


Người sáng lập BitMEX: Sanjian Capital trượt từ đỉnh cao đến phá sản như thế nào
Tiêu đề gốc: "Arthur Hayes nói chi tiết về Three Arrows Capital Crisis: The Thirst Trap"
Tác giả gốc: Arthur Hayes, người sáng lập BitMEX Một bàn chải với cuộc tàn sát thị trường trên diện rộng. Mặc dù đôi khi có cảm giác như đang chiếu lại nhưng mỗi tập đều mang đến những bài học mới. Mỗi người sẽ có những bài học riêng cho mình -- nhưng nếu bạn lắng nghe các phương tiện truyền thông tài chính chính thống, tôi có thể nói chắc chắn với bạn rằng bạn đang nhận được một thông điệp sai lầm. Trong khi phục vụ con quỷ TradFi, họ sẽ tận dụng mọi cơ hội để chế nhạo thử nghiệm kinh tế/xã hội của chúng tôi - vui vẻ tuyên bố: "Chúng tôi đã cảnh báo bạn, tiền điện tử là vô giá trị!" chỉ trích.
Trong bài viết này, tôi sẽ sử dụng câu chuyện huyền thoại của Three Arrows Capital (3AC) như một góc nhìn, qua đó chúng ta có thể hiểu rõ hơn những điều nên học hỏi từ tình hình hiện tại. Những hiểu biết thực sự thu được trong một thị trường giá xuống. Xin lưu ý rằng mặc dù cá nhân tôi biết Su Zhu và Kyle Davies (người đứng đầu 3AC), nhưng tôi không biết gì về những gì đã xảy ra ngoài những gì được báo cáo công khai. Tôi dự định sử dụng kiến thức của mình về tiền điện tử, dịch vụ tài chính và hiểu biết thông thường để tìm hiểu điều mà tôi tin rằng đã dẫn đến sự sụp đổ của chúng, bắt đầu từ sự sụp đổ của TerraUSD và Luna.
Bản thân sự sụp đổ của 3AC là không đáng kể. Một quỹ phòng hộ đã thực hiện thành công chiến lược chênh lệch lợi nhuận nhàm chán nhưng ổn định đã quyết định thêm đòn bẩy để tăng tốc lợi nhuận và đã phải trả giá. Việc sử dụng tiền vay để chơi chênh lệch giá TerraUSD đã khiến họ phải nhận án tử hình.
Nhưng điều khiến việc vỡ nợ 3AC trở nên có tác động mạnh mẽ là nó đã tạo ra một lỗ hổng có kích thước bằng con cá mập voi trong nhiều hoạt động cho vay tiền điện tử tập trung lớn nhất. Do thua lỗ đối với các khoản vay 3AC, nhiều hoạt động cho vay này đã đóng quỹ của khách hàng và không có khả năng trả các khoản vay. Việc rút tín dụng khỏi hệ sinh thái tiền điện tử cũng góp phần vào sự sụp đổ của thị trường chung đối với Bitcoin, Ethereum và altcoin nói chung. Không có đồng xu nào được miễn dịch.
Nhưng điều mà nhiều phương tiện truyền thông chưa đề cập đến là cả công ty/nền tảng cho vay tập trung và phi tập trung đều có rủi ro 3AC, và ở hai thị trường này, chỉ có một người tham gia ngừng kinh doanh . Các công ty cho vay tập trung sụp đổ hàng loạt, trong khi các đối tác phi tập trung của họ thanh lý tài sản thế chấp và hoạt động trơn tru. Sử dụng câu chuyện về 3AC như một bức vẽ, hãy để tôi vẽ một bức tranh về lý do tại sao việc tạo ra “Chúa” Satoshi Nakamoto và “Thiên thần” Vitalik đã đứng vững trước thử thách của thời gian và điều đó có ý nghĩa gì đối với tương lai của tiền điện tử.
(Bỏ qua ở đây là những cuộc gặp gỡ ban đầu giữa Arthur Hayes, Su Zhu và Kyle Davies ở Hồng Kông. Vui lòng tham khảo văn bản gốc để biết nội dung đầy đủ. Phần này chủ yếu giới thiệu cách thực hiện hai nhà sáng lập 3AC Thực hiện các giao dịch ngoại hối, chứng khoán phái sinh, v.v. Arthur Hayes viết: Cách duy nhất để cải thiện hiệu suất quỹ phòng hộ của bạn là trở thành một nhà giao dịch định hướng và/hoặc thực hiện cả hai bằng tiền vay)
TerraUSD/Luna
Carry Trade of the Century của chu kỳ này được tài trợ bởi Do Kwon và TerraUSD.
TerraUSD (UST) là một stablecoin thuật toán DeFi. Mục tiêu của mã củng cố UST là cố gắng duy trì tỷ giá cố định 1:1 với đồng đô la Mỹ. Tôi thảo luận về cách thức hoạt động của câu chuyện này trong "Luna Brothers, Inc."
Phần khó nhất của bất kỳ loại tiền tệ nào không nhận được giá trị từ các thùng dầu thuộc sở hữu của chính phủ là tạo ra nhu cầu nội tại. Vào năm 2010, khi 10.000 Bitcoin được đổi lấy bánh pizza của Papa John, nó đã đánh dấu giao dịch Bitcoin trong thế giới thực đầu tiên được biết đến. Điều này rất quan trọng vì nó có nghĩa là một người bán pizza thực sự tin tưởng Bitcoin đủ để bù đắp cho anh ta trong giao dịch.
Vậy TerraUSD thuyết phục mọi người sử dụng UST như thế nào? Thật đơn giản… Một dự án hệ sinh thái Terra khác có tên Anchor mang lại lợi nhuận cố định 20% cho UST đặt cược. Nếu bạn đặt cược UST của mình vào giao thức Anchor, bạn có thể nhận được mức lãi suất liên tục là 20% APY.
Vậy làm thế nào Anchor tạo ra được lợi nhuận khổng lồ như vậy? Các nhà phân tích nghiên cứu đáng tin cậy của tôi đã phát hiện ra cho độc giả:
Người đi vay phải trả lãi suất hàng năm khoảng 10-12%, tùy thuộc vào hiệp định. Người đi vay có thể kiếm được ANC như một phần thưởng cho việc vay tiền, thường là khoảng 7%.
Anchor cũng sẽ cam kết tài sản thế chấp để nhận được phần thưởng đặt cược.
Không điều nào trong số này là đủ để thoát khỏi sự mất cân bằng đáng kinh ngạc về nhu cầu giữa người đi vay và người cho vay.
Anchor cũng có một quỹ dự trữ, được tài trợ chủ yếu bởi Luna Foundation, quỹ này sẽ giúp bù đắp chênh lệch giữa ~10-12% và 20%.
Ý tưởng là cuối cùng hệ sinh thái Terra sẽ phát triển đủ lớn để hỗ trợ lãi suất hàng năm cao như vậy. Nhưng thực tế là Terra tiếp tục đốt hết nguồn dự trữ của mình và (cuối cùng) sẽ cạn tiền.
Terra về cơ bản đang trả tiền cho sự phát triển và áp dụng Anchor. Hy vọng rằng khi khoản trợ cấp hết hạn vào năm 2024, sẽ có một hệ sinh thái tiết kiệm và cho vay sôi động trên giao thức Anchor.
Khi hàng trăm triệu đô la đổ vào thị trường để chấp nhận mức lợi nhuận hàng năm được quảng cáo là 20%, thì mức thâm hụt lợi suất 10% là một lỗ hổng khó lấp đầy . Cả Anchor và Terra đều không tồn tại đủ lâu để xác định liệu hệ sinh thái có thể hỗ trợ việc loại bỏ trợ cấp hay không.
Rất ít nhà quản lý quỹ dừng lại để suy nghĩ chín chắn về cách Anchor của TMD tạo ra những khoản lợi nhuận này. Nhưng điều đó không thành vấn đề vì cho đến khi UST và LUNA sụp đổ, nó vẫn phải trả 20% APY. Đây là nguồn gốc của tất cả các giao dịch chênh lệch giá tiền điện tử.
Xin lỗi nhưng tôi vẫn muốn "đánh chết con ngựa ô này". Tôi đã thực hiện một số phân tích về khoảng 3 triệu trái phiếu được Bloomberg lập chỉ mục. Tôi đặc biệt sàng lọc các trái phiếu có kỳ hạn trong vòng một năm và lợi suất ít nhất 20%. Chỉ có 159 trong số 3 triệu trái phiếu đáp ứng các tiêu chí này. Đối với những bạn thích toán thì con số đó chưa đến 0,01%. Danh sách các công cụ có lợi suất cực cao bao gồm trái phiếu từ các quốc gia như Sri Lanka, Ukraine, Argentina và Thổ Nhĩ Kỳ. Nói một cách thẳng thắn, việc cho các chính phủ có chủ quyền này cho vay đã là con đường hủy hoại các nhà đầu tư trong nhiều thế kỷ. Nếu đây là những thực thể trả lãi suất 20%, điều đó có nghĩa là Anchor có khả năng làm điều tương tự và đảm bảo trả nợ gốc?
Bất kỳ người nào được gọi là nhà quản lý tiền của tổ chức bỏ tiền của mình hoặc của khách hàng vào giao dịch chênh lệch giá TerraUSD nên tìm một khoản mới khi họ mất hết tiền và đang làm việc ngạc nhiên.
Trở lại với các chàng trai 3AC.
Lý do tôi kể mãi về cuộc gặp gỡ đầu tiên của tôi với Su Zhu và Kyle Davies ở Hồng Kông là vì tôi muốn bạn hiểu những người này đã phát triển bản thân như thế nào ngay từ đầu là Quỹ. Không thể bỏ qua các giao dịch chênh lệch giá như UST -- đặc biệt là từ những người như Su và Kyle, những người rất hâm mộ DeFi và đã kiếm được rất nhiều tiền bằng cách đặt cược chính xác vào sự tăng trưởng giá của một số giao thức khác. Chúng tôi biết 3AC nắm giữ một lượng lớn LUNA -- nhưng điều chúng tôi không biết là họ tham gia giao dịch chênh lệch giá UST sâu đến mức nào.
"Davies cho biết 3AC đã đầu tư hơn 200 triệu đô la vào LUNA Token như một phần của Luna Foundation Guard trị giá 1 tỷ đô la được huy động vào tháng 2, kể từ Hệ sinh thái Terra vào tháng 5. Số tiền đó về cơ bản là vô giá trị kể từ vụ nổ giữa kỳ. "Tình hình Terra-Luna khiến chúng tôi rất mất cảnh giác," Davies nói với Wall Street Journal.
Nguồn: The Wall Street Journal
Giao dịch chênh lệch giá UST rất đơn giản.
- Vay USD với lãi suất dưới 20%
- Chuyển đổi USD sang UST
- Chuyển đổi tiền gửi UST thành Anchor và kiếm được 20% lợi nhuận
- Lợi nhuận chưa thực hiện hàng năm = 20%- Chi phí đi vay
Để hiện thực hóa lợi nhuận, Họ cũng sẽ bước vào đảo ngược.
-Rút UST từ Anchor + lãi UST
-Chuyển đổi UST sang USD
-Trả nợ khoản vay USD
-Rút UST từ Anchor + lãi UST p>
- Phần còn lại là lợi nhuận
Sử dụng vốn tự có của bạn như một quỹ phòng hộ sẽ hạn chế nghiêm trọng tiềm năng lợi nhuận. Một bậc thầy thực sự của vũ trụ sẽ vay tiền để làm đòn bẩy khi đối mặt với một giao dịch chênh lệch giá như vậy.
Hãy tưởng tượng bạn có thể vay 1 tỷ đô la với lãi suất APR 10%, sử dụng danh mục tiền thay thế mà bạn đã sở hữu (hoặc thậm chí không có gì) làm tài sản thế chấp. Sau đó, bạn chuyển đổi 1 tỷ USD thành 1 tỷ UST và kiếm được 20%. Bạn sẽ kiếm được 100 triệu đô la mỗi năm và không cần nỗ lực gì để quản lý vị trí này. Một lần nữa, tôi không biết vị thế UST của 3AC lớn đến mức nào, nhưng nếu chúng ta tin rằng họ quản lý gần 18 tỷ USD tài sản vào đầu năm nay, thì việc họ vay hàng tỷ USD để triển khai giao dịch chênh lệch giá này là hoàn toàn hợp lý. .
Khả năng vay tiền của bạn phụ thuộc vào tài sản thế chấp và danh tiếng của bạn. Mục tiêu là vay tiền với càng ít tài sản thế chấp càng tốt. Bạn càng được yêu cầu cung cấp ít tài sản thế chấp thì người đi vay càng tin tưởng bạn.
3AC đã khéo léo tạo ra hào quang bất khả chiến bại. Điều này là do họ đã dự đoán chính xác về thị trường trong quá khứ và tích cực thông báo cho mọi người về trạng thái giao dịch của họ trên mạng xã hội. Vào thời kỳ đỉnh cao, 3AC là một trong những nhóm tiền điện tử chuyên dụng lớn nhất thế giới. Danh tiếng giao dịch xuất sắc này, kết hợp với quy mô tài sản mà họ kiểm soát, cho phép 3AC vay với các điều khoản rất hào phóng. Ví dụ, Voyager, một công ty giao dịch công khai, đã cho 3AC vay hàng trăm triệu đô la mà không cần bất kỳ tài sản thế chấp nào. Chính xác là 15.250 BTC và 350 triệu USDC -- nhiều đến mức cuối cùng chúng hoàn toàn không thể chịu được thiệt hại mà việc vỡ nợ của 3 AC sẽ gây ra cho chúng.
Game Over
Dưới đây là một số suy nghĩ của tôi về việc 3AC bắt đầu trượt đến bờ vực phá sản (đầu cơ thuần túy) .
Như tôi đã đề xuất ở trên, tôi nghi ngờ rằng 3AC không chỉ sử dụng vốn tự có mà còn vay đô la từ các cá nhân và quỹ để thực hiện giao dịch chênh lệch giá UST. Đối với các khoản vay có thế chấp, 3AC sử dụng Bitcoin, Ethereum và quan trọng nhất là nhiều loại tiền thay thế có tính thanh khoản kém, dễ bay hơi khác làm tài sản thế chấp. Trên giấy tờ, danh mục đầu tư tiền điện tử của 3AC có vẻ hấp dẫn. Nhưng khi UST tách ra và toàn bộ hệ sinh thái Terra trị giá 40 tỷ USD sụp đổ trong một tuần, giao dịch chênh lệch giá sinh lời nhanh chóng trở thành cơn ác mộng thối nát -- và sự sụp đổ của 3AC trở thành vấn đề thời gian chứ không phải là câu hỏi liệu có hay không.
Khi thị trường đi xuống, nó đi xuống theo cách tương quan. Thực tế đơn giản này đã đánh dấu sự diệt vong cho 3AC, công ty có mức định giá tăng cao phần lớn xuất phát từ giá trị thị trường của nhiều altcoin cực kỳ kém thanh khoản mà họ nắm giữ. Khi thị trường bắt đầu giảm, tính thanh khoản của các altcoin này bốc hơi và sổ lệnh giảm xuống mức báo giá. Khi 3AC tiếp tục bán do nhu cầu cạn kiệt nhanh chóng, giá ngày càng giảm theo kiểu phi tuyến tính - cuối cùng khiến công ty không thể thu lại đủ đô la để trả khoản vay.
3AC bất ngờ nợ một số tiền lớn mà không và không có khả năng trả vì số tài sản còn lại có thể thanh lý để trả các khoản vay này đã giảm 50% xuống còn 75 %. Nếu thị trường tiền điện tử rộng hơn không giảm, 3AC có thể đã bù lại số vốn đã mất trên UST và LUNA. Thay vào đó, thị trường ngửi thấy mùi sư tử bị thương và quyết định đuổi nó đi.
Vậy thì vấn đề nảy sinh.
Ai cho 3AC vay tiền?
3AC đã cho vay bao nhiêu và có bao nhiêu tài sản thế chấp?
Tài sản thế chấp là gì?
3AC có thế chấp cùng một tài sản thế chấp nhiều lần không?
Theo thời gian, nhiều tổ chức cho vay tiền điện tử tập trung lớn khác nhau đã phải chịu áp lực. Một số công ty lớn đã tuyên bố phá sản và kính cẩn chuyển sang một số OG tiền điện tử có đủ tiền để lấy lại khả năng thanh toán.
“Nhưng làm thế nào việc vỡ nợ của một quỹ lại có thể khiến toàn bộ ngành gần như phá sản?” Đó là một câu hỏi hay – chúng ta hãy xem xét kỹ hơn về 3AC Nó như thế nào? đã hạ gục nhiều người chơi cho vay tiền điện tử tập trung lớn nhất và cao cấp nhất.
Những người tham gia cho vay tiền điện tử tập trung
Trước tiên, hãy làm quen với những người chơi chính trong không gian cho vay tập trung. Một số công ty lớn hiện đang chịu áp lực từ sự sụp đổ của 3 AC bao gồm Voyager, Celcius, BlockFi và Babel Finance.
Xin nhắc lại: Tôi không có thông tin bí mật nào về các công ty này. Tôi chỉ có lý luận và tuyên bố công khai để hỗ trợ nó.
Việc cho vay rất đơn giản: Người cho vay nhận tiền gửi và trả lãi cho người gửi tiền để đổi lấy khả năng cho vay tiền của họ. Người cho vay sau đó cho vay tiền với lãi suất cao hơn mức họ trả cho người tiết kiệm để kiếm lợi nhuận.
Sự đơn giản của mô hình này đi kèm với một số cạm bẫy -- một trong số đó là hoạt động cho vay chắc chắn sẽ gặp căng thẳng trong bất kỳ hình thức khủng hoảng tài chính nào. Trừ khi bạn làm việc cho công ty, những người tiết kiệm không có cách nào biết được liệu công ty có xử lý tiền của họ một cách thận trọng hay không. Vì vậy, khi có bất kỳ dấu hiệu căng thẳng nào, bạn sẽ vội vàng thoát ra và nếu người cho vay gặp phải bất kỳ rủi ro nào về thời hạn thì họ sẽ phá sản rất nhanh.
Với suy nghĩ này, hãy để tôi xem xét những cách an toàn nhất để điều hành một doanh nghiệp cho vay.
Giả sử bạn có 3 khách hàng. Mark Karpeles hay còn gọi là MagicalTux, Do Kwon hay còn gọi là Vua Hàn Quốc và Su Zhu hay còn gọi là Quốc vương Singapore. Mỗi người có 1 ETH và muốn kiếm tiền lãi từ tài sản của mình. Mọi người đều có sở thích về thời gian.
Mark: 1 tháng; Do: 3 tháng; Su: 1 năm
Chúng tôi gọi người cho vay Quản lý tiền điện tử dài hạn (LTCM).
LTCM có thể là người cho vay an toàn hoặc người cho vay rủi ro.
Nếu LTCM thận trọng, nó sẽ cho vay vào ngày đáo hạn phù hợp với sở thích về thời gian của mọi người. Do đó, LTCM phát hành 1 tháng ETH, 3 tháng ETH; Khi Mark, Đỗ hoặc Su đòi lại tiền thì không gặp rủi ro vì tiền đã cho vay và không thể trả lại cho họ.
Nếu LTCM dương, nó sẽ cho vay trong thời gian dài hơn mong muốn về thời gian của mọi người. Để minh họa cho khối cực kỳ lố bịch này, LTCM có thể cho vay 3 ETH trong 10 năm. Rõ ràng, nếu bất kỳ người tiết kiệm nào yêu cầu lấy lại tiền trong khoảng thời gian họ muốn thì điều đó là không ổn. Đây là lý do tại sao người cho vay phá sản. Nhưng LTCM có thể đặt cược rằng nó sẽ có thể thuyết phục mỗi người tiết kiệm chuyển khoản tiết kiệm của họ nhiều lần để LTCM không bao giờ bị phá sản.
Phân tích này chỉ đề cập đến kỳ hạn của sổ cho vay của LTCM. Khía cạnh thứ hai của hoạt động cho vay là chất lượng của người đi vay. Với tư cách là một công ty, giá trị của người cho vay chủ yếu xuất phát từ khả năng đánh giá chính xác rủi ro tín dụng của người đi vay và cung cấp bảo đảm hoặc tài sản thế chấp phù hợp dựa trên các yêu cầu đánh giá rủi ro đó trước khi cho vay.
Trong tiền điện tử, nhu cầu tín dụng đến từ ba nguồn:
Giao dịch chênh lệch giá và Tiền mặt cộng với giao dịch dựa trên chênh lệch giá. Người đi vay không muốn thế chấp tài sản vì họ muốn có càng nhiều tiền mặt càng tốt để sử dụng các chiến lược này một cách hiệu quả nhất. Bạn có thể đọc một trong những bài viết trước đây của tôi, "All Aboard!" để được giải thích chi tiết về giao dịch tiền mặt cộng với giao dịch thực hiện.
Cho vay ký quỹ để đầu cơ. Đây là dành cho các nhà giao dịch mua và bán định hướng. Thông thường, họ sẽ cung cấp một số loại tài sản thế chấp. Tuy nhiên, việc không hiểu được những thay đổi về tính biến động và tính thanh khoản của tài sản thế chấp cơ bản có thể dẫn đến tổn thất cho người cho vay.
Các khoản cho vay có bảo đảm bằng tài sản khai thác mỏ. Những người khai thác có thể đóng góp phần cứng (chẳng hạn như các công cụ khai thác Bitcoin ASIC) hoặc đặt cọc tiền điện tử và nhận tiền pháp định và/hoặc stablecoin. Những người đi vay này có rủi ro tối thiểu vì họ có dòng tiền điện tử mạnh hỗ trợ cho khoản vay của họ. Tuy nhiên, nếu bạn đang khôi phục các máy ASIC từ một công cụ khai thác mặc định, bạn phải có một phương tiện nơi bạn có thể cắm các máy vào và bắt đầu khai thác để sử dụng chúng một cách đầy đủ.
Trường hợp sử dụng chính bị thiếu trong tín dụng tiền điện tử là cho vay kinh doanh. Không gian này quá mới và rủi ro cao đến mức việc cho các công ty tiền điện tử vay tiền không còn ý nghĩa gì nữa. Các công ty tiền điện tử, tương tự như các đồng tiền cơ bản, nên được xem dưới dạng quyền chọn mua . Trong trường hợp vỡ nợ, bất kể bạn ở đâu trong cơ cấu vốn, bạn sẽ bị xóa sổ. Giả sử trường hợp đó xảy ra thì tốt hơn là bạn chỉ nên sở hữu vốn cổ phần -- bởi vì ít nhất bạn có thể tham gia vào xu hướng tăng giá.
Người đi vay sẵn sàng trả lãi suất cực cao do tính biến động vốn có của thị trường tiền điện tử và khả năng sinh lời được cho là của các hoạt động canh tác lợi nhuận, chênh lệch giá và giao dịch cơ bản khác nhau. Điều này có nghĩa là người cho vay có thể đưa ra mức lãi suất cực cao cho những người tiết kiệm bán lẻ mà vẫn có biên lãi ròng dương (NIM).
Tôi tin rằng những người cho vay tiền điện tử lớn đã bắt đầu với khoản cho vay rất hợp lý nhưng sau đó tăng trưởng quá nhanh. Lãi suất tiền gửi tiền điện tử cực kỳ hấp dẫn so với những gì các ngân hàng TradFi và chính phủ có chủ quyền đang cung cấp cho tiền gửi và trái phiếu fiat. Đây là kết quả của việc ngân hàng trung ương in tiền bừa bãi và chính sách lãi suất bằng 0. Các nhà đầu tư bán lẻ khao khát lợi nhuận sẽ không hài lòng với lợi suất khổng lồ này của tiền điện tử và stablecoin fiat.
Hàng tỷ đô la đổ vào một số công ty này đã vượt quá khả năng cung cấp của những người đi vay có trách nhiệm. Họ phải triển khai những khoản tiền này vì họ đã trả tiền để có được chúng (hãy nhớ rằng họ trả lãi cho mọi người). Áp lực cho vay đã buộc các công ty phải hạ thấp tiêu chuẩn cho vay của họ và cũng khiến họ tham gia vào giao dịch chênh lệch giá tương tự như 3AC.
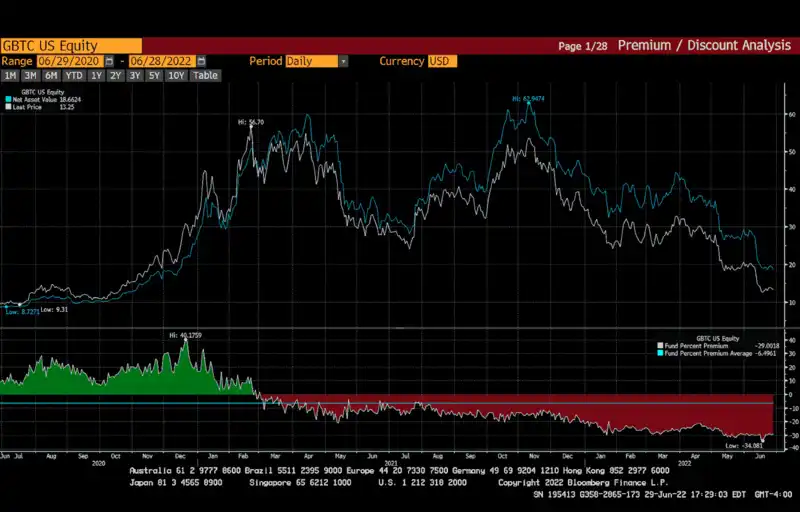
Ví dụ: BlockFi đã từng là một trong những chủ sở hữu GBTC lớn nhất, một quỹ theo dõi Bitcoin được niêm yết tại Hoa Kỳ. BlockFi chấp nhận tiền gửi BTC, tạo cổ phiếu GBTC và sau đó bán cổ phiếu GBTC trên thị trường với giá cao hơn. Kế hoạch là vậy, nhưng phải mất sáu tháng để tạo ra số cổ phần GBTC. Trong khoảng thời gian sáu tháng này (cuối năm 2021 đến đầu năm 2022), phí bảo hiểm của GBTC đã chuyển sang chiết khấu và vào thời điểm họ thoát khỏi ARB, họ đã thua lỗ. Nếu bạn có ứng dụng Bloomberg, bạn có thể tìm kiếm GBTC US Stock HDS. Sau đó, tra cứu BlockFi và bạn sẽ thấy rằng họ đã bán 3,6 triệu cổ phiếu GBTC vào khoảng quý đầu tiên của năm nay.
Biểu đồ trên là phần bù hoặc chiết khấu của GBTC so với giá trị tài sản ròng (NAV) của nó. Với thời gian thực hiện là sáu tháng và sở thích ngoại suy không giới hạn các xu hướng ngắn hạn của con người, tôi cá rằng nhiều công ty sẽ vay BTC để tạo GBTC và hy vọng kiếm được lợi nhuận 40% trong sáu tháng sau đó. Như bạn có thể thấy, điều này rõ ràng không xảy ra vì GBTC đã giao dịch ở mức chiết khấu kể từ quý 2 năm 2021.
3AC có thể tiến hành giao dịch chênh lệch giá và giao dịch định hướng trên quy mô lớn như vậy phần lớn là do nó có một nguồn vốn cần phải được đầu tư. Theo tôi, không có lời giải thích nào khác cho việc tại sao một công ty đại chúng như Voyager lại cho họ vay hàng trăm triệu đô la bằng USD và Bitcoin không đảm bảo. 3AC cho biết họ sẽ trả lãi suất cao, và Voyager đã tin lời họ -- bởi vì trong mắt các nhà lãnh đạo của Voyager, không công ty nào khác có thể hấp thụ số tiền cần vận chuyển như 3AC. Như Chuck Prince đã nói khi đáp lại sự tham gia của Citibank trong việc phát hành các khoản thế chấp dưới chuẩn, "Khi âm nhạc dừng lại, mọi thứ trở nên phức tạp về mặt thanh khoản. Nhưng chừng nào âm nhạc còn vang lên, bạn phải đứng dậy và nhảy múa." vẫn đang nhảy múa”.
Thật không may, những người cho vay đều đứng về cùng một phía trong giao dịch. Họ có cùng một người vay. Họ nắm giữ cùng một tài sản thế chấp. Và những người đi vay đều thua lỗ trong cùng một giao dịch chênh lệch giá. Sự khác biệt duy nhất giữa 3AC và những người cho vay này là khả năng tiếp thị bản thân họ. Như chúng ta đã thấy, không ai trong số họ có biện pháp quản lý rủi ro phù hợp để vượt qua cơn bão đặc biệt này.
Điều tồi tệ hơn là đây là những công ty tư nhân không phải thường xuyên công bố tình trạng sổ sách cho vay của mình hoặc chuẩn bị cho những trường hợp không hoạt động có thể dự đoán được như các ngân hàng giao dịch đại chúng . Dự trữ dành cho các khoản vay. Chúng tôi chỉ có thể suy đoán mà không có bất kỳ cơ sở nào về mức độ tổn thất tiềm ẩn mà những người cho vay này phải đối mặt. Vì vậy, mọi người đều cố gắng rút tiền khi có dấu hiệu căng thẳng đầu tiên - nếu thời hạn gửi tiền của người cho vay không khớp thì đây chính xác là lý do dẫn đến phá sản. Và đó chính xác là những gì đã xảy ra, khi thị trường tự hỏi 3AC đã tạo ra một lỗ hổng lớn như thế nào đối với những người cho vay này.
Đây không phải là lối thoát của nhà đầu tư nhỏ lẻ. Những người cho vay này cũng đang giao dịch những rủi ro giống nhau với nhau, điều đó có nghĩa là họ cũng phải chịu rủi ro của nhau và họ không tin tưởng lẫn nhau. Sự mất niềm tin hoàn toàn vào các tổ chức cho vay không minh bạch tập trung này là lý do khiến chúng gần như bị tuyệt chủng cùng một lúc.
Tóm tắt giữa hiệp
Tóm tắt nhanh: 3AC bùng nổ vì họ có một đội hình nhàm chán, ổn định và chiến lược chênh lệch giá có thể dự đoán được, áp dụng nhiều đòn bẩy và đầu hàng thị trường sau khi giao dịch chênh lệch giá TerraUSD sụp đổ.
Bởi vì họ được coi là có sự nhạy bén trong đầu tư và nguồn tài sản lớn, 3AC được phép tái triển khai tiền gửi bán lẻ từ những người mong muốn làm như vậy với ít tài sản thế chấp. Vay vốn từ việc cho vay các công ty cung cấp các công cụ tín dụng tiền điện tử có năng suất cao. Các công ty cho vay này, chẳng hạn như BlockFi, Babel Finance, Voyager và Celcius, đã từ bỏ các chính sách quản lý rủi ro thận trọng để có được càng nhiều khoản vay càng nhanh càng tốt. Kết quả là, khi 3AC không đáp ứng được yêu cầu ký quỹ, những người cho vay này đã để lại một lỗ hổng sâu như Rãnh Mariana trong bảng cân đối kế toán của họ. Thật không may, những công ty khởi nghiệp “fintech” từng được ca ngợi này, trị giá hơn 1 tỷ USD, hiện đang hướng tới phá sản trước tiên và sau đó là các nhà máy sản xuất keo dán (người ta nói rằng động vật, đặc biệt là ngựa già, được gửi đến các trang trại dán keo và lấy xương của chúng để làm " keo động vật").
Không có gì mới hoặc sáng tạo về việc những người cho vay này trở nên mất khả năng thanh toán như thế nào. Chừng nào còn có hoạt động cho vay tập trung thì sẽ có những thất bại nặng nề, chẳng hạn như những gì nhóm người cho vay tiền điện tử này đã trải qua trong trường hợp này. Công nghệ sâu của tiền điện tử và DeFi không liên quan gì đến lý do tại sao 3AC và những người cho vay này gặp rắc rối.
Rõ ràng đây chỉ là một thất bại bình thường của một tổ chức tài chính có khả năng quản lý rủi ro kém. Dưới đây, chúng ta hãy xem xét kỹ hơn cách tiền điện tử và ứng dụng DeFi thực tế sẽ xử lý những áp lực thị trường này như thế nào.
Hoạt động của TerraUSD
Cốt lõi của hệ sinh thái Terra là DeFi. Một nhóm kỹ sư đã khởi chạy một cơ sở mã và bất kỳ ai sẵn sàng dành thời gian điều tra đều có thể thấy rằng những dòng mã này kiểm soát hoạt động của thuật toán stablecoin của UST. Mã UST hoạt động 100% như thiết kế. Nó hoạt động nhưng các nhà đầu tư không quan tâm nó hoạt động như thế nào. Do đó, logic đệ quy chi phối cách tạo và đốt LUNA và UST để cân bằng hệ sinh thái sẽ xóa sạch 100% giá trị của hệ sinh thái khi chốt bị phá vỡ. Đây hoàn toàn chỉ là vấn đề toán học và ít nhiều không thể tránh khỏi; việc nhiều người từ chối đọc sách trắng không phải lỗi của TerraUSD.
Giao thức cho vay DeFi
Một nhóm khác cho 3AC vay tiền và nhiều địa chỉ khác trong hệ sinh thái tiền điện tử. là một giao thức cho vay DeFi. Những người chơi chính trong trò hề này là Hợp chất (COMP), Aave (AAVE) và MakerDAO (MKR).
Khi bạn vay hoặc cho vay theo phương thức phi tập trung, không có quyết định tùy tiện của các cá nhân. Điều này có nghĩa là các giao thức không thể đưa bất kỳ điểm dữ liệu nào liên quan đến niềm tin vào quyết định của họ về việc có nên cho vay tiền hay không và cách giữ chúng an toàn. Các giao thức do cộng đồng quản lý có một số bộ quy tắc xác định rõ ràng các loại tài sản thế chấp cần thiết và số lượng của chúng.
Nếu tôi muốn vay USDC bằng tài sản thế chấp bằng Bitcoin, giao thức yêu cầu người đi vay phải có tài sản thế chấp quá mức bằng Bitcoin. Điều này là do Bitcoin là tài sản dễ biến động hơn so với các loại tiền ổn định như USDC. Thông thường, số tiền ký quỹ ban đầu là 150% giá trị của USDC được vay. Nếu Bitcoin trị giá 100 USD và tôi muốn vay 100 USDC thì tôi phải sử dụng 1,5 BTC làm tài sản thế chấp cho khoản vay 100 USDC.
Nếu giá Bitcoin giảm, thường xuống mức ấn định là 120% giá trị khoản vay USDC, thì giao thức sẽ lập trình thanh lý Bitcoin ngay lập tức, vì vậy, trong hầu hết trường hợp 100 USDC sẽ được trả lại cho người cho vay. Các cấp độ này được thiết lập ở cấp độ giao thức và chỉ có thể đạt được nếu có đủ mã thông báo quản trị Những thay đổi chỉ có thể xảy ra nếu chủ sở hữu đồng ý nới lỏng hoặc thắt chặt các tiêu chuẩn cho vay.
Trên thực tế, một số hiệp định cho vay đã thay đổi chính sách của họ trong cuộc khủng hoảng hiện nay. Những thay đổi này phải trải qua một loạt các cuộc bỏ phiếu quản trị do cộng đồng định hướng trước khi chúng có thể được thực hiện. Thật ngạc nhiên khi các bên có lợi ích có thể đưa ra quyết định một cách nhanh chóng, hiệu quả, bằng kỹ thuật số và thủ tục? Một ví dụ đơn giản, đây là một đề xuất gần đây nhằm điều chỉnh hệ số tài sản thế chấp của Hợp chất.Finance đã được DAO quản lý giao thức phê duyệt.
Thông tin duy nhất mà các giao thức này có về người cho vay và người đi vay là địa chỉ ví Ethereum của họ. Đối với họ, 3AC chỉ là một địa chỉ có số dư. Nó không phải là một tập hợp những con người có phả hệ nào đó cho thấy họ có thể và nên được tin cậy để trả những gì còn nợ ngay cả khi không cần tài sản thế chấp trả trước. Tôi nhắc lại: các giao thức cho vay này được thiết kế với mục tiêu rõ ràng là loại bỏ nhu cầu về niềm tin khỏi phương trình cho vay và vay.
Những thỏa thuận này kiểm soát sổ sách cho vay hàng tỷ đô la. Tiêu chí cho vay, địa chỉ người vay/người cho vay và mức thanh lý của họ hoàn toàn minh bạch vì tất cả đều được đăng công khai lên blockchain. Chúng tôi có thể đánh giá tình trạng sổ cho vay của họ trong thời gian thực. Người gửi tiền của các giao thức này có tất cả thông tin liên quan về tình trạng của các giao thức này trước khi gửi tiền, trái ngược hoàn toàn với bản chất không rõ ràng của việc cho vay tập trung, nơi người gửi tiền chỉ có các chiến dịch tiếp thị hào nhoáng để xem xét.
Cả 3AC và người nắm giữ túi thuộc các công ty cho vay tập trung đều tham gia rất nhiều vào các giao thức cho vay DeFi này. Chúng tôi biết điều này bởi vì bằng cách sử dụng các công cụ phân tích blockchain, những người tham gia thị trường có thể xác định khi nào các khoản nợ lớn của một số công ty nhất định trên các giao thức này sẽ được thanh lý. Thị trường rất tàn nhẫn và săn lùng một cách có hệ thống các mức độ buộc các thỏa thuận phải bán để người cho vay có thể được bồi thường. Rất may, tất cả các giao thức cho vay DeFi chính này vẫn tồn tại nhờ các yêu cầu ký quỹ thận trọng do cộng đồng quy định.
Những thỏa thuận này không ngăn cản bất kỳ hoạt động rút tiền nào.
Các thỏa thuận này tiếp tục cho vay.
Giao thức không bị ngừng hoạt động.
Rekt gần như đã giết chết họ
Khi bạn loại bỏ niềm tin khỏi phương trình, Bạn sẽ có được kết quả tốt hơn là kết quả khi bạn hoàn toàn dựa vào các tiêu chuẩn cho vay minh bạch được thực thi bằng mã máy tính không thiên vị. Đây là bài học cần rút ra. Đừng để giới truyền thông cho rằng thất bại của các công ty tập trung này là bằng chứng cho những thiếu sót của Satoshi Nakamoto tốt bụng. Vì Ngài cứu những người đáng được cứu.
Câu hỏi bây giờ là, với hàng trăm nghìn hoặc hàng triệu người đang bị thu hẹp do tín dụng tiền điện tử tập trung bị thu hẹp, họ có thể vay tiền từ ai khác? Đây là điều mà các giao thức cho vay DeFi này sẽ phải đối mặt khi thị trường gấu này tiến lên.
Tại một thời điểm nào đó, tỷ lệ giá trên giá trị sổ sách của các giao thức cho vay DeFi này sẽ trở nên hấp dẫn trở lại. Hiện tại, chúng vẫn đang giao dịch ở mức giá cao do triển vọng ngắn hạn về nhu cầu vay. Với sự sụp đổ của các nhà đầu cơ, các sàn giao dịch lớn và những người cho vay tập trung, nhu cầu cho vay hữu cơ sẽ không còn lớn như vậy nữa. Có lẽ tôi chỉ tham lam thôi, nhưng tôi hy vọng thị trường sẽ cho tôi cơ hội sở hữu COMP, AAVE và MKR ở mức giá thấp hơn trước khi chúng tôi thoát khỏi thị trường giá xuống này.
Bẫy khát
Nước, nước, nước ở khắp mọi nơi,
Boong tàu ướt đến mức nhăn nheo;
Nước, nước, nước khắp nơi,
Không một giọt nào lọt vào được.
——"The Walking Dead", Coleridge
Những người cho vay tiền điện tử tập trung đang đói! Tuy nhiên, những thây ma khô héo này có nên được cung cấp mật hoa vốn không?
Đối với các quỹ phòng hộ tiền điện tử như 3AC, giá trị nội tại của chúng phụ thuộc hoàn toàn vào việc các nhà quản lý danh mục đầu tư (PM) chấp nhận rủi ro một cách khôn ngoan và kiếm tiền liên tục trong dài hạn. Nếu một nhóm PM nổ tung vì sử dụng đòn bẩy không đúng cách thì quỹ mà họ kiểm soát có giá trị gì? Tôi nghi ngờ 3AC đang điên cuồng gọi điện cho CZ và SBF, nhưng chính xác thì họ sẽ mua gì?
Đó là sự hỗn loạn, đó là điều chắc chắn. Và tôi nghi ngờ 3AC và các quỹ trong tình huống tương tự sẽ tìm được vị cứu tinh.
Khi nói đến các công ty cho vay tiền điện tử, giá trị duy nhất của họ là danh sách khách hàng và một số ít các khoản vay tốt. Nếu những khách hàng này có thể được giữ lại và nhiều sản phẩm tài chính tiền điện tử được bán ra hơn, thì việc mua lại một công ty cho vay tiền điện tử tập trung đang bị tê liệt để lấy một bài hát và gánh khoản nợ của công ty đó là điều hợp lý. Sổ cho vay phóng xạ của họ có thể chứa một số khoản vay được bảo lãnh phù hợp có thể được mua với giá hấp dẫn. Vấn đề là, những người cho vay này ngừng hoạt động càng lâu thì khả năng họ mở cửa trở lại và cho phép những người tiết kiệm bán lẻ rút tiền càng ít. Áp lực về thời gian để tiến hành thẩm định đối với các thực thể không rõ ràng này khiến việc đánh giá chính xác liệu các ông trùm tiền điện tử có chia tay vốn của họ và cứu những tội nhân này trở nên khó khăn hơn hay không.
Chắc chắn, Fed hoặc các ngân hàng trung ương khác có thể giải cứu các quỹ phòng hộ và công ty này, nhưng những thực thể này giao dịch tiền điện tử. Những thực thể này không thuộc câu lạc bộ TBTF của các tổ chức tài chính và do đó sẽ phải chết một cách ô nhục. Nhưng đừng rơi quá nhiều nước mắt, bởi vì qua những thử thách và đau khổ này, chúng ta đã học được rằng lời hứa về hệ thống tài chính phi tập trung mới đã đứng vững trước thử thách của thời gian.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia