Messari Analyst: Các khái niệm mới cần chú ý trong DeFi
Tiêu đề gốc: "Ngoài DeFi 2.0, những khái niệm mới nào khác đáng được quan tâm? 》
Tác giả gốc: Chase Devens, Nhà phân tích của Messari Hub
Nguồn gốc: Hành trình tiền điện tử
Sau một thời gian dài trì trệ, DeFi đã xuất hiện trở lại với vai trò thống trị trong không gian tiền điện tử. DeFi một lần nữa thu hút sự chú ý, chủ yếu là do thuật ngữ gây tranh cãi “DeFi 2.0” do Scoopy Trooples, một nhà phát triển ẩn danh của Alchemix Finance đề xuất. Trong một tweet gần đây, Scoopy đã nêu bật một số giao thức thế hệ thứ hai được xây dựng dựa trên sự đổi mới 0-1 được tạo bởi các giao thức DeFi thế hệ đầu tiên như MakerDAO, Uniswap, Hợp chất và Yearn. Việc phân loại này đã gây ra tranh cãi về cách phân loại các giao thức DeFi và thu hút sự chú ý khỏi những thay đổi thực tế xảy ra ở hậu trường. Vào thời điểm đó, chúng tôi đã thấy rất nhiều thứ trên Twitter, trong đó mọi người đều đặt câu hỏi liên quan đến dự án fork OlympusDAO yêu thích của họ.
Thay vì tranh luận nên đặt tên gì (DeFi 1.0 so với DeFi 2.0), hãy lùi lại một bước và xem xét các chủ đề vĩ mô thúc đẩy làn sóng đổi mới DeFi mới nhất. Một năm trước, một báo cáo như thế này sẽ đề cập đến các xu hướng như cuộc tấn công của ma cà rồng và chiến lược phân phối. Hôm nay, ngoài việc nói về các giao thức tự động hóa, nâng cao hoặc mở rộng mô hình kinh tế DeFi hiện có, chúng ta cũng sẽ khám phá sự ra đời của giao thức Thanh khoản dưới dạng dịch vụ (LaaS).
Tính thanh khoản Tính thanh khoản -as-a-Service
Khai thác thanh khoản là cốt lõi và linh hồn của mùa hè DeFi năm 2020. Gần đây, nó đã không còn phổ biến và các giao thức DeFi đang trở nên phổ biến hơn. vật lộn với hậu quả của việc sử dụng các nhà cung cấp vốn để khai thác giá trị từ hệ thống của họ. Mô hình khai thác thanh khoản cung cấp các ưu đãi ngắn hạn cho các nhà cung cấp thanh khoản và tạo ra phí cố định trên bảng cân đối của giao thức. Do đó, các dự án nhận ra rằng họ cần hệ thống tốt hơn để đảm bảo tính thanh khoản bền vững đồng thời điều chỉnh các ưu đãi dài hạn cho các nhà đầu tư. Khi vấn đề được biết đến nhiều hơn, các dự án bắt đầu tập trung vào LaaS. Khi sử dụng các nhà cung cấp LaaS, các giao thức có thể mua thanh khoản trực tiếp từ thị trường hoặc thuê thanh khoản từ các giao thức được thiết kế để cung cấp thanh khoản chất lượng cao nhất và giá cả phải chăng nhất.
Olympus Pro
Olympus DAO là công ty đầu tiên sử dụng cơ chế Liên kết mới để tạo ra "tính thanh khoản" thay thế " Dự án mô hình khai thác mỏ”. Bằng cách phát hành mã thông báo gốc OHM với giá chiết khấu, Olympus có thể mua các vị trí LP từ thị trường để tạo ra “thanh khoản thuộc sở hữu giao thức” (POL). Sự ra mắt gần đây của dịch vụ Olympus Pro, mang mô hình Liên kết của Olympus đến với hệ sinh thái DeFi rộng lớn hơn, đánh dấu sự ra đời của sản phẩm LaaS đầu tiên của DeFi.
Olympus Pro cung cấp cho các dự án cách triển khai tùy chỉnh cơ chế Liên kết Olympus, đồng thời giới thiệu các kênh nhu cầu mới cho mã thông báo gốc của nó. Các dự án mua tính thanh khoản của chúng sẽ nhận được doanh thu từ phí giao dịch, nhưng cũng sẽ phải chịu khoản lỗ tạm thời (IL) liên quan đến thay đổi giá. Cách tiếp cận này có thể phù hợp nhất với các dự án lớn hơn với giá token ít biến động hơn để giảm thiểu IL.
Tokemak
Không giống như Olympus, Tokemak được thiết kế đặc biệt cho giao thức cung cấp thanh khoản. Nói rộng ra, Tokemak sẽ hoạt động như một nhà tạo lập thị trường phi tập trung. Token gốc TOKE của Tokemak đại diện cho tính thanh khoản được token hóa và được sử dụng để tác động đến hướng thanh khoản của toàn bộ DeFi. Các giao thức được thưởng TOKE để “gieo” tính thanh khoản vào hệ sinh thái Tokemak và có thể ảnh hưởng đến hướng thanh khoản bằng cách đặt cược TOKE của chúng. Vì tính thanh khoản cuối cùng được kiểm soát bởi Tokemak nên Tokemak vẫn giữ lại phí giao dịch liên quan đến tài sản được kiểm soát nhưng cũng chịu các khoản lỗ tạm thời. Từ góc độ giao thức, cách tiếp cận này rất giống với khai thác thanh khoản; giao thức vẫn “thuê” thanh khoản nhưng không nhận được doanh thu giao dịch và không bị ảnh hưởng bởi IL. Tuy nhiên, giao thức được thưởng TOKE gốc để tham gia thanh khoản, thay vì đưa ra chi phí cố định để duy trì tính thanh khoản.
Ondo Finance
Ngoài việc cải tiến giao thức stablecoin cốt lõi của mình, Fei Protocol gần đây đã công bố có kế hoạch hợp tác với Ondo Finance để cung cấp tùy chọn LaaS ngắn hạn, giá rẻ cho DeFi. Các giao thức sẽ có thể gửi mã thông báo gốc của họ vào kho thanh khoản Ondo trong một khoảng thời gian cụ thể và tiền gửi được ghép nối với FEI mới được đúc. Sau đó, cặp mã thông báo này sẽ được gửi đến AMM để cung cấp thanh khoản. Thiết kế của Fei x Ondo hấp dẫn các dự án muốn tạo ra thanh khoản theo yêu cầu mà không phải trả chi phí trả trước để có được thanh khoản ở phía bên kia. Fei tính một khoản phí cố định nhỏ khi hết hạn kho tiền để cung cấp nửa vị thế thanh khoản còn lại. Vì bản thân các dự án đóng vai trò là nhà cung cấp thanh khoản nên họ có quyền tính phí giao dịch nhưng cũng phải đối mặt với những khoản lỗ tiềm ẩn nhất thời. Khi kết thúc thời hạn, Ondo sẽ trả lại tính thanh khoản của mã thông báo được cung cấp trừ đi phí giao dịch (số dương) và IL (số âm). Chiến lược này cung cấp cho các giao thức một cách mới để cung cấp tính thanh khoản trong một khoảng thời gian ngắn với chi phí cực thấp.
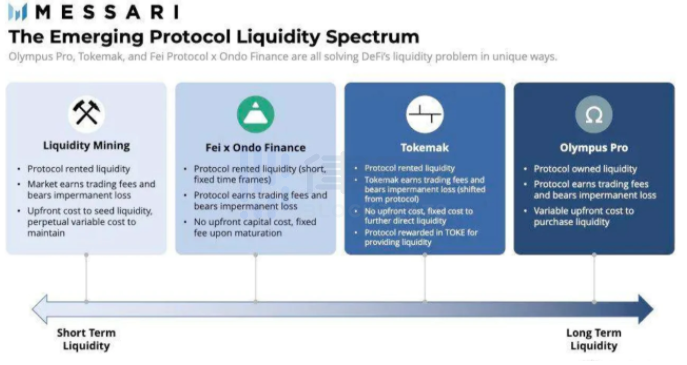
Nói chung, Nhà cung cấp LaaS là giới thiệu các cách tạo thanh khoản bền vững cho các giao thức với chi phí thấp hơn. Mặc dù mỗi lựa chọn đều có ưu và nhược điểm, nhưng ngày càng rõ ràng rằng LaaS đang ở giai đoạn đầu thoát khỏi sự phụ thuộc của hệ thống hiện tại vào khai thác lợi nhuận.
Giao thức bậc hai
Loại dự án thứ hai định hình lại DeFi được gọi là Giao thức "cấp hai". Tận dụng khả năng kết hợp của DeFi, các dự án này xây dựng trên cơ sở hạ tầng DeFi hiện có để tự động hóa, nâng cao hoặc mở rộng các mô hình và quy trình kinh tế DeFi hiện có. Bởi vì chúng nằm trên các "LEGO tiền tệ" hiện có, nên tiện ích của chúng phải trả giá bằng nhiều rủi ro.
Máy tự động
Nền tảng "doanh thu như một dịch vụ" do Yearn tạo ra mang lại cho dự án một Một chiến lược tự động hóa để phù hợp với các tính năng chuyên biệt khác của DeFi: tìm ra một quy trình không hiệu quả về thời gian hoặc gas và đóng gói nó với một khoản phí nhỏ, nhờ đó hệ sinh thái trở nên thuận tiện và hiệu quả hơn. Hiện có một số dự án đang được xây dựng để tự động hóa các quy trình vi mô cụ thể trong DeFi. Popsicle Finance sử dụng tài sản làm vị trí LP và quản lý vị trí thanh khoản trên nhiều sàn giao dịch và Lớp1. Convex Finance tái chế mã thông báo $CRV và Curve LP để sử dụng nhằm tăng phần thưởng, phí giao dịch và các tính năng quản trị. Mặc dù là một dự án cũ hơn một chút (về mặt tiền điện tử), Pickle Finance cung cấp dịch vụ gộp lãi tự động cho các kho tổng hợp lợi nhuận thiếu tính năng gốc của việc gộp lãi tự động. Đã xuất hiện các dự án cung cấp dịch vụ tự động, chứng minh rằng nếu một vấn đề cụ thể không được giải quyết hoàn toàn bằng một giao thức thống trị, thì những người chơi mới sẽ vào cuộc để hoàn thành công việc.
Các công cụ cải tiến
Lần lặp đầu tiên của giao thức DeFi đã tạo ra một số cải tiến, giờ đây chúng là nền tảng của hệ thống tài chính có thể lập trình được. Một số ví dụ nổi bật nhất bao gồm Maker (vị thế nợ được thế chấp hoặc CDP), Hợp chất và AAVE (thị trường lãi suất phi tập trung), Uniswap (nhà tạo lập thị trường tự động) và Yearn (công cụ tổng hợp lợi nhuận). Không giống như các giao thức DeFi thế hệ đầu tiên này, các công cụ cải tiến mô hình không thực sự giới thiệu bất kỳ mô hình hoạt động mới nào cho DeFi. Thay vào đó, họ tái chế đầu ra của các giao thức hiện có để cung cấp mô hình tối ưu hơn cho người dùng cuối.
Nguồn: Abracadabra. money
Một trong những dự án phát triển nhanh nhất trong tháng trước, Abracadabra.money, đang sử dụng chiến lược nâng cao mô hình, bằng cách bắt đầu từ lợi nhuận Một ví dụ tuyệt vời về CDP tạo tài sản. Mô hình CDP ban đầu được MakerDAO giới thiệu như một cách để tạo ra hệ thống tín dụng không cần cấp phép. Người dùng sử dụng nhiều loại két an toàn được thế chấp quá mức để đúc Dai, stablecoin gốc của giao thức. Một sự hoài nghi phổ biến về Maker là CDP của nó không hiệu quả về vốn vì tài sản của nó vẫn bị khóa trong kho tiền, không thu được lãi.
Để tăng hiệu quả của mô hình CDP, Abracadabra tạo ra stablecoin MIM gốc của mình bằng cách sử dụng các tài sản tạo ra lợi nhuận hiện có làm tài sản thế chấp. Điều này không chỉ giúp tài sản nhàn rỗi của người dùng hoạt động mà còn cung cấp cho người vay sự hỗ trợ thanh lý sâu hơn. Vì tài sản thế chấp của Abracadabra tiếp tục tích lũy lãi suất và tăng mệnh giá nên xác suất thanh lý giảm dần theo thời gian, nhưng không bao giờ giảm xuống 0. Trong khi các công cụ cải tiến mô hình như Abracadabra không giới thiệu bất kỳ nguyên tắc cơ bản mới nào cho DeFi, thì các dự án như thế này lại tìm thấy sự phù hợp với thị trường sản phẩm bằng cách cải thiện hiệu quả sử dụng vốn.
Bộ mở rộng
Bộ mở rộng mô hình được tạo bằng cách giới thiệu các giao thức bậc một tương tự Các giao thức đổi mới từ 0 để 1 tạo ra giá trị tổng thể mới cho toàn hệ thống. Không giống như các đối tác lớp cơ sở của chúng, những nguyên thủy này chỉ có thể thực hiện được thông qua các giao thức DeFi sử dụng ngăn xếp.
Công ty tài chính Alchemix là một ví dụ về công cụ mở rộng lược đồ. Thoạt nhìn, việc Alchemix sử dụng CDP được xây dựng trên tài sản lợi nhuận trông rất giống với Abracadabra. Tuy nhiên, những khác biệt tinh tế cho phép Alchemix tạo ra một mô hình vay có tài sản thế chấp quá mức, hiệu quả về vốn và không bị thanh lý. Trong mô hình Maker/Abracadabra, việc thanh lý luôn có thể xảy ra vì giá trị tài sản thế chấp của họ được tính bằng giá trị khác với tài sản cơ bản mà stablecoin được phát hành.
Không giống như các stablecoin đa tài sản thế chấp của Maker và Abracadabra, các khoản vay của Alchemix là phiên bản tổng hợp của tài sản thế chấp cơ bản, khiến chúng có mệnh giá bằng cùng một tài sản cơ bản. Ví dụ: các khoản vay ETH được phát hành dưới dạng alETH, một tài sản tổng hợp được gắn với giá ETH. Điều này cho phép Alchemix loại bỏ rủi ro về giá khỏi mô hình của mình và đảm bảo không có khả năng thanh lý. Do đó, toàn bộ tài sản thế chấp có thể được sử dụng trên DeFi để cung cấp nguồn trả nợ liên tục. Trong khi nhiều người coi "các khoản vay tự trả" là tính chất nguyên thủy của Alchemix, thì phần mở rộng thực sự là khả năng hấp thụ chi phí cơ hội (chi phí cơ hội do các lựa chọn chi tiêu hoặc tiết kiệm gây ra).
Một nhóm mở rộng mô hình khác sử dụng các dẫn xuất DeFi và phân tách chúng thành các phần độc lập. Ví dụ về các dự án như vậy bao gồm Pendle và Tranche Finance. Tùy chọn này cung cấp cho người dùng nhiều chiến lược tùy chỉnh và phòng ngừa rủi ro hơn. Với mức độ đổi mới cao, số lượng bộ mở rộng mô hình là ít so với máy tự động mẫu và bộ cải tiến mẫu. Tuy nhiên, các thuộc tính độc đáo của các dự án này có thể đóng vai trò là hạt giống để tạo ra các “ứng dụng sát thủ” DeFi và thu hút đại chúng đến với DeFi.
Rủi ro phức hợp
Việc tái giả thuyết được sử dụng bởi automata mẫu, bộ tăng cường và bộ mở rộng mẫu Nó không đến không có giá. Khả năng kết hợp của các giao thức bậc hai này dẫn đến nhiều rủi ro (tổ hợp) không còn được kiểm soát duy nhất trong giao thức nữa. Các giao thức bậc hai cũng có thể thất bại nếu giao thức tạo ra đầu vào của chúng bị tấn công. Điều này tạo ra cấu trúc ngôi nhà bằng những lá bài, trong đó bất kỳ trụ móng nào bị gãy có thể khiến toàn bộ tòa tháp sụp đổ. Tất cả những thứ khác đều bằng nhau, giá trị gia tăng của các giao thức bậc hai sẽ được bù đắp bởi những rủi ro liên quan đến khả năng kết hợp. Bất chấp cách tiếp cận tiếp thị không cần lo lắng được nhiều dự án áp dụng, điều quan trọng là phải hiểu rằng trong các giao thức cấp hai, rủi ro hiện hữu rõ ràng hơn bao giờ hết.
Các tình huống và kết luận khác
Các nhóm trên không bao gồm đầy đủ sự đổi mới trong lĩnh vực này. Nghĩa là, một giao thức có thể là một sự đổi mới mang tính đột phá nhưng lại không thuộc một trong các loại trên. Một ví dụ là sản phẩm Fuse của Rari Capital. Fuse lấy mô hình nhóm lãi từ Hợp chất và AAVE và áp dụng nó ở cấp độ chi tiết, cho phép người dùng tạo nhóm lãi từ bất kỳ sự kết hợp tài sản nào bằng cách sử dụng các dự đoán về giá đáng tin cậy. Mặc dù không hoạt động như một nhà cung cấp LaaS và không được xây dựng trực tiếp dựa trên các giao thức khác, nhưng nó vẫn mang lại sự đổi mới có ý nghĩa bằng cách giới thiệu cấu trúc nhóm lãi suất không được phép.
Các nhà cung cấp LaaS và giao thức cấp hai cũng không nên được coi là đặc điểm của “DeFi 2.0”. Trong lĩnh vực đang phát triển nhanh chóng này, chúng ta không nên dán nhãn mọi thứ một cách đơn giản và thô thiển. Chúng ta có thể để lại công việc này cho các nhà sử học tương lai. Nếu may mắn, chúng ta sẽ còn cả năm nữa trước khi giải quyết được “DeFi 3.0” không thể tránh khỏi.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan