Wanxiang Blockchain Xiao Feng: Tài chính kỹ thuật số mới trong mắt tôi
Tiêu đề gốc: " Wanxiang Blockchain Xiao Feng: Chính xác thì tài chính kỹ thuật số mới là gì? 》
Nguồn gốc: Xiao Feng, Wanxiang Blockchain
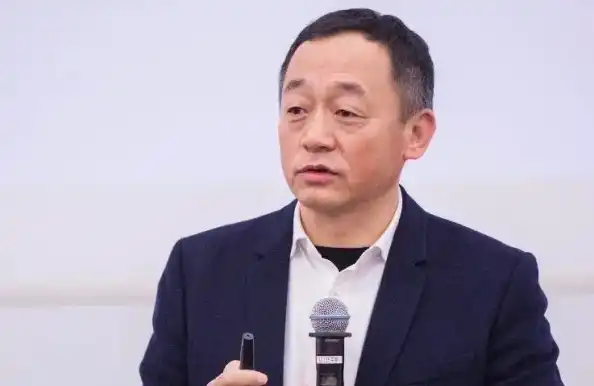
Ngày 28 tháng 6, sự đổi mới dẫn đầu, "liên kết" kết nối tương lai - —The Jiangbei New Hội nghị Ứng dụng Công nghệ Blockchain Khu vực và lễ ký kết hạ cánh của Công ty TNHH Wanxiang Blockchain đã được tổ chức tại Khu thương mại trung tâm khu vực mới Giang Bắc. Xiao Feng, Phó Chủ tịch kiêm Giám đốc Điều hành của China Wanxiang Holdings kiêm Chủ tịch kiêm Tổng Giám đốc của Wanxiang Blockchain, đã được mời có bài phát biểu tuyệt vời tại cuộc họp, giải thích cách tài chính kỹ thuật số mới có thể dẫn dắt sự tiến bộ kỹ thuật số của nền kinh tế và xã hội và phục vụ nền kinh tế số.xã hội.
Sau đây là toàn văn bài phát biểu, được biên soạn từ tốc ký tại chỗ và được rút gọn một chút.

Tôi rất vinh dự có cơ hội được giao tiếp với bạn tại Quận mới Giang Bắc . Cảm ơn rất nhiều. Các vị khách vừa được chứng kiến ba phòng thí nghiệm của Wanxiang Blockchain và Wanxiang Blockchain chính thức định cư tại Quận mới Jiangbei. Vừa rồi, Ủy viên Thường vụ Luo Qun đã đề cập trong bài phát biểu của mình rằng Khu vực mới Giang Bắc được định vị là “hai thành phố và một trung tâm”, và trung tâm ám chỉ trung tâm tài chính mới. Hôm nay tôi muốn chia sẻ với các bạn một số quan điểm cá nhân về tài chính mới và tài chính kỹ thuật số.
Gần đây, tôi đang nghĩ đến một chủ đề, "Tài chính kỹ thuật số mới là loại tài chính gì?" Tôi đã nghiên cứu rất nhiều trên mạng và đọc một số sách. Tuy nhiên, tôi nghĩ những tài liệu và sách học này không giải thích về tài chính kỹ thuật số mới một cách đơn giản và rõ ràng mà tôi đã cố gắng tóm tắt nó đơn giản hơn.
Ý kiến đầu tiên của tôi: Tài chính kỹ thuật số mới phải dựa trên nền tảng và nền tảng xã hội hoàn toàn mới Tài chính cơ sở . Vì vậy, tài chính mới và tài chính kỹ thuật số phải là tài chính trên “mạng giá trị”. Tôi chia sự phát triển của nền tảng trực tuyến trong hơn 100 năm qua thành ba giai đoạn. Đầu tiên là giai đoạn mạng truyền thông, sau đó là giai đoạn mạng thông tin ra đời do sự phát triển của máy tính và Internet vào giữa thế kỷ trước. Ngày nay, với sự trưởng thành dần dần của các công nghệ như blockchain, nó đã bắt đầu bước vào giai đoạn mạng giá trị.
Trong giai đoạn mạng truyền thông, các công ty thực sự hiện đại như AT&T đã nổi lên nhờ điện báo và điện thoại. AT&T ban đầu được xây dựng dựa trên một mạng lưới truyền thông khổng lồ và có vẻ như có thể tồn tại nhưng sau đó đã bị giải thể do bị cáo buộc độc quyền. Giờ đây, cả ở Trung Quốc và Hoa Kỳ, các cuộc thảo luận đã bắt đầu về cách hạn chế ranh giới của nền tảng Internet và cách hạn chế các “xúc tu” phổ biến của nó, giống như AT&T đã bị tách ra ở giai đoạn cuối của mạng truyền thông.
Sự ra đời của kỷ nguyên mạng truyền thông đã cải thiện sự thuận tiện trong liên lạc và cũng giảm đáng kể chi phí liên lạc. Kết quả là hoạt động kinh doanh diễn ra, không chỉ các công ty như AT&T, GM và GE xuất hiện mà con người cũng bắt đầu có khả năng xây dựng mạng lưới dựa trên công nghệ truyền thông.
Mạng lưới đường sắt chỉ có thể tồn tại nếu có điện báo, trước khi có điện báo, đường sắt không thể điều động được. Sự đóng góp của công nghệ thông tin vào GDP của Hoa Kỳ lần đầu tiên bắt đầu từ điện báo, nhờ có điện báo mà toàn bộ mạng lưới đường sắt đã được xây dựng. Sau khi mạng lưới đường sắt được xây dựng, một mạng lưới thứ hai xuất hiện ở Hoa Kỳ – mạng lưới truyền thông. Trước khi có điện báo, rất khó để các tờ báo ở New York được chuyển đến Washington, Boston hay Philadelphia trong cùng một ngày, tờ Wall Street Journal mà bạn thấy ở Philadelphia có thể đã ra đời từ 3-5 ngày. Với điện báo, tờ New York Times có thể gửi tin tức đến các văn phòng ở Washington, Boston và Philadelphia để in và bán trong cùng một ngày, và điều này cũng đúng với các tờ báo ở Washington.
Đừng đánh giá thấp loại mạng này, nó sẽ nhanh chóng kéo khoảng cách vật lý lại gần nhau hơn. Dựa trên mạng truyền thông và nền tảng truyền thông, hoạt động kinh doanh đã được thay đổi. Sự suy tàn của Anh xuất phát từ sự suy yếu của sức mạnh tương đối, và Mỹ đã giành được vị trí bá chủ thế giới từ tay Anh. Điện báo được phát minh bởi Vương quốc Anh, nhưng Vương quốc Anh lần đầu tiên không bước vào thời đại liên lạc, tuy nhiên, Hoa Kỳ lúc này đã theo kịp sự phát triển của thời đại và hiệu quả sản xuất của nước này tăng lên đáng kể.
Vào giữa thế kỷ trước, máy tính và Internet đã ra đời ở Hoa Kỳ. Trong khi Hoa Kỳ tiếp tục dẫn đầu sự đổi mới toàn cầu, các công ty máy tính toàn cầu và Các công ty Internet xuất hiện. Trong thời đại Internet, mạng thông tin đã làm thay đổi mạnh mẽ nhiều doanh nghiệp, nhiều nền tảng Internet quy mô lớn ra đời đã giúp giảm chi phí xử lý thông tin đến điểm đóng băng và cũng cải thiện đáng kể hiệu quả xử lý thông tin.
Thời đại Internet chứng kiến nhiều thay đổi trong kinh doanh, kết quả quan trọng nhất của những thay đổi trong kinh doanh là sự ra đời của nền tảng Internet. Sau hai mươi, ba mươi năm phát triển, thời đại Internet cũng đang phải đối mặt với vấn đề tương tự như thời đại mạng truyền thông - những gã khổng lồ Internet. Vào đầu thế kỷ này, một nền tảng mạng mới đã âm thầm ra đời, điện toán đám mây, AI và đặc biệt là công nghệ blockchain đang dần hướng tới ứng dụng. Tôi tin rằng tác động của nền tảng mạng giá trị đến hoạt động kinh doanh và kết quả kinh doanh mà nó tạo ra trong tương lai không hề kém cạnh so với các nền tảng mạng trước đây.
Đặc điểm quan trọng nhất của mạng giá trị là giảm thiểu chi phí của niềm tin trên nền tảng kinh doanh và tối đa hóa hiệu quả của niềm tin. Trong kỷ nguyên mạng giá trị, hai tổ chức hoặc những người xa lạ có thể dễ dàng hoàn thành giao dịch kinh doanh hoặc thiết lập mối quan hệ kinh doanh. Mạng lưới truyền thông làm giảm chi phí giao dịch và truyền thông kinh doanh, mạng thông tin làm giảm chi phí thông tin và mạng lưới giá trị giúp giảm chi phí giao dịch kinh doanh tổng thể. Kết quả là, hai hiện tượng mới đã xuất hiện trong mạng lưới kinh doanh, một trong số đó là “tổ chức thu hút sinh thái”, tức là mô hình kinh doanh sinh thái. Hai hoặc nhiều tổ chức có thể đạt được sự hợp tác trên blockchain mà không cần mối quan hệ công bằng hoặc quen biết lẫn nhau, hoặc thậm chí không cần sự phối hợp cạnh tranh hoặc dự phòng, cũng như không cần phải dựa vào các bên trung gian. Dựa trên công nghệ này, có thể đạt được lợi ích sinh thái và có thể tạo ra mô hình kinh doanh sinh thái.
Loại còn lại là tự tổ chức phi tập trung dựa trên công nghệ blockchain hay còn gọi là DAO, không còn cần xử lý hoạt động kinh doanh, thương mại và giao dịch dưới hình thức của một công ty., trao đổi. Hiện tại, việc ứng dụng mạng giá trị vẫn đang trong giai đoạn thử nghiệm, nhưng hơn mười năm thử nghiệm cũng đủ chứng minh rằng những thứ này là “sống còn”. Điều cần được xem xét tiếp theo là: làm thế nào chúng ta có thể chuyển đổi, tối ưu hóa và lặp lại các tổ chức và hình thức kinh doanh thực sự có lợi cho xã hội loài người dựa trên công nghệ blockchain. Tài chính kỹ thuật số hay tài chính kỹ thuật số mới là tài chính mới dựa trên mạng lưới giá trị và được thành lập để phục vụ các mô hình kinh doanh sinh thái hoặc các tổ chức kinh doanh tự tổ chức.
Tài chính mới và tài chính mới kỹ thuật số không được thiết kế để phục vụ các mô hình kinh doanh, hình thức kinh doanh, tổ chức kinh doanh và hoạt động kinh doanh truyền thống, mà bởi vì cùng với sự phát triển của nền kinh tế, hoạt động kinh doanh đã phát triển Những điều mới cần một mô hình dịch vụ kinh tế và tài chính mới. Mô hình dịch vụ tài chính mới trước hết dựa trên nền tảng mạng tài chính mới, đây là quan điểm đầu tiên tôi chia sẻ với các bạn.
Ý kiến thứ hai: Mô hình tài khoản dựa trên tài chính kỹ thuật số mới khác với tài chính truyền thống và suy nghĩ của mọi người bây giờ Tài chính quen thuộc đã hoàn toàn khác. Cho đến nay, có ba giai đoạn khác nhau của chế độ tài khoản. Đây là tài khoản ngân hàng đầu tiên mà mọi người đều quen thuộc và hiện được sử dụng phổ biến. Tiền, tiền lương, tiền thưởng của bạn được gửi vào tài khoản ngân hàng và ngân hàng giám sát chặt chẽ tài khoản. Nhưng thứ bạn sử dụng thường xuyên nhất không phải là tài khoản ngân hàng của bạn mà là Alipay hoặc WeChat Pay. Alipay và WeChat Pay là các tài khoản Internet, nghĩa là những thay đổi về số tiền được ghi lại trong tài khoản WeChat và Alipay không phải thông qua kế toán ngân hàng mà thông qua nền tảng Internet.
Ba năm trước, trước khi ngân hàng trung ương yêu cầu tất cả tài sản của người dùng trên nền tảng Internet hoặc các công ty bên thứ ba phải được ngân hàng trung ương giám sát, tài sản được kiểm soát bởi ngân hàng trung ương. Internet ngoài hệ thống tài khoản ngân hàng. Nhờ có Internet và mạng thông tin, các dịch vụ tài chính ngày càng được tích hợp vào nhiều tình huống hơn.
Khi chúng ta có nhu cầu thanh toán như mua sắm trực tuyến, việc đăng xuất khỏi nền tảng Internet rồi đăng nhập vào tài khoản ngân hàng và sử dụng ngân hàng là rất khó khăn tài khoản để thanh toán, bởi vì thông tin và tiền. Sự bất cân xứng khiến việc thanh toán ngay lập tức trở nên khó khăn. Các công ty thanh toán bên thứ ba như WeChat Pay và Alipay có thể được tích hợp hoàn toàn vào một ứng dụng hoặc kịch bản nhu cầu nhất định để đáp ứng nhu cầu thanh toán nhanh chóng, thuận tiện và an toàn.
Việc quản lý tài sản thông qua nền tảng thanh toán Internet hiện nay rất an toàn, vì khi tiến hành điều chỉnh trật tự tài chính qua Internet, ngân hàng trung ương yêu cầu tất cả các khoản dự trữ phải được trung ương giám sát ngân hàng. Có sự khác biệt giữa giám sát ngân hàng trung ương và giám sát ngân hàng. Nếu bạn gửi tiền vào ngân hàng trung ương thì ngân hàng trung ương sẽ không thất bại, nếu tiền của bạn được ngân hàng trung ương giữ thì tiền của bạn chắc chắn sẽ ở đó. Đây không phải là trường hợp của các ngân hàng, tiền của bạn ở trong ngân hàng và ngân hàng dựa vào bảng cân đối kế toán của chính mình để thực hiện hoạt động kinh doanh có đòn bẩy. Các ngân hàng trên thế giới cũng vậy, khi phá sản bạn chỉ nhận được số tiền bảo hiểm tiền gửi. Ở Hoa Kỳ, số tiền này là 250.000 USD. Nếu một ngân hàng phá sản và bạn là khách hàng của ngân hàng này và số tiền gửi của bạn vượt quá 250.000 USD, ngân hàng không đảm bảo bồi thường cho khoản tiền gửi vượt quá 250.000 USD. Nếu ngân hàng có đủ khả năng thì sẽ trả, nhưng nếu không, FDIC sẽ trả 250.000 USD. Nếu tiền của bạn nằm trong Fed, Fed sẽ chuyển nó cho bạn và tiền của bạn được an toàn 100%.
Ngay cả khi ngân hàng quản lý tài khoản chặt chẽ, tài khoản Internet vẫn tiềm ẩn những rủi ro khác. Công nghệ chuỗi khối mang đến mô hình tài khoản thứ ba khác với tài khoản Internet, cụ thể là tài khoản kỹ thuật số blockchain. Từ góc độ kỹ thuật, blockchain không phải là một mô hình tài khoản, vì vậy một số ý kiến bày tỏ sự phản đối đối với các tài khoản kỹ thuật số blockchain. Tài khoản kỹ thuật số blockchain sử dụng thuật toán mã hóa, dù tiền của bạn có trong hợp đồng thì vẫn nằm trong tài khoản này, đây là tài khoản quản lý và ghi nhận tiền. Khi đồng nhân dân tệ kỹ thuật số của ngân hàng trung ương trở nên phổ biến hơn, tài khoản kỹ thuật số là cơ hội mới cho các ngân hàng. Bất kỳ ai muốn cung cấp dịch vụ tài chính hoặc kỹ thuật số mới trước tiên cần xem xét cách vượt ra ngoài tài khoản Internet và thiết lập tốt hơn các tài khoản kỹ thuật số trong dịch vụ để cung cấp cho khách hàng các dịch vụ tài chính dựa trên tài khoản kỹ thuật số.
Các ngân hàng bị đánh bại ở giai đoạn này của tài khoản Internet. Mặc dù hệ thống tài khoản ngân hàng vẫn được duy trì nhưng khi nói đến tài chính, người dùng không sử dụng hệ thống tài khoản ngân hàng để thanh toán qua Internet mà sử dụng tài khoản Internet để thanh toán. Với việc thúc đẩy tiền kỹ thuật số của ngân hàng trung ương, các tổ chức tài chính không dựa trên hệ thống tài khoản ngân hàng truyền thống mà dựa trên hệ thống tài khoản kỹ thuật số blockchain để xây dựng lại nền tảng kỹ thuật phục vụ khách hàng.
Cơ sở của tài khoản kỹ thuật số là sự chuyển đổi của mô hình tài khoản. Bạn không còn có thể sử dụng hệ thống tài khoản ngân hàng để cung cấp dịch vụ tài chính kỹ thuật số mà cung cấp các dịch vụ tài chính mới dựa trên các mô hình tài khoản mới. Tài khoản kỹ thuật số thúc đẩy đồng nhân dân tệ kỹ thuật số cho các ngân hàng và mang lại cơ hội mới cho các tổ chức tài chính, tổ chức tài chính được cấp phép và ngân hàng. Những gì đã mất trong giai đoạn Internet có thể được lấy lại trong giai đoạn tài khoản kỹ thuật số blockchain.
Quan điểm thứ ba: Tài chính kỹ thuật số mới không chỉ có các mô hình tài khoản khác nhau mà còn có những thay đổi trong phương pháp kế toán . Tài chính kỹ thuật số mới dựa trên blockchain, kế toán phân phối theo phương pháp kế toán của nó có hai đặc điểm lớn nhất. Đầu tiên, tài khoản của bạn không được giữ bởi chính bạn mà bởi tất cả các nút trong chuỗi khối trên mạng, tức là tài khoản của bạn không được giữ bởi một người mà bởi toàn bộ mạng. Điều này làm cho hành vi kế toán trở nên khả thi và không thể bị giả mạo. Ví dụ: người quản lý tài chính của một công ty không thể giả mạo các tài khoản tài chính của công ty. Vì vậy, chúng tôi giả định trước một tiền đề rằng những tài khoản này do người khác nắm giữ và toàn bộ mạng lưới cùng lưu giữ là không thể hủy ngang, đúng sự thật, chính xác và không thể bị giả mạo, nếu cần sửa đổi thì toàn bộ mạng cần phải được sửa đổi cùng nhau. “Không làm điều ác” là nguyên tắc hoạt động của Google và việc cùng nhau giữ tài khoản trên blockchain và giữ tài khoản của người khác không chỉ là tự kiềm chế không làm điều ác mà còn khiến không thể làm điều ác. Mô hình kế toán này khiến người ta không thể làm điều ác vì một người không thể quyết định cách ghi sổ kế toán.
Kế toán phân tán là một phương pháp phi tập trung. Khi nói đến phân quyền, bạn có thể thắc mắc liệu nó có sai về mặt chính trị hay không hoặc tại sao phải sử dụng cách tiếp cận phi tập trung. Bạn có thể cố gắng hết sức để giữ tài khoản của riêng mình và có thể đảm bảo mình không nói dối, nhưng rất khó để lấy được lòng tin của người khác. Cái gọi là phân cấp thực chất là một cơ chế quản trị.
Xây dựng lòng tin và sự hợp tác với người lạ với chi phí thấp trong môi trường kinh tế phức tạp đòi hỏi cơ chế quản trị phi tập trung, tức là trong một cộng đồng hoặc hệ sinh thái Đạt được điều gì đó thông qua sự đồng thuận. Sự đồng thuận luôn chậm, chẳng hạn, phải mất nhiều thời gian để mọi người đạt được sự đồng thuận rằng “blockchain chỉ có thể được xây dựng tốt nhờ nỗ lực chung của tất cả những người có mặt tại cuộc họp ngày hôm nay”. Không phải mọi thứ trên thế giới đều đòi hỏi sự hiệu quả hoặc những quyết định nhanh chóng. Có nhiều thứ, chậm là nhanh, chậm là tốt.
Khi các mô hình kinh doanh được đề cập trước đó (mô hình kinh doanh sinh thái và tổ chức kinh doanh tự tổ chức) được xây dựng dựa trên blockchain, việc quản trị chúng phải được thực hiện thông qua sự đồng thuận. Sự đồng thuận là một phong trào quần chúng phi tập trung, từ dưới lên, tự phát. Nếu bạn cần hiệu quả cao và ra quyết định nhanh chóng trong hoạt động kinh doanh, bạn có thể sử dụng phương pháp tập trung. Đặc điểm của phân cấp không gì khác hơn là theo đuổi sự công bằng và hiệu quả, và mọi người cần tìm được sự cân bằng trong những ranh giới đó.
Tài chính kỹ thuật số mới hiện có cơ hội, đó là ngân hàng trung ương bắt đầu phát hành các loại tiền kỹ thuật số hợp pháp. Cái gọi là tài chính kỹ thuật số mới sẽ phục vụ các tổ chức kỹ thuật số và các tổ chức kinh tế, mô hình và hình thức kinh doanh mới. Các định dạng và tổ chức kinh doanh kinh tế mới này cần sử dụng các phương tiện kỹ thuật số để cung cấp dịch vụ. Nếu không, dùng một câu tục ngữ phương Tây sẽ là “phát minh lại bánh xe”. Tài chính truyền thống đã bao trùm các tổ chức kinh tế, mô hình, hình thức kinh doanh truyền thống, hơn nữa tài chính Internet có phạm vi bao phủ toàn diện hơn, tôi cảm thấy không cần thiết phải đầu tư thêm nguồn lực, sức lực để tái tạo lại một hệ thống mới để tiếp tục phục vụ những tổ chức này. tổ chức và hình thức kinh doanh. Phải có những nhu cầu, kịch bản, mô hình kinh doanh mới,… đòi hỏi các dịch vụ tài chính số thì tài chính số mới xuất hiện.
Như vậy tài chính mới phải là tài chính số mới, tài chính số mới phải có hình thức tổ chức mới. Hình thức tổ chức này khác với các tổ chức tài chính truyền thống. Nó phần lớn là sự tự tổ chức phân tán ngang hàng và các hợp đồng thông minh dựa trên blockchain đã thay thế nhiều hợp đồng trung gian tài chính. Khi các tổ chức tài chính truyền thống tham gia vào lĩnh vực tài chính kỹ thuật số mới, trước tiên họ phải tìm ra mô hình sinh tồn kỹ thuật số của riêng mình, tức là cách cung cấp các dịch vụ tài chính mới thông qua sản xuất kỹ thuật số và phục vụ các tổ chức kinh tế mới này. Điều này gây ra một số vấn đề đối với thế hệ kỹ thuật số và sản xuất kỹ thuật số của các tổ chức tài chính: Thế hệ kỹ thuật số là gì? Sản xuất kỹ thuật số là gì? Làm thế nào để tiến hành sản xuất kỹ thuật số và thế hệ kỹ thuật số?
Cá nhân tôi coi quá trình số hóa tổng thể về kinh tế và xã hội gồm ba giai đoạn. Giai đoạn đầu tiên là Số hóa song sinh kỹ thuật số mọi thứ trong thế giới vật chất và thế giới thực và tái tạo lại thế giới thực kỹ thuật số. Sinh đôi là bởi vì có một thế giới thực, một tồn tại thực, một tồn tại vật chất và sau đó là tồn tại kỹ thuật số. Hai cái này tương ứng một với một. Đây là giai đoạn đầu tiên của quá trình số hóa.
Giai đoạn thứ hai của kỹ thuật số được gọi là bản địa kỹ thuật số, ý nghĩa của nó là tạo ra một thế giới thực Không có kết quả hoặc thế giới kỹ thuật số mới. Người bản địa kỹ thuật số song song với thế giới thực, vật lý. Bản chất kỹ thuật số đã trở nên nổi bật trong những năm gần đây và đó là một xu hướng mới đáng để chúng ta chú ý. Ví dụ, vài tuần trước, Đại học Thanh Hoa đã chấp nhận con người ảo là sinh viên đại học năm thứ nhất. Đây là một con người ảo có tên Huazhibing được tạo ra bởi sự hợp tác ba bên giữa Viện nghiên cứu trí tuệ nhân tạo Zhiyuan Bắc Kinh, nhóm Zhipu AI và Công ty Xiaoice dựa trên Microsoft Xiaoice. Hiện cô đã đủ điều kiện để vào năm thứ nhất Đại học Thanh Hoa và có thể vẽ, viết thơ và tiểu thuyết. Đại học Thanh Hoa hy vọng rằng khi cô tốt nghiệp sau 4 năm nữa, cô sẽ thực sự đạt trình độ của một sinh viên tốt nghiệp Thanh Hoa. Đây là bản chất kỹ thuật số, việc tạo ra một thế giới kỹ thuật số từ đầu. Mọi thứ trong thế giới song song của người bản địa kỹ thuật số ngày càng trở nên mạnh mẽ hơn và chắc chắn chúng sẽ lần lượt ảnh hưởng đến thế giới thực của chúng ta.
Giai đoạn thứ ba được gọi là ảo và thực. Trong quá trình số hóa như vậy, nền kinh tế kỹ thuật số có một phạm vi rất rộng. Công nghệ chuỗi khối là “thanh thép”, “xi măng” cho các dịch vụ tài chính số phục vụ quá trình số hóa xã hội loài người và nền kinh tế, là cơ sở hạ tầng cần thiết trong quá trình số hóa các dịch vụ tài chính số mới.
Bản thân những thứ kỹ thuật số là vô hình và không thể tìm thấy. Chúng là một chuỗi số tồn tại trên Internet và rất dễ bị người khác sao chép hoặc lan truyền tại " chi phí bằng 0". Công nghệ chuỗi khối có thể cung cấp cho những thứ kỹ thuật số sự xác nhận về quyền sở hữu. Chỉ có công nghệ blockchain mới có thể mang lại sự độc đáo và chắc chắn cho những thứ kỹ thuật số, để mọi thứ trong thế giới kỹ thuật số đều có đặc tính vật lý và cảm giác chân thực tương tự như những vật dụng trong thế giới thực như “bàn” và “ghế”. Một biểu hiện của giá trị.
Từ bản sao kỹ thuật số đến bản địa kỹ thuật số, ảo và thực tế, chúng ta phải dựa vào blockchain để cung cấp cho những thứ vô hình Tính độc đáo vô hình và sự chắc chắn của vũ trụ kỹ thuật số. Nếu quyền sở hữu và tính duy nhất được đảm bảo, chúng ta có thể sử dụng những thứ này để trao đổi, giao dịch, thế chấp, vay và cho vay, và tài chính kỹ thuật số đã ra đời.
Trên đây là một số quan điểm cá nhân của tôi về tài chính kỹ thuật số. Tôi hoan nghênh những lời chỉ trích và sửa chữa của các bạn. Cảm ơn tất cả các bạn!
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan