




Phải mất bao nhiêu để phát hành một đồng tiền ổn định?
Nguồn hình ảnh: Lòng tham của con người
Từ các ngân hàng đầu tư Phố Wall đến các công ty công nghệ Vùng Vịnh, rồi đến các tập đoàn tài chính và nền tảng thanh toán châu Á, ngày càng nhiều công ty đang để mắt đến cùng một hoạt động kinh doanh – phát hành stablecoin.
Nhờ lợi thế kinh tế theo quy mô, các đơn vị phát hành stablecoin không có chi phí phát hành cận biên, điều mà họ coi là một cơ hội kinh doanh chênh lệch giá chắc chắn. Trong bối cảnh lãi suất toàn cầu hiện nay, mức chênh lệch lãi suất cực kỳ hấp dẫn. Các đơn vị phát hành stablecoin chỉ cần gửi tiền của người dùng vào trái phiếu kho bạc Mỹ ngắn hạn để kiếm hàng tỷ đô la mỗi năm từ mức chênh lệch lãi suất 4-5%.
Tether và Circle đã chứng minh con đường này hiệu quả, và khi luật về stablecoin dần được triển khai ở nhiều khu vực khác nhau, lộ trình tuân thủ đang trở nên rõ ràng hơn, thu hút ngày càng nhiều công ty háo hức thử sức, bao gồm cả những gã khổng lồ công nghệ tài chính như PayPal và Stripe đang nhanh chóng gia nhập thị trường. Chưa kể, stablecoin vốn có khả năng tích hợp với các phương thức thanh toán, thanh toán xuyên biên giới và thậm chí cả các kịch bản Web3, mang lại tiềm năng to lớn.
Stablecoin đã trở thành chiến trường cho các công ty tài chính toàn cầu.
Nhưng đó chính xác là vấn đề. Nhiều người chỉ nhìn thấy logic chênh lệch giá của stablecoin, vốn "có vẻ không có rủi ro", nhưng lại bỏ qua thực tế rằng đây là một ngành kinh doanh đòi hỏi nhiều vốn và rào cản gia nhập cao.
Một công ty phải tốn bao nhiêu chi phí để phát hành một loại stablecoin hợp pháp và tuân thủ pháp luật?
Bài viết này sẽ phân tích chi phí thực sự đằng sau một đồng tiền ổn định và cho bạn biết liệu hoạt động kinh doanh chênh lệch giá có vẻ dễ dàng này có đáng để thực hiện hay không.
Một số tài khoản đứng sau việc phát hành Stablecoin
Trong suy nghĩ của nhiều người, phát hành stablecoin chỉ đơn giản là phát hành một tài sản trên chuỗi, có vẻ như có rào cản gia nhập thấp xét về mặt kỹ thuật.
Tuy nhiên, việc ra mắt một stablecoin với danh tính thực sự tuân thủ và hướng đến người dùng toàn cầu đòi hỏi cấu trúc tổ chức và yêu cầu hệ thống phức tạp hơn nhiều so với những gì người ta có thể tưởng tượng. Việc này không chỉ liên quan đến giấy phép tài chính và kiểm toán, mà còn bao gồm các khoản đầu tư tài sản đáng kể trên nhiều phương diện, bao gồm lưu ký quỹ, quản lý dự trữ, bảo mật hệ thống và bảo trì liên tục.
Xét về chi phí và độ phức tạp, yêu cầu xây dựng tổng thể của nó không hề thấp hơn so với một ngân hàng cỡ vừa hoặc một nền tảng giao dịch tuân thủ.
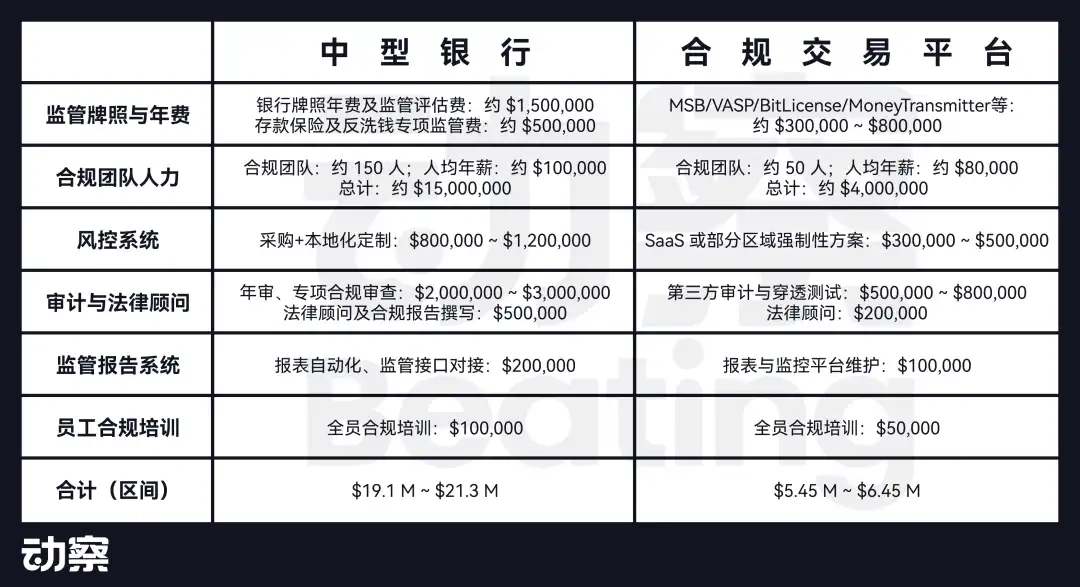
Rào cản đầu tiên đối với các đơn vị phát hành stablecoin là xây dựng hệ thống tuân thủ.
Họ thường phải đồng thời đáp ứng các yêu cầu pháp lý tại nhiều khu vực pháp lý và xin các giấy phép quan trọng, bao gồm US MSB, New York BitLicense, EU MiCA và Singapore VASP. Đằng sau những giấy phép này là các thông tin tài chính chi tiết, cơ chế chống rửa tiền, cũng như các nghĩa vụ giám sát và báo cáo tuân thủ liên tục.
So với các ngân hàng cỡ trung có khả năng thanh toán xuyên biên giới, các đơn vị phát hành stablecoin thường chi hàng chục triệu đô la mỗi năm cho chi phí tuân thủ và pháp lý chỉ để đáp ứng các điều kiện cơ bản nhất cho hoạt động xuyên biên giới.
Bên cạnh giấy phép, việc thiết lập hệ thống KYC/AML cũng là một yêu cầu bắt buộc. Các nhóm dự án thường cần thuê các nhà cung cấp dịch vụ, chuyên gia tư vấn tuân thủ và đội ngũ thuê ngoài giàu kinh nghiệm để liên tục vận hành một bộ cơ chế hoàn chỉnh, bao gồm thẩm định khách hàng, xác minh trên chuỗi và quản lý danh sách đen địa chỉ.
Trong môi trường quản lý ngày càng nghiêm ngặt như hiện nay, việc tiếp cận các thị trường lớn là điều gần như không thể nếu không thiết lập khả năng xác minh KYC và giao dịch mạnh mẽ.
Phân tích thị trường cho thấy tổng chi phí của HashKey để xin giấy phép VASP tại Hồng Kông lên tới 20 đến 50 triệu đô la Hồng Kông. Công ty cũng yêu cầu ít nhất hai Cán bộ Chịu trách nhiệm (RO) và phải hợp tác với ba công ty kế toán lớn, khiến chi phí cao hơn nhiều lần so với các ngành công nghiệp truyền thống.
Bên cạnh việc tuân thủ, quản lý dự trữ cũng là một chi phí quan trọng trong việc phát hành stablecoin, bao gồm hai phần chính: lưu ký quỹ và sắp xếp thanh khoản.
Nhìn bề ngoài, cấu trúc tài sản và nợ phải trả của stablecoin không phức tạp: người dùng gửi đô la Mỹ và đơn vị phát hành mua một lượng trái phiếu kho bạc Mỹ ngắn hạn tương đương.
Tuy nhiên, khi dự trữ vượt quá 1 tỷ đô la hoặc thậm chí 10 tỷ đô la, chi phí vận hành sẽ tăng nhanh chóng. Chỉ riêng phí lưu ký quỹ hàng năm đã có thể lên tới hàng chục triệu đô la; và việc giao dịch, thanh toán bù trừ và quản lý thanh khoản trái phiếu chính phủ không chỉ phát sinh thêm chi phí mà còn phụ thuộc rất nhiều vào sự hợp tác giữa các đội ngũ chuyên nghiệp và các tổ chức tài chính.
Quan trọng hơn, để đảm bảo người dùng có trải nghiệm "rút tiền tức thì", bên phát hành phải chuẩn bị đủ vị thế thanh khoản ngoài chuỗi để đối phó với các yêu cầu rút tiền lớn trong điều kiện thị trường khắc nghiệt.
Logic cấu hình này rất gần với cơ chế dự trữ rủi ro của các quỹ thị trường tiền tệ truyền thống hoặc các ngân hàng thanh toán bù trừ, và phức tạp hơn nhiều so với "khóa hợp đồng thông minh".
Để hỗ trợ kiến trúc này, các đơn vị phát hành cũng phải thiết lập các hệ thống kỹ thuật có tính ổn định cao và có thể kiểm toán, bao gồm các quy trình tài chính quan trọng trên chuỗi và ngoài chuỗi. Các hệ thống này thường bao gồm triển khai hợp đồng thông minh, đúc tiền đa chuỗi, cấu hình cầu nối xuyên chuỗi, cơ chế danh sách trắng ví, hệ thống thanh toán bù trừ, bảo trì nút, hệ thống bảo mật và kiểm soát rủi ro, và tích hợp API.
Các hệ thống này không chỉ hỗ trợ xử lý giao dịch quy mô lớn và giám sát dòng tiền mà còn phải có khả năng mở rộng để thích ứng với những thay đổi về quy định và mở rộng kinh doanh.
Không giống như "việc triển khai nhẹ nhàng" của các dự án DeFi thông thường, các hệ thống cơ bản của stablecoin về cơ bản đóng vai trò là "lớp thanh toán công khai", với chi phí kỹ thuật và vận hành luôn ở mức hàng triệu đô la.
Tuân thủ, dự trữ và hệ thống là ba khía cạnh cơ bản của việc phát hành stablecoin, cùng nhau quyết định liệu một dự án có thể đạt được sự phát triển bền vững lâu dài hay không.
Về bản chất, stablecoin không phải là một sản phẩm công cụ công nghệ mà là một cơ sở hạ tầng tài chính kết hợp giữa sự tin cậy, cấu trúc tuân thủ và khả năng thanh toán.
Chỉ những công ty thực sự sở hữu giấy phép tài chính xuyên biên giới, hệ thống thanh toán bù trừ cấp độ tổ chức, năng lực kỹ thuật trên chuỗi và ngoài chuỗi, cũng như kênh phân phối có thể kiểm soát mới có khả năng vận hành stablecoin như một năng lực cấp nền tảng.
Do đó, trước khi quyết định tham gia lĩnh vực này, các công ty cần xác định liệu họ có đủ năng lực để xây dựng một hệ thống stablecoin hoàn chỉnh hay không, bao gồm: Liệu họ có thể nhận được sự công nhận liên tục từ các cơ quan quản lý ở nhiều khu vực khác nhau hay không? Họ có hệ thống quỹ lưu ký riêng hoặc đáng tin cậy hay không? Họ có thể trực tiếp kiểm soát các nguồn lực kênh như ví và nền tảng giao dịch để thực sự kết nối đầu cuối lưu thông hay không?
Đây không phải là cơ hội khởi nghiệp có thể bắt đầu một cách dễ dàng mà là cuộc chiến khó khăn đòi hỏi mức vốn, hệ thống và khả năng dài hạn cao.
Họ đã phát hành một loại tiền ổn định, rồi sau đó thì sao?
Hoàn tất việc phát hành stablecoin chỉ là bước khởi đầu.
Các phê duyệt theo quy định, hệ thống kỹ thuật và cơ cấu lưu trữ chỉ là điều kiện tiên quyết để tham gia. Thách thức thực sự nằm ở việc đưa nó vào lưu thông.
Sức cạnh tranh cốt lõi của stablecoin nằm ở chỗ "liệu có ai sử dụng chúng hay không". Chỉ khi một stablecoin được các nền tảng giao dịch hỗ trợ, tích hợp vào ví, được các cổng thanh toán và đơn vị chấp nhận thanh toán truy cập, và cuối cùng được người dùng sử dụng, thì nó mới được coi là thực sự đạt được lưu thông. Và trên con đường này, chi phí phân phối cao đang chờ đợi chúng.
Trong sơ đồ chuỗi ngành công nghiệp stablecoin do Beating phối hợp với nhà cung cấp dịch vụ tự lưu ký tài sản kỹ thuật số Saferon công bố, việc phát hành stablecoin chỉ là điểm khởi đầu của toàn bộ chuỗi. Để stablecoin lưu thông, cần phải tập trung vào giai đoạn trung gian và hạ nguồn.
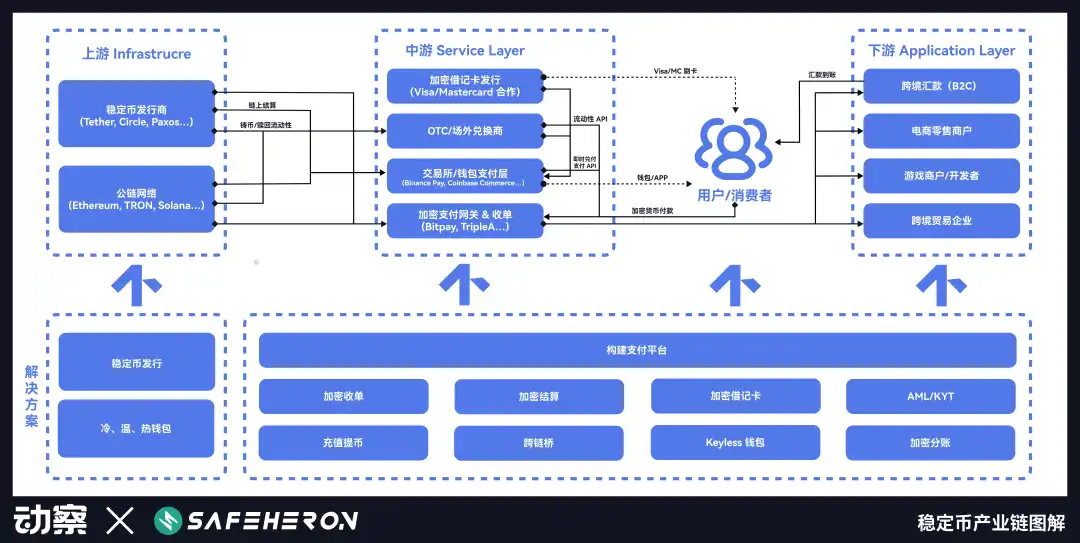
Lấy USDT, USDC và PYUSD làm ví dụ, có thể quan sát rõ ràng ba chiến lược lưu thông khác biệt:
• USDT ban đầu dựa vào các kịch bản thang độ xám để xây dựng hiệu ứng mạng không thể sao chép và với lợi thế là người đi đầu, nó nhanh chóng chiếm được vị trí tiêu chuẩn của thị trường.
USDC chủ yếu mở rộng thông qua quan hệ đối tác kênh trong khuôn khổ tuân thủ, dựa vào các nền tảng như Coinbase.
Ngay cả với sự hỗ trợ của PayPal, PYUSD vẫn dựa vào các ưu đãi để thúc đẩy TVL và liên tục gặp khó khăn trong việc thâm nhập vào các trường hợp sử dụng thực tế.
Mặc dù con đường của chúng khác nhau, nhưng tất cả đều cho thấy một sự thật chung: sự cạnh tranh giữa các stablecoin không nằm ở việc phát hành, mà là ở lưu thông. Chìa khóa thành công hay thất bại nằm ở việc họ có khả năng xây dựng mạng lưới phân phối hay không.
1. Cấu trúc người đi trước không thể sao chép của USDT
Sự ra đời của USDT bắt nguồn từ những khó khăn thực sự mà các nền tảng giao dịch tiền điện tử phải đối mặt vào thời điểm đó.
Năm 2014, Bitfinex, một sàn giao dịch tiền điện tử có trụ sở tại Hồng Kông, đã nhanh chóng mở rộng ra toàn cầu. Các nhà giao dịch muốn giao dịch bằng đô la Mỹ, nhưng nền tảng này lại thiếu một kênh ổn định để nạp đô la Mỹ.
Các hệ thống ngân hàng xuyên biên giới không thân thiện với tiền điện tử, khiến dòng tiền khó lưu thông giữa Trung Quốc, Hồng Kông và Đài Loan. Tài khoản thường xuyên bị đóng, và các nhà giao dịch có thể phải đối mặt với tình trạng thiếu vốn bất cứ lúc nào.
Trong bối cảnh đó, Tether đã ra đời. Ban đầu, nó hoạt động trên giao thức Omni của Bitcoin, với logic đơn giản và dễ hiểu: người dùng chuyển đô la Mỹ vào tài khoản ngân hàng của Tether, và sau đó Tether phát hành một lượng USDT tương đương trên chuỗi.
Cơ chế này bỏ qua hệ thống thanh toán bù trừ ngân hàng truyền thống, cho phép "đô la" lưu thông 24 giờ một ngày mà không có biên giới lần đầu tiên.
Bitfinex là nút phân phối chính đầu tiên của Tether, và quan trọng hơn, cả hai đều được vận hành bởi cùng một nhóm người. Cấu trúc đan xen chặt chẽ này cho phép USDT nhanh chóng đạt được tính thanh khoản và các trường hợp sử dụng trong giai đoạn đầu. Ngược lại, Tether cung cấp cho Bitfinex một kênh USD tuy không rõ ràng về mặt tuân thủ nhưng lại cực kỳ hiệu quả. Họ đã thông đồng, có thông tin đối xứng và cùng chung lợi ích.
Về mặt kỹ thuật, Tether không phức tạp, nhưng nó đã giải quyết được vấn đề nan giải về dòng tiền vào và ra của các nhà giao dịch tiền điện tử, đây chính là chìa khóa thành công ban đầu trong việc thu hút sự chú ý của người dùng.
Năm 2015, sự biến động gia tăng trên thị trường vốn đã nhanh chóng khuếch đại sức hấp dẫn của USDT. Một lượng lớn người dùng bên ngoài khu vực đô la Mỹ bắt đầu tìm kiếm các lựa chọn thay thế cho đồng đô la để tránh kiểm soát vốn, và Tether đã cung cấp cho họ giải pháp "đô la kỹ thuật số" không yêu cầu mở tài khoản, không cần KYC và chỉ cần kết nối internet.
Đối với nhiều người dùng, USDT không chỉ là một công cụ mà còn là phương tiện phòng ngừa rủi ro.
Cơn sốt ICO năm 2017 là thời điểm then chốt để Tether hoàn thành Product Fund Fit (PMF). Sau khi ra mắt mạng chính Ethereum, các dự án ERC-20 bùng nổ, và các nền tảng giao dịch chuyển sang các cặp giao dịch tài sản tiền điện tử. USDT nhanh chóng trở thành "đồng tiền thay thế đô la" trên thị trường altcoin. Bằng cách sử dụng USDT, các nhà giao dịch có thể tự do chuyển đổi giữa các nền tảng như Binance và Poloniex để hoàn tất giao dịch mà không cần chuyển tiền nhiều lần.
Điều thú vị là Tether chưa bao giờ chủ động chi tiền cho hoạt động quảng cáo.
Không giống như hầu hết các loại tiền ổn định sử dụng trợ cấp để mở rộng thị phần trong giai đoạn đầu, Tether chưa bao giờ chủ động trợ cấp cho các nền tảng giao dịch hoặc người dùng sử dụng dịch vụ của mình.
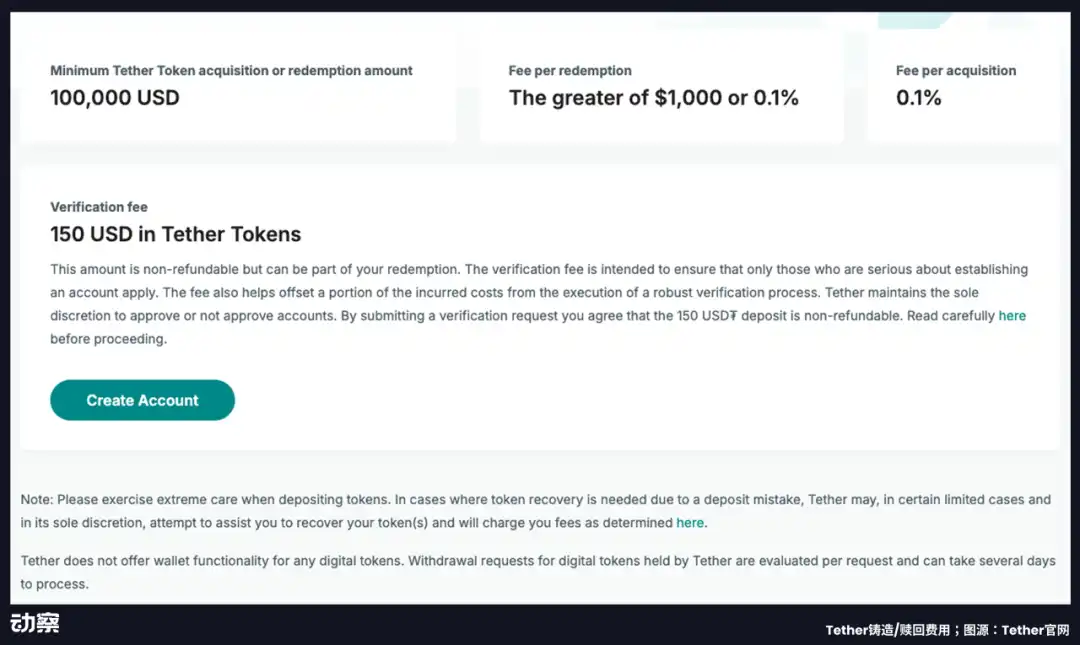
Ngược lại, Tether tính phí 0,1% cho mỗi lần đúc và đổi, với ngưỡng đổi tối thiểu là 100.000 đô la và phí xác minh bổ sung là 150 USDT.
Đối với các tổ chức muốn truy cập trực tiếp vào hệ thống, cơ chế phí này gần như là một chiến lược "tiếp thị ngược". Vấn đề không phải là bán sản phẩm, mà là thiết lập một tiêu chuẩn. Các mạng lưới giao dịch tiền điện tử đã được xây dựng xung quanh USDT, và bất kỳ bên nào muốn tham gia mạng lưới này đều phải tuân thủ theo nó.
Kể từ năm 2019, USDT gần như đã trở thành đồng nghĩa với "đô la Mỹ trên chuỗi". Bất chấp sự giám sát liên tục của cơ quan quản lý, sự chất vấn của giới truyền thông và những tranh cãi về dự trữ, thị phần và nguồn cung lưu hành của USDT vẫn tiếp tục tăng.
Đến năm 2023, USDT đã trở thành đồng tiền ổn định được sử dụng rộng rãi nhất tại các thị trường ngoài Hoa Kỳ, đặc biệt là ở Nam Bán Cầu. Đặc biệt tại các khu vực có lạm phát cao như Argentina, Nigeria, Thổ Nhĩ Kỳ và Ukraine, USDT được sử dụng để thanh toán lương, chuyển tiền quốc tế, và thậm chí thay thế các loại tiền tệ địa phương.
Điểm mạnh thực sự của Tether chưa bao giờ nằm ở tính minh bạch của mã nguồn hay tài sản, mà nằm ở các con đường tin cậy và mạng lưới phân phối mà họ đã xây dựng từ những ngày đầu của cộng đồng giao dịch tiền điện tử nói tiếng Trung. Mạng lưới này, khởi đầu từ Hồng Kông và lấy Trung Quốc làm bàn đạp, đã dần dần mở rộng ra toàn bộ thế giới ngoài phương Tây.
"Lợi thế đi đầu" này có nghĩa là Tether không còn cần phải chứng minh danh tính của mình với người dùng nữa; thay vào đó, thị trường phải thích ứng với hệ thống phân phối đã được thiết lập.
2. Tại sao Circle lại tin tưởng vào Coinbase?
Không giống như Tether, phát triển tự nhiên trong môi trường không rõ ràng, USDC được thiết kế ngay từ đầu như một sản phẩm tài chính được chuẩn hóa và thể chế hóa.
Năm 2018, Circle và Coinbase đã cùng nhau ra mắt USDC, với mục tiêu tạo ra một hệ thống "đô la trên chuỗi" cho các tổ chức và người dùng chính thống trong một khuôn khổ tuân thủ và có thể kiểm soát được. Để đảm bảo tính trung lập về quản trị và hợp tác kỹ thuật, hai bên mỗi bên nắm giữ 50% cổ phần và thành lập một liên doanh có tên là Center, chịu trách nhiệm quản trị, phát hành và vận hành USDC.
Tuy nhiên, mô hình liên doanh quản lý này không thể giải quyết được vấn đề cốt lõi – làm sao USDC có thể thực sự lưu hành?
...
Đọc toàn bộ bài viết trên Tài khoản chính thức của Beating WeChat.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
