Messari: Nắm giữ sáu hệ sinh thái EVM lớn, ai có thể bứt phá?
Tiêu đề gốc: " Messari: Xem xét sáu hệ sinh thái EVM lớn, ai là người chiến thắng lớn nhất trong sự lan tỏa của người dùng ETH? 》
Tác giả gốc: Messari - Ally Zach
Bản tổng hợp gốc: BlockTurbo
2022 là năm mà các câu chuyện của Lớp 2 nóng lên trên diện rộng, thay thế cho bối cảnh có tính cạnh tranh cao của Lớp 1. Arbitrum và Optimism đã thu hút hàng trăm nghìn người dùng trung thành và tạo ra một hệ sinh thái DeFi thịnh vượng. Khi mỗi chuỗi này cố gắng tạo ra vị trí thích hợp của riêng mình trong bối cảnh tiền điện tử rộng lớn hơn, họ có thể tạo ra một thử nghiệm có thể được sử dụng để xác định chiến lược thu hút người dùng nào hiệu quả nhất.
Sự trỗi dậy của hệ sinh thái L2
Do nhiều sự kiện thiên nga đen xảy ra, tất cả các hệ sinh thái chuỗi công cộng lớn đều phải chịu những thất bại lớn vào năm 2022, đồng thời toàn bộ hoạt động và cơ sở người dùng của toàn ngành đều sụt giảm. Tuy nhiên, vào nửa cuối năm 2022, với sự sụp đổ của FTX, người dùng bắt đầu quay trở lại chuỗi EVM. Hôm nay, chúng ta sẽ chủ yếu phân tích sáu chuỗi EVM chính: ETH, BNB, Polygon, Arbitrum, Avalanche và Optimism.
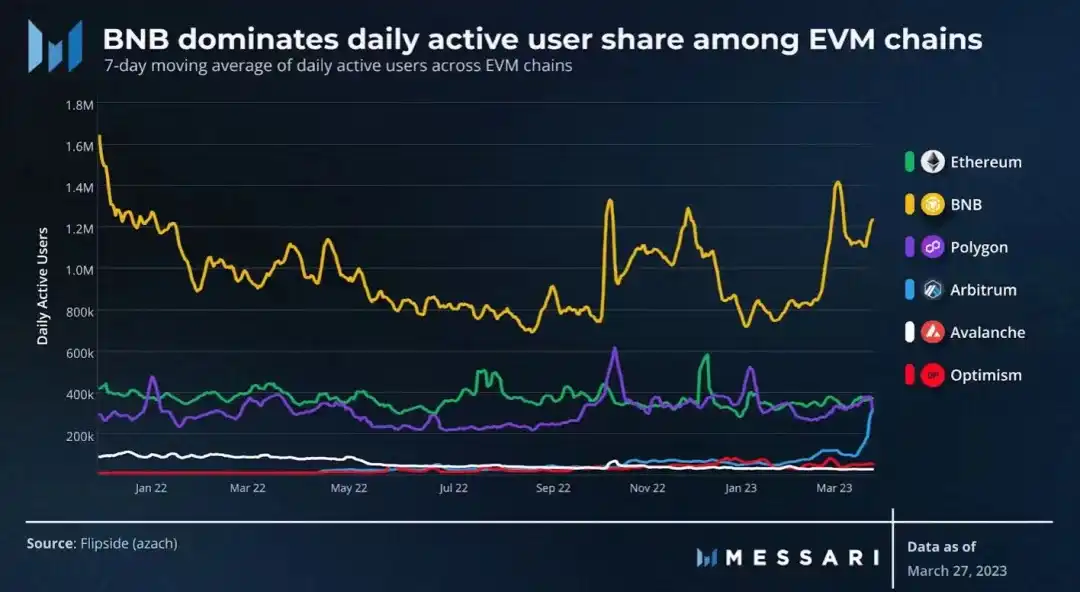
Ethereum và BNB có hai cơ sở người dùng tiền điện tử lớn nhất, với lần lượt là 226 triệu và 274 triệu người dùng tích lũy. Tốc độ tăng trưởng trung bình hàng tháng của BNB Chain trong 12 tháng qua là 6%, nhưng tỷ lệ chấp nhận người dùng mới của Ethereum giảm trung bình 5%.
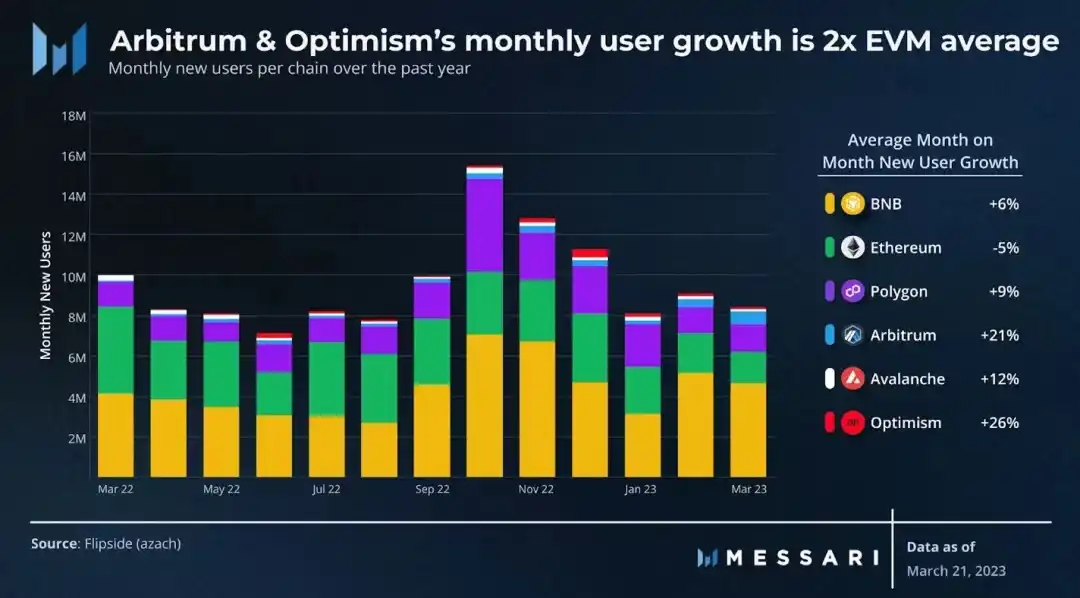
Một phần lý do khiến tốc độ tăng trưởng người dùng trì trệ của Ethereum là do sự phổ biến của các giải pháp mở rộng quy mô L2 Arbitrum và Optimism. Trong 12 tháng qua, số địa chỉ hoạt động trong cả hai hệ sinh thái đã tăng gần 5 lần, nhờ mức tăng trưởng người dùng 20% so với tháng trước. Ngoài ra, hai hệ sinh thái này giữ chân nhiều người dùng hơn bất kỳ hệ sinh thái nào khác, với tỷ lệ giữ chân trong 12 tháng là 30-40%, so với mức trung bình của ngành là dưới 20%.
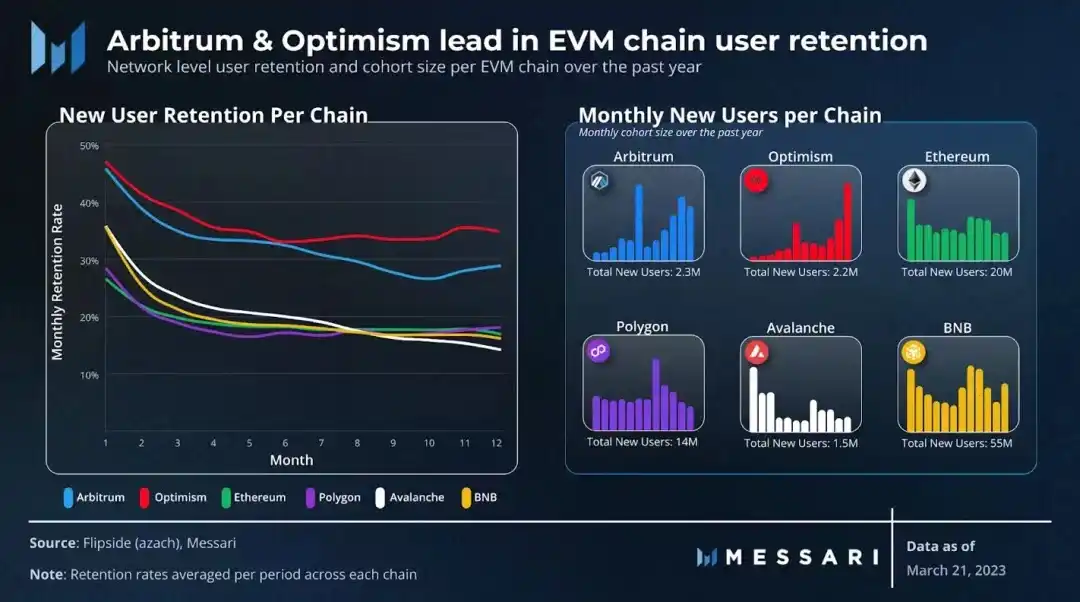
Trong khi số lượng nhóm người dùng của hệ thống chuỗi EVM trưởng thành thường giảm dần theo thời gian thì Arbitrum và Optimism lại tăng đều đặn. Quy mô nhóm người dùng lớn nhất đã xảy ra trong những tháng gần đây, cho thấy cả hai mạng đều có khả năng tiếp tục phát triển - đặc biệt nếu tỷ lệ giữ chân vẫn giữ nguyên.
Trong khi hoạt động mạng L2 tăng lên gần đây, các L1 thay thế vẫn phù hợp do khả năng thu hút và giữ chân người dùng thành thạo. Trong lịch sử, một số dự án đã phát hiện ra rằng việc tập trung vào các ngành thích hợp có thể là một chiến lược dài hạn có lợi nhuận và khả thi. Thông thường, các mạng xây dựng hệ sinh thái ngành mạnh nhất sẽ có tỷ lệ giữ chân cao hơn.
Tuy nhiên, việc tìm kiếm một thị trường ngách không đảm bảo thành công lâu dài vì lòng trung thành của người dùng có thể không thể đoán trước được. Khi các ứng dụng được phân nhánh và triển khai lại trên các chuỗi, người dùng sẽ chuyển đi mà không do dự. Ngoài ra, một số câu chuyện về tiền điện tử có thể trở thành mốt nhất thời, với giá trị đầu tư biến mất chỉ sau một đêm khi sở thích thay đổi.
Trong kỷ nguyên của hệ sinh thái L2, điều quan trọng là phải xác định hệ sinh thái blockchain cụ thể nào thể hiện mô hình thu hút và giữ chân người dùng thành công và hệ sinh thái nào áp dụng chiến lược Không hiệu quả. Để đánh giá thêm tính bền vững của từng chuỗi EVM, cần đánh giá tác động của các chiến lược này đối với việc tham gia giữ chân ở các cấp độ miền khác nhau.
Các dấu vết khác nhau
Khi nói đến các giao dịch trên chuỗi, hầu hết có thể được chia thành bốn loại chính:
Giao dịch DEX
Giao dịch phái sinh
Cho vay
NFT
Tất cả sáu chuỗi EVM được đề cập ở trên đều có mức độ hiện diện nhất định trong từng lĩnh vực này. Ngoài việc xem xét số lượng người dùng và giao dịch thuần túy, chúng tôi cũng có thể hiểu sâu hơn về tình trạng của các khu vực khác nhau trên mỗi chuỗi bằng cách xem xét việc tiếp nhận và giữ chân người dùng mới theo thời gian.
DEX
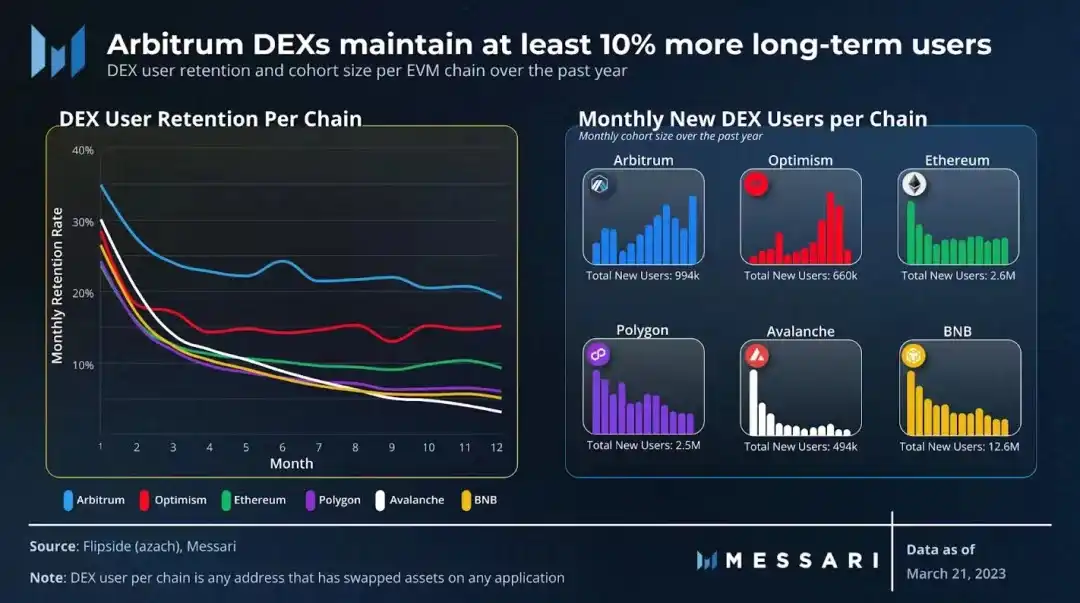
Trong năm qua, lần ra mắt đầu tiên của DEX dành cho các chuỗi EVM trưởng thành như Ethereum, Polygon, Avalanche và Binance Smart Chuỗi Cơ sở người dùng đã giảm. Một phần lý do giảm giá có thể là do xảy ra nhiều sự kiện thiên nga đen và dẫn đến mất niềm tin vào hệ sinh thái tiền điện tử. Ngoài ra, sự cạnh tranh từ hệ sinh thái DeFi mới nổi trên Arbitrum và Optimism có thể đã lấy đi thị phần người dùng khỏi chuỗi cơ bản.
Trong số các chuỗi EVM trưởng thành này, tỷ lệ giữ chân người dùng lâu dài của Ethereum có xu hướng cao hơn ~5% chủ yếu do tính thanh khoản sâu hơn trên DEX gốc của nó. Ví dụ: Uniswap đã được triển khai trên hầu hết các chuỗi EVM khác và đã được phân nhánh nhiều lần hơn bất kỳ ứng dụng nào khác, tạo ra SushiSwap, Trader Joe và PancakeSwap. Mặc dù DEX hàng đầu của nó đang được triển khai trên các chuỗi khác và được phân nhánh, Ethereum đã tạo dựng đủ niềm tin với cộng đồng của mình để tiếp tục thu hút nhiều thanh khoản và khối lượng giao dịch hơn so với các đồng nghiệp của nó.
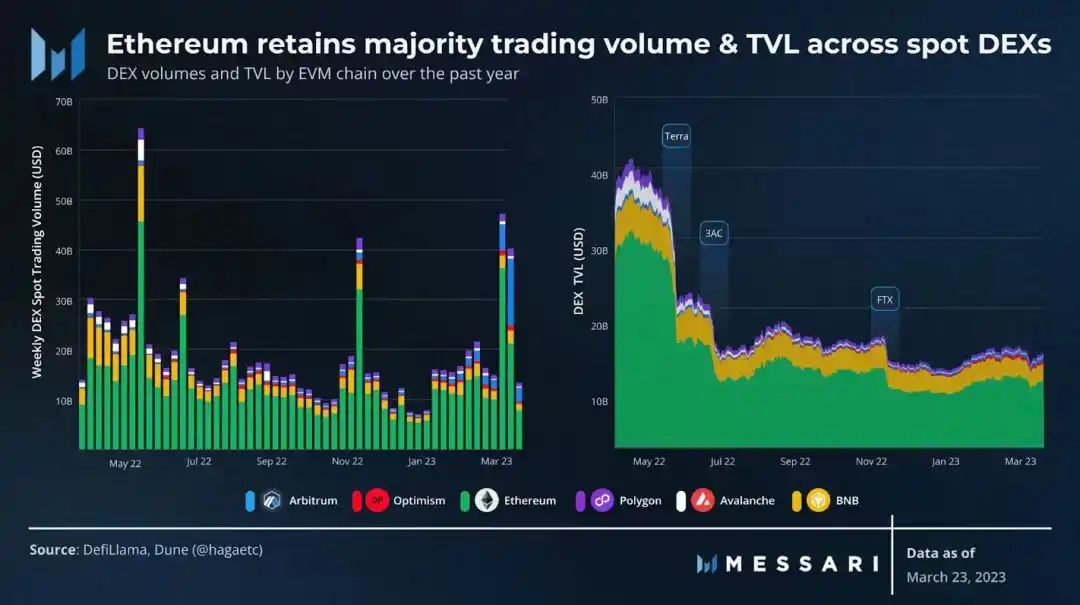
Thành công của Ethereum phần lớn đến từ hệ sinh thái DeFi mạnh mẽ. Nó có một số ứng dụng được sử dụng rộng rãi nhất để giao dịch, cho vay, đặt cọc và khai thác thanh khoản. Nhiều token và stablecoin tương ứng của các ứng dụng này tạo thành một số nhóm thanh khoản sâu nhất - không chỉ trên các ứng dụng gốc Ethereum mà còn trong môi trường tiền điện tử lớn hơn.
Về cơ bản, DEX dựa vào hệ sinh thái xung quanh để tạo ra tài sản đáp ứng nhu cầu giao dịch; nó cũng dựa vào các hệ sinh thái đã được thiết lập như Ethereum, mà các dự án mới chất lượng sẽ ưu tiên Ethereum trên các hệ sinh thái mới nổi khác.
Arbitrum và Optimism có tỷ lệ giữ chân người dùng lâu dài trên mức trung bình so với các đối thủ cạnh tranh. Thành công của họ có thể nhờ vào hệ sinh thái DeFi đang mở rộng nhanh chóng và các chiến dịch khuyến khích tập trung vào DeFi. Trong trường hợp của Arbitrum, các nhóm DEX hoạt động mạnh nhất (một cách chóng mặt) đến từ các nền tảng giao dịch phái sinh hàng đầu GMX và Gains Network. Mặt khác, nhóm khai thác hàng đầu của Optimism đã không thể chống chọi được với hầu hết các tài sản không phải là tài sản bản địa sau khi kết thúc chương trình phần thưởng Nhiệm vụ Lạc quan.
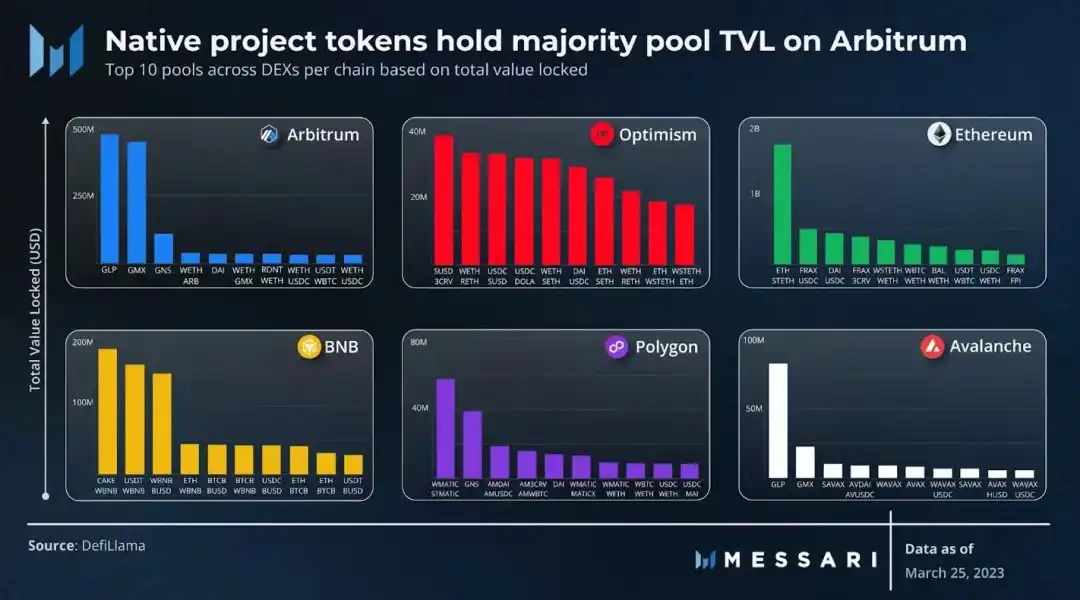
Việc phân phối các nhóm khai thác DEX hàng đầu của Arbitrum có thể chỉ ra rằng hệ sinh thái DeFi mới nổi của nó tương tự như sự phát triển của Ethereum, trong đó người dùng tích cực tham gia vào việc sử dụng mã thông báo gốc trong toàn bộ hệ sinh thái, đây là một dấu hiệu mạnh mẽ cho thấy xu hướng gần đây hoạt động sẽ tiếp tục.
Đối với Arbitrum và Optimism, quy mô nhóm lớn nhất của họ cũng mới xuất hiện gần đây. Nếu họ có thể duy trì tỷ lệ giữ chân trên mức trung bình trong vài tháng nữa, họ có thể đạt được mức tăng trưởng đáng kể hơn nữa. Tuy nhiên, như được thể hiện qua xu hướng giảm của từng chuỗi ở trên, có thể khó duy trì tỷ lệ giữ chân này. Để tiếp tục phát triển, mỗi chuỗi cần thiết lập một vị trí thích hợp trong hệ sinh thái DeFi toàn cầu và tiếp tục khởi động các dự án gốc mới.
Giao dịch phái sinh
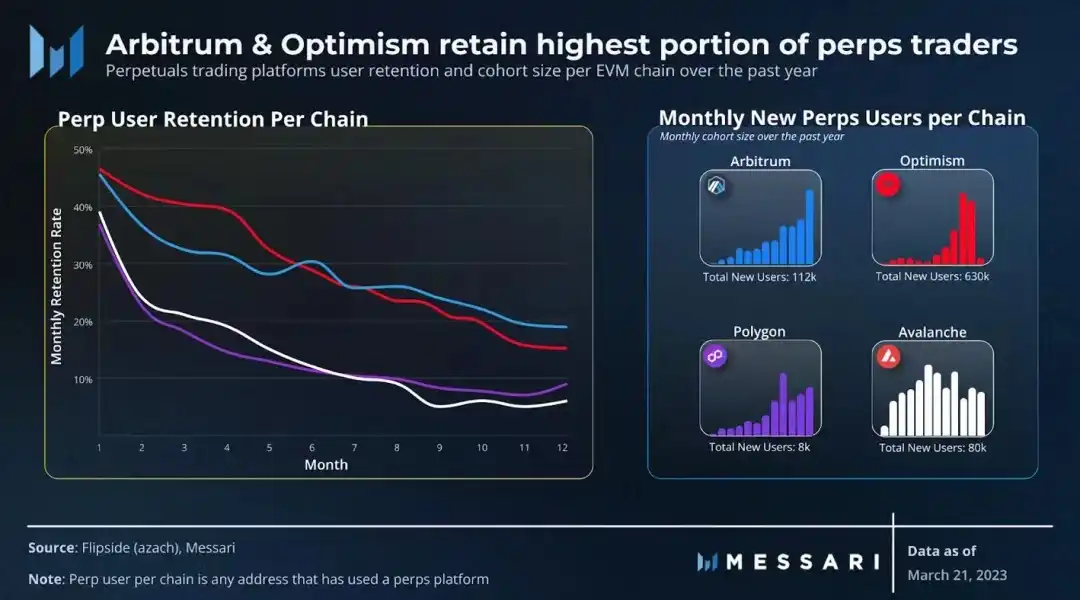
Do tính chất giao dịch tần suất cao, DEX phái sinh phát triển mạnh trên các mạng tốn ít gas. Trong số các chuỗi EVM, Arbitrum và Optimism chiếm phần lớn thị phần giao dịch, mặc dù Polygon và Avalanche đã tham gia lĩnh vực này trước họ rất lâu. L2 hiện có tỷ lệ giữ chân người dùng dài hạn trung bình cao hơn 10% trên nền tảng phái sinh của mình và đang nhanh chóng phát triển cơ sở người dùng mới.
Trong chiến dịch sứ mệnh của Optimism, các nền tảng giao dịch vĩnh viễn bản địa như Perpetual Protocol, Kwenta và Pika đã nhanh chóng tích lũy được số lượng giao dịch vĩnh viễn. Tuy nhiên, ngay sau khi chiến dịch kết thúc, hầu hết người giao dịch trên các nền tảng khuyến khích này đều biến mất hoàn toàn. Để Optimism nắm bắt được phần khối lượng giao dịch vĩnh viễn một cách hữu cơ, nó sẽ phải dựa vào các mô hình và thị trường độc đáo, chẳng hạn như sản phẩm giao dịch vĩnh viễn mới của Synthetix (Kwenta).
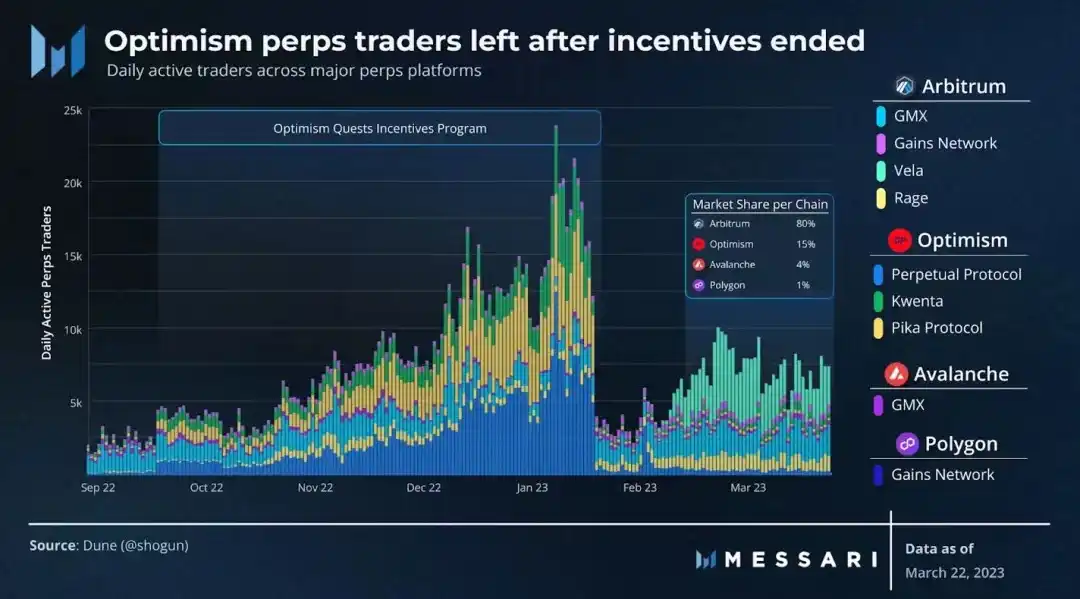
Arbitrum đã duy trì mức tăng trưởng người dùng tự nhiên ổn định và được cho là cao hơn trong năm qua so với Optimism. Mỗi khi một nền tảng phái sinh được thêm vào, số lượng người dùng mới của nó sẽ tăng lên. Sau khi sự kiện sứ mệnh của Optimism kết thúc, Arbitrum đã thống trị khoảng 80% số nhà giao dịch phái sinh trên chuỗi EVM. GMX bắt đầu đạt được sức hút với tư cách là một nền tảng giao dịch phái sinh duy nhất trên Arbitrum, nhưng hệ sinh thái chỉ thành công khi có sự cạnh tranh xuất hiện. Vì các nhà giao dịch phái sinh đã sử dụng Arbitrum nên sẽ có rất ít trở ngại trong việc chuyển đổi giữa các nền tảng tương tự, tạo ra một hình thức cạnh tranh lành mạnh.
Với suy nghĩ này, điểm khác biệt chính giữa các hệ sinh thái DeFi mới nổi có thể là bối cảnh cạnh tranh đa dạng, vừa có thể kết hợp được trong hệ sinh thái lớn hơn vừa có thể được áp dụng rộng rãi. Ví dụ: các nền tảng phái sinh như Gains và GMX lần lượt tồn tại trên Polygon và Avalanche. Tuy nhiên, phải đến cơn sốt gần đây với Arbitrum và Optimism, họ mới có được sức hút đáng kể. Ngoài ra, khi Mã thông báo thanh khoản (GLP) của GMX được chấp nhận làm tài sản thế chấp trên hệ sinh thái Arbitrum, nó sẽ nâng cao tiện ích trong việc cung cấp thanh khoản và cho phép GMX thu hút nhóm nhà giao dịch lớn hơn.
Khi các chuỗi mới nổi này tiếp tục phát triển, họ nên tìm cách thiết lập các phân khúc bền vững trong hệ sinh thái DeFi lớn hơn để phát triển khả năng giữ chân người dùng lâu dài và nguồn thu nhập liên tục.
Cho vay
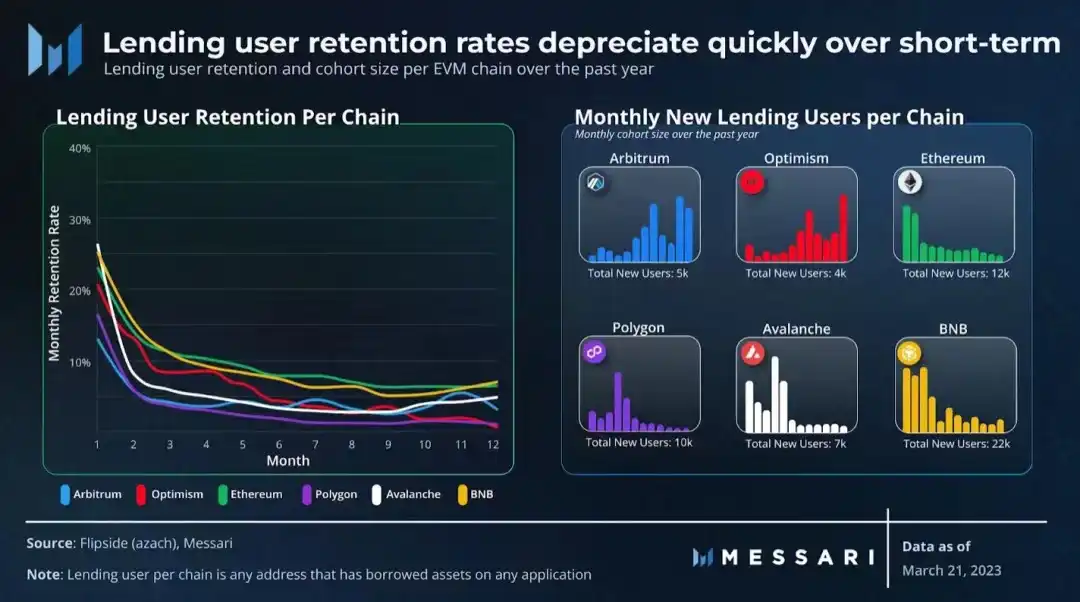
Trên tất cả các chuỗi EVM, tỷ lệ giữ chân người dùng cho vay giảm mạnh trong vòng 1-3 tháng, không giống như các lĩnh vực khác. so sánh, tỷ lệ giữ chân dài hạn đối với người dùng cho vay thường thấp hơn. Nói chung, tần suất người dùng vay tài sản không giống với tần suất họ giao dịch; ngược lại, hoạt động cho vay có liên quan đến biến động thị trường cao. Người dùng tìm kiếm đòn bẩy khi nó phù hợp với họ và thường không muốn giữ tài sản lâu dài.
Các nền tảng cho vay chuỗi chéo đã chứng kiến sự sụt giảm về số lượng người dùng mới, điều này một phần có thể là do sự gia tăng của các hình thức đòn bẩy thay thế. Ví dụ: khi các công cụ phái sinh trở nên phổ biến hơn trên các chuỗi như Arbitrum và Optimism, người dùng có thể giao dịch thường xuyên hơn bằng cách sử dụng đòn bẩy cao. Trên thực tế, trong năm qua, đã có mối tương quan nghịch giữa khối lượng giao dịch phái sinh và người vay trên nền tảng cho vay.
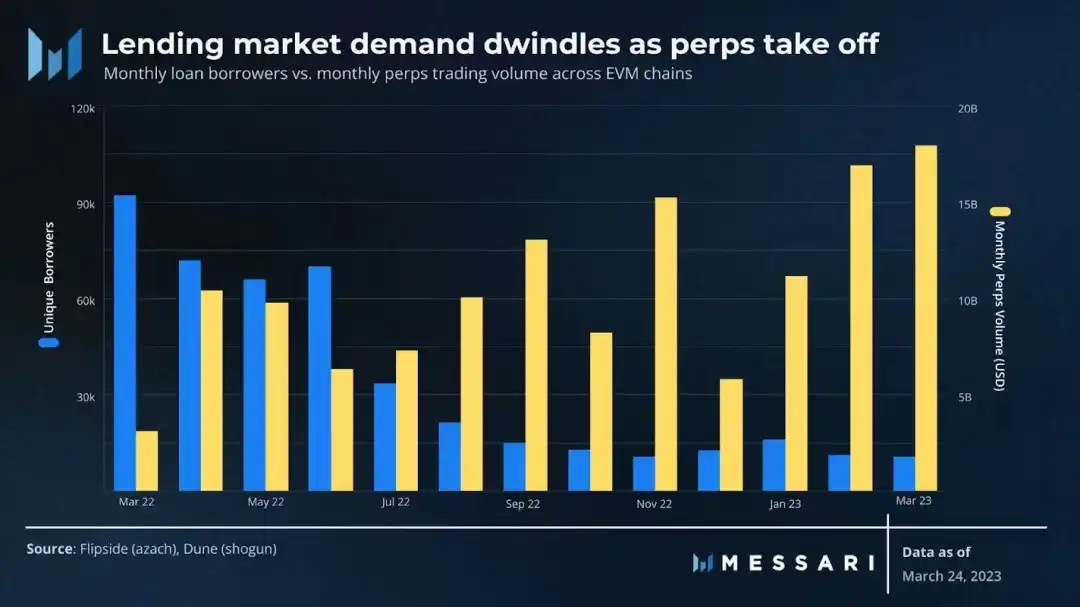
Có vẻ như các công cụ phái sinh là ở đây để duy trì sự phát triển, đặc biệt là với hoạt động gần đây của họ trên L2. Ứng dụng cho vay cần những cách sáng tạo để thu hút người dùng nhằm duy trì tính cạnh tranh. Trong lịch sử, phần lớn nhu cầu vay trên các chuỗi trưởng thành đã được thế chấp bằng token gốc của chuỗi đó. Đối với các thị trường mới nổi, token gốc cần phải trải qua các giai đoạn siêu tích lũy và bán tháo để trưởng thành trước khi việc áp dụng cho vay hàng loạt có thể xảy ra. Sau khi bụi lắng xuống trong quá trình ra mắt mã thông báo tương ứng, thị trường cho Arbitrum và Optimism có thể bắt đầu được áp dụng nhanh hơn trong những tháng tới.
Hoạt động cho vay ở các thị trường trưởng thành sẽ khởi sắc khi thị trường chuyển từ giai đoạn hoạt động đi ngang ổn định. Ngoài ra, những đổi mới ứng dụng mới và mở rộng hơn nữa việc phát hành trái phiếu và tài sản thế chấp có thể tiếp thêm năng lượng vào thị trường tương ứng của chúng.
NFT
Mặc dù tổng thể các giao dịch NFT có xu hướng giảm ổn định kể từ cơn sốt NFT vào năm 2021, nhưng thị trường giá xuống đã tạo ra một làn sóng đổi mới. Nó mang lại cơ chế thị trường mới và thậm chí mở rộng các trường hợp sử dụng NFT ngoài hình ảnh tĩnh. Phương tiện truyền thông xã hội phi tập trung, nhận dạng trên chuỗi và các hình thức tài sản trong trò chơi mới đã xuất hiện trong năm qua, tạo ra giá trị trên các chuỗi khác nhau.
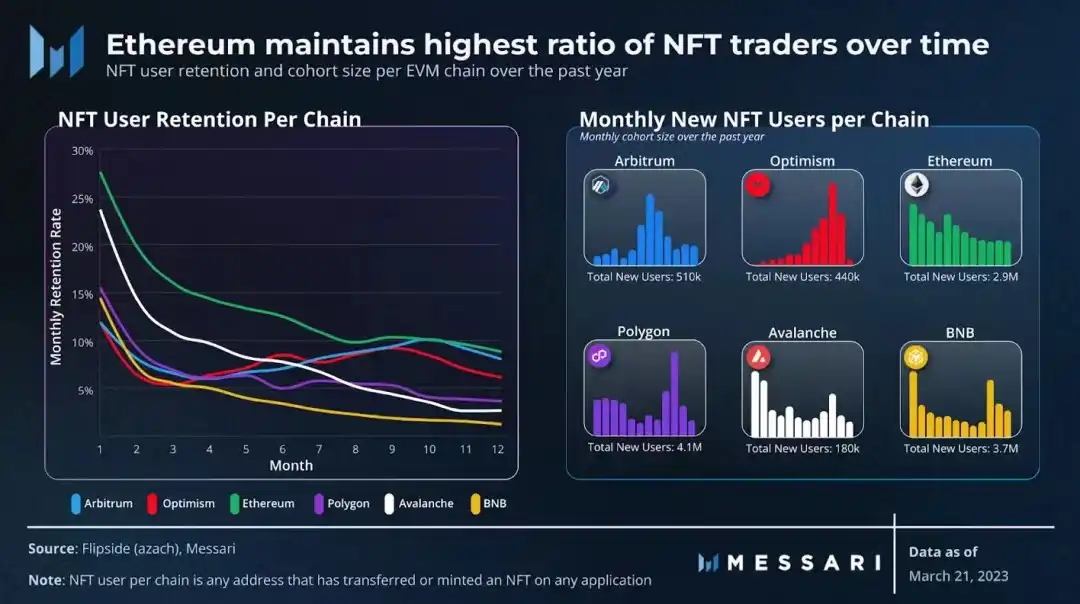
Ethereum là ngôi nhà của một số dòng NFT blue-chip lan truyền. Đây cũng là chuỗi ban đầu dành cho các thị trường NFT hàng đầu như OpenSea và Blur, cả hai đều đã dẫn đến mức độ chấp nhận lâu dài của người dùng cao hơn.
PFP và thị trường
Mặc dù Ethereum Không phải chuỗi đầu tiên hỗ trợ NFT, nhưng nó tổ chức chu kỳ bùng nổ NFT bắt đầu từ năm 2021.
Các cổ phiếu blue-chip Ethereum như CryptoPunks, BAYC và Pudgy Penguins đã tạo dựng được giá trị cao trong không gian tiền điện tử, rất có thể là do chúng đang ở giai đoạn đầu, ẩn giấu. địa vị xã hội của Ham và tính lan truyền tràn lan. Bộ sưu tập NFT blue-chip chiếm khoảng một nửa tổng khối lượng giao dịch trên thị trường NFT hàng đầu của Ethereum, dẫn đến khối lượng giao dịch toàn cầu tương đối cao cho các chuỗi khác.
Ngoài ra, Ethereum có số lượng nhà giao dịch NFT bán lẻ nhiều gấp 10 lần so với đối thủ cạnh tranh lớn thứ hai, Polygon. Nói chung, các bộ sưu tập blue-chip này khiến người dùng quay trở lại Ethereum mặc dù phí gas tương đối cao, dẫn đến tỷ lệ giữ chân người dùng lâu dài cao.
Nhìn vào toàn bộ giao dịch trên thị trường NFT, các thị trường Ethereum như Blur và OpenSea dẫn đầu chuỗi EVM với khối lượng giao dịch gần gấp 100 lần. Người mới tham gia Blur đã chiếm được thị phần của các nhà giao dịch Ethereum NFT, giữ lại 62% tổng doanh số của chuỗi. Thành công của nó phần lớn là nhờ các tính năng giao dịch tiên tiến mới và cơ chế airdrop đang diễn ra. Ngoài ra, tỷ lệ giữ chân người dùng của Blur trung bình cao hơn 15% so với đối thủ cạnh tranh cốt lõi OpenSea, có thể là do phí giao dịch và airdrop thấp nhất.
Mặc dù Ethereum đã tìm được thị trường thích hợp cho các đồ sưu tầm có giá trị cao, nhưng các chuỗi có phí gas tổng thể thấp hơn như Polygon, Avalanche và BNB lại thấp -value Ngôi nhà sưu tầm NFT. Sẽ hiệu quả hơn đối với các nhà giao dịch khi lật NFT khi giá gas thấp hơn nhiều so với giá trị tài sản thực tế.
Arbitrum đã bắt đầu theo kịp các chuỗi lâu đời hơn này, với phần lớn hoạt động của nó đến từ thị trường trò chơi Treasure Trove. Mặt khác, sự lạc quan vẫn chưa thấy bất kỳ lực kéo NFT đáng kể nào. Hầu hết hoạt động khuyến khích của Optimism cho đến nay đều xoay quanh các ứng dụng DeFi, ngoại trừ chứng từ của Galxe, điều này có thể giải thích cho sự chậm trễ hiện tại của nó trong việc áp dụng thị trường NFT.
GameFi
Do tính chất giao dịch tần suất cao của tài sản trong trò chơi, ứng dụng trò chơi yêu cầu thông lượng cao và chi phí gas tối thiểu. Chi phí gas rẻ và số lượng lớn ứng dụng chơi game đã chọn ưu tiên Polygon và BNB, trở thành điểm đến trong chuỗi EVM dành cho game thủ Web3. Hiện tại, cả hai chuỗi đều có hơn 300 ứng dụng trò chơi đang hoạt động khác nhau và mỗi chuỗi đều giữ lại khoảng 50% số game thủ EVM.
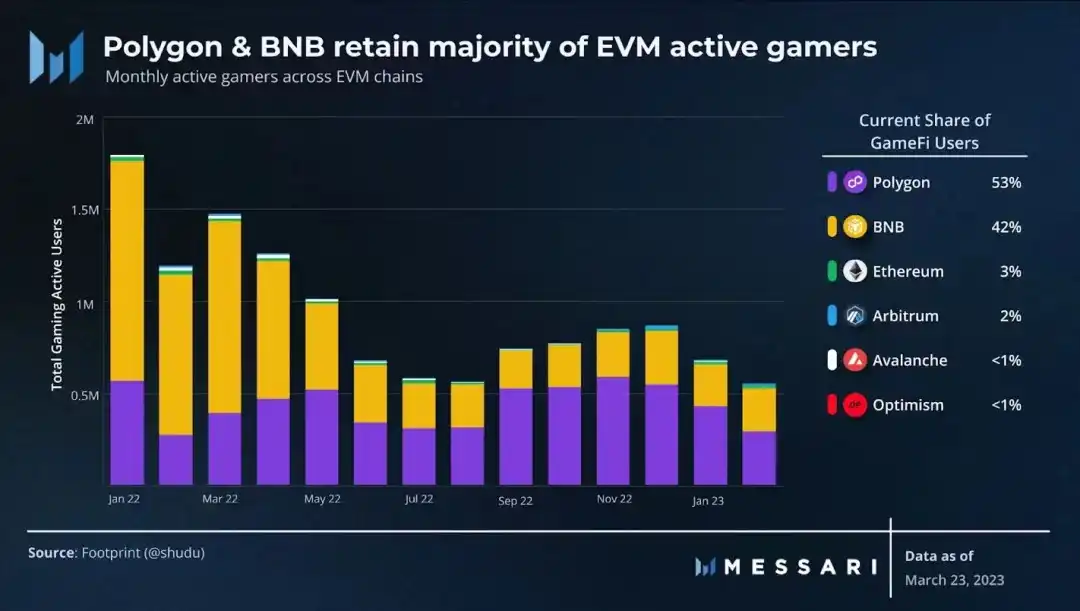
Bối cảnh game hiện nay khá bão hòa, việc triển khai các game kiếm tiền, thưởng nhanh giống nhau. Cho đến nay, không có trò chơi trực tuyến nào thiết lập được mối quan hệ lâu dài với người dùng. Do đó, ngay cả những ứng dụng chơi game hàng đầu trên Polygon (Alien Worlds) và BNB (Mobox Farmer) cũng có tỷ lệ giữ chân người dùng tương đối thấp so với các giao dịch PFP truyền thống. Ngoài ra, tổng số người dùng đang hoạt động của GameFi đã giảm hơn 50% tính đến thời điểm hiện tại và quy mô cơ sở người dùng mới của họ giảm khoảng 55% mỗi
Không gian trò chơi tương đối độc đáo trong số các ứng dụng tiền điện tử ở chỗ nó chỉ yêu cầu triển khai một trò chơi sát thủ để thu hút một lượng lớn người dùng. Mặc dù trò chơi thường mất nhiều thời gian hơn để xây dựng nhưng chúng có tính khép kín cao hơn các ứng dụng khác. Chúng không nhất thiết phải dựa vào các hiệu ứng mạng giống như các ứng dụng tiêu dùng khác để được áp dụng, cũng như không phụ thuộc vào việc triển khai các ứng dụng khác như DeFi. Theo nghĩa này, chuỗi chi phí thấp đầu tiên tung ra trò chơi lớn tiếp theo có thể nắm bắt thành công ngành này.
Tiện ích mở rộng
Trong NFT vừa qua Giữa cơn sốt này, Arbitrum và Optimism vẫn còn ở giai đoạn sơ khai và chưa có được chỗ đứng trong không gian GameFi. Mặc dù họ có phí gas thấp, cơ sở người dùng ngày càng tăng và một số ứng dụng NFT cơ bản, nhưng họ vẫn chưa tìm được vị trí thích hợp trong không gian tiêu dùng.
Trong cả hai trường hợp, một trong những ứng dụng tiêu dùng được sử dụng rộng rãi nhất trên mọi mạng là nền tảng xác thực Galxe. Nó được sử dụng trong các chương trình khuyến khích tương ứng: chiến dịch Odyssey của Arbitrum và Nhiệm vụ lạc quan. Trong cả hai trường hợp, người dùng được khuyến khích tham gia vào các ứng dụng trong mỗi hệ sinh thái để đổi lấy Galxe NFT và các phần thưởng tài chính có thể có. Tuy nhiên, ngoài những hoạt động này, ứng dụng vẫn chưa tìm được vị trí của mình trong cả hai hệ sinh thái, có thể là do thiếu tiện ích đa ứng dụng.
Mặt khác, Polygon đã có thể thúc đẩy hệ sinh thái xã hội Web3 hiện đại thông qua quan hệ đối tác với các công ty dựa trên Web2 như Starbucks và Reddit. Nó cũng lưu trữ một số ứng dụng xã hội phi tập trung được sử dụng rộng rãi nhất, chẳng hạn như Lens. Tuy nhiên, cả hai ngành công nghiệp ngách đều không tìm được lực kéo lớn, nhường chỗ cho một chuỗi chi phí thấp khác có lợi thế cạnh tranh.
Các trường hợp sử dụng NFT đã mở rộng để bao gồm các dạng nội dung vật lý và kỹ thuật số mới trên chuỗi. Các trường hợp sử dụng mới nổi trong các lĩnh vực như phương tiện truyền thông xã hội, nhận dạng trên chuỗi, âm nhạc và tài sản vật chất tiếp tục phát triển trong hệ sinh thái tiền điện tử lớn hơn. Bởi vì cần có thời gian để xây dựng một hệ sinh thái Web3 mạnh mẽ, tiên tiến nên nếu một hệ sinh thái mới được triển khai đúng cách thì nhìn chung nó sẽ ít có khả năng bị sao chép sang các chuỗi khác. Đối với hầu hết mọi chuỗi chi phí thấp, việc thiết lập một vị trí thích hợp ở một trong những lĩnh vực này có tiềm năng trở thành động lực chính cho việc áp dụng và doanh thu từ phí.
Doanh thu phí
Hầu hết doanh thu lợi nhuận đến từ DeFi và các ứng dụng tiêu dùng Giao dịch tần số cao trong các chương trình. Đối với các chuỗi EVM ở trên, mỗi chuỗi dường như thu được nhiều giá trị nhất trên mỗi người dùng trong ngắn hạn (1-2 tháng kể từ lần tham gia đầu tiên) và dài hạn (+9 tháng sau). Rất đơn giản, mạng giữ chân người dùng càng lâu thì họ càng kiếm được nhiều doanh thu từ phí. Lưu ý rằng doanh thu từ phí bị sai lệch, một phần do giá token gốc đã thay đổi quá nhiều trong 12 tháng qua.
Đối với hầu hết các chuỗi EVM, phần lớn doanh thu phí đến từ các ứng dụng dựa trên DeFi như DEX và nền tảng phái sinh. Trong trường hợp của Optimism, BNB và Avalanche, có sự chênh lệch đáng kể giữa tổng doanh thu phí trong các ứng dụng dựa trên DeFi và NFT.
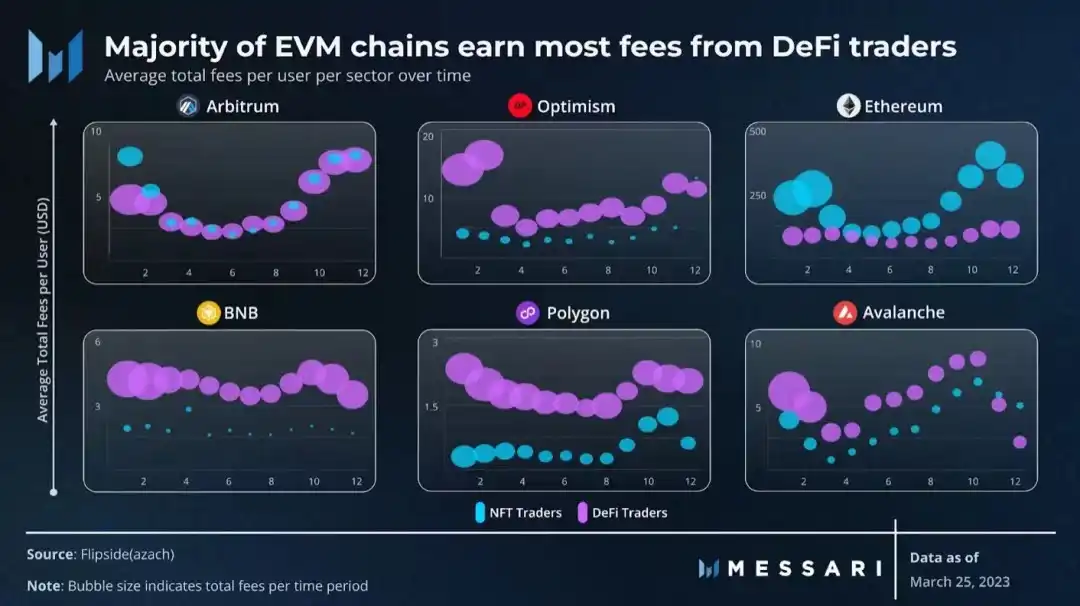
Mặt khác, các ứng dụng dựa trên người tiêu dùng Ethereum có tổng phí trung bình cho mỗi người dùng cao hơn. Điều này không có gì đáng ngạc nhiên khi thị trường NFT dựa trên Ethereum xử lý khối lượng giao dịch trung bình gần gấp 100 lần so với các chuỗi khác. Mặc dù Ethereum có các ứng dụng rộng rãi nhưng nó đã phát triển chuyên môn thích hợp trong thị trường NFT blue-chip có giá trị cao, vốn đã trở thành một trong những nguồn doanh thu mạnh nhất của nó.
Tóm tắt
Khả năng làm chủ đa lĩnh vực "người giỏi trong mọi giao dịch" do Ethereum tiên phong không còn khả thi nữa chiến lược cho hệ sinh thái mới nổi. Trong môi trường cạnh tranh ngày nay, việc thiết lập một vị trí thích hợp trong một lĩnh vực dường như là chiến lược mang lại nhiều lợi nhuận nhất với tỷ lệ giữ chân người dùng cao nhất.
Khi có nhiều L2 tiếp tục ra mắt trên mạng chính, điều quan trọng là phải quan sát mức tăng trưởng người dùng tự nhiên của chúng và các loại ứng dụng thu hút người dùng mới. Mặc dù gần như chắc chắn sẽ có thị trường DEX và NFT, điểm khác biệt chính giữa L2 sẽ là các ứng dụng gốc được xây dựng dựa trên chúng. Những ứng dụng này cần phải đủ hấp dẫn để thu hút người dùng mới và đủ toàn diện để tạo ra một phân khúc mới trong lĩnh vực họ đã chọn.
Nguồn gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan