




Báo cáo dữ liệu trực tuyến Glassnode 2022: Giảm đòn bẩy DeFi; Thị phần Tether ổn định
Tiêu đề gốc: "Báo cáo dữ liệu trên chuỗi năm 2022: BTC, ETH và Stablecoin"
Nguồn gốc: Checkmate, Glassnode
Bản tổng hợp gốc: Con đường của DeFi
Khi năm 2022 hỗn loạn, đầy biến động và tàn khốc sắp kết thúc, chúng tôi khám phá trạng thái của Bitcoin, Ethereum và thị trường stablecoin. Phân tích hồi cứu này sẽ là ấn bản cuối cùng trong năm và chúng tôi mong muốn được quay trở lại vào một năm 2023 đầy thú vị.
2022 là một trong những năm hỗn loạn, hỗn loạn và tàn khốc nhất, không chỉ đối với ngành tài sản kỹ thuật số mà còn đối với thị trường tài chính rộng lớn hơn. Sau nhiều thập kỷ các điều kiện tín dụng cực kỳ lỏng lẻo, các điều kiện thắt chặt đã dẫn đến sự sụt giảm nghiêm trọng và nhanh chóng ở hầu hết các loại tài sản khi các ngân hàng trung ương thực hiện thay đổi chính sách tiền tệ.
Bài viết phân tích trực tuyến về số này sẽ là số cuối cùng của chúng tôi trong năm nay (trừ khi có những động lực lớn trong ngành truyền cảm hứng cho chúng tôi). Trong bài viết này, chúng tôi sẽ đề cập đến:
Sự biến động, phái sinh và đòn bẩy hợp đồng tương lai. Mức độ thiệt hại đã được nhận ra vào năm ngoái. Cơ cấu cung ứng và sự tập trung vào chuỗi Bitcoin. Ngành công nghiệp khai thác Bitcoin đang hạ nhiệt. Động lực cung cấp sau sáp nhập của Ethereum. Xu hướng phát triển của sự thống trị tiêu thụ khí Ethereum. Thay đổi xu hướng và sự thống trị của thị trường stablecoin.
Thị trường tương lai yên tĩnh
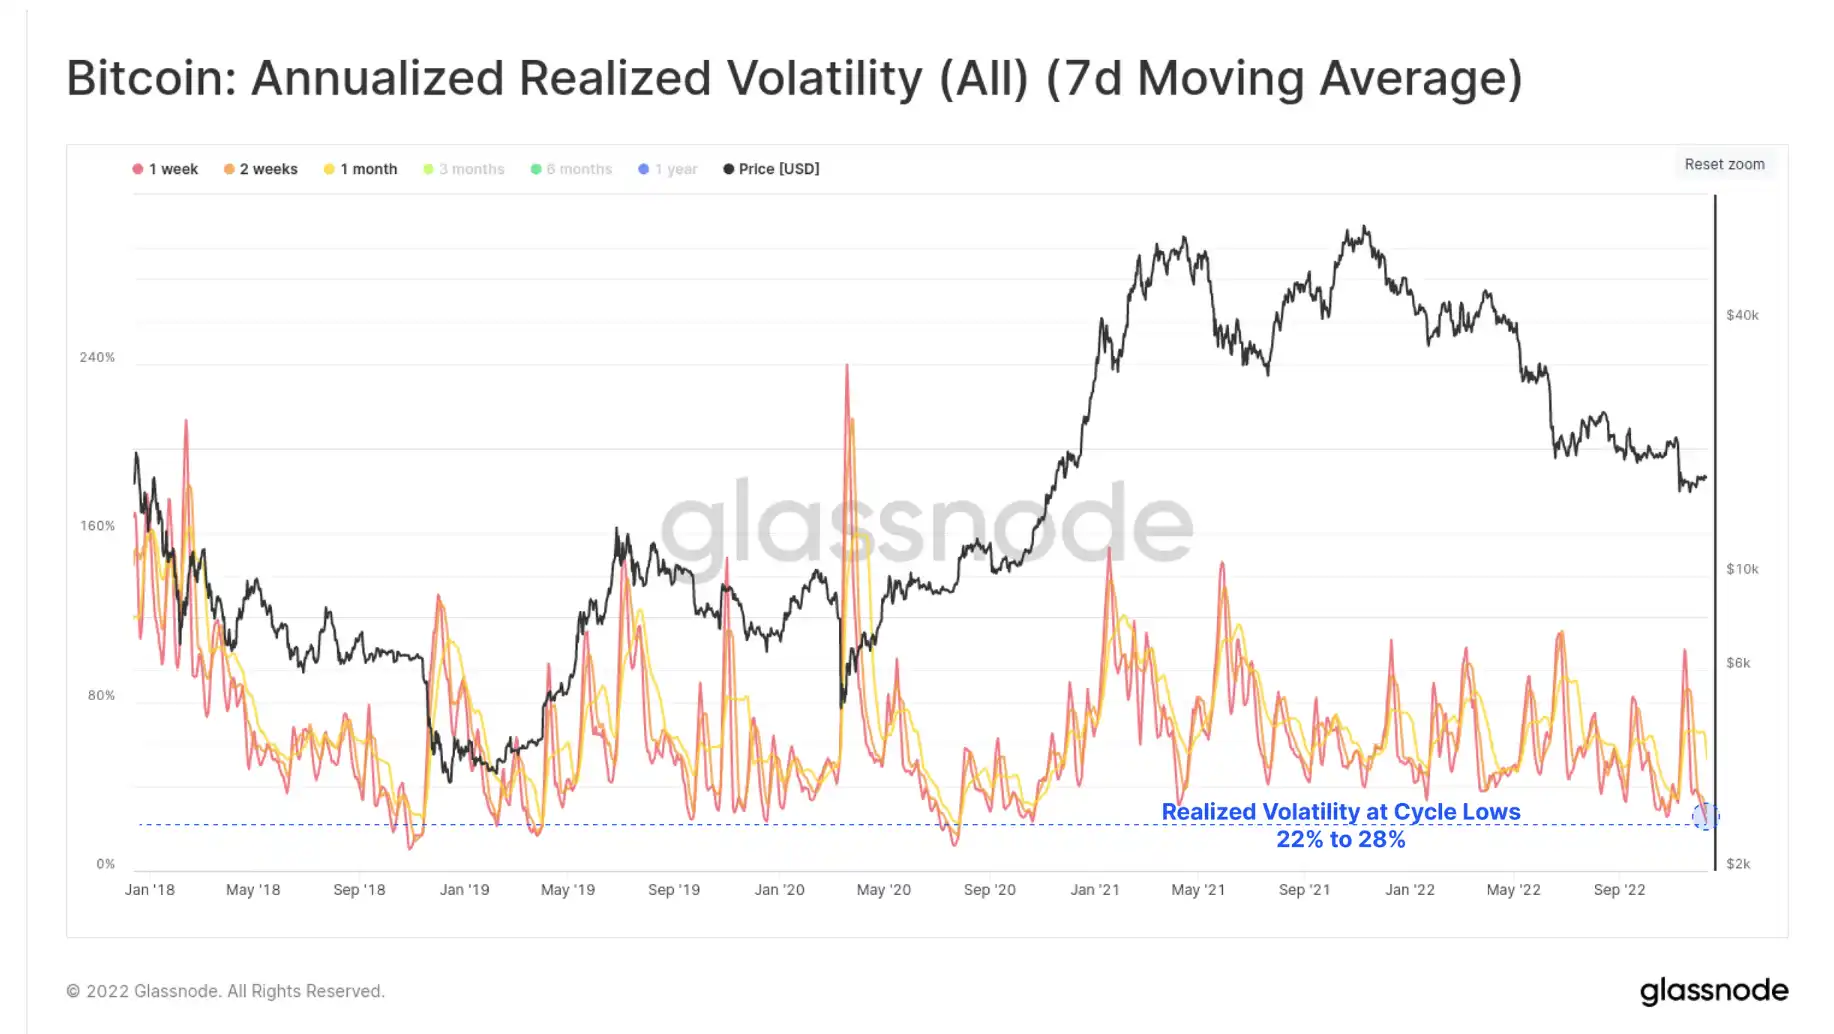
Sau một năm thực sự hỗn loạn, thị trường Bitcoin trở nên rất yên tĩnh khi bước vào tháng 12. Biến động nhận ra ngắn hạn của BTC hiện ở mức thấp nhất trong nhiều năm là 22% (1 tuần) và 28% (2 tuần), đánh dấu mức biến động thấp nhất kể từ tháng 10 năm 2020.
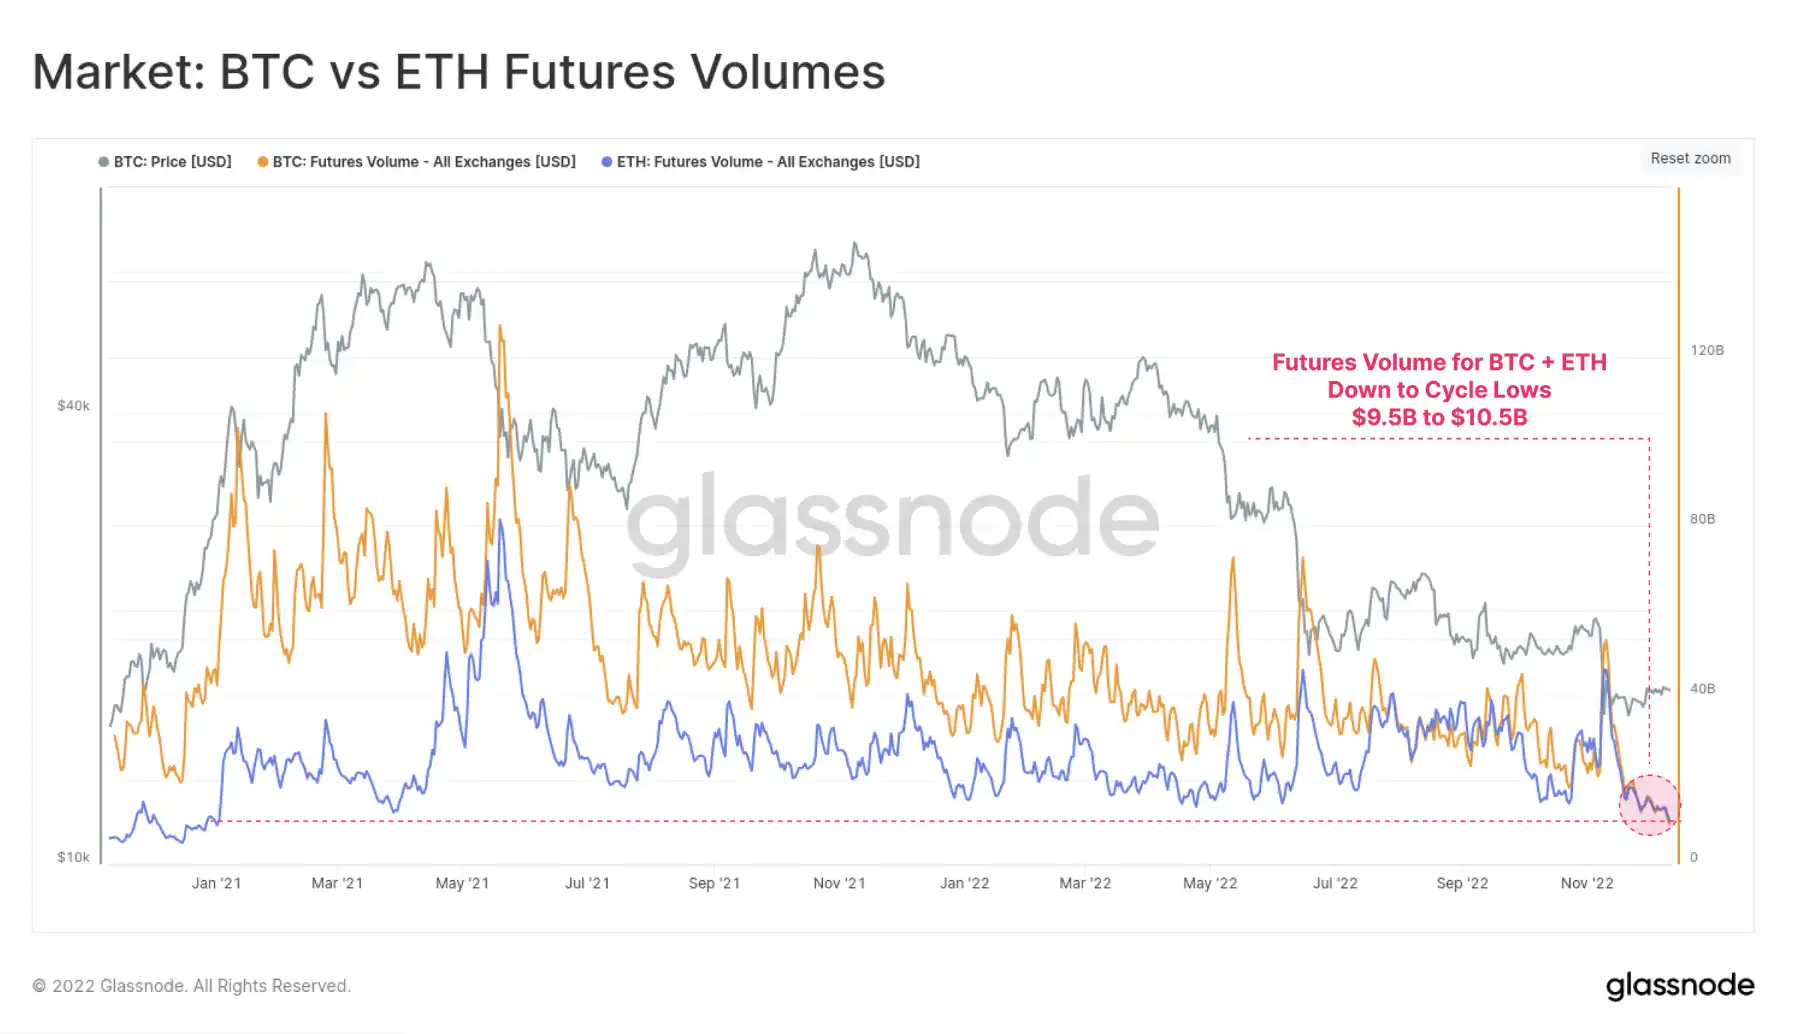
Khối lượng giao dịch hợp đồng tương lai cũng chậm chạp và hiện đang tiến gần đến mức thấp nhất trong nhiều năm. Thị trường BTC và ETH hiện có khối lượng giao dịch tương tự nhau, dao động từ 9,5 tỷ USD đến 10,5 tỷ USD mỗi ngày. Điều này cho thấy tác động mạnh mẽ của việc thắt chặt thanh khoản, giảm đòn bẩy trên diện rộng và gây thiệt hại cho nhiều đơn vị cho vay và giao dịch trong ngành.
Khối lượng giao dịch hợp đồng tương lai cũng chậm chạp và hiện đang tiến gần đến mức thấp nhất trong nhiều năm. Thị trường BTC và ETH hiện có khối lượng giao dịch tương tự nhau, dao động từ 9,5 tỷ USD đến 10,5 tỷ USD mỗi ngày. Điều này cho thấy tác động mạnh mẽ của việc thắt chặt thanh khoản, giảm đòn bẩy trên diện rộng và gây thiệt hại cho nhiều đơn vị cho vay và giao dịch trong ngành.
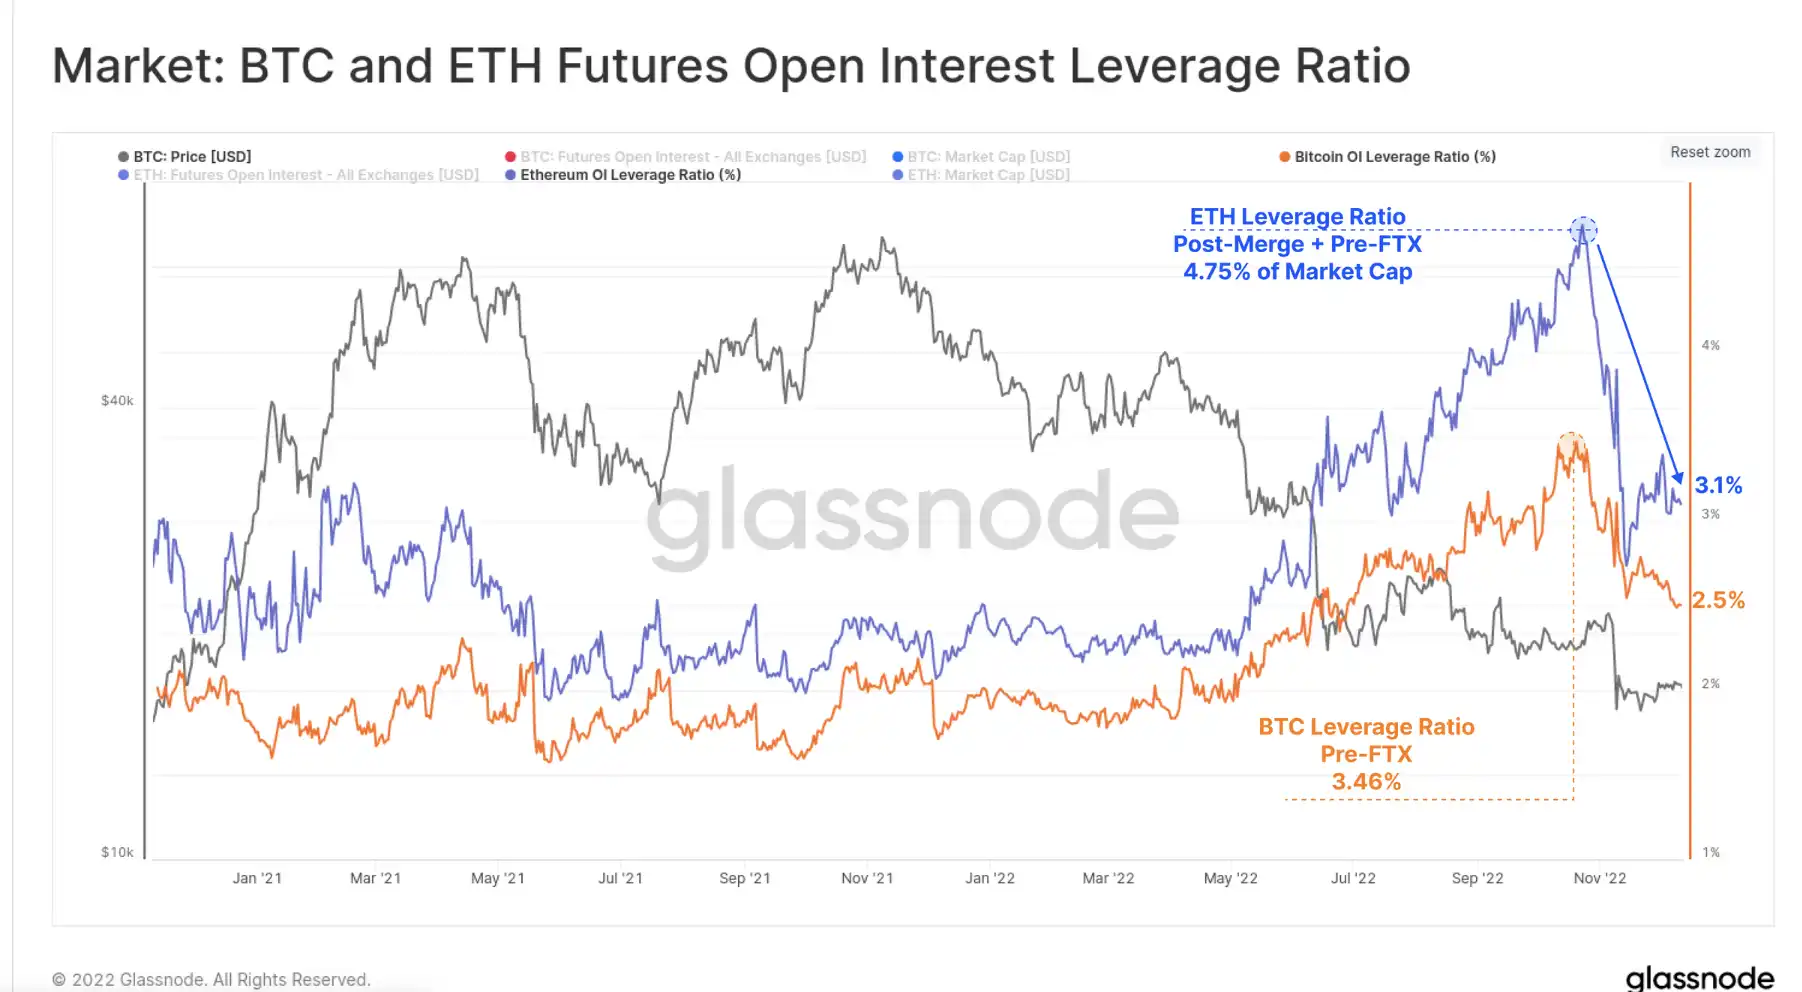
Sau sự sụp đổ của FTX , Lãi suất mở trên thị trường tương lai đã giảm đáng kể. Biểu đồ bên dưới hiển thị đòn bẩy, được tính bằng tỷ lệ lãi suất mở trong hợp đồng tương lai trên vốn hóa thị trường của tài sản tương ứng.
Đối với ETH, việc tạo và hủy bỏ đòn bẩy hợp đồng tương lai tháng 11 nghiêm trọng hơn đáng kể, có thể là do các "giao dịch hợp nhất" còn lại bị thanh lý. Lãi suất mở ETH đã giảm từ 4,75% vốn hóa thị trường xuống 3,10% vốn hóa thị trường. Đòn bẩy BTC đạt đỉnh vào tuần trước thị trường ETH và đã giảm từ 3,46% vốn hóa thị trường xuống 2,50% trong tháng qua.
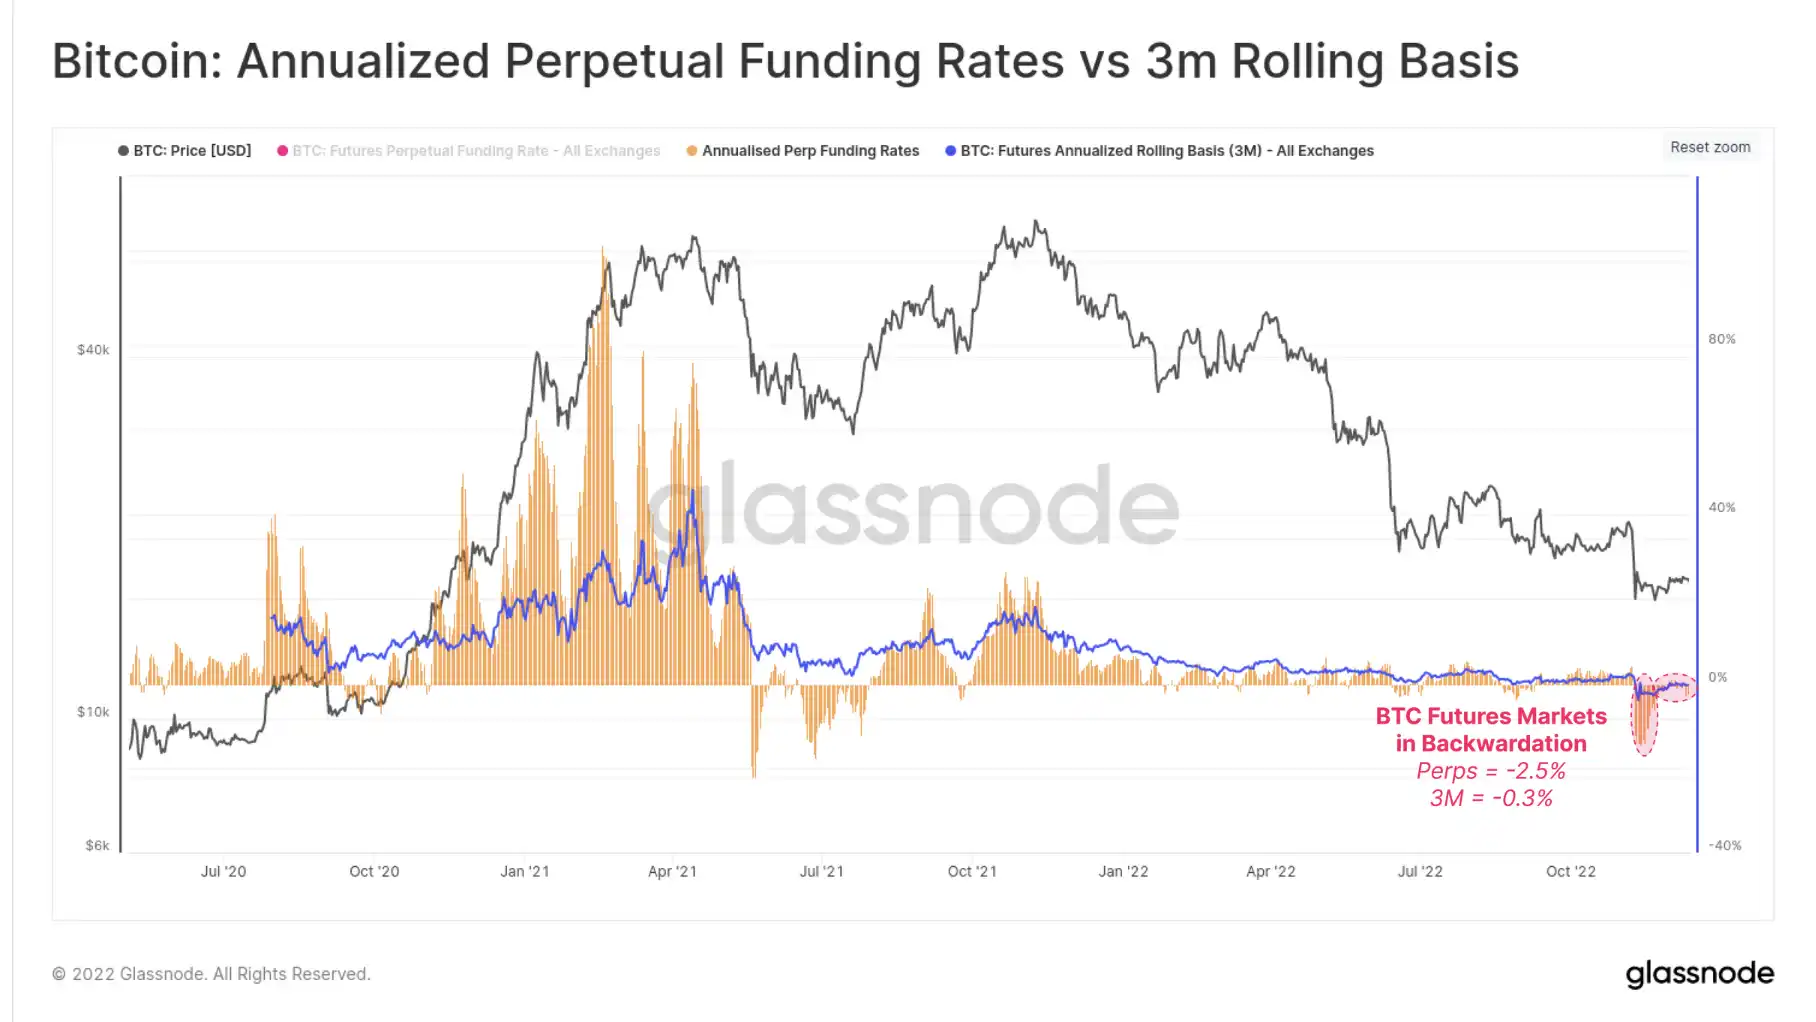
bit Cả hợp đồng tương lai tiền tệ và hợp đồng vĩnh viễn đều ở trạng thái bù giá, với cơ sở hàng năm lần lượt là -0,3% và -2,5%. Các giai đoạn thoái lui kéo dài là không phổ biến, với khoảng thời gian tương tự duy nhất là giai đoạn hợp nhất từ tháng 5 đến tháng 7 năm 2021. Điều này cho thấy thị trường tương đối được "phòng ngừa" khỏi những rủi ro giảm giá tiếp theo và/hoặc có nhiều nhà đầu cơ bán khống hơn.
Thị trường rút lui
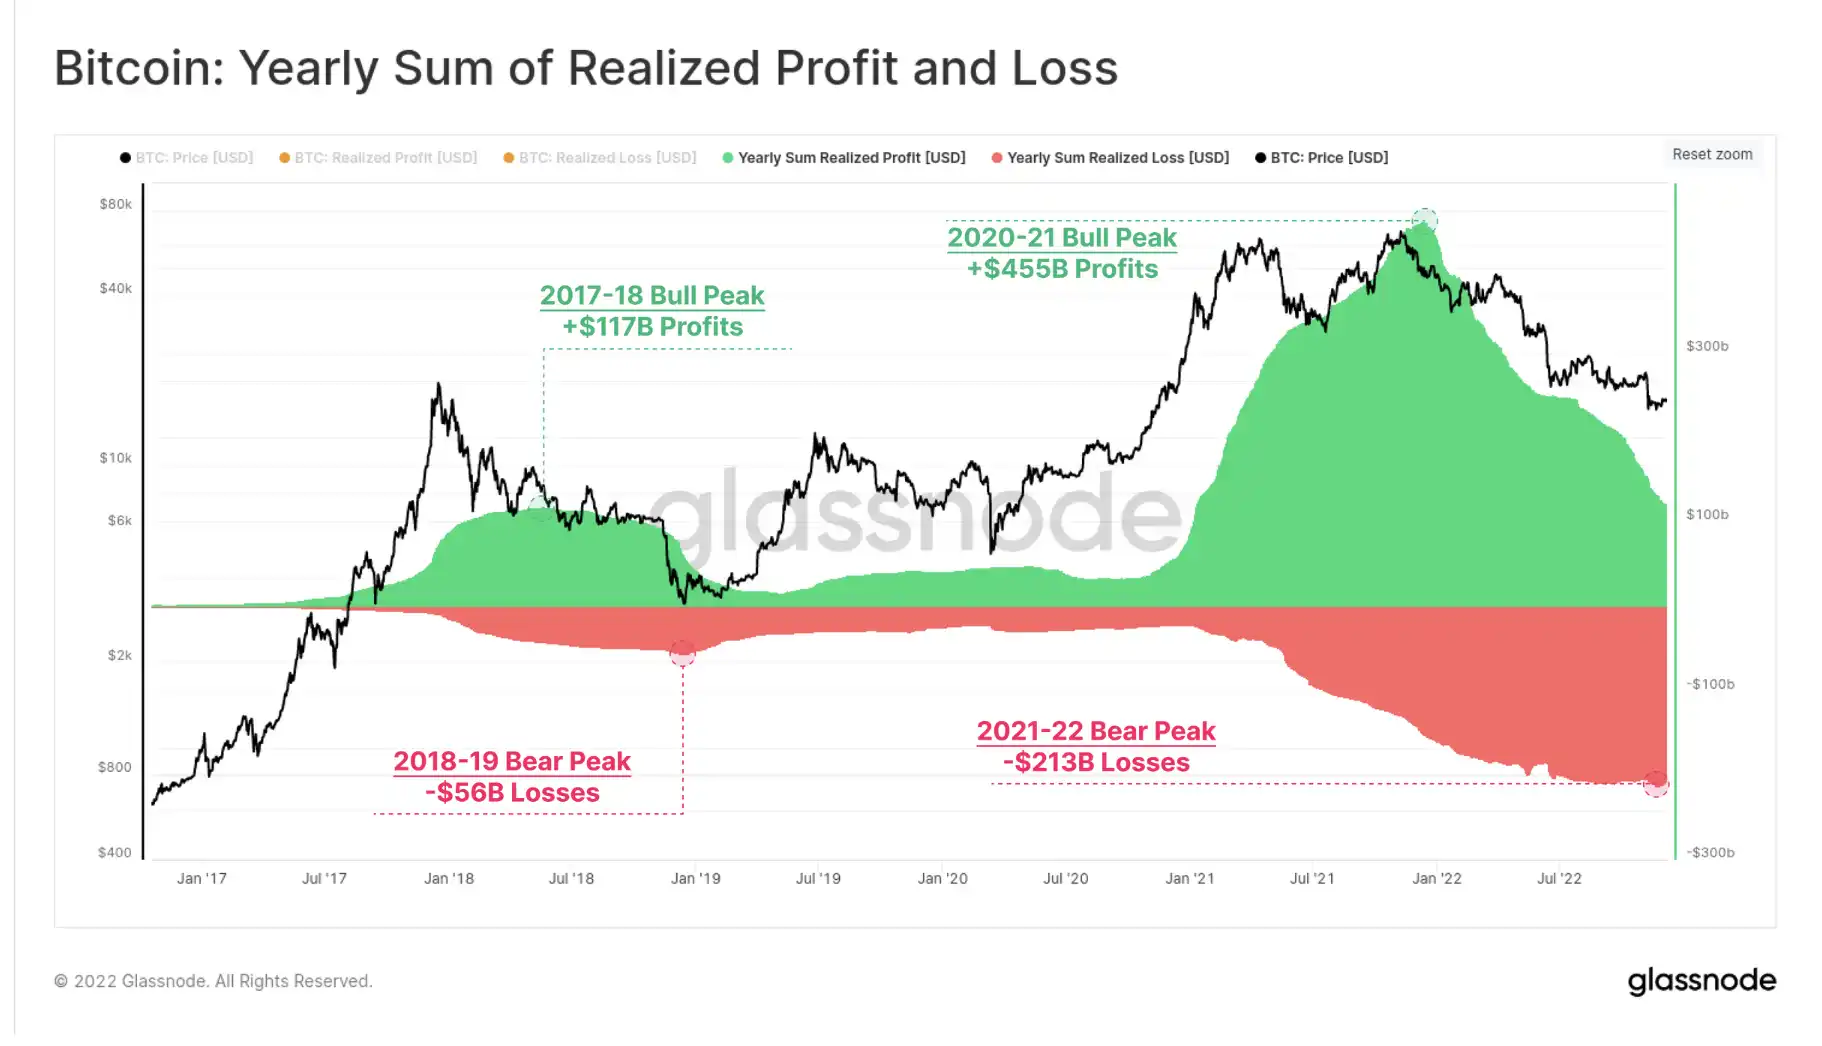
2020-21 bong bóng thanh khoản dư thừa trong kỷ nguyên chính sách tiền tệ lỏng lẻo vào năm 2016 đã tạo ra tổng lợi nhuận thực hiện trên chuỗi hàng năm kỷ lục. Các nhà đầu tư bitcoin đã chuyển tiền của họ theo chuỗi, thu về lợi nhuận hàng năm hơn 455 tỷ USD, đạt đỉnh ngay sau ATH tháng 11 năm 2021.
Kể từ đó, thị trường đã bị thống trị bởi phe gấu và thị trường đã phải gánh chịu khoản lỗ hơn 213 tỷ USD. Con số này tương đương với 46,8% lợi nhuận của thị trường giá lên năm 2020-21, rất giống với quy mô tương đối của thị trường giá xuống năm 2018, khi thị trường mang lại 47,9%.
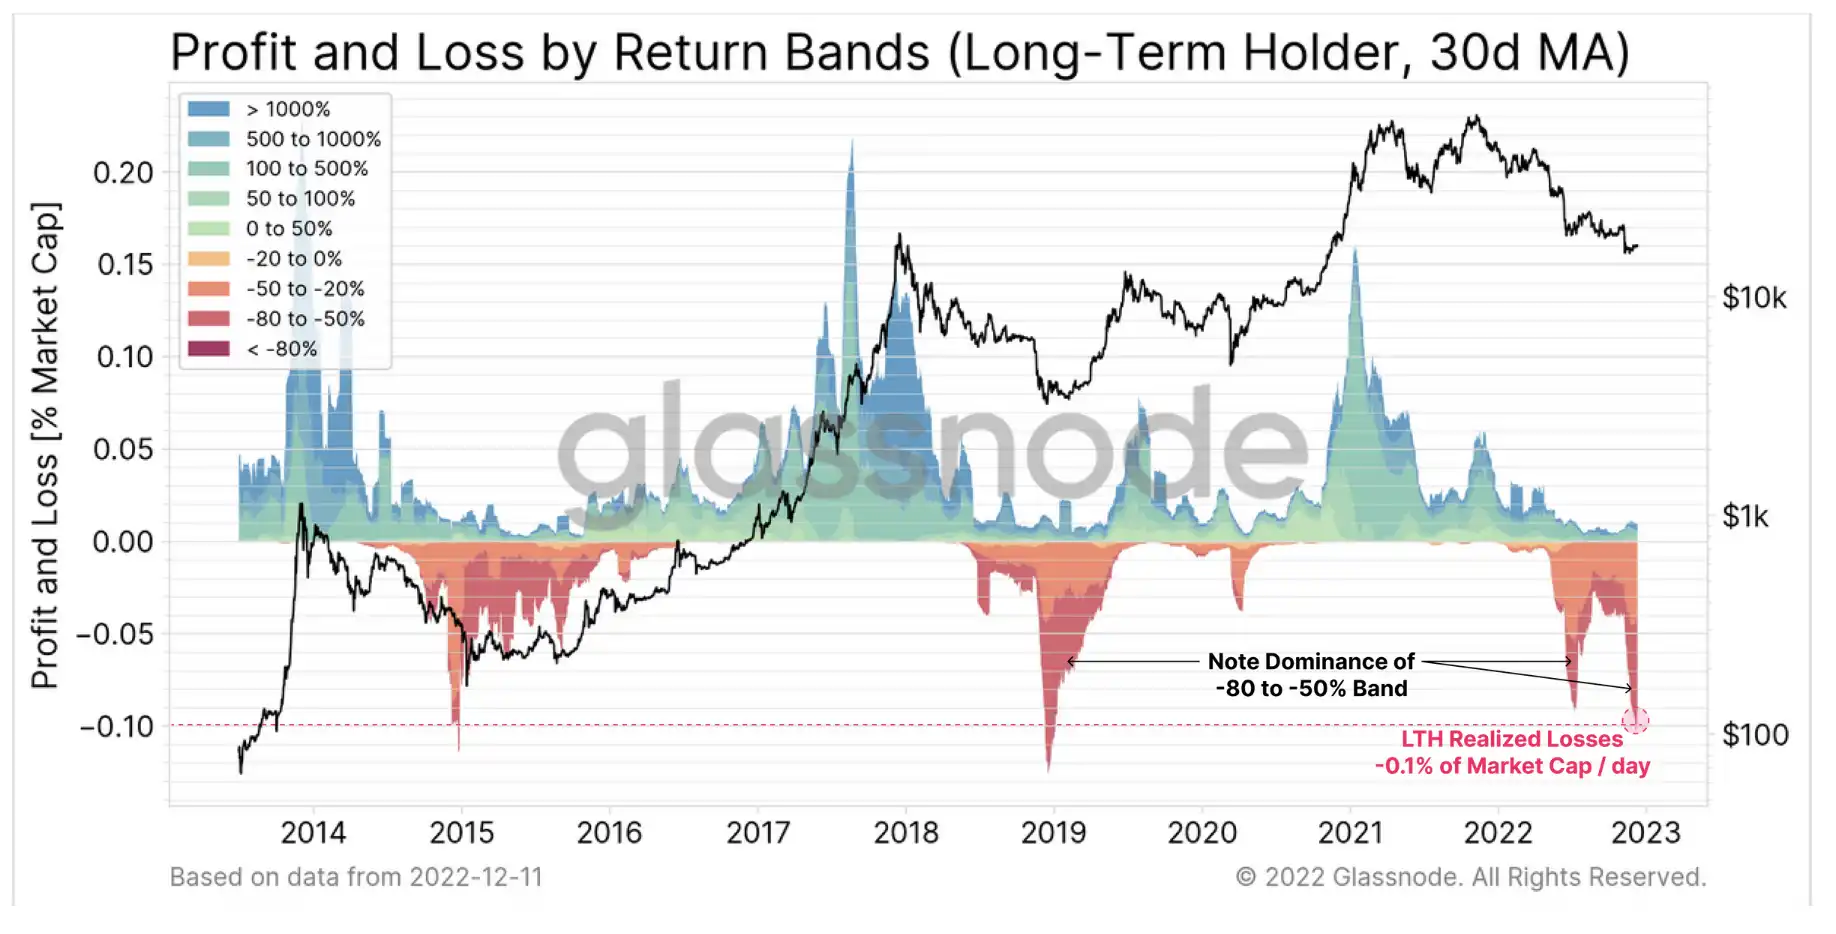
Đáng giá Nó Lưu ý sự đóng góp của những người nắm giữ dài hạn (LTH), những người đã đạt được hai trong số những mức lỗ tương đối lớn nhất trong lịch sử trong chu kỳ này. Đến tháng 11, khoản lỗ LTH đạt đỉnh điểm ở mức -0,10% vốn hóa thị trường mỗi ngày, quy mô chỉ tương đương với mức thấp trong chu kỳ năm 2015 và 2018. Đợt bán tháo vào tháng 6 cũng ấn tượng không kém, đạt -0,09% vốn hóa thị trường hàng ngày vào thời điểm đó, với sự thống trị của LTH khóa mức lỗ từ -50% đến -80%.
Hãy suy nghĩ lâu dài
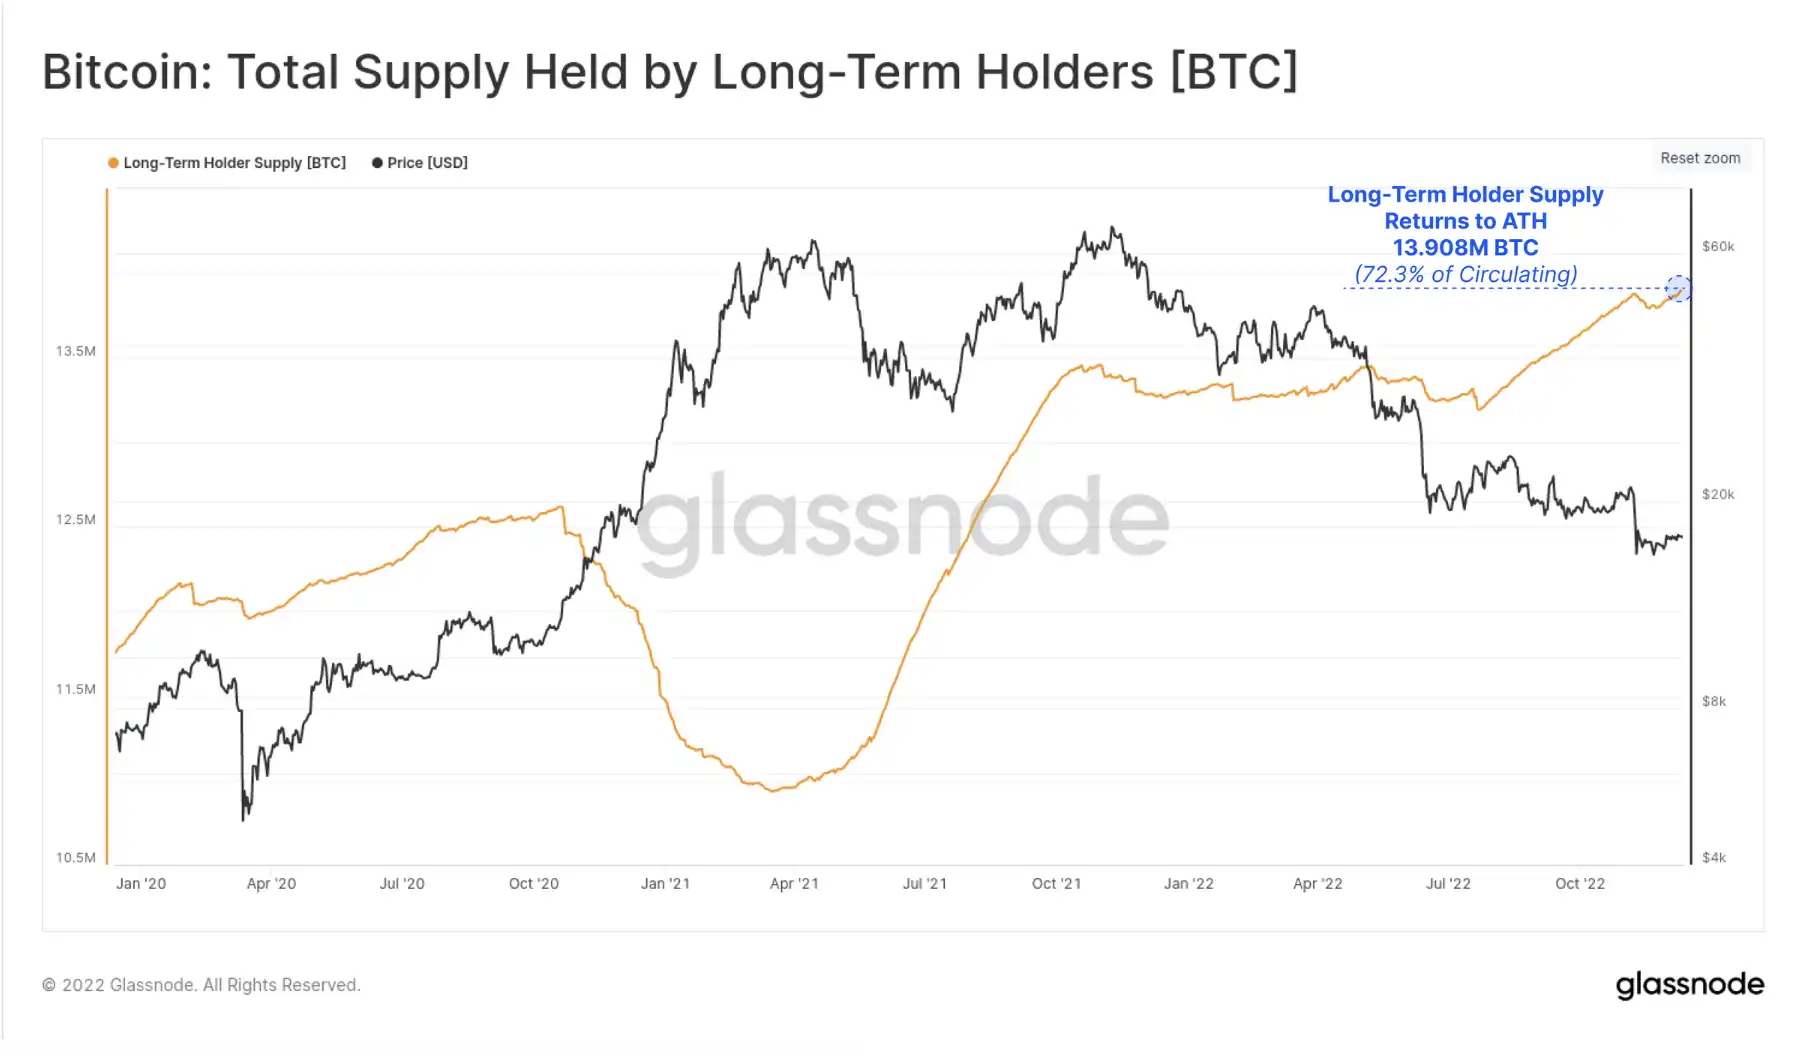
Mặc dù có những tổn thất đáng kinh ngạc này, nhưng tuổi của nguồn cung tiền xu và xu hướng HODL của những người còn lại tiếp tục tăng. Nguồn cung của người nắm giữ dài hạn đã đảo ngược hoàn toàn tình trạng chi tiêu hoảng loạn sau thất bại của FTX, thiết lập mức ATH mới là 13,908 triệu BTC (72,3% nguồn cung lưu hành).
Xu hướng tăng gần tuyến tính của chỉ báo phản ánh sự tích lũy BTC khổng lồ xảy ra vào tháng 6 và tháng 7 năm 2022, cả trên 3AC và trong không gian. Ngay sau đó là một sự kiện giảm đòn bẩy được gây ra bởi những người cho vay thất bại.
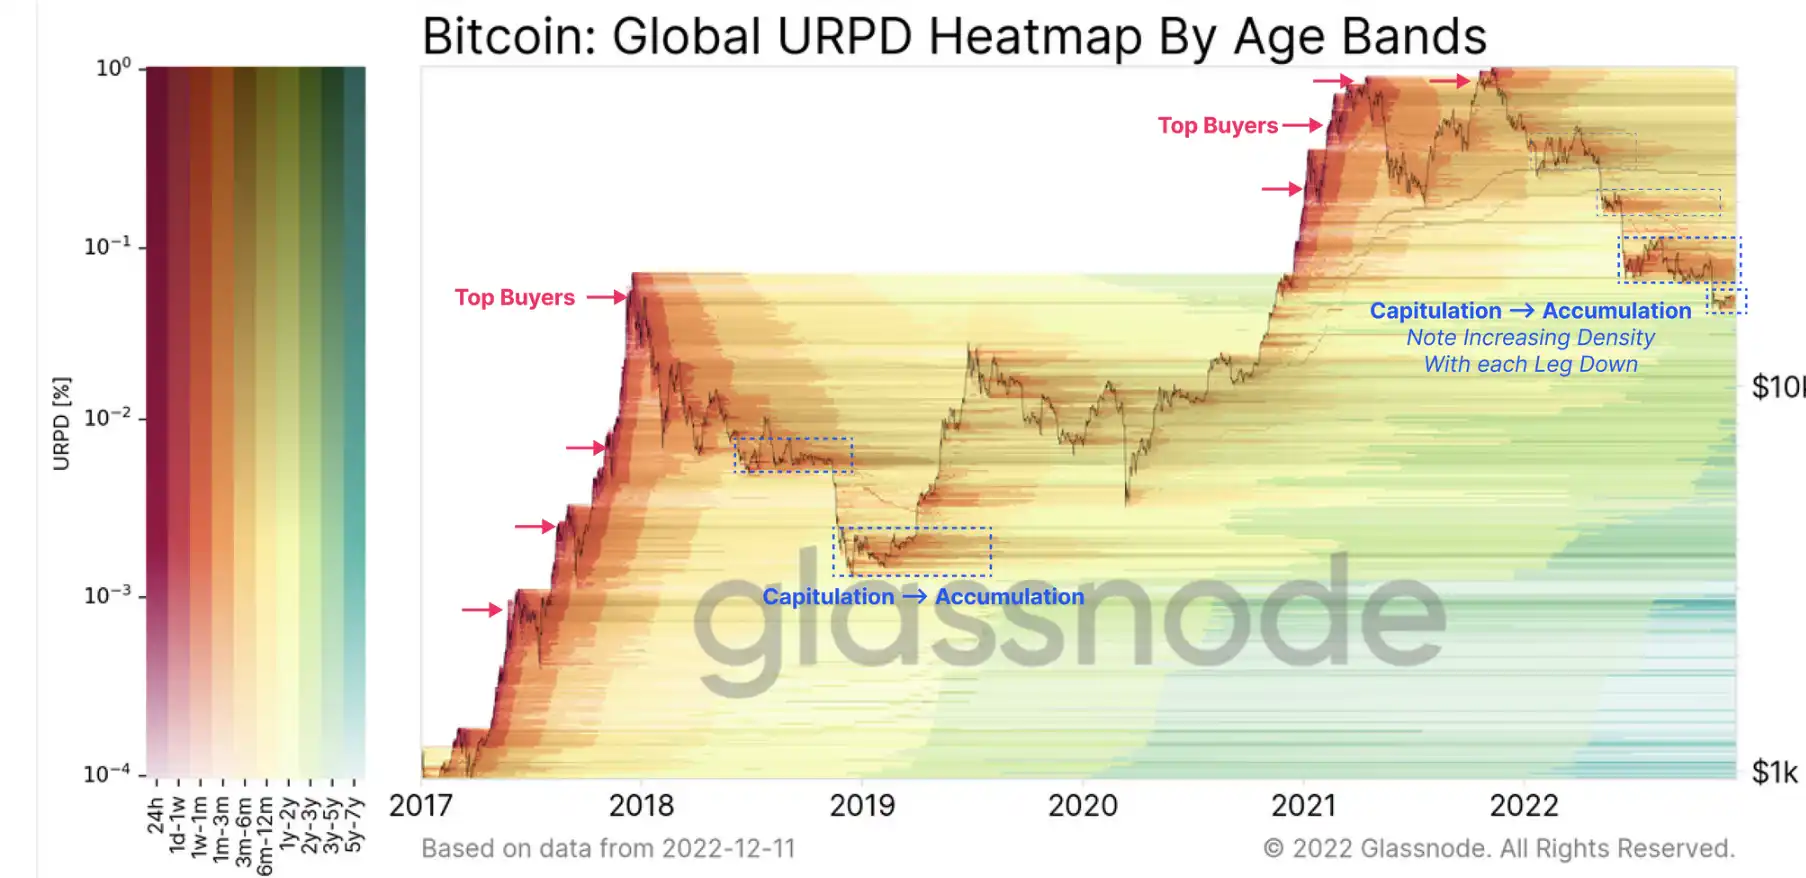
Xuống Biểu đồ cung cấp cái nhìn về mật độ cung cấp tiền xu và phân phối được tô màu theo độ tuổi của tiền xu.
Lưu ý: Màu sắc ấm cho thấy sự phân bổ mạnh mẽ của các đồng tiền cũ, thường thấy ở đỉnh thị trường và đáy đầu hàng. Màu sắc mát hơn biểu thị sự trưởng thành khi các nhà đầu tư tích lũy và để lại BTC chưa tiêu. Thanh màu tối hơn biểu thị mật độ đồng xu nặng hơn (và ngược lại).
Sau mỗi lần thị trường sụt giảm vào năm 2022, chúng ta có thể thấy mật độ phân phối lại BTC (và do đó tái tích lũy) tăng lên. Đặc biệt, khu vực từ tháng 6 năm 2022 đến tháng 10 năm 2022 nổi bật, với rất nhiều BTC được mua trong khoảng từ 18.000 đến 24.000 đô la và hiện chúng đã ở trong phạm vi hơn 6 tháng (do đó nguồn cung LTH tăng lên trên ).
Thời điểm khó khăn đối với các thợ mỏ
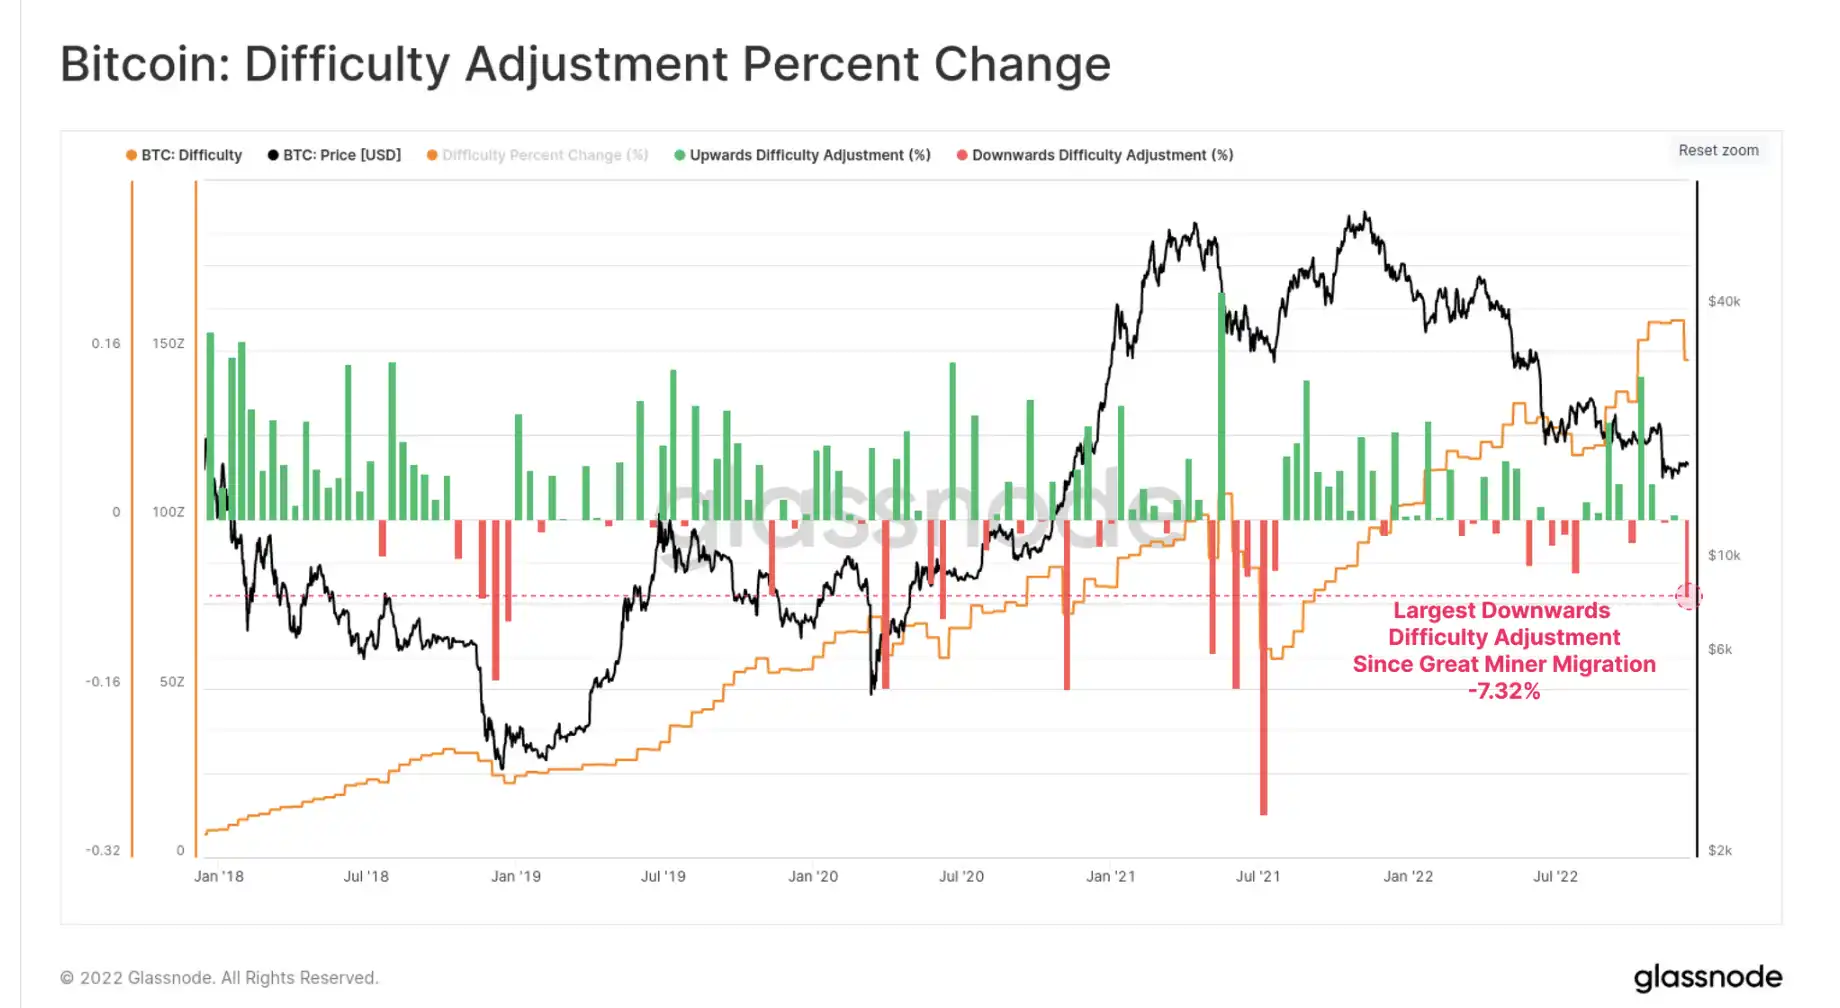
Tuần trước Đã có mức giảm độ khó khai thác lớn nhất kể từ đợt di chuyển khai thác vào tháng 7 năm 2021. Độ khó giảm 7,32%, điều đó có nghĩa là một phần đáng kể của hashrate đang hoạt động đã ngừng hoạt động, có thể do áp lực doanh thu tiếp tục.
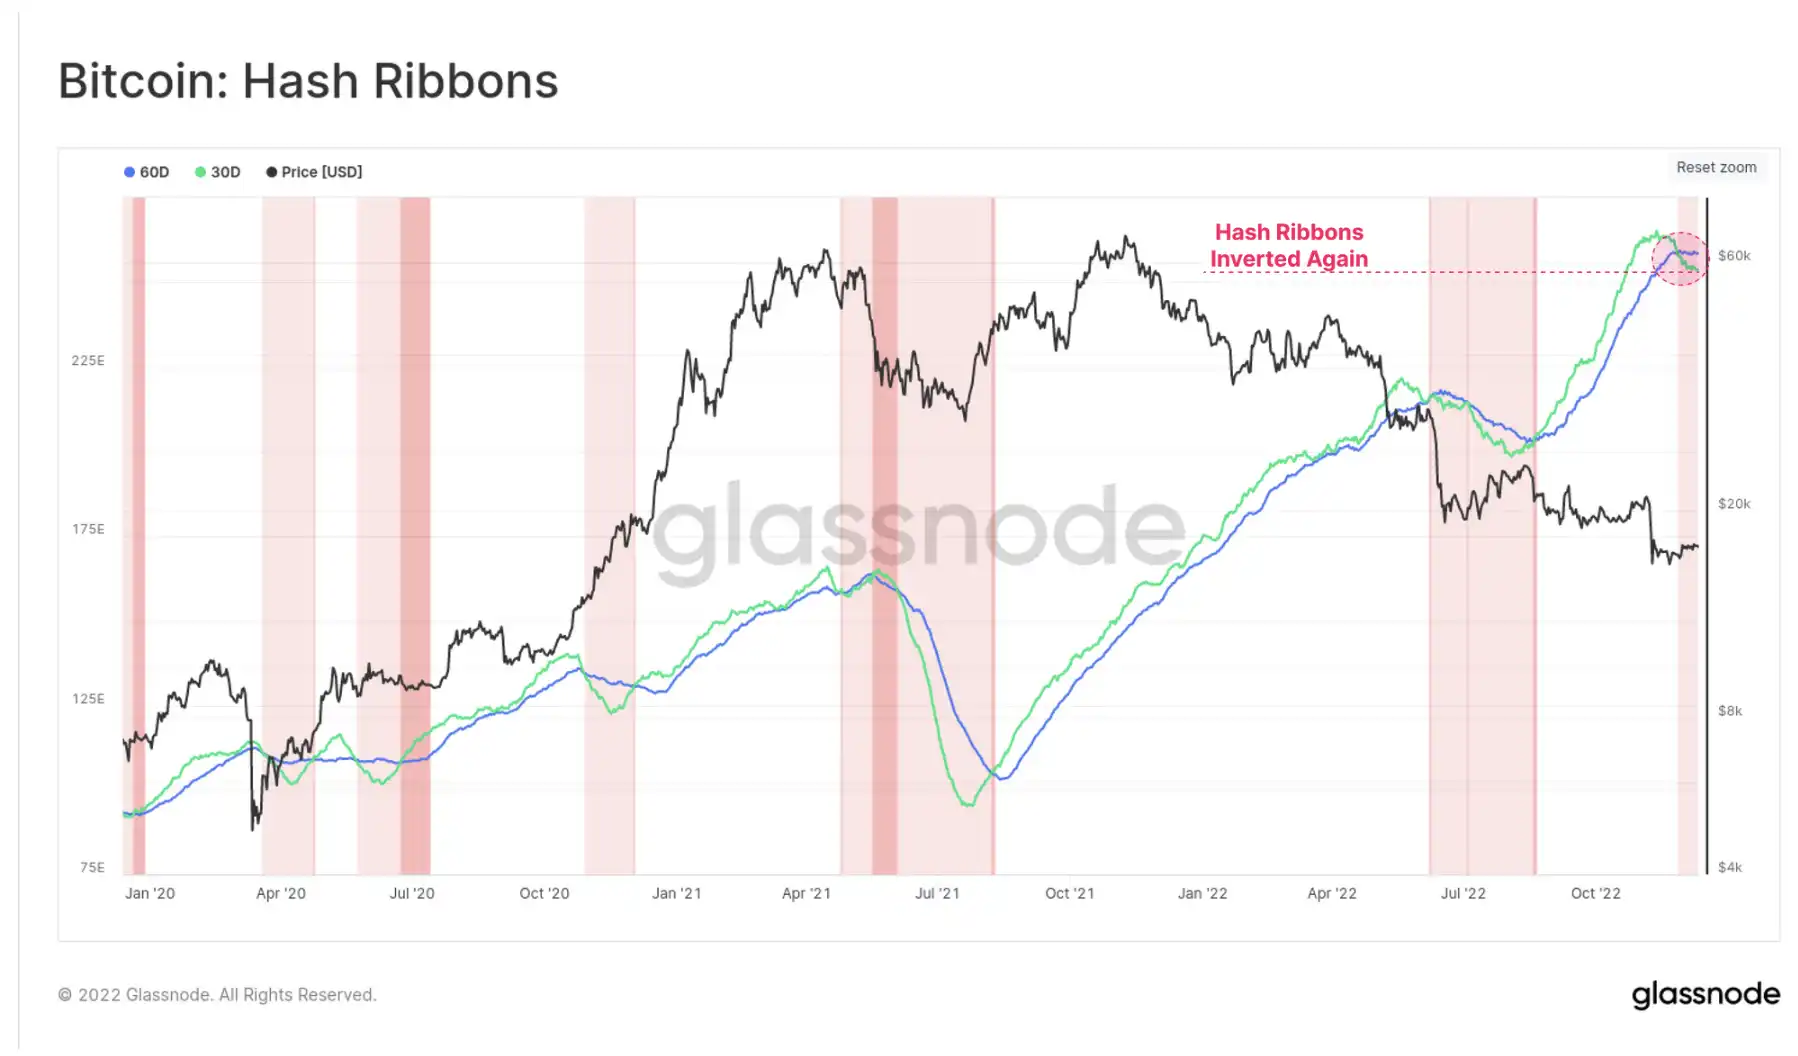
Cái này Điều này khiến dải tỷ lệ băm đảo ngược một lần nữa, với sự giao nhau xảy ra vào cuối tháng 11. Điều này cho thấy ngành khai thác đang chịu áp lực đủ lớn đến mức một số nhà khai thác đang đóng cửa các máy khai thác ASIC. Điều này thường liên quan đến dòng doanh thu của người khai thác thấp hơn khoản thanh toán OPEX của họ, khiến cho người khai thác ASIC không có lãi.
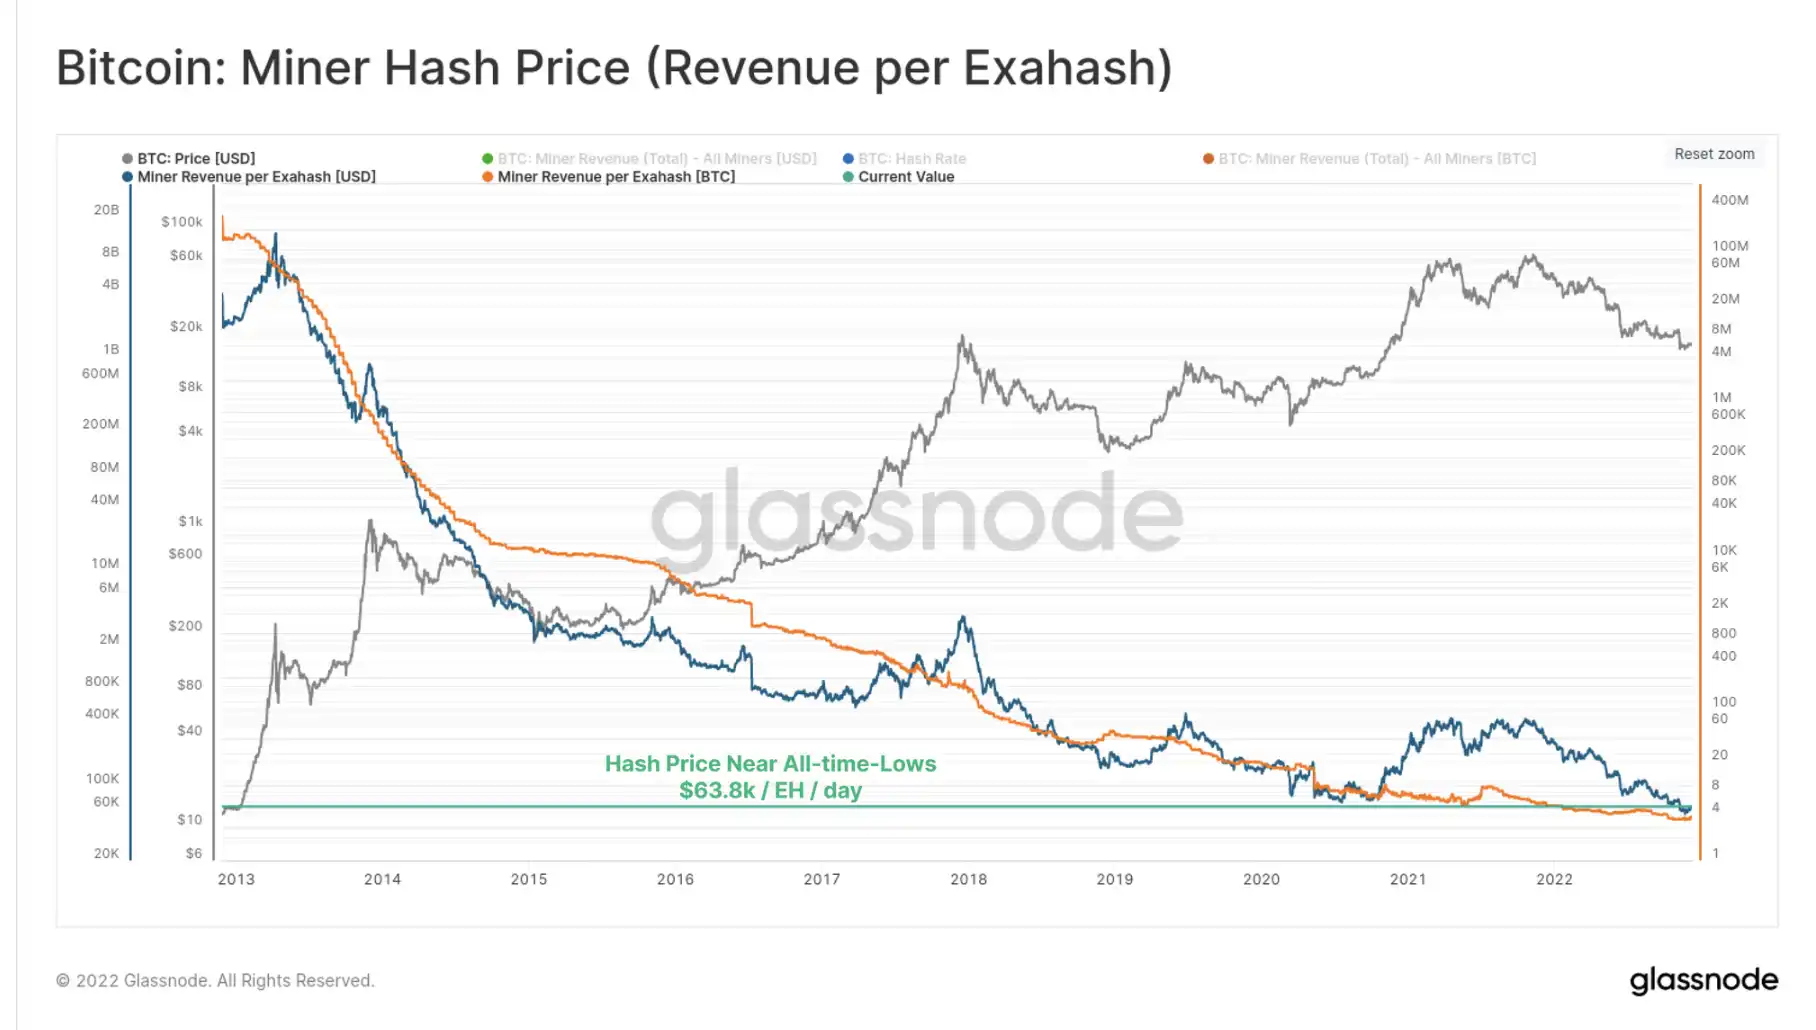
Tuy nhiên, xét theo cách tính Không có gì ngạc nhiên khi giá điện chỉ cao hơn một chút so với mức thấp nhất mọi thời đại. Mặc dù giá giao ngay (~ 17.000 USD) cao hơn 70% so với giá vào tháng 10 năm 2020 (~ 10.000 USD), lượng hashrate cạnh tranh để tìm khối Bitcoin tiếp theo hiện cao hơn 70%.
Sau khi sáp nhập Ethereum
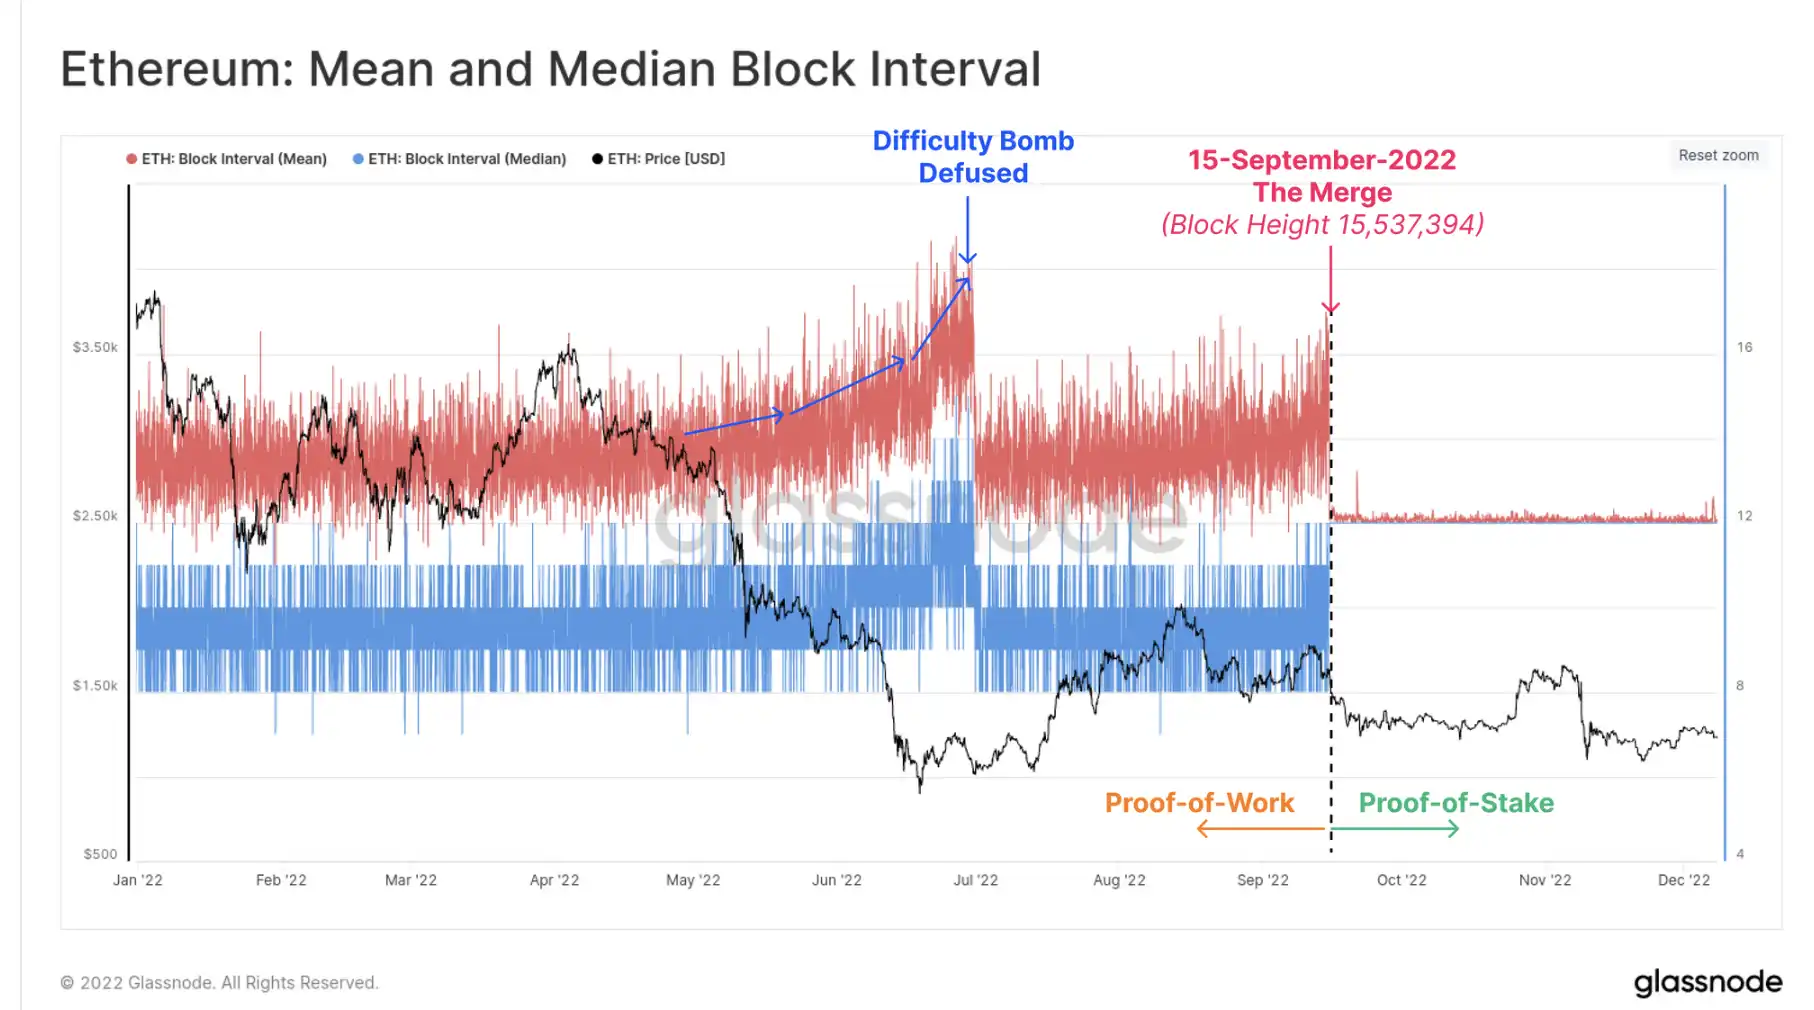
Ethereum Việc sáp nhập được hoàn thành vào ngày 15 tháng 9 và được cho là thành tựu kỹ thuật ấn tượng nhất trong năm. Để hình dung tính tức thời của các sự kiện, biểu đồ bên dưới hiển thị khoảng thời gian chặn trung bình và trung bình trong năm 2022. Rõ ràng, chúng ta có thể quan sát xem sự biến đổi tự nhiên và xác suất của Proof of Work (PoW) kết thúc ở đâu và khi nào thời gian khối 12 giây chính xác, được xác định trước của Proof of Stake (PoS) có hiệu lực.
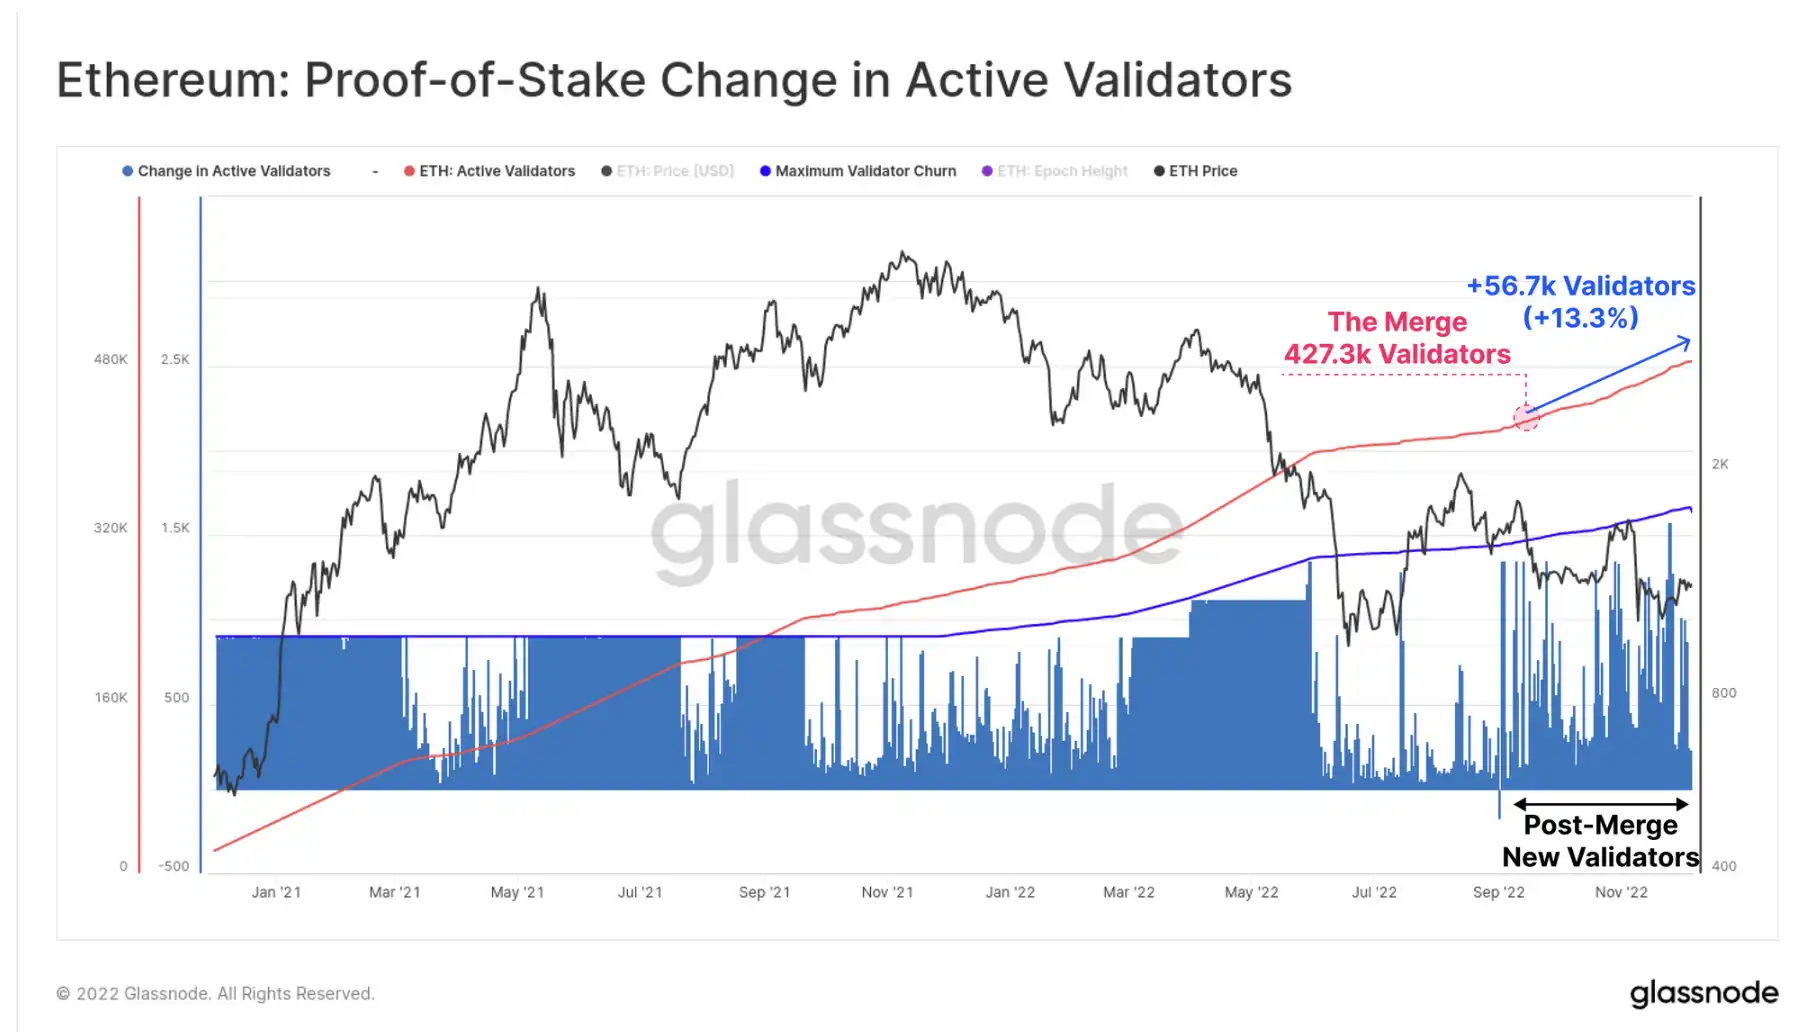
Kể từ Kể từ khi sáp nhập, số lượng trình xác thực đang hoạt động trên Ethereum đã tăng 13,3%, với hơn 484.000 trình xác thực hiện đang chạy. Điều này nâng tổng số Ethereum đặt cược lên 15,618 triệu ETH, tương đương 12,89% nguồn cung lưu hành.
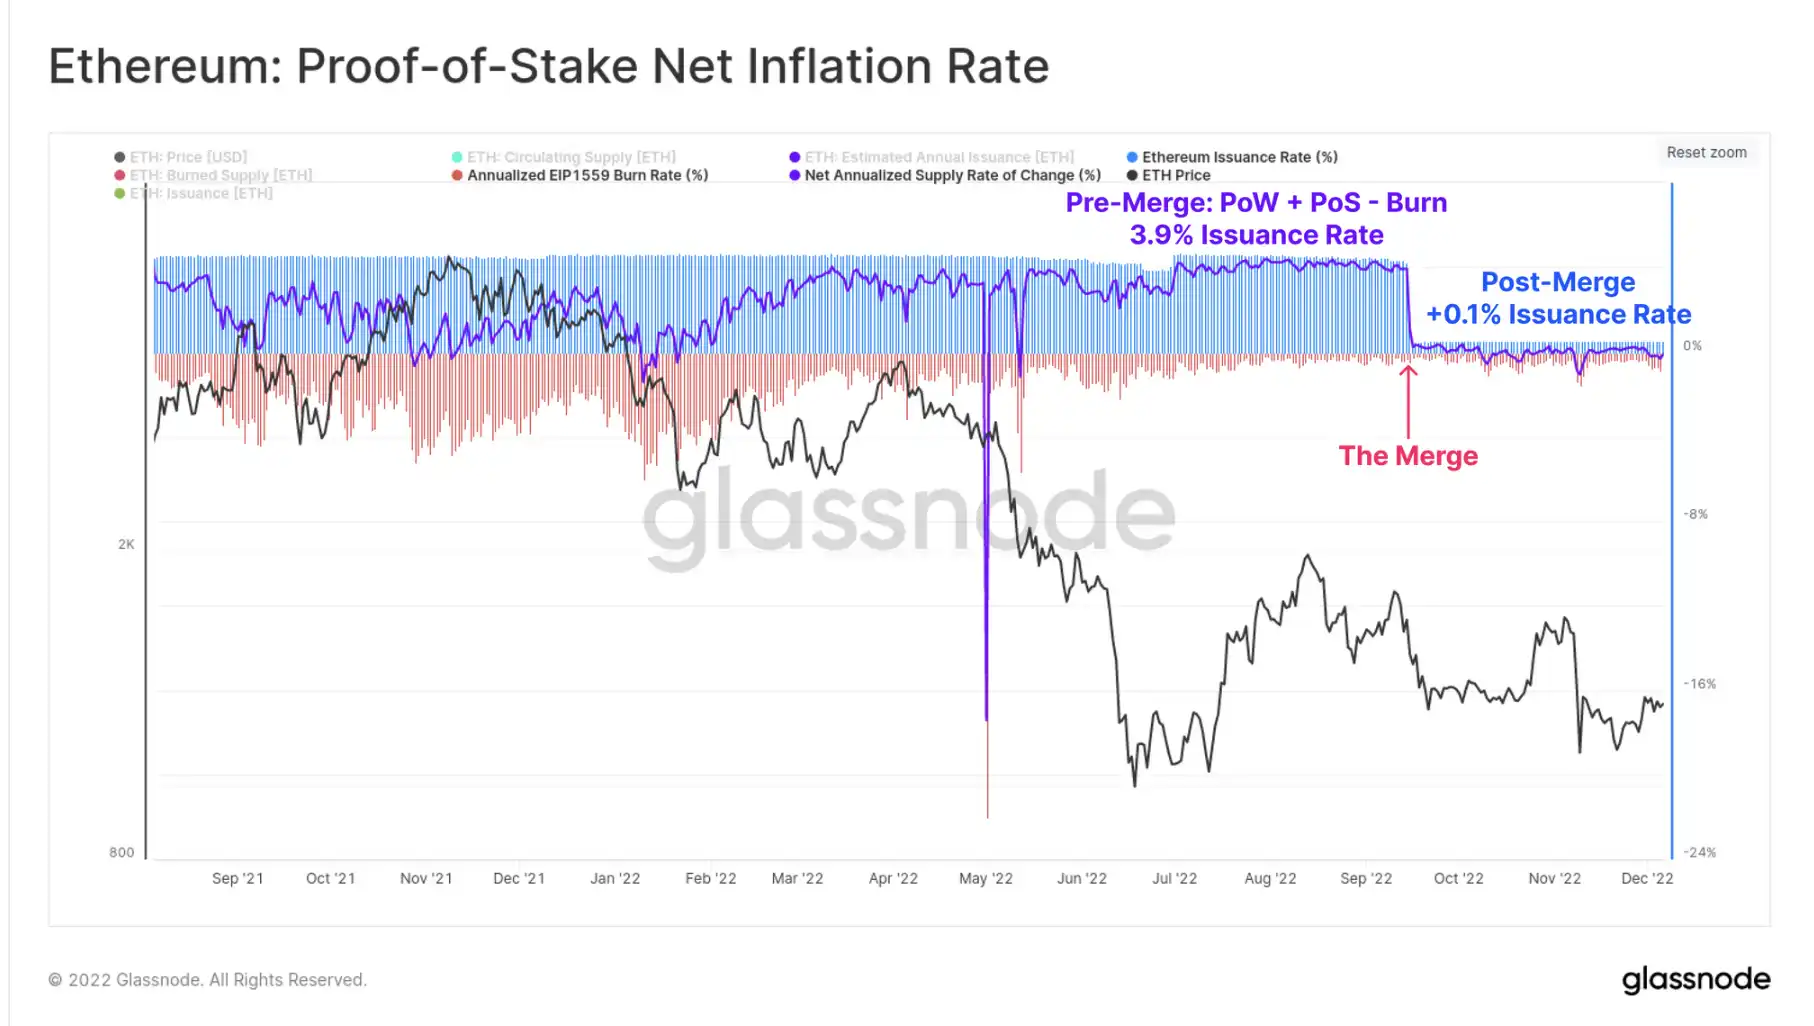
Với việc chuyển đổi sang Bằng chứng cổ phần (PoS), chính sách tiền tệ của Ethereum được điều chỉnh theo lịch trình phát thải thấp hơn đáng kể. Tỷ lệ phát hành danh nghĩa (màu xanh) là khoảng +0,5%, nhưng sau khi tính đến cơ chế đốt EIP1559 (màu đỏ), tỷ lệ này gần như bù đắp hoàn toàn cho việc phát hành. Điều này so với tỷ lệ lạm phát ròng trước khi sáp nhập là +3,9%, cho thấy việc phát hành đã thay đổi đáng kể như thế nào.
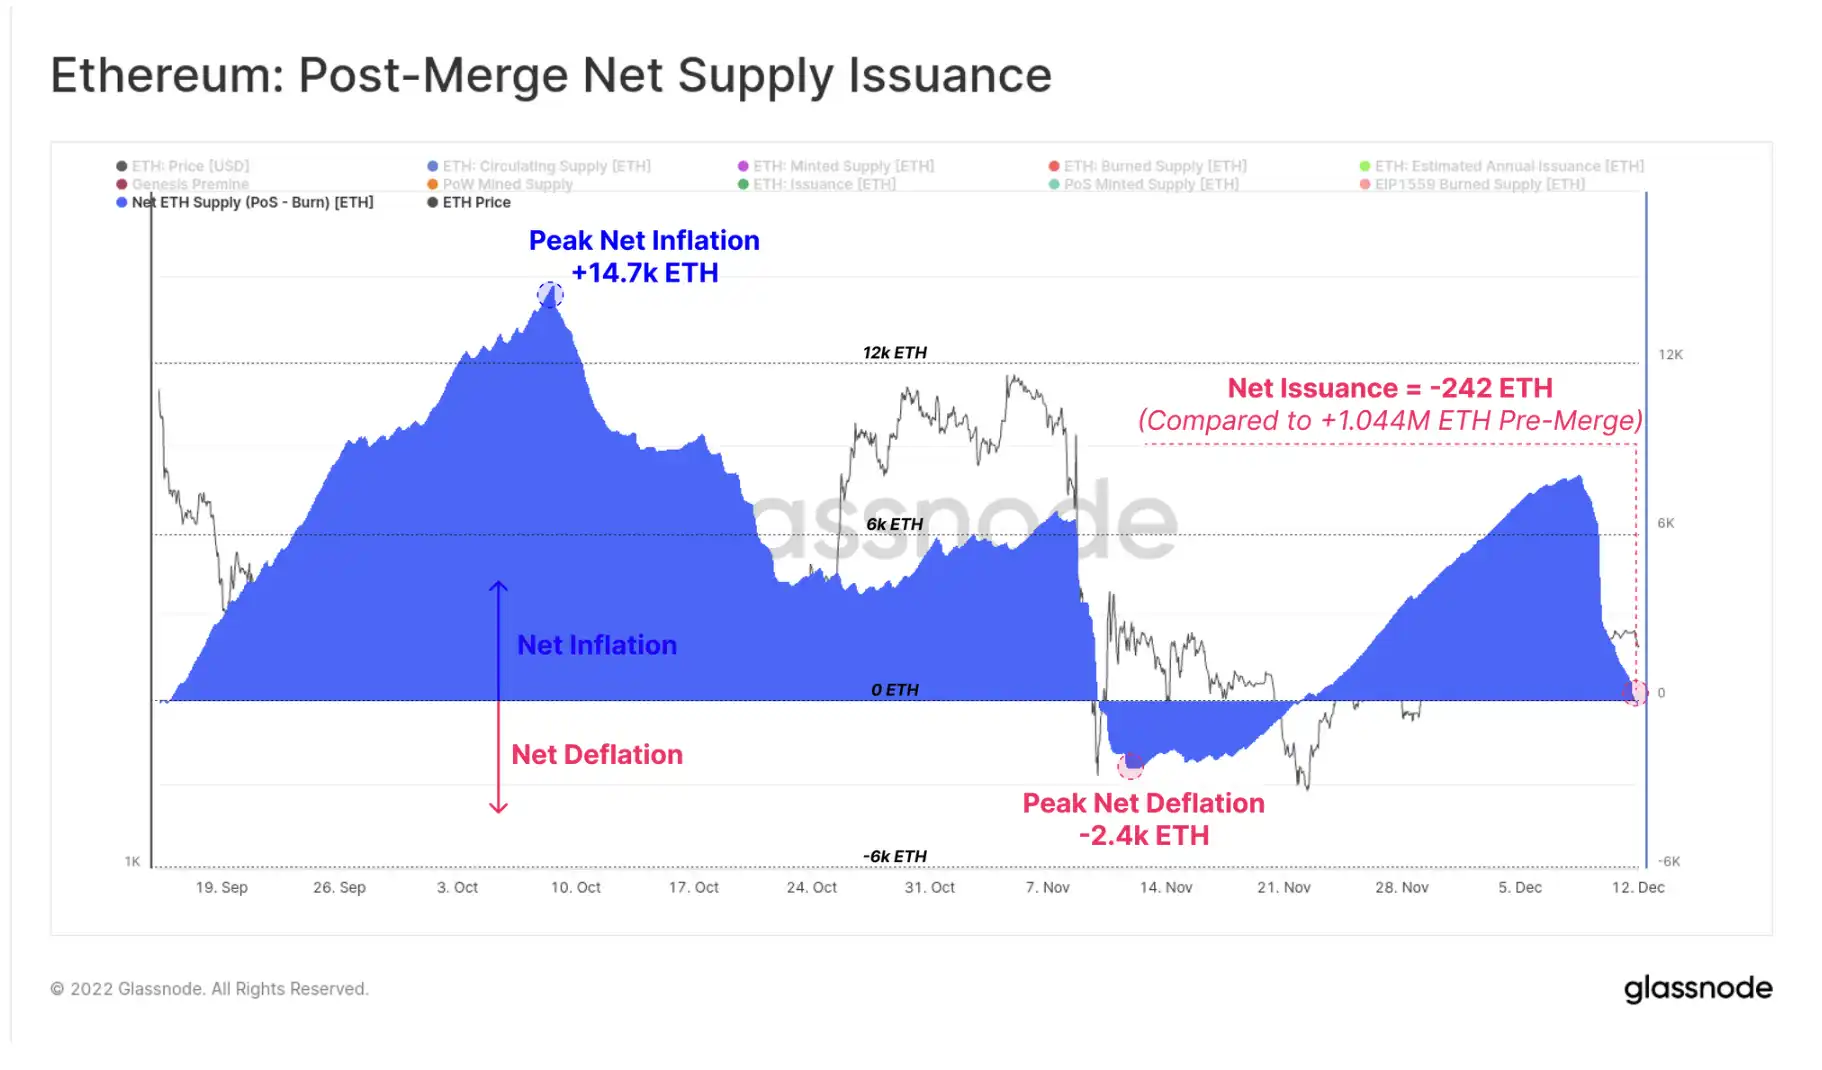
Trong Tại thời điểm viết bài, sự thay đổi về nguồn cung ETH kể từ khi sáp nhập vừa chuyển thành tình trạng siết chặt ròng, với nguồn cung ETH hiện tại thấp hơn 242 ETH so với thời điểm sáp nhập. Con số này so với ước tính 1,044 triệu ETH sẽ được thêm vào theo kế hoạch phát hành trước đó.
Giảm đòn bẩy DeFi
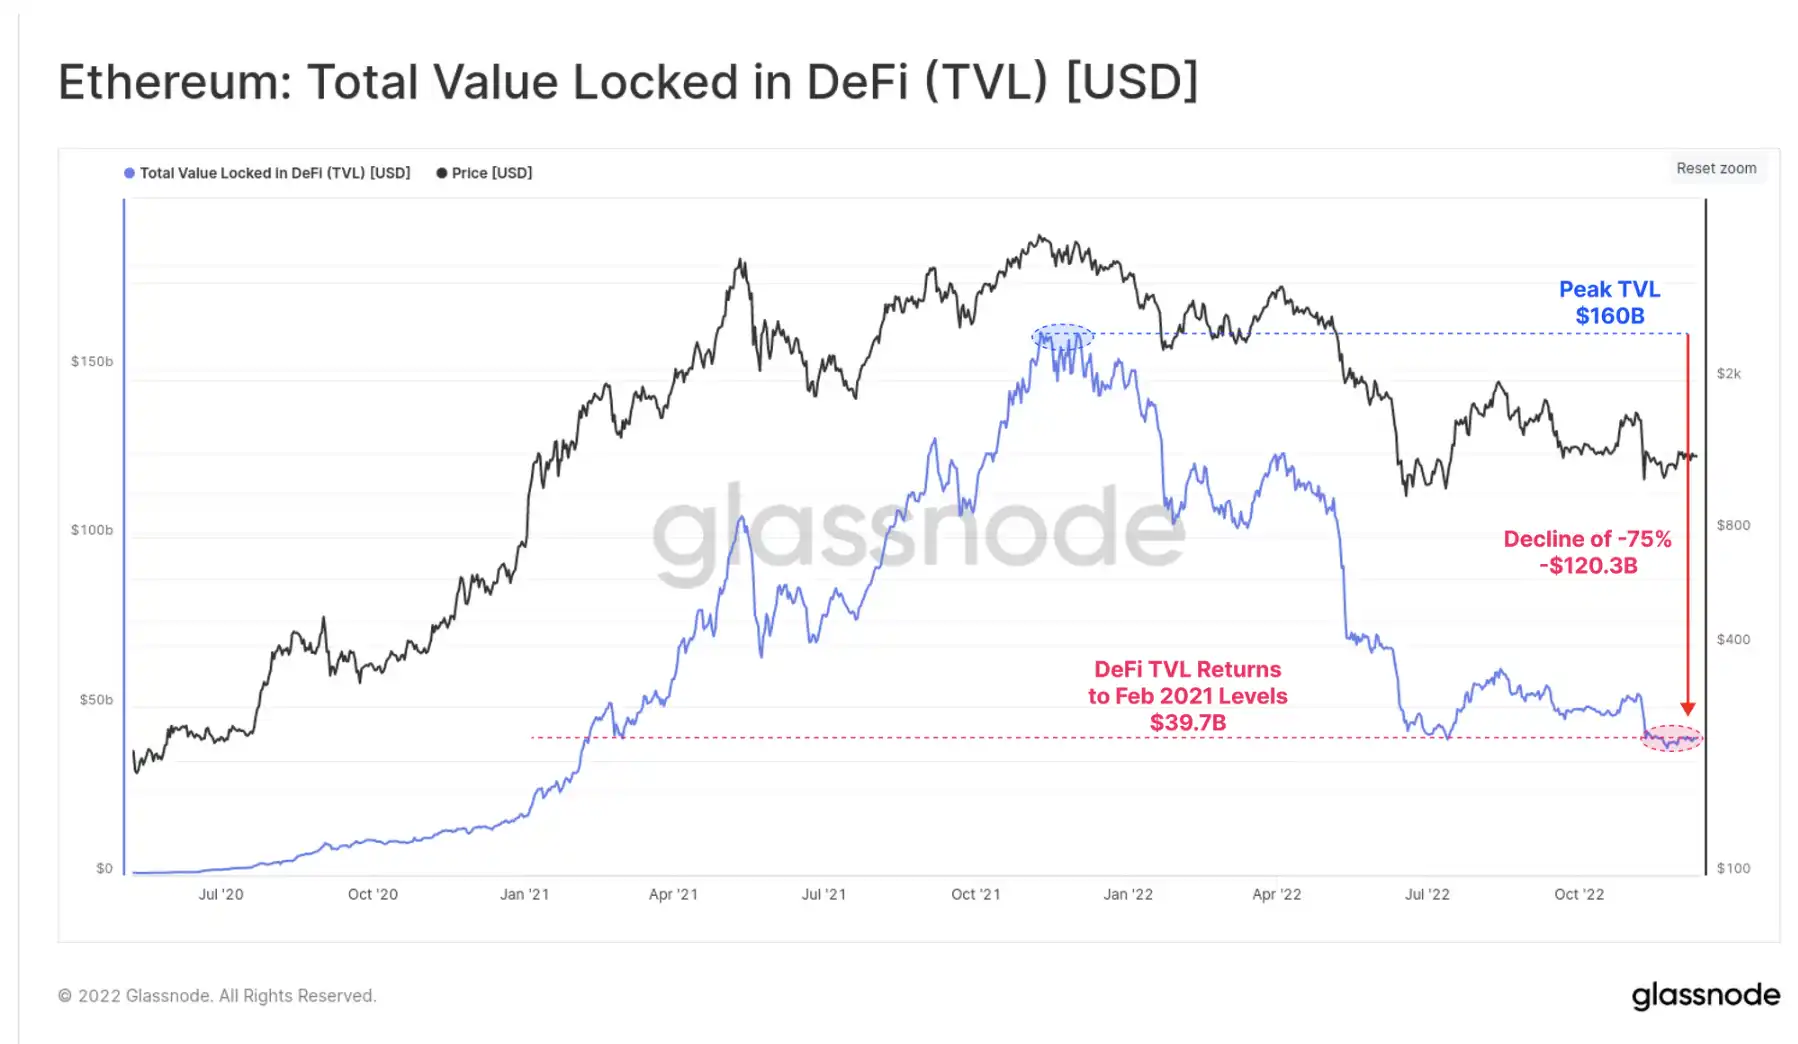
Khi giá token giảm mạnh và tính thanh khoản giảm nghiêm trọng, tổng giá trị bị khóa trong DeFi giảm mạnh. Sau khi thị trường đạt đỉnh 160 tỷ USD vào tháng 11 năm 2021, DeFi TVL đã giảm hơn 120,3 tỷ USD (-75%). Điều này khiến giá trị tài sản thế chấp DeFi giảm xuống còn 39,7 tỷ USD, trở lại mức của tháng 2 năm 2021.
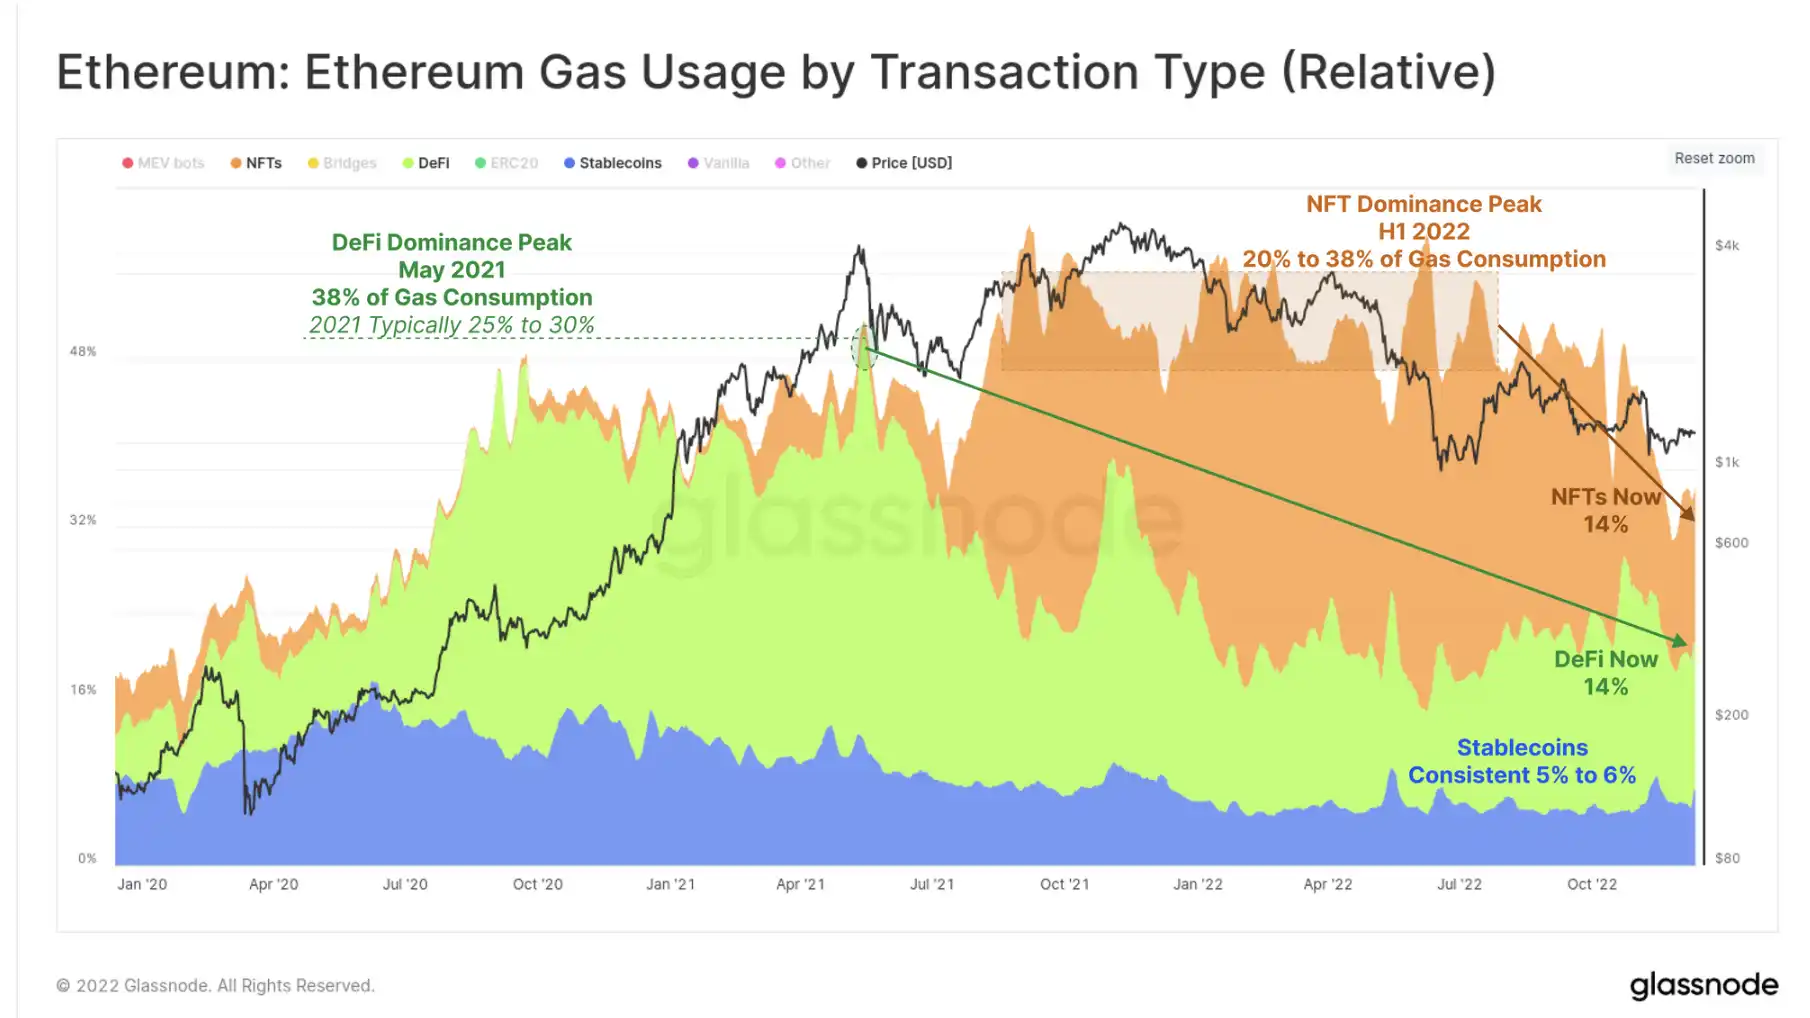
Báo chí Sự thống trị của mức tiêu thụ khí đốt theo loại giao dịch cũng cho thấy những thay đổi trong sở thích thị trường trong hai năm qua. Các giao thức DeFi chiếm 25% đến 30% tổng lượng gas tiêu thụ từ tháng 7 năm 2020 đến tháng 5 năm 2021, nhưng con số này đã giảm xuống chỉ còn 14%.
Trong một chu kỳ bùng nổ tương tự, các giao dịch liên quan đến NFT chiếm 20% đến 38% lượng gas sử dụng trong nửa đầu năm 2022, nhưng giờ đây Nó đã cũng tụt xuống vị trí thống trị 14%. Stablecoin đã duy trì mức thống trị ổn định 5% – 6% trong suốt cả năm.
Stablecoin Dòng chảy ra
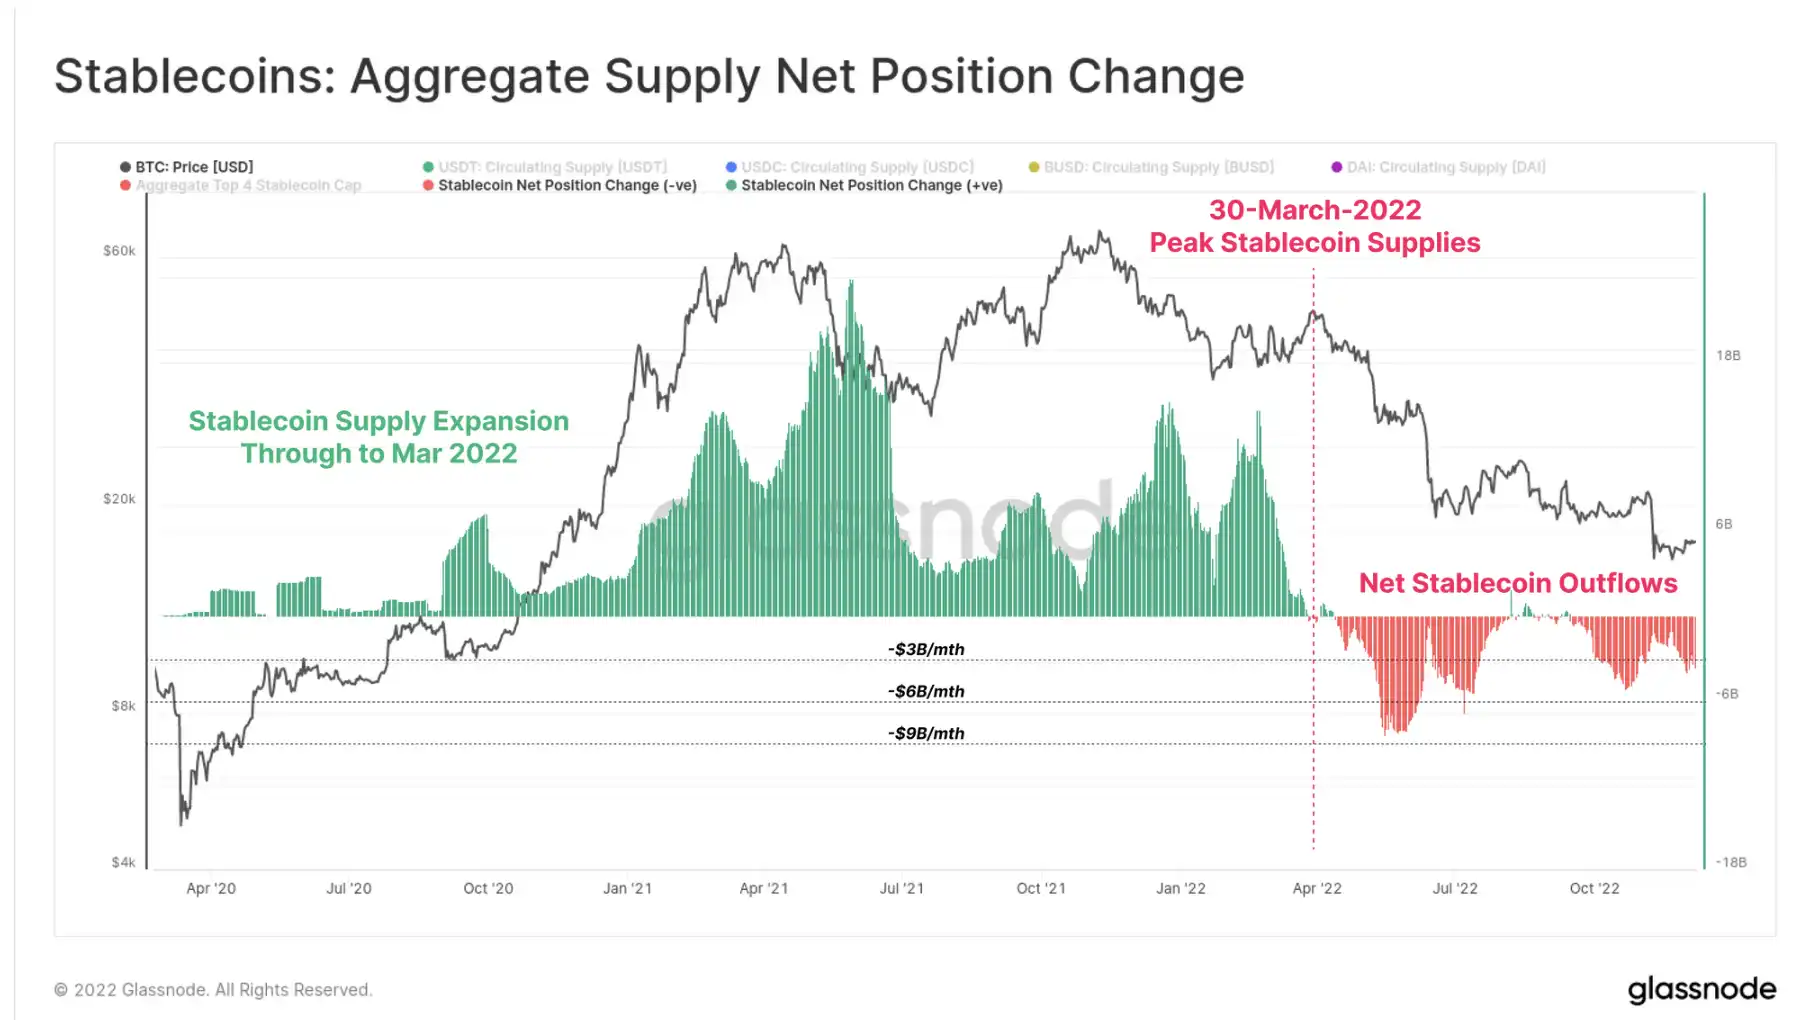
Kể từ năm 2020 Kể từ khi đó, Stablecoin đã trở thành tài sản nền tảng của ngành, hiện tại, 3 trong số 6 tài sản có giá trị thị trường cao nhất là Stablecoin. Tổng nguồn cung của Stablecoin đạt đỉnh 161,5 tỷ USD vào tháng 3 năm 2022, nhưng kể từ đó đã chứng kiến số tiền rút lại lớn hơn 14,3 tỷ USD.
Nhìn chung, điều này phản ánh dòng vốn ròng hàng tháng chảy ra khỏi thị trường từ 4 tỷ USD đến 8 tỷ USD. Tuy nhiên, cũng cần lưu ý rằng điều này chỉ phản ánh 8% nguồn cung Stablecoin cao nhất, cho thấy phần lớn số tiền vẫn nằm trong đồng đô la kỹ thuật số mới này.
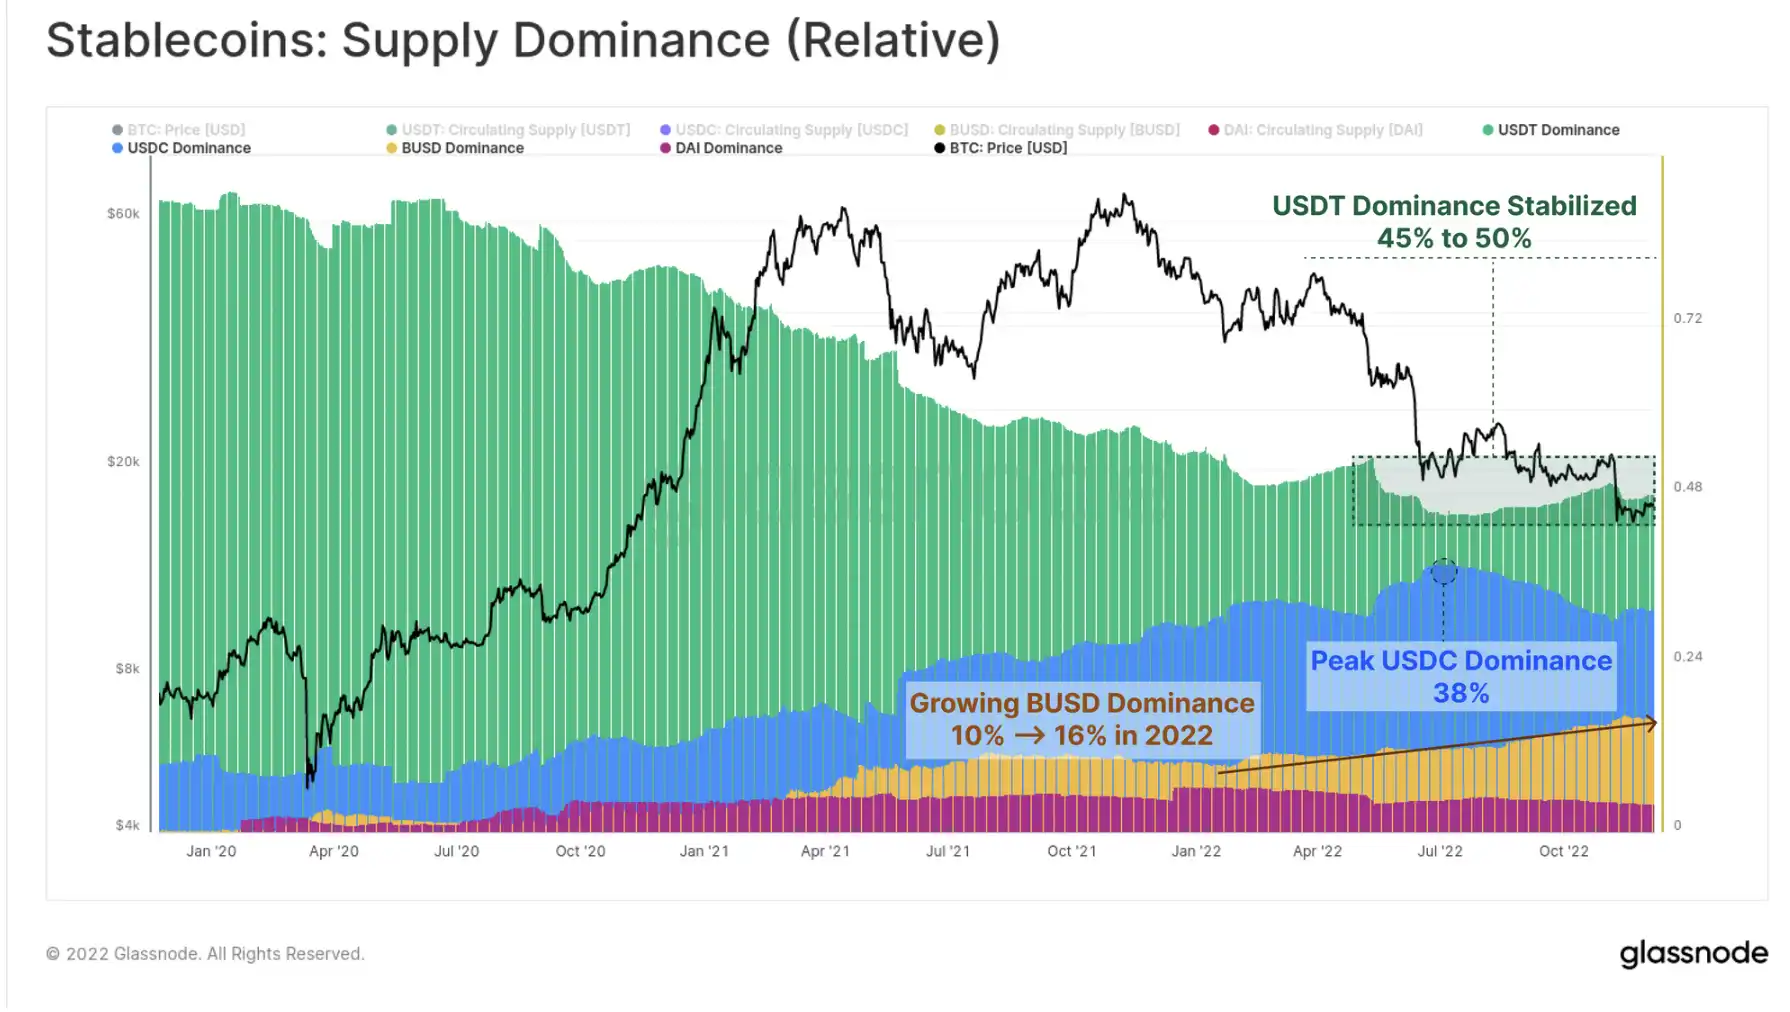
Tương đối Sự thống trị của nguồn cung Stablecoin cũng đã thay đổi đáng kể.
BUSD nổi bật, tăng thị phần từ 10% lên 16% vào năm 2022 và hiện có tổng tài sản trị giá 22 tỷ USD.
Tether đã duy trì thị phần tương đối ổn định từ 45% đến 50% mặc dù tổng giá trị rút lại USDT là 18,42 tỷ USD kể từ tháng 5.
Sự thống trị của USDC đạt đỉnh 38% vào tháng 6 nhưng sau đó đã giảm xuống còn 31,3%, với thị trường hiện có giá trị 44,75 tỷ USD.
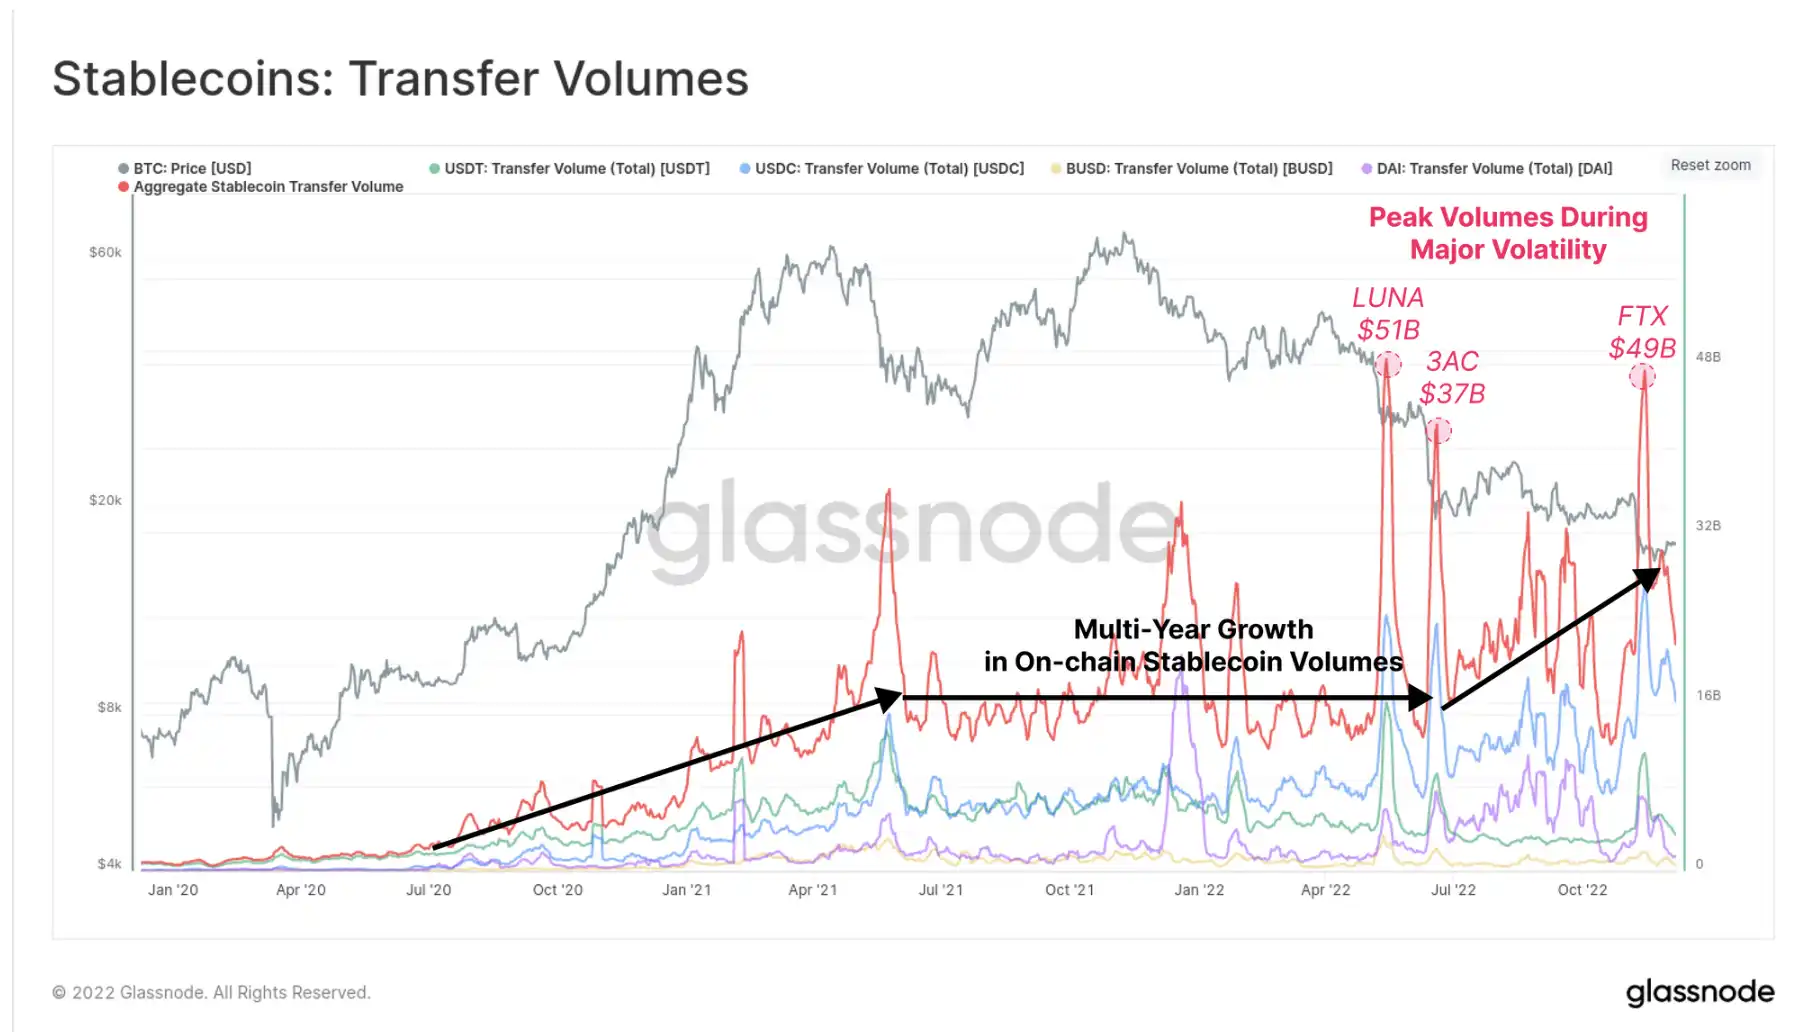
Mặc dù Stablecoin hiện đang trải qua quá trình rút lại và dòng vốn ròng chảy ra, nhưng khối lượng chuyển stablecoin trên Ethereum đã tiếp tục tăng trong suốt nửa cuối năm 2022. Trong phần lớn thời gian từ năm 2021-2022, tổng khối lượng chuyển stablecoin đã giữ ổn định ở mức khoảng 16 tỷ USD mỗi ngày, trong khi khối lượng chuyển hàng hàng ngày tiếp tục tăng lên từ 20 tỷ đến 30 tỷ USD kể từ tháng Bảy.
Trong các sự kiện bán tháo có biến động cao vào tháng 5, tháng 6 và tháng 11, tổng khối lượng chuyển giao stablecoin đạt đỉnh từ 37 tỷ USD đến 51 tỷ USD, cho thấy mức cực đoan nhu cầu thanh khoản USD trong một sự kiện giảm đòn bẩy.
Tóm tắt và kết luận
Năm nay, cả BTC và ETH đều giảm hơn 75% so với mức cao lịch sử. Các sự kiện giảm đòn bẩy lớn đã xảy ra kể từ tháng 5, gây ra khủng hoảng tín dụng nghiêm trọng, nhiều vụ phá sản, sự sụp đổ đáng tiếc của dự án Ponzi trị giá hàng tỷ đô la (LUNA-UST) và sự kiện lừa đảo FTX đáng tiếc.
Năm 2022 là một năm tàn khốc, với sự biến động và khối lượng giao dịch trên các thị trường giảm xuống mức thấp nhất trong nhiều năm do tính thanh khoản và hoạt động đầu cơ cạn kiệt. Khi các nhà đầu cơ tiếp tục, những người nắm giữ Bitcoin dài hạn đã đẩy nguồn cung BTC lên một ATH khác, với các nhà đầu tư dường như đang tích lũy BTC ở mọi giai đoạn giảm giá. Việc sáp nhập Ethereum cũng đã được thực hiện thành công vào tháng 9 và stablecoin tiếp tục chứng minh sự phù hợp có ý nghĩa với thị trường sản phẩm.
Khả năng phục hồi của các hệ thống phi tập trung được xây dựng qua nhiều năm thử nghiệm và vết sẹo chiến đấu, những sự kiện cuối cùng tạo ra cộng đồng HODLer, những người mua cuối cùng. Vượt qua tất cả những thách thức của năm 2022, ngành tài sản kỹ thuật số vẫn đứng vững, nó đã rút ra được bài học và các khối Bitcoin tiếp tục được khám phá.
Cho dù điều gì xảy ra vào năm 2023, chúng tôi tin rằng ngành này sẽ đứng vững trước thử thách của thời gian và chúng tôi sẽ tiếp tục xây dựng các công cụ và công cụ cần thiết để phân tích, nghiên cứu và hiểu tại sao.
Tick tock, khối tiếp theo, hẹn gặp lại bạn vào năm 2023.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia


