Nhìn lại năm 2022, Triển vọng năm 2023
Tựa gốc: "Nhìn lại năm 2022, hướng tới năm 2023"
Tác giả gốc: Zixi
Một năm nữa lại kết thúc, chúng ta hãy thử tóm tắt lại những câu chuyện đã xảy ra trong năm 2022 và xem xét những gì có thể xảy ra trong năm 2023. Năm 2022 là một năm có khởi đầu cao và kết thúc thấp. Mặc dù Ethereum đã giảm xuống mức 3800 vào đầu năm nhưng chúng ta vẫn có thể thấy sự nhiệt tình đối với các giao dịch trên chuỗi và sự phổ biến của thị trường NFT. Nhưng sau vụ sụp đổ Luna và vụ sụp đổ FTX, toàn bộ thị trường bắt đầu trì trệ và không có hướng tường thuật mới nào xuất hiện.
Bài viết chia làm ba phần, chủ yếu giải thích những gì lạc quan về năm nay nhưng lại bị tát trước mặt, năm sau mong đợi điều gì và xem gì nữa trong năm tới.
1. Năm nay có gì hứa hẹn mà lại bị đánh vào mặt?
1.1NFTFI
NFTFI thực sự là một ca khúc được mọi người đặt nhiều hy vọng vào đầu năm. Dựa trên sự nhiệt tình dành cho NFT hồi đầu năm, vô số người ngoài đã đổ xô vào đường đua nóng bỏng của NFT. Đầu năm vô số ông lớn chi rất nhiều tiền vào BAYC (100E+), cuộc chiến gas ở Monkeyland kinh hoàng đến mức giá một đồng NFT đúc tiền lên tới hơn 2E. Khi giá sàn của một NFT blue-chip đơn lẻ là hơn 10E, mọi người bắt đầu nghĩ làm thế nào mà mức giá cao như vậy lại có thể cho phép công chúng tham gia?
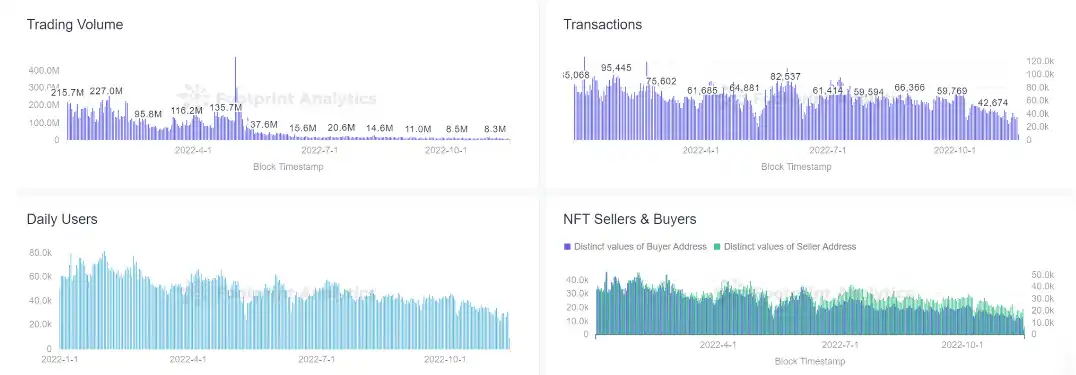
Hình 1: DAU giao dịch của Opensea, số lượng giao dịch, khối lượng giao dịch, v.v. đã cho thấy sự sụt giảm trong năm nay
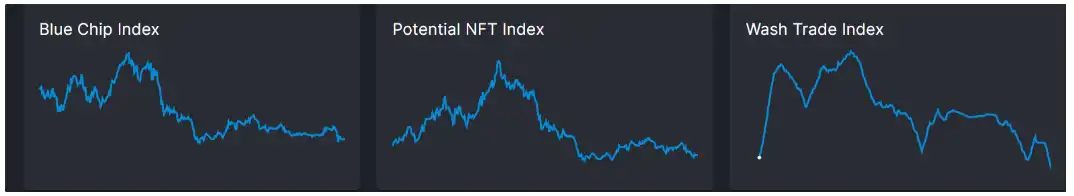
Hình 2: Chỉ số NFT
Vậy là đầu năm mọi người đều tràn đầy nhiệt huyết và kỳ vọng vào đường đua NFTFI. Mọi người đều hy vọng rằng đường đua này sẽ không chỉ chứng kiến các giao dịch cho vay như P2P và P2Pool mà việc hạ ngưỡng tham gia đã trở thành một hướng đi chung. Do đó, năm nay chúng ta cũng đã thấy các khái niệm mới như giao dịch chỉ số, phân mảnh, huy động vốn từ cộng đồng, mua ngay, trả tiền sau, v.v. Trong nửa đầu năm nay, các mô hình huy động vốn từ cộng đồng bắt đầu xuất hiện trên partybid và những người khác, và BNPL cho NFT bắt đầu xuất hiện trên Cyan và những người khác. Hãy lấy việc cho vay NFT, vốn có không gian thị trường tương đối lớn, làm ví dụ. Nếu chúng ta chỉ nhìn vào khối lượng vay, tổng khối lượng vay về cơ bản sẽ không thay đổi sau tháng 5 tới, trong đó BnedDAO và NFTFI đóng góp hơn một nửa khối lượng vay. Nhưng trên thực tế, chúng ta hãy nhìn vào số lượng người dùng của nền tảng này, tổng số người dùng hoạt động hàng ngày của thị trường này chỉ khoảng 100, và số lượng người được bao phủ vẫn còn quá ít. Việc hạn chế hoạt động hàng ngày và khối lượng giao dịch một phần là do mức độ phổ biến của thị trường NFT ngày càng giảm.
Kể cho bạn một trò đùa lạnh lùng khác, tại sao mức giảm tiêu chuẩn E của BAYC từ ATH đến hiện tại (66%) lại thấp hơn mức giảm tiêu chuẩn U của ETH (75%)? Lý do là tính thanh khoản không tốt, không ai sẵn sàng mua bán thường xuyên để phản ánh giá thực trên thị trường, tất nhiên giá không thể giảm. Vậy tại sao gần đây nó lại giảm từ giá sàn 70ETH xuống 50ETH? Đó là do một số chủ sở hữu muốn rút tiền nên chỉ có thể hạ giá với hy vọng có người mua, cuối cùng máy oracle sẽ đưa ra giá và kích hoạt điểm thanh lý khiến một đàn khỉ lớn phải thanh lý, thế là vòng xoáy chết chóc bắt đầu. Nó đã đạt đến mức cần phải dựa vào việc thanh lý hàng loạt để suy giảm một cách hiệu quả và tạo ra khối lượng giao dịch đủ lớn để cho thấy tính thanh khoản kém.
Vì vậy, mọi người quá lạc quan về sự phát triển của NFTFI trong năm nay, nhưng Sudoswap năm nay thực sự khiến thị trường có cảm giác hoàn toàn mới.
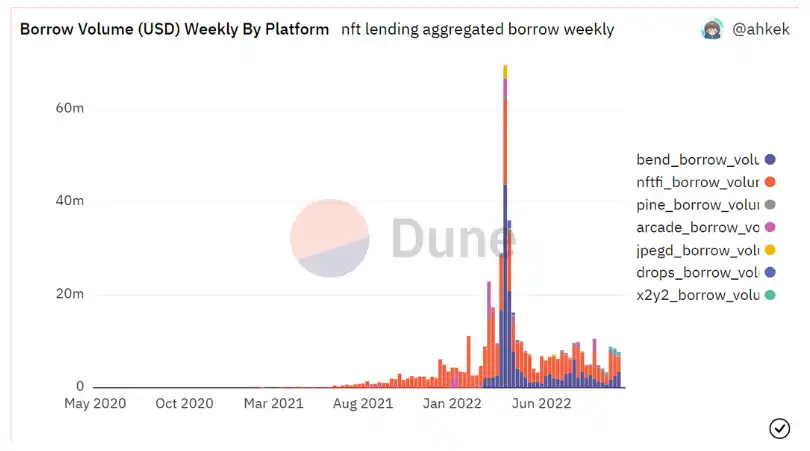
Hình 3: Cho vay NFT Khối lượng vay thị trường
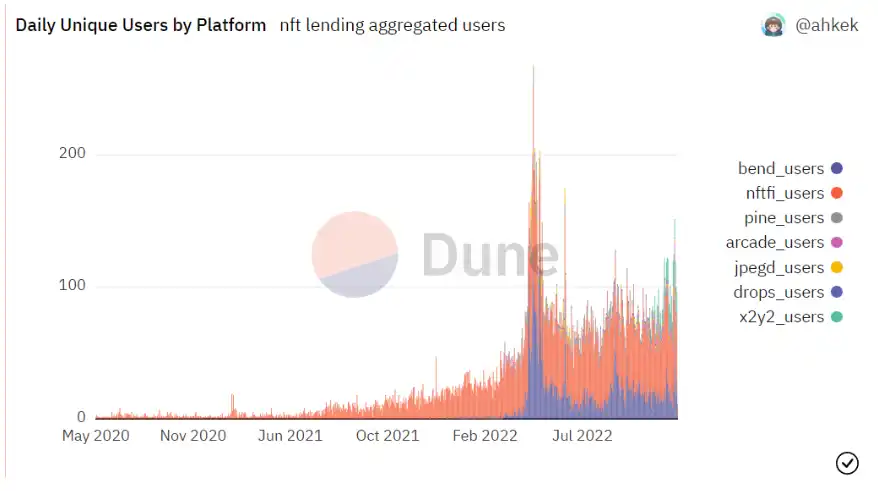
Hình 4 :Thị trường cho vay NFT DAU
1.2 Các ứng dụng bên C như SocialFi/MusicFi
Hãy cùng nhau tạm thời chúng ta đừng nói về việc liệu cơ sở hạ tầng blockchain hiện có đủ để hỗ trợ các sản phẩm xã hội/âm nhạc trên chuỗi hay không. Trước đây, đã có các chuỗi công khai cơ bản như deso hỗ trợ đặc biệt cho mạng xã hội, nhưng sự phát triển của chúng chưa đạt yêu cầu, cốt lõi nằm ở chỗ hệ sinh thái và phía người dùng chưa được thiết lập. Logic của SocialFi khác với DeFi và GameFi, nhưng nó có phần giống với MusicFi, cả hai đều dựa trên việc tạo ra tình yêu đối với các Vs/nhạc sĩ lớn để mua Token/NFT của người hâm mộ có liên quan. Logic của SocialFi được đơn giản hóa như thế này - nếu một chữ V lớn muốn hiện thực hóa vốn xã hội của mình (nhận được mã thông báo), anh ta cần dành thời gian và tiền bạc để chứng minh giá trị vốn xã hội của mình (bằng chứng POW về công việc).
Tương tự như logic của BTC/ETH, điều này cũng cho thấy Web 3 dựa trên blockchain rất phù hợp cho sự phát triển của SocialFi. Có nghĩa là, bản chất của SocialFi có thể được hiểu là cách mà các V (hoặc cá nhân) lớn sử dụng ảnh hưởng của chính họ dựa trên công nghệ blockchain để một mặt xây dựng vốn xã hội của riêng họ (tức là danh tiếng thương hiệu cá nhân), và mặt khác để cung cấp dịch vụ cho người hâm mộ của họ. Họ tìm kiếm lợi ích.
Nhưng chính vì logic trên mà SocialFi hiện nay gặp phải những vấn đề lớn:
1. Muốn phi tập trung mạng xã hội, nhưng về bản chất không thể đạt được sự phân cấp (một số ít người nổi tiếng có thể mang lại sự độc quyền xã hội rất mạnh mẽ)
2. Đối với các nền tảng xã hội, việc khai thác nội dung rất khó xác định.
3. Đối với nền tảng xã hội và nền tảng phát hành Token, nền tảng Mã thông báo Việc trao quyền cho giá trị là quan trọng hơn.
4. Ít người dùng hơn. Hiện tại, SocialFi vẫn còn một chặng đường dài để phát triển, quy mô theo dõi của nó vẫn còn nhỏ, cơ chế vẫn còn tương đối thô sơ, có rất ít người dùng Web3 bản địa và có rất ít người dùng SocialFi sẵn sàng sử dụng sản phẩm và có trải nghiệm kém.
Các vấn đề trên bản nhạc MusicFi vẫn tồn tại:
1. Từ phía người dùng, Có Ngày càng có ít người dùng toàn bộ Web 3 và thậm chí còn ít người dùng sẵn sàng dành thời gian hạn chế để nghe nhạc Web 3. Thậm chí còn ít người dùng sẵn sàng chi tiền thật hơn để mua NFT mà không cần tiền bản quyền. Về bản chất, việc dựa vào nội dung bị hạn chế để cướp thời gian có hạn của người dùng vẫn rất khó khăn.
2. Về mặt IP, thiếu sự dẫn dắt của các ngôi sao hàng đầu như Taylor Swift và Jay Chou, các nhạc sĩ Web 3 hiện tại có một cái đuôi tương đối dài. Nhưng năm nay chúng ta cũng đã chứng kiến những ngôi sao hàng đầu do Vương Phong đại diện đang cố gắng tham gia vào lĩnh vực âm nhạc web3.
3. Từ phía dự án, mô hình kinh tế của nhiều bên dự án chưa đủ hoàn hảo, việc trao quyền cho token rất yếu và toàn bộ dự án còn nhiều hơn thế như "Tôi đã tạo ra Trong môi trường này, người dùng có nhu cầu này, vì vậy tôi đã phát hành một đồng xu." Các dự án âm nhạc có tính chất xã hội mạnh mẽ cũng tương tự như SocialFi. Khi dự án của SocialFi Mã thông báo Khi khả năng trao quyền kém và việc khai thác nội dung bắt đầu từ đầu, hậu quả là người dùng bắt đầu tạo ra nội dung rác không giới hạn và rơi vào vòng xoáy chết chóc của việc khai thác, chào bán và bán. Vì vậy, khi dự án âm nhạc bắt đầu Nghe để kiếm tiền và Sáng tạo để kiếm tiền, nếu token không được đưa ra giá trị hợp lý thì vòng xoáy tử thần cũng sẽ là kết quả cuối cùng.
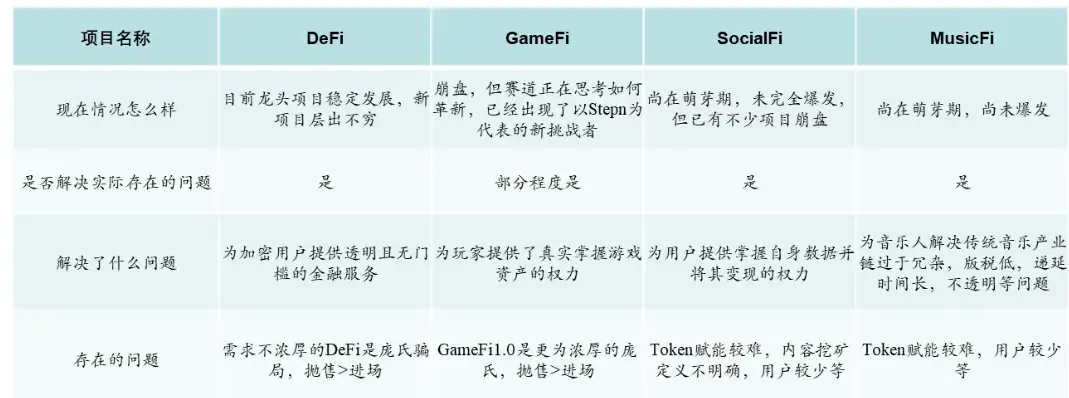
Hình 5: Xã hội và So sánh theo chiều ngang giữa âm nhạc với defi và gamefi
1.3 Cầu nối chuỗi chéo
Thường gặp trong thị trường năm ngoái Việc coi các cầu nối chuỗi là cơ sở hạ tầng cốt lõi cũng là điều rất rõ ràng. Xét cho cùng, mô hình chuỗi công khai năm ngoái là một siêu và nhiều chuỗi mạnh, và các chuỗi công khai mới lần lượt xuất hiện. Trên thị trường có rất nhiều public chain như BSC, Luna, Solana, Tron, Avalanche, Polygon, Harmony, v.v. Bởi vì các cầu nối chuỗi chéo chính thức tập trung có vấn đề về niềm tin và khả năng mở rộng tương đối kém. Do đó, các cầu nối chuỗi chéo của bên thứ ba được đại diện bởi Anyswap và cbridge có khả năng mở rộng cao bắt đầu phát triển mạnh vào năm ngoái và đầu năm nay.
Nhưng chuyện gì đã xảy ra trong năm nay? Luna sụp đổ và chuỗi công khai Terra biến mất; FTX sụp đổ và Solana bị tổn thương; Aptos và Sui không được người chơi trả tiền; TVL trên chuỗi giảm, thứ nhất là do giá trị mã thông báo giảm và thứ hai là do giá tăng mạnh sụp đổ, thanh lý bắt đầu (mặt khác, vẫn có một câu chuyện trừu tượng như tính hai lần gần 70% TVL trên Solana). Cùng với các hợp đồng phức tạp vốn có của các cầu nối chuỗi chéo, nó đã trở thành điểm nóng cho tin tặc.
Nhìn vào một bộ dữ liệu thú vị khác, theo một báo cáo gần đây do Chainalysis công bố, số tiền bị đánh cắp trong các cuộc tấn công cầu nối chuỗi chiếm 1% tổng số số lượng tiền điện tử bị đánh cắp vào năm 2022. 69%, thiệt hại 2 tỷ USD. Đã có 13 cuộc tấn công cầu nối chuỗi trong năm nay, bao gồm cuộc tấn công cầu nối chuỗi Nomad gần đây gây thiệt hại 190 triệu USD và cuộc tấn công cầu nối chuỗi Ronin trị giá 624 triệu USD vào tháng 3 năm nay. Năm ngoái, sự cùng tồn tại của nhiều chuỗi và mô hình cạnh tranh của một siêu người chơi và nhiều người chơi mạnh dần dần biến thành mô hình độc quyền của ETH+BSC+Tron.
Cầu nối chuỗi chéo là một trong những cơ sở hạ tầng quan trọng nhất trong chuỗi công cộng, nhưng đối với các nhà đầu tư, nó có thể không quan trọng lắm do sự tồn tại của tin tặc. Một công việc kinh doanh có lợi nhuận. Nhưng không thể phủ nhận rằng các công cụ tổng hợp chuỗi chéo xuất sắc như LiFi, Chainge và Dbridge đã xuất hiện trên thị trường, làm giảm rủi ro sử dụng và đầu tư của người dùng và nhà đầu tư. Nhưng công cụ tổng hợp (chuỗi chéo) là những doanh nghiệp có ngưỡng thấp hơn và cạnh tranh khốc liệt nhưng cũng là công cụ được sử dụng thường xuyên, liệu chúng có thể mang lại lợi nhuận vượt trội cho nhà đầu tư không? Đáng suy nghĩ.
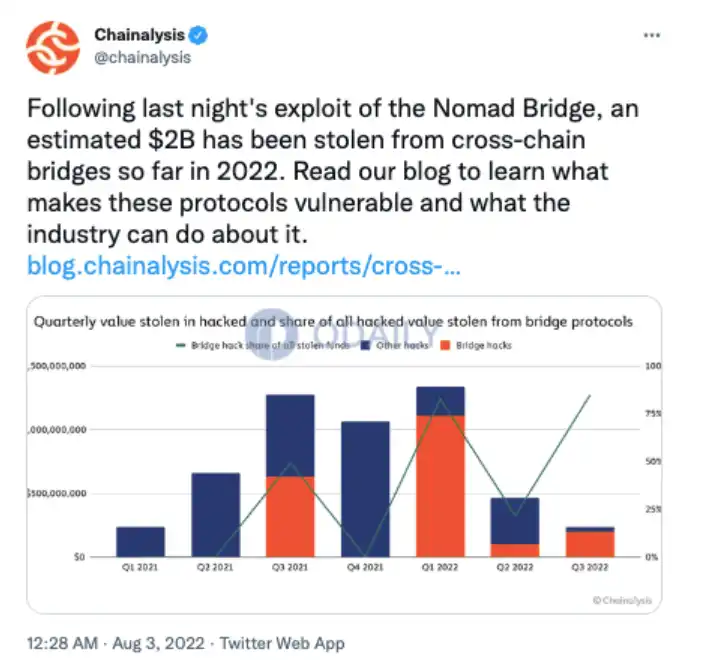
Hình 6: Năm nay 20 tỷ đô la đã bị hack trong cầu nối chuỗi chéo
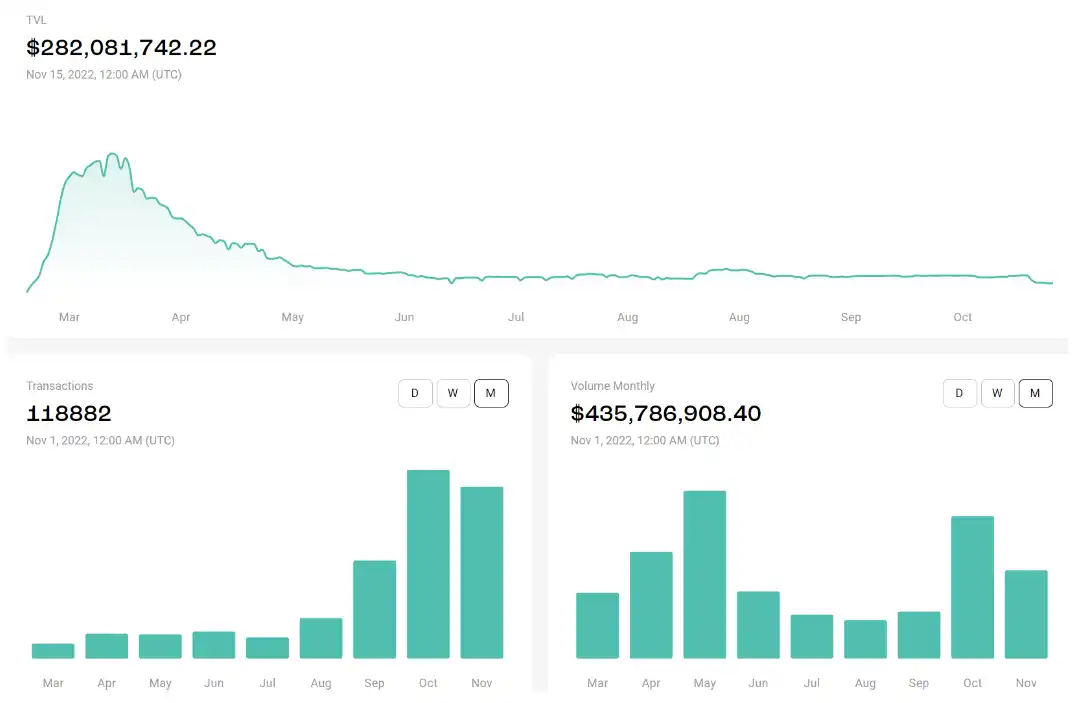
Hình 7: Số lượng giao dịch Stargate đi ngược xu hướng và khối lượng giao dịch giảm dần
2 Điều tôi lạc quan về năm tới
2.1 Giám sát tuân thủ
Trước khi nói về vấn đề tuân thủ và giám sát, hãy để tôi chia sẻ ngắn gọn câu chuyện.
Vào ngày 34 tháng 3 năm nay, tôi thấy một dự án là cầu nối xuyên chuỗi. Một trong những đặc điểm của cầu nối chuỗi này là nó yêu cầu KYC . Vào đầu năm, tôi không thể hiểu được sự thật là các dapp trên chuỗi yêu cầu KYC. Xét cho cùng, blockchain là một thế giới chống lại quy định và việc thêm KYC luôn có cảm giác như mất đi tinh thần của blockchain. Nhưng sau cuộc phỏng vấn trực tiếp, tôi đã hiểu tại sao phía dự án cần KYC. Đây là một dự án cầu nối chuỗi chéo được thực hiện bởi một nhà tạo lập thị trường tài chính truyền thống lớn. Khối lượng vốn của họ để tạo lập thị trường ở các cổ phiếu truyền thống và các thị trường khác là vô cùng lớn.
Họ cũng rất lạc quan về toàn bộ lộ trình tiền điện tử trong tương lai gần và đã bắt đầu cố gắng sử dụng một phần tiền của mình để tạo ra thị trường trong và ngoài chuỗi. Việc tạo lập thị trường ngoài chuỗi vốn đã rất phức tạp, vì vậy họ cố gắng mở ra không gian tạo lập thị trường trên chuỗi, nhưng nhiều chuỗi sẽ dẫn đến sự phân tán tiền. Trong quá trình tạo thị trường hàng ngày của họ, thanh khoản là cần thiết để di chuyển giữa các chuỗi khác nhau. Nếu CEX được sử dụng, số tiền khổng lồ sẽ khiến tiền gửi và rút tiền hàng ngày đạt đến giới hạn trên, đồng thời có một số vấn đề về niềm tin trong chuỗi chéo tập trung (kết hợp với sự cố FTX, điều này thực sự có tầm nhìn xa).
Nếu bạn sử dụng tính thanh khoản của cầu nối chuỗi chéo cho chuỗi chéo, nhóm cầu nối chuỗi chéo sẽ rất nhỏ và sẽ có độ trượt và hao mòn lớn hơn trên toàn bộ chuỗi. chuỗi; nếu bạn đi tới Thêm thanh khoản vào nhóm, trộn tiền sạch của riêng bạn với một nhóm có thể là tiền đen từ các nguồn không xác định và đôi khi bị tin tặc nhắm tới, chắc chắn sẽ dẫn đến các vấn đề pháp lý - các nhà tạo lập thị trường truyền thống lớn Dưới sự giám sát chặt chẽ của SEC, họ không cần phải chịu sự giám sát sắt thép vì những khoản lợi nhuận nhỏ nhặt từ việc tạo ra thị trường tiền điện tử hiện tại.
Vậy có cách nào cho phép tôi tiếp tục tạo thị trường bằng tiền điện tử trong khi tránh được tất cả các vấn đề nêu trên và tuân thủ các quy định không?
KYC. Sau khi vượt qua KYC, các nhà tạo lập thị trường có thể đầu tư tiền của mình để cung cấp thanh khoản, đồng thời, các tổ chức và cá nhân khác đã vượt qua KYC cũng được hoan nghênh tham gia để cung cấp thanh khoản. Một mặt, nó làm giảm hao mòn chuỗi chéo, mặt khác, nó cũng đáp ứng các nhu cầu pháp lý, cho phép các nhà tạo lập thị trường tài chính truyền thống lớn hơn tham gia thị trường và cùng nhau khám phá vùng đất chưa phát triển của việc tạo lập thị trường trên chuỗi, cùng nhau làm cho chiếc bánh to hơn. . Sau khi Tornado Cash bị Bộ Tài chính Hoa Kỳ xử phạt vào tháng 6 năm nay, tôi càng tin chắc hơn về sự cần thiết của việc tuân thủ và giám sát. Ở giai đoạn này, toàn bộ giá trị thị trường của blockchain chưa bằng một nửa Apple, chúng ta không chỉ cần cải thiện cơ sở hạ tầng mà còn phải đưa các tổ chức tài chính truyền thống như C-side và Old Money vào để cùng nhau phát triển thị trường.
Do đó, với sự chỉ đạo giám sát, các dự án hướng tới dịch vụ KYC đã bắt đầu xuất hiện trên thị trường. Ví dụ: thông qua ZK DID, người dùng sử dụng thông tin của riêng họ để tạo ZK-Proof thông qua thiết bị của riêng họ ngoài chuỗi và sau đó chỉ cần chuyển Bằng chứng để xác minh xem họ có phải là người dùng trong danh sách trắng hay không. Ví dụ: một ngày nọ, cơ quan giám sát đã giáng đòn sắt vào Uniswap, yêu cầu Uni không cung cấp dịch vụ cho người dùng ở Nga, Iran và Triều Tiên. Một cách khả thi là Uni hợp tác với các nhà cung cấp dịch vụ KYC. Người dùng phải xuất trình bằng chứng zk của mình để chứng minh rằng họ không phải là công dân của các quốc gia trên trước khi có thể sử dụng Uni. Một mặt, bằng chứng ZK bảo vệ thông tin cá nhân của người dùng, mặt khác, nó được các cơ quan quản lý công nhận, giúp tiền của Uni sạch hơn và tuân thủ hơn, đồng thời có nhiều khả năng thu hút các tổ chức truyền thống tham gia thị trường.
2.2 Công cụ dành cho nhà phát triển
Đầu tiên hãy chia sẻ trường hợp. Vào năm 2021, Alchemy được hưởng lợi từ lễ hội của thị trường giá lên. Vào tháng 4 năm 2021, mức định giá Series B chỉ là 505 triệu USD. Đánh giá từ dữ liệu được tiết lộ trong vòng này, số lượng khách hàng đã tăng 97 lần trong 8 tháng và số lượng của các công ty đã tăng gấp đôi trong quý đầu tiên của năm 2021. Từ tốc độ tăng trưởng kinh doanh của NFT hơn 13 lần, vào tháng 10 năm 2021, công ty đã nhận được khoản đầu tư Series C với mức định giá 3,5 tỷ USD. Người sáng lập cho biết "tốc độ tăng trưởng kinh doanh cao hơn nhiều so với tốc độ tăng trưởng định giá"; chỉ 3 tháng sau, vào tháng 2 năm 2022, người ta ước tính Giá trị đạt 10,2 tỷ USD và nhóm nghiên cứu tuyên bố rằng "từ khi đóng cửa vào tháng 10 đến nay, cơ sở người dùng đã tăng 50%." Định giá của Alchemy đã tăng gần 20 lần trong một năm và khách hàng, doanh nghiệp, nhà phát triển dịch vụ và cộng đồng của nó đều có mức tăng trưởng vượt bậc.
Vào năm 2021 và 2022, chúng ta đã chứng kiến một hiện tượng rất thú vị - ngày càng có nhiều nhà phát triển web2 trở nên rất quan tâm đến thế giới tiền điện tử/web3. Theo thống kê của Github, có khoảng 73 triệu kỹ sư web2 trên thế giới vào cuối năm 2021. Theo dữ liệu của Electric Capital, tính đến cuối năm 2021, chỉ có 18.000 kỹ sư web3 hoạt động hàng tháng, với tỷ lệ thâm nhập dưới 0,025%. Theo LinkedIn và số liệu thống kê ok cho năm 2021, kỹ sư kiểm tra và công nghệ mật mã là một trong hai ngành nghề phát triển nhanh nhất.
Cùng với hiện tượng các công ty Internet lớn ở Hoa Kỳ, Trung Quốc, Ấn Độ và New Zealand đang dần sa thải nhân viên, ngày càng có nhiều kỹ sư web2 bắt đầu tìm kiếm lối thoát tiếp theo. Theo những tin đồn liên quan, "Chỉ riêng ở Vùng Vịnh, hiện có khoảng 3.000 kỹ sư web2 Trung Quốc đang tìm kiếm cơ hội mới." Do tình hình kinh tế trong nước suy thoái, ngày càng có nhiều kỹ sư từ các công ty Internet lớn trong nước, đặc biệt là từ Byte và Tencent , đã bắt đầu hành trình web3 của riêng bạn. Do đó, từ góc độ dữ liệu, thị trường 2dev là thị trường gia tăng có thể hấp dẫn hơn 2C và có hướng đi chắc chắn hơn.
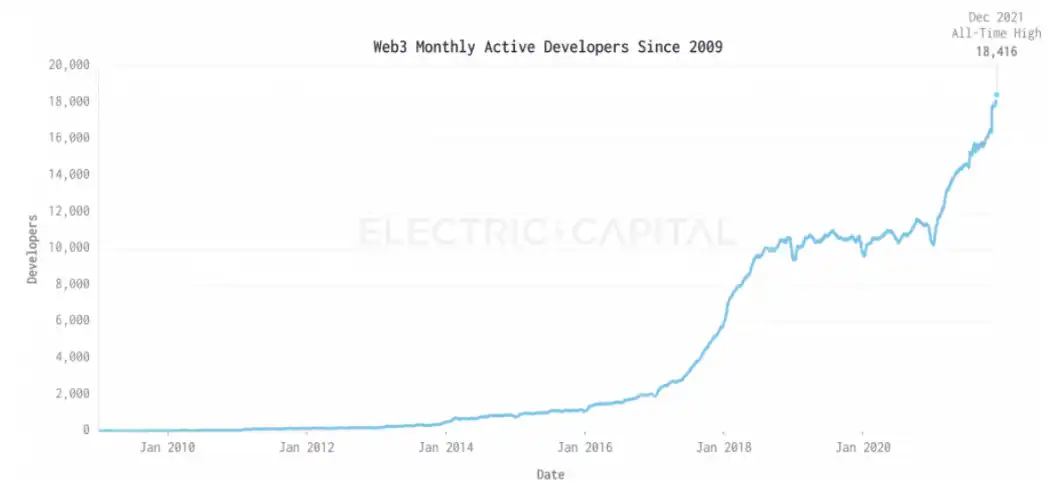
Hình 8: web3 tháng Số lượng kỹ sư đang hoạt động
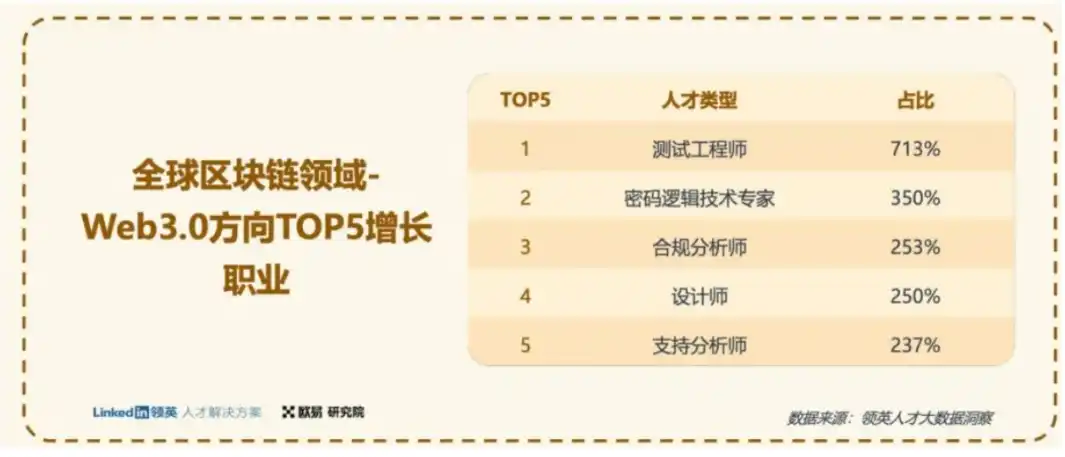
Hình 9 : Định hướng phát triển nghề nghiệp trong lĩnh vực blockchain toàn cầu
Chúng tôi lấy JSONRPC và API, một trong những thị trường nơi các nhà phát triển tương tác nhiều nhất với Dapp, làm ví dụ. RPC không phải là một thị trường có rào cản, bất kỳ bên dự án hoặc cá nhân nào cũng có thể xây dựng một nút đầy đủ để cung cấp dữ liệu toàn chuỗi cho dự án của mình. Nhưng điều này đi kèm với chi phí cố định cao và chi phí vận hành và bảo trì hàng tháng. Đối với phía dự án, nó bắt đầu ở mức 10.000U mỗi tháng. Hơn nữa, các nút tự xây dựng cũng có thể gặp phải các vấn đề vận hành và bảo trì phức tạp như bảo trì, điều này không đáng thành quả.
Do đó, hoạt động kinh doanh RPC sẽ tiếp tục được tập trung hóa, điều này cũng giải thích cho sự mở rộng nhanh chóng về quy mô của các nhà cung cấp nút như Alchemy và infura. Hiệu ứng Matthew. Thị trường rất cao. Ngoài ra, trên thị trường còn có các nhà cung cấp nút chất lượng cao như quicknode và Infstone. RPC là một đường đua rất quanh co. Ngoài ra, dựa trên RPC, các nhà cung cấp dịch vụ có thể sử dụng khả năng kỹ thuật mạnh mẽ của mình để cung cấp cơ sở dữ liệu đám mây (datacloud) và API. Về việc cung cấp cơ sở dữ liệu đám mây, cơ sở dữ liệu thời gian thực đa chuỗi phi tập trung/tập trung đã xuất hiện trong năm nay, các nhà phát triển không còn cần phải tốn nhiều chi phí và thời gian để phân tích dữ liệu trên chuỗi mà chỉ cần sử dụng SQL để gọi và tập trung vào Chỉ cần phát triển sản phẩm.
Ngoài ra, các nhà phát triển còn có nhiều yêu cầu API lạ, ảnh hưởng lớn đến tiến độ phát triển sản phẩm. Nếu có một sản phẩm có cơ sở dữ liệu thời gian thực đa chuỗi và các nhà phát triển có thể gọi API kết hợp dữ liệu một cách độc lập, nó sẽ đáp ứng nhu cầu lâu dài của các nhà phát triển và giảm đáng kể thời gian cho nhiều nhà phát triển phát minh lại bánh xe. Vào nửa cuối năm nay, loại sản phẩm này đã bắt đầu gây quỹ vào giữa năm nay. Các đối thủ Infra mới - Không gian và thời gian ở nước ngoài, Goldensky và Chainbase trong nước, v.v. đang cạnh tranh với Infra-Alchemy Infura Instone cũ Đồ thị ở đồng bằng miền Trung.
Ngoài ra, trên thị trường đã xuất hiện một số sản phẩm công cụ phân tích dữ liệu, ngoài cồn cát, dấu chân linh hoạt hơn, v.v., còn có dữ liệu các công cụ phân tích trong các lĩnh vực thích hợp hơn. Ví dụ: nó được nhắm mục tiêu cụ thể vào defi, NFT, gamefi, chuỗi công khai, dữ liệu tài chính, danh sách đen trắng trên chuỗi, v.v., chẳng hạn như defillama và thiết bị đầu cuối mã thông báo, v.v. không gì khác hơn là đăng ký SaaS hoặc lệnh gọi giao diện API, tất cả đều ít nhiều được thương mại hóa.
Cơ sở dữ liệu trong các trường được chia nhỏ có thể kết nối cơ sở dữ liệu đã được làm sạch của các trường được chia nhỏ của riêng chúng với các cơ sở dữ liệu tổng quát hơn như không gian và thời gian, chainbase, v.v. Thứ nhất, cơ sở dữ liệu chung có thể cải thiện dữ liệu của chính nó và thứ hai, cơ sở dữ liệu theo dõi được tinh chỉnh/phân đoạn có thể tăng các kênh kiếm tiền của riêng mình, tương đương với việc cơ sở dữ liệu được tinh chỉnh biến cơ sở dữ liệu chung với nhiều nhà phát triển và kết nối sinh thái hơn thành Thị trường API, sau đó bằng cách chia sẻ doanh thu.
3 Những gì chúng ta vẫn quan sát trong năm tới
3.1 DeFi
Bị ảnh hưởng bởi FTX và Babel, CeFi một lần nữa trở thành mục tiêu chỉ trích của dư luận. Trước tiên hãy đưa ra một ví dụ minh họa các vấn đề liên quan đến quản lý tài sản CeFi được điều khiển bằng hộp đen. CeFi về cơ bản dựa vào APY để thu hút người dùng. Nếu có hai tổ chức lớn trên thị trường là X và Y thì X đưa ra APY là 5% để thu hút người dùng và Y đưa ra APY là 6%.
Nếu thương hiệu của X và Y giống nhau và những người ủng hộ đằng sau họ cũng giống nhau thì hầu hết người dùng sẽ chọn Y để gửi tiền, xét cho cùng thì APY là cao. Tuy nhiên, do cạnh tranh thị trường và vấn đề thu nhập nên X chỉ có thể tăng tỷ lệ lên 6,5% hoặc 7% để thu hút khách hàng. APY dường như thấp thực sự vô hại trong thị trường tăng trưởng. Các sản phẩm giao dịch, số lượng và cấu trúc mạnh mẽ trong các tổ chức CeFi sẽ cho phép các tổ chức thu được lợi nhuận trên 5% -7%.
Nhưng vấn đề là một khi thị trường thay đổi quá nhiều, và các tổ chức CeFi cũng không ngoại lệ thì sẽ xuất hiện tình trạng đòn bẩy ngày càng tăng khi gặp 312.519 và Luna sự cố, nhà giao dịch chưa có. Nếu bạn không có thời gian để điều chỉnh vị thế của mình, bạn sẽ dễ dàng bị thị trường sụp đổ cuốn đi. Điều này đã dẫn đến sự sụp đổ của các siêu sao trên thị trường gần đây là FTX và Babel. Nếu người dùng biết APY cao đến từ đâu thì liệu vấn đề thu hút khách hàng trên có thể giải quyết được không?
Do đó, DeFi gần đây đã trở lại được mọi người chú ý. Chúng tôi thấy rằng tỷ lệ khối lượng giao dịch giao ngay DEX/CEX đã ổn định ở mức 15% trong thời gian tới, thấp hơn khoảng 40% so với thị trường giá lên vào đầu năm. Xét cho cùng, thị trường giá xuống hiện tại đã gây ra rất nhiều hoạt động kém trên toàn bộ chuỗi. Nhưng bây giờ nhìn vào khối lượng giao dịch trực tuyến, 61% đến từ Uni, 27% đến từ Curve và 9% đến từ Dodo. Từ góc độ giá của các giao dịch phái sinh đến từ Dex và tính thanh khoản của các giao dịch phái sinh đến từ Dex, DEX giờ đây giống cơ sở hạ tầng của toàn bộ DeFi hơn. Mặc dù mô hình Dex tiếp tục đổi mới nhưng một thực tế không thể phủ nhận là thị phần của Uni vẫn ổn định ở mức khoảng 70% trong năm nay. Điều này có thể xuất phát từ sự phụ thuộc vào đường dẫn giao dịch của bot giao dịch/nhà tạo lập thị trường trên chuỗi/người dùng và lợi thế về chiều sâu của uni.
Hưởng lợi từ danh tiếng của CeFi trong năm nay, liệu DeFi đúng đắn về mặt chính trị có thể đi theo một hướng mới vào năm tới không? Điều này vẫn cần phải được quan sát.
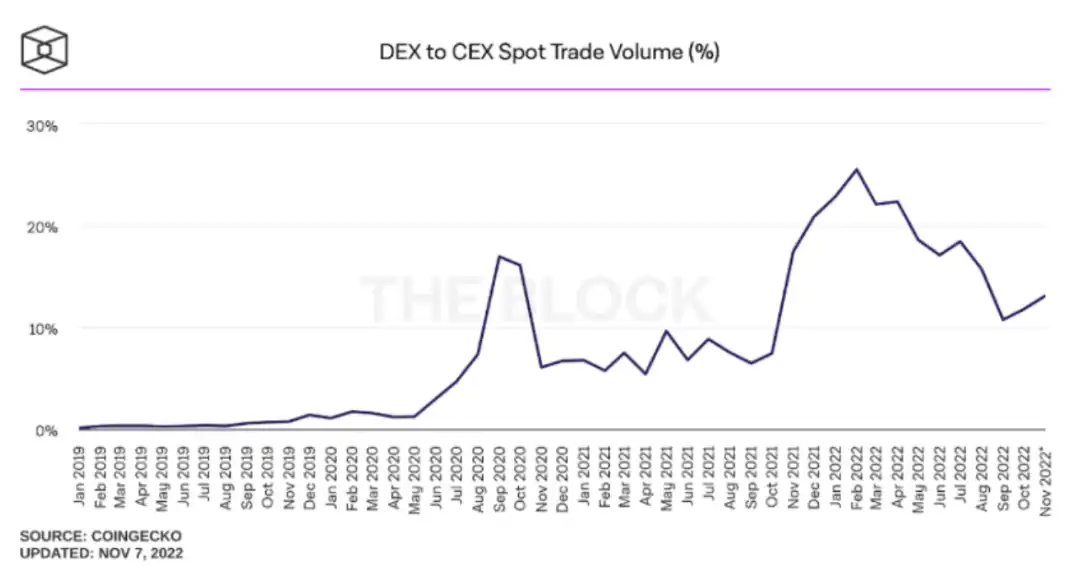
Hình 10: So sánh khối lượng giao ngay Dex/CEX
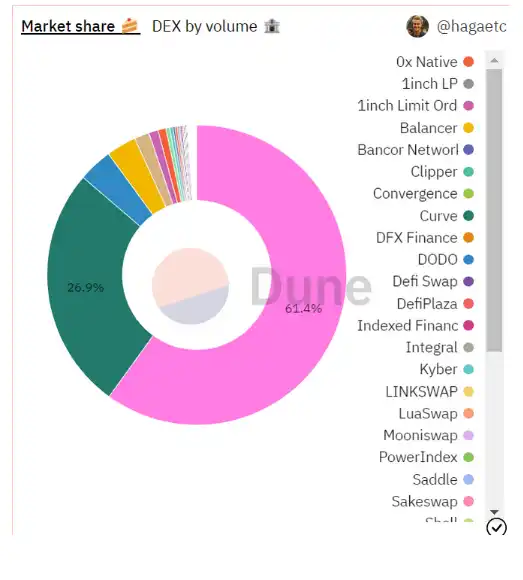
Biểu đồ 11: Thị phần DEX
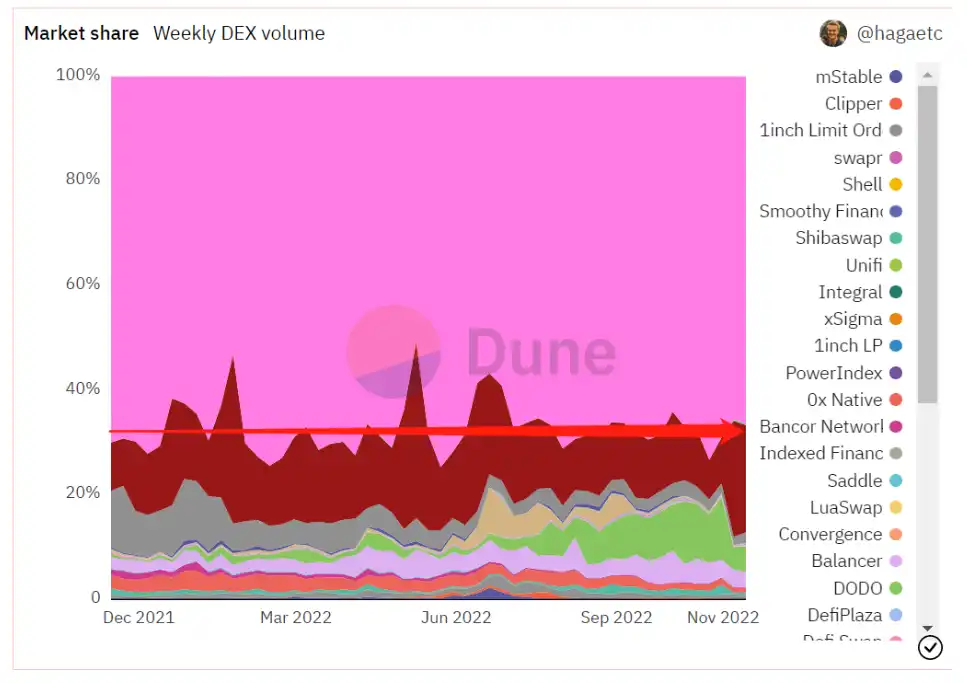
Hình 12: Thị phần DEX hàng tuần
3.2 Theo dõi máy chủ doanh nghiệp
Theo dõi máy chủ doanh nghiệp cũng là một hướng đi rất thú vị. Ngày nay, ngày càng có nhiều công ty khởi nghiệp blockchain. Trong những ngày đầu, việc quản lý dựa vào Excel không phải là vấn đề lớn. Tuy nhiên, với sự gia tăng nhân sự và tăng thu nhập và chi tiêu, việc quản lý tinh tế ngày càng trở nên quan trọng. Không giống như các công ty vật lý, nhiều khoản thu nhập và chi tiêu của các công ty khởi nghiệp tiền điện tử được thực hiện trên chuỗi, dẫn đến các công cụ SaaS truyền thống không được điều chỉnh tốt.
Tại thị trường Bắc Mỹ, các công ty dịch vụ doanh nghiệp blockchain đã xuất hiện, chẳng hạn như giao thức thanh toán trực tuyến Zebac (đã nhận được 28 triệu đô la Mỹ tài trợ vào tháng 3 năm 2022), Nhà phát triển quản lý Convex (đã nhận được 26 triệu USD tài trợ vào tháng 4 năm 2022) và quản lý tài chính Meow (đã nhận được 22 triệu USD tài trợ vào tháng 7 năm 2022). Mặc dù hướng đi rất thú vị nhưng đây có phải là một đường đua lớn không? Phí hàng tháng là 1.000U. Nếu sau khi làm việc một thời gian, 1.000 công ty blockchain đời đầu sử dụng sản phẩm thì thu nhập hàng tháng sẽ chỉ là 1.000.000 đô la Mỹ.
Doanh thu hàng năm là 20 triệu đô la Mỹ, nếu tính theo tiêu chuẩn PS 15-20 của các công ty Nasdaq SaaS thì chỉ có 400 triệu đô la Mỹ, mức trần. Chưa kể phải mất bao lâu để thêm 1.000 công ty vào BD và liệu mỗi công ty có thể có thu nhập 1.000U mỗi tháng hay không. Convex đã từng huy động được 26 triệu USD tài chính cùng một lúc, với mức định giá ít nhất từ 130 triệu USD đến 260 triệu USD, do đó lợi nhuận mang lại cho các nhà đầu tư có thể vẫn còn hạn chế.
Mức trần của đường dẫn máy chủ doanh nghiệp vẫn cần được tuân thủ.
3.3 Theo dõi giao thông
Theo dõi lưu lượng truy cập là một chủ đề phổ biến, thường đề cập đến lộ trình mà lưu lượng truy cập như trò chơi, ví, âm nhạc và mạng xã hội đi vào.
Trong đường đua trò chơi, năm nay nhiều nhà sản xuất lớn (Funplus, Photon Games, Ubisoft, v.v.) đã bắt đầu từ từ khám phá các trò chơi web3, nhưng liệu người chơi sẵn sàng thanh toán hóa đơn đòi hỏi phải quan sát thêm.
Đối với mạng xã hội, chúng tôi đã thấy Tencent, Meta, Twitter, v.v. mạnh dạn khám phá mạng xã hội web3, một số sản phẩm xã hội web3 mới, chẳng hạn như debox, v.v. và một số các giao thức Tìm kiếm xã hội như ống kính, rss3, mặt nạ, v.v. Chúng tôi đang mong chờ thị trường tăng trưởng tiếp theo khi web3 sẽ có nền tảng xã hội riêng, nền tảng xã hội này có thể thu hút đủ người mới tham gia vòng kết nối và từ từ chuyển đổi người dùng.
Đối với ví, "các khái niệm mới" do AA và ERC4337 đại diện đã xuất hiện trong năm nay. Nhưng nếu bạn suy nghĩ kỹ, chẳng phải việc khôi phục tương tác xã hội, trợ cấp xăng dầu, v.v. chỉ là lãng phí thời gian sao? Các ví như argent và loopring thực sự đã đạt được các khả năng tương tự như ví hợp đồng 4337 AA hiện tại cách đây vài năm, nhưng chúng vẫn chưa xuất hiện.
Về cơ bản, đó là vì việc tạo ví đòi hỏi phí gas, logic phục hồi xã hội có nhiều lỗi và rắc rối, đồng thời nó không tương thích với các DAPP khác và yêu cầu BD, vì vậy khó phát triển.. Nhưng mọi người đều tin vào thực tế rằng ví đóng vai trò là cổng giao thông, vì vậy tôi vẫn muốn quan sát loại ví nào có thể chiếm một không gian thị trường nhất định trong quá trình phục hồi thị trường vào năm tới.
3.4 layer2
layer2 là một hướng đi tuyệt vời vào năm 2022. Năm nay chúng ta đã thấy rằng Scroll của zkevm type3 đang nỗ lực chuyển sang loại 2.5 hoặc type2; zksync của type4 đã bắt đầu chuyển dần sang zkevm type3 và ra mắt zksync 2.0; mạng thử nghiệm Taiko của type1 zkevm cũng trực tuyến. Nhưng trên thực tế, một zkevm thực sự hữu ích và hữu dụng vẫn còn rất xa với chúng ta.
Trong bài giảng trước của NTU V God, tôi đã hỏi Vitalik về khoảng cách thực sự của zkevm với chúng ta. Nếu muốn đạt được zkevm loại 1 thực sự thì có thể phải mất thêm 10 năm nữa, trong giai đoạn này, chúng ta không chỉ phải khắc phục những khuyết điểm của thuật toán và tối ưu hóa thuật toán mạch rất nhiều mà còn cần phải dựa vào mạch ổn định thuật toán để thiết kế máy khai thác Asic và tăng tốc quá trình tạo bằng chứng. Hiện tại, phải mất khoảng một giờ để tạo bằng chứng zekvm loại 1. Mặc dù nó không ảnh hưởng đến việc sử dụng thông thường nhưng nó sẽ ảnh hưởng đến trải nghiệm người dùng khi liên quan đến việc rút tiền và liên chuỗi.
Tóm lại, khi các chuỗi công khai mô-đun dần dần trở thành sự đồng thuận, thì vị trí của L2 ngày càng trở nên quan trọng. Dựa trên Starkware, chúng tôi cũng có thể lặp lại chuỗi ứng dụng cho L3 và L4. Mặc dù lý thuyết rất hay và thị phần của Ethereum đang dần tăng lên nhưng sẽ cần thời gian để triển khai công nghệ l2 và việc xây dựng hệ sinh thái cũng sẽ mất thời gian.
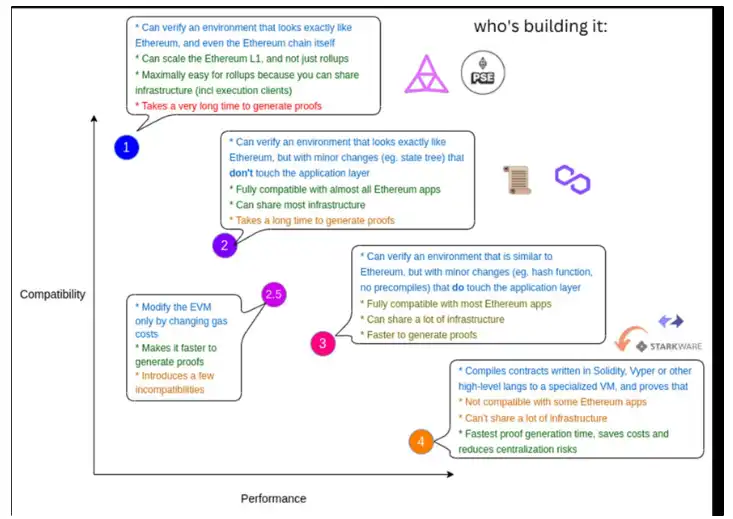
Hình 13: Các loại khác nhau zkevm
Cuối cùng, hãy để tôi đăng lịch của thế giới tiền điện tử năm nay để bày tỏ lời chia buồn về những khó khăn trong sinh kế của người dân.
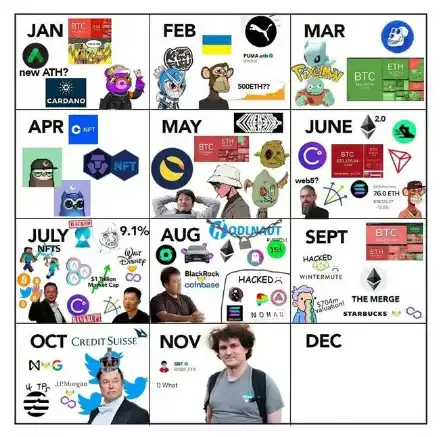
Hình 14: Thế giới tiền điện tử Lịch hàng tháng năm 2022
Do hạn chế về không gian, chúng tôi sẽ không trình bày chi tiết hơn. Trên thực tế, có rất nhiều khả năng, chẳng hạn như các bản nhạc mới được biểu thị bằng biểu đồ tri thức - có thể được sử dụng để theo dõi các thực thể thay vì địa chỉ, đây là một ý tưởng mới; quảng cáo trên chuỗi, bằng cách thúc đẩy người dùng cung cấp dữ liệu cho ML /AI để tạo mô hình và cuối cùng sử dụng thuật toán để phân bổ chính xác quảng cáo cho người dùng (byte web3); với sự bùng nổ của trò chơi và âm nhạc web3, liệu kết xuất đám mây web3 có thể cung cấp sức mạnh tính toán thông qua các máy nhàn rỗi của người dùng bán lẻ không? Mạng không dây phi tập trung mới có thể được thiết lập không? Thay đổi mô hình của các nhà khai thác truyền thống.
Tuy nhiên, không thể tránh khỏi nhiều câu chuyện năm nay. Sáu tháng qua không có nhiều khái niệm mới. Tôi hy vọng rằng những hướng kể chuyện mới sẽ xuất hiện trong 2023.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan