




1 euro < 1 đô la, không chỉ tỷ giá hối đoái giảm xuống dưới
Nguồn gốc: Tài khoản công khai WeChat Yuyuan Tantian
Chúng ta đã chứng kiến lịch sử một lần nữa:
Vào ngày 13 tháng 7, tỷ giá đồng euro-đô la lần đầu tiên giảm xuống dưới 1:1 kể từ tháng 12 năm 2002.
Đây không chỉ là sự thay đổi của bản thân đồng euro - đồng euro, ra đời sau những cuộc thảo luận và lập kế hoạch lâu dài, ngoài chức năng tiền tệ của nó, còn gánh nặng với nhu cầu của các nước châu Âu.Mong muốn ấp ủ từ lâu:
Dẫn dắt châu Âu hướng tới hội nhập chính trị và kinh tế thông qua hội nhập tiền tệ.
Những người ủng hộ đồng euro tin rằng quá trình hội nhập châu Âu do đồng euro dẫn đầu sẽ làm giảm nguy cơ chiến tranh và khủng hoảng và cho phép các nước châu Âu Những xích mích và các vấn đề có thể được giải quyết bằng các biện pháp hòa bình.
Tuy nhiên, những gì chúng ta thấy ở châu Âu ngày nay chính xác là chiến tranh và khủng hoảng, các động lực đằng sau nó đang sử dụng những phương pháp hoàn toàn trái ngược để cản trở "sự hội nhập của châu Âu". “Sự chuyển đổi” cũng khiến đồng euro ngày càng rời xa sứ mệnh của nó.
Người khởi xướng là Hoa Kỳ.
Trong hơn 20 năm kể từ khi đồng euro ra đời, Hoa Kỳ chưa bao giờ vắng mặt ở một số thời điểm quan trọng ảnh hưởng đến tỷ giá hối đoái của đồng euro so với đồng đô la Mỹ.
Bây giờ, tỷ giá hối đoái của đồng euro so với đô la Mỹ đã giảm xuống dưới mức 1: 1. Tại thời điểm lịch sử này, tỷ giá hối đoái đã giảm, nhưng quá trình thống nhất châu Âu đã bị phá vỡ.
Đây là biểu đồ xu hướng tỷ giá hối đoái của đồng euro so với đô la Mỹ kể từ năm nay.
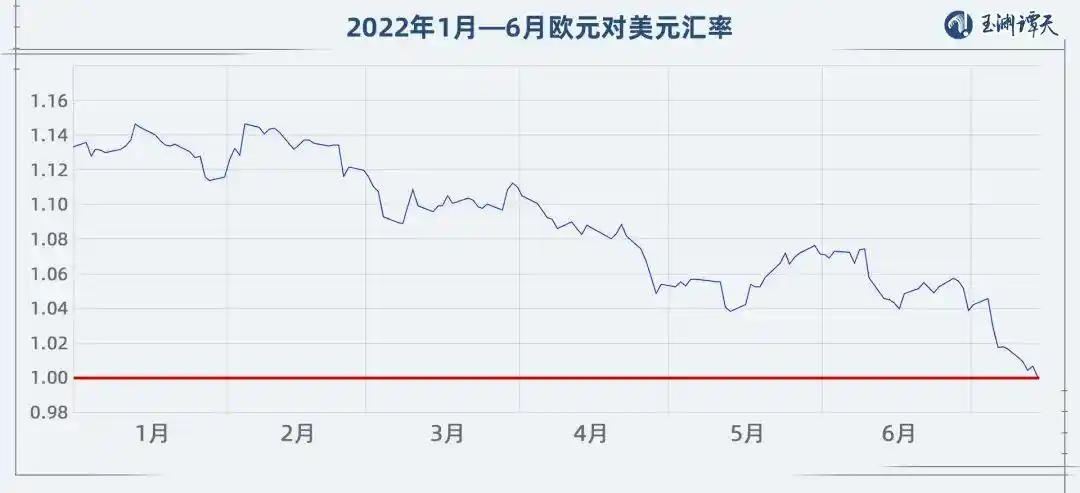
Bạn có thể thấy tỷ giá hối đoái của đồng euro so với đô la Mỹ trong 6 tháng qua Xu hướng chung là giảm. Kể từ khi Hoa Kỳ bước vào chu kỳ tăng lãi suất, nó đã có tác động hút máu đến thế giới. Tiền tệ của nhiều quốc gia nhìn chung mất giá so với đồng đô la Mỹ và đồng euro cũng không phải là ngoại lệ.
Nhưng có thể thấy rõ rằng đồng euro đã trải qua nhiều đợt sụt giảm dữ dội.
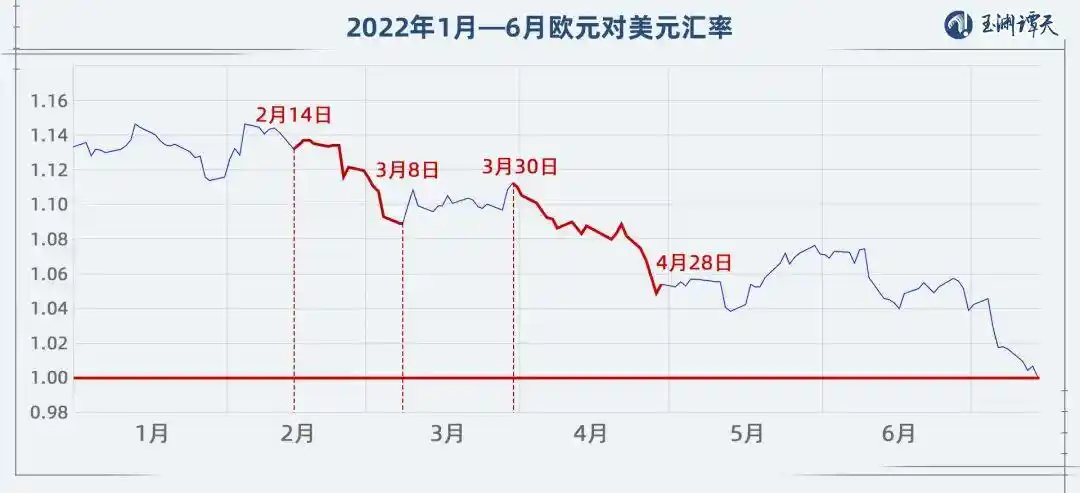
Đợt giảm mạnh đầu tiên xảy ra từ ngày 14/2 đến ngày 3/2 vào ngày 8/3 - trước và sau khi xung đột giữa Nga và Ukraine leo thang. Người khởi xướng và thúc đẩy lớn nhất cuộc xung đột Nga-Ukraine là Hoa Kỳ.
Hơn một tháng sau khi xung đột Nga-Ukraine leo thang, hơn 27 tỷ USD vốn đã chảy ra khỏi thị trường quỹ chứng khoán châu Âu. Đồng thời, chỉ trong ba tuần đầu tiên sau khi xung đột Nga-Ukraine leo thang, hơn 40 tỷ USD đã chảy vào Hoa Kỳ.
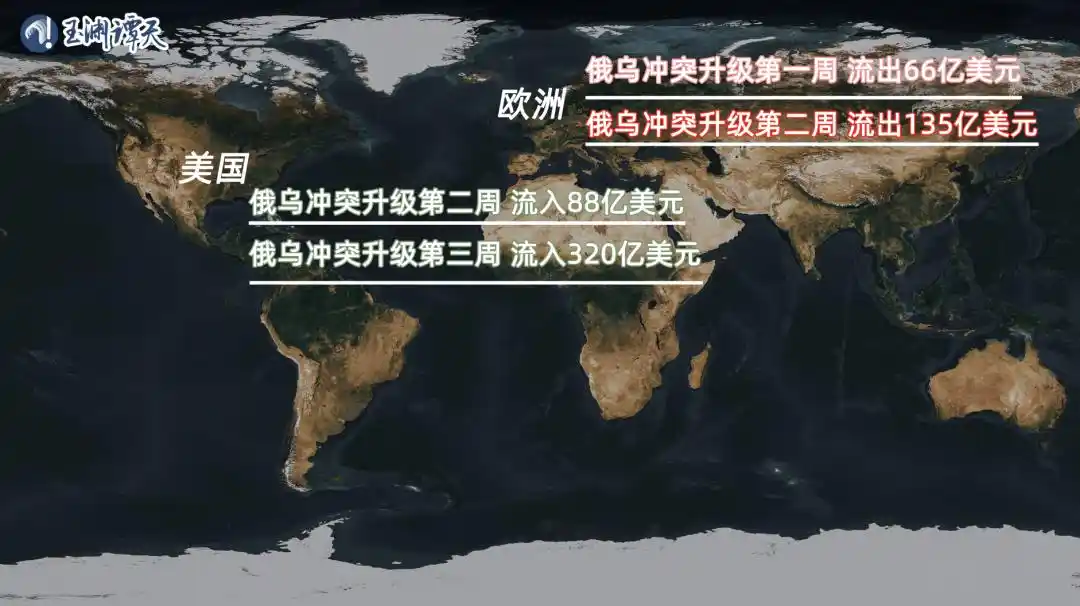
Là một chỉ báo thị trường, những dòng vốn này đã gây ra sự hoảng loạn trên thị trường châu Âu.
Sau đó, Mỹ nhắm vào các trọng điểm của các nước châu Âu và dùng con át chủ bài - kích động các nước châu Âu áp đặt trừng phạt đối với năng lượng của Nga. Cuộc khủng hoảng năng lượng do các lệnh trừng phạt gây ra đã gây ra thiệt hại về mặt cơ cấu cho nền kinh tế châu Âu, khiến đồng euro một lần nữa bị ảnh hưởng nặng nề.
Thiệt hại này thể hiện rõ nhất ở Đức.
Dữ liệu mới nhất do Văn phòng Thống kê Liên bang Đức công bố cho thấy vào tháng 5 năm nay, Đức đã trải qua đợt thâm hụt thương mại đầu tiên sau hơn 30 năm, lên tới 1 tỷ USD. euro.
Bạn biết đấy, với tư cách là một cường quốc công nghiệp truyền thống, Đức luôn duy trì thặng dư thương mại dựa vào xuất khẩu công nghiệp như ô tô và máy công cụ. Nguyên nhân thâm hụt là do giá năng lượng tăng mạnh do khủng hoảng năng lượng, đối với các nước nhập khẩu năng lượng như Đức, chi phí nhập khẩu tăng cao dẫn đến nhập khẩu cao hơn xuất khẩu.
Giá hàng hóa xuất khẩu tăng không theo kịp tốc độ tăng của giá năng lượng, điều này chắc chắn sẽ làm giảm lợi nhuận của các công ty ngoại thương Đức. Gần một phần ba tổng số người có việc làm ở Đức làm các công việc liên quan đến xuất khẩu - bạn có thể tưởng tượng được áp lực mà nước Đức đang phải chịu.
Là cường quốc kinh tế của Khu vực đồng tiền chung châu Âu, nền kinh tế Đức cũng là cánh quạt của nền kinh tế Khu vực đồng tiền chung châu Âu. Hoàn cảnh khó khăn của Đức chắc chắn đã phủ bóng đen lên nền kinh tế châu Âu.
Cuộc khủng hoảng năng lượng vẫn đang hủy hoại tương lai của nền kinh tế châu Âu.
Dong Yifan, chuyên gia kinh tế châu Âu tại Viện Quan hệ quốc tế đương đại Trung Quốc, nói với ông Tan, EU ban đầu muốn thúc đẩy chuyển đổi kỹ thuật số và chuyển đổi xanh, nhưng hiện nay các nguồn tài chính này Nhu cầu nghiêng về trợ cấp năng lượng và các khía cạnh khác sẽ phủ bóng đen lên khả năng cạnh tranh của nền kinh tế châu Âu trong một, hai năm tới hoặc thậm chí lâu hơn.
Đồng euro vốn đã chịu nhiều đòn giáng cũng phải đối mặt với một vấn đề khó khăn hơn:
Dữ liệu mới nhất cho thấy Chỉ số giá tiêu dùng (CPI) của Mỹ trong tháng 6 tăng 9,1% so với cùng kỳ năm ngoái, mức cao kỷ lục trong gần 41 năm. Thị trường định giá khả năng Fed tăng lãi suất 100 điểm cơ bản trên 75 điểm cơ bản.
Làm gì với đồng euro? Đây là một vấn đề khó khăn khác đối với Ngân hàng Trung ương Châu Âu.
Nếu không tăng lãi suất, châu Âu chỉ có thể đứng nhìn tài sản chảy vào Mỹ và tỷ giá đồng euro tiếp tục giảm. Đồng thời, lạm phát trong khu vực đồng euro sẽ không được giảm bớt.
Nếu lãi suất tăng thì sao?
Việc tăng lãi suất sẽ gây áp lực lớn hơn lên nền kinh tế vốn đã yếu kém của châu Âu.
Yu Xiang, nhà nghiên cứu cấp cao tại Viện Nghiên cứu Ngân hàng Xây dựng Trung Quốc, nói với ông Tan, Vấn đề cứng đầu của nền kinh tế châu Âu là nền kinh tế bản thân thiếu động lực tăng trưởng nội sinh và phụ thuộc nhiều vào nguồn lực bên ngoài, nhập khẩu, chính sách tài khóa và chính sách tiền tệ bị chia cắt từ lâu. Những vấn đề này càng trở nên trầm trọng hơn trong bối cảnh lạm phát toàn cầu tăng cao và xung đột Nga-Ukraine như hiện nay, trong thời gian tới nền kinh tế châu Âu sẽ phải đối mặt với áp lực tăng trưởng yếu và giá cả tăng nhanh.
Các điều kiện để tăng lãi suất ở châu Âu chưa hoàn thiện như ở Mỹ, lãi suất tăng nhanh hơn sẽ gây tổn hại cho nền kinh tế châu Âu.
Điều nghiêm trọng hơn nữa là việc tăng lãi suất sẽ làm tăng chi phí đi vay của các nước thuộc khu vực đồng euro, điều này đối với một số nước mắc nợ cao , Đó chắc chắn là một đòn thảm khốc.
Thủ tướng Ý Draghi tuyên bố sẽ từ chức, đó là một tín hiệu. Dữ liệu cho thấy nợ của Ý chiếm hơn 150% GDP và việc tăng lãi suất chắc chắn sẽ làm tăng nguy cơ vỡ nợ.
Điều đáng buồn là Thủ tướng Ý Draghi từng giữ chức chủ tịch Ngân hàng Trung ương châu Âu 10 năm trước. Khi đối mặt với cuộc khủng hoảng nợ châu Âu năm đó, , Draghi nói rằng đồng euro phải được bảo vệ bằng mọi giá. Bây giờ, ông đã chọn từ chức và ra đi. Cuộc khủng hoảng nợ có thể quay trở lại ở châu Âu.
Lạm phát, khủng hoảng năng lượng, tỷ giá sụt giảm và nhiều yếu tố khác đan xen vào nhau khiến triển vọng kinh tế châu Âu ngày càng bất ổn. Sự bi quan này bắt đầu lan rộng hơn khi đồng euro giảm xuống dưới mức ngang giá so với đồng đô la. Giờ đây, các phương tiện truyền thông Mỹ đã bắt đầu thổi phồng "Lý thuyết suy thoái đồng Euro".
Bản thân Hoa Kỳ không phải là không nhận thức được tác động của việc Hoa Kỳ tham gia vào chu kỳ tăng lãi suất đối với thế giới. Các quốc gia vẫn đang kích động chiến tranh ở châu Âu và tận dụng cơ hội để tấn công nền kinh tế châu Âu chắc chắn sẽ đẩy đồng euro vào ngõ cụt.
Tại sao Hoa Kỳ không thể coi đồng euro là một thứ tốt?
Câu trả lời rất đơn giản: Trước khi đồng euro xuất hiện, đồng đô la Mỹ chiếm ưu thế. Mặt khác, Hoa Kỳ đã hết lần này đến lần khác tận dụng vị thế đặc biệt của đồng đô la trong hệ thống quốc tế để thu hoạch trên thế giới.
Đồng euro đã phá vỡ tình trạng này. Kể từ thời điểm ra đời, nó đã tự động trở thành loại tiền tệ lớn thứ hai trên thế giới. Nó mang lại một khả năng khác cho hệ thống tài chính và tiền tệ quốc tế - khả năng chọn một loại tiền tệ khác ngoài đô la Mỹ.
Đối mặt với những kẻ thách thức, Hoa Kỳ đã tìm mọi cách để đàn áp chúng, thậm chí còn kích động một cuộc chiến tranh nóng ở châu Âu. Đây không phải là lần đầu tiên Mỹ áp dụng các biện pháp như vậy.
Đây là biểu đồ xu hướng tỷ giá hối đoái của đồng euro so với đô la Mỹ kể từ khi nó ra đời.
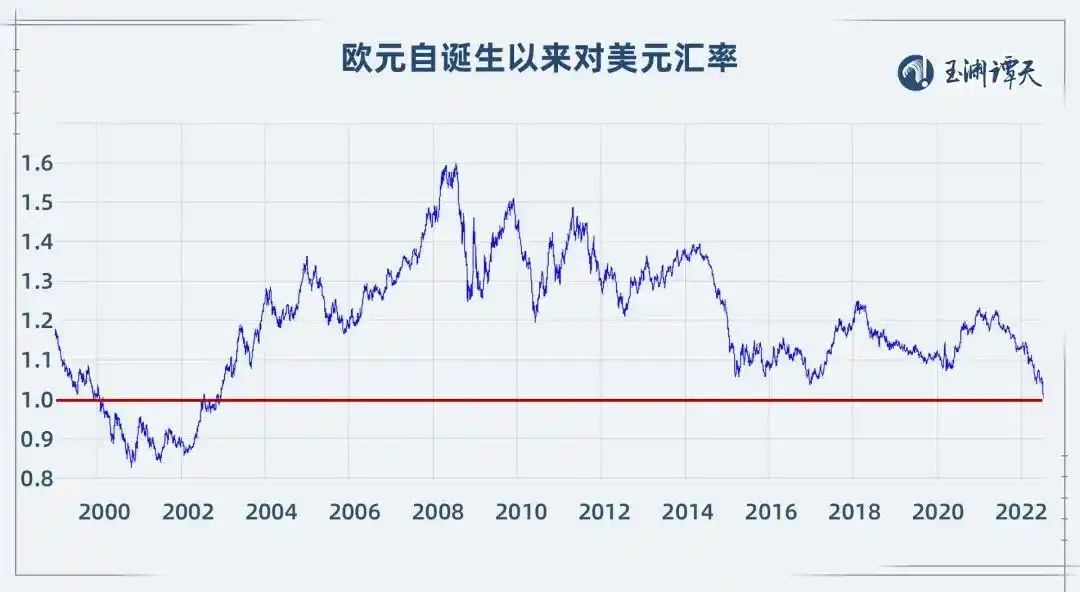
Có thể thấy đồng euro vừa ra đời đã có một tác động tiêu cực đến đồng USD, tỷ giá lao dốc như vách đá.
Khi đó, tổng GDP của các nước thuộc khu vực Eurozone cao hơn Mỹ nên không có lý do gì khiến đồng euro lao dốc. Tất cả điều này có liên quan đến Hoa Kỳ.
Ngày 24 tháng 3 năm 1999, dưới sự thúc đẩy của Hoa Kỳ, NATO đã vượt qua Hội đồng Bảo an Liên Hợp Quốc và tiến hành một cuộc tấn công vào Nam Tư dưới danh nghĩa "tránh một cuộc xung đột nhân đạo". thảm họa." các cuộc không kích.
Thị trường là thị trường nhạy cảm nhất, xung đột có thể làm thay đổi tình hình trên thị trường vốn và gây ra biến động tỷ giá.
Sau chiến tranh, tỷ giá hối đoái của đồng euro so với đồng đô la Mỹ giảm mạnh và dao động ở mức thấp kể từ đó. Đến tháng 7 năm 2002, đồng euro đã trở lại tỷ giá 1:1 so với đồng đô la Mỹ. Đồng euro cũng đã bắt đầu có được chỗ đứng vững chắc trên thị trường quốc tế.
Cùng năm đó, nhà phân tích thị trường chính của Tổ chức các nước xuất khẩu dầu mỏ cũng tuyên bố rằng Liên minh châu Âu mua nhiều dầu hơn Hoa Kỳ và có cân bằng hơn cán cân thanh toán. Khuyến nghị Tổ chức các nước xuất khẩu dầu mỏ Thanh toán các giao dịch dầu mỏ bằng đồng euro.
Ngoài ra, Nga, Indonesia, Nhật Bản, Hàn Quốc và các nước khác cũng đã lên kế hoạch tăng tỷ trọng dự trữ đồng euro. Đồng euro ngày càng nhận được nhiều sự quan tâm hơn và tỷ giá hối đoái của nó so với đồng đô la Mỹ cũng đang tăng lên.
Yu Xiang nói với Master Tan rằng sự biến động hàng ngày của tỷ giá hối đoái được xác định bởi cơ chế thị trường, nhưng yếu tố quyết định sâu xa hơn là sức mạnh toàn diện của quốc gia, triển vọng phát triển và khả năng kiểm soát kinh tế vĩ mô. Thế giới bên ngoài chú ý đến xu hướng của đồng euro, nhưng chú ý nhiều hơn đến quyền tự chủ chiến lược và xu hướng kinh tế vĩ mô của Liên minh châu Âu và Khu vực đồng tiền chung châu Âu.
Tỷ giá đồng euro so với đô la Mỹ tăng cho thấy người dân lạc quan về các nước thuộc khu vực Eurozone hơn Mỹ. Đây đương nhiên không phải là điều nước Mỹ muốn thấy, lần này thủ đô Phố Wall đã trở thành công cụ để nước Mỹ can thiệp.
Năm 2001, Hy Lạp gia nhập Khu vực đồng euro. Khi đó, theo các hiệp định của EU, các nước tham gia khu vực đồng euro phải đáp ứng hai điều kiện cơ bản - thâm hụt ngân sách quốc gia không được vượt quá 3% tổng sản phẩm quốc nội; tỷ lệ nợ không được vượt quá 60% tổng sản phẩm quốc nội.
Hy Lạp không đáp ứng được hai điều kiện khó khăn này, lúc này công ty Goldman Sachs của Mỹ cho biết có thể giúp Hy Lạp giải quyết vấn đề. Nhưng phương pháp mà Goldman Sachs sử dụng là tạo tài khoản giả. Trong quá trình này, Goldman Sachs cũng thu được 300 triệu euro tiền ủng hộ.
Năm 2009, dưới tác động của cuộc khủng hoảng tài chính, vấn đề nợ nần của Hy Lạp không thể che giấu được nữa, các nước khác trong khu vực đồng euro cũng bị liên lụy. cuộc khủng hoảng nợ nần là do đợt bùng phát này gây ra.
Khi cuộc khủng hoảng nợ lan rộng ở châu Âu, Goldman Sachs cũng hợp tác với Phố Wall để kiếm lợi từ việc bán khống đồng euro.
Sau một cuộc "tấn công bắn tỉa" như vậy của Phố Wall, tỷ giá hối đoái của đồng euro so với đô la Mỹ đã rơi xuống vực thẳm. Trong vài năm tới, tỷ giá đồng euro so với đô la Mỹ cũng sẽ tăng theo chu kỳ, nhưng cảnh tượng năm đó sẽ không bao giờ lặp lại. Tình trạng này vẫn tiếp tục cho đến ngày nay. Dưới tác động của xung đột Nga-Ukraine, tỷ giá hối đoái của đồng euro so với đô la Mỹ thậm chí còn giảm xuống dưới mức ngang bằng.
Nhìn lại lịch sử đồng euro, kể từ khi đồng euro ra đời, mỗi khi xu hướng phát triển của đồng euro được cải thiện, Mỹ luôn ra tay để tấn công đồng euro. Cho dù sử dụng các phương tiện tài chính hay trực tiếp kích động một cuộc chiến tranh nóng, mục đích của Hoa Kỳ là làm suy yếu sự thống nhất của châu Âu và làm suy yếu sự hội nhập của châu Âu.
Đây là trò chơi đằng sau những thay đổi trong tỷ giá hối đoái của đồng euro so với đồng đô la Mỹ và người châu Âu nên hiểu điều đó.
Nếu không, đó sẽ không chỉ là một thảm kịch đối với đồng euro mà còn là một thảm kịch đối với châu Âu.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






