




Nhà cái luôn là người thắng? Delphi Digital giải mã làn sóng đầu cơ trong thập kỷ tới
Tiêu đề gốc: The House Always Wins: Why Speculation is the Theme of the Decade
Tác giả gốc: Jason Pagoulatos, Delphi Digital
Biên dịch: Peggy, BlockBeats
TL;DR
Đầu cơ đang trở thành chủ đề đầu tư quan trọng của thập kỷ tới. Trong lịch sử, đầu cơ chủ yếu được thúc đẩy bởi hai lực lượng: một là "đầu cơ xây dựng" do các cuộc cách mạng công nghệ mang lại, hai là "đầu cơ kiểu xổ số" do áp lực tài khóa, tiền tệ và kinh tế - xã hội tạo ra. Trước đây hai lực lượng này thường hoạt động riêng rẽ, nhưng hiện nay chúng đang tăng tốc đồng thời.
AI đang đồng thời thúc đẩy hai động cơ đầu cơ. Một mặt, chi tiêu vốn hàng trăm tỷ đô la của các gã khổng lồ công nghệ thúc đẩy xây dựng năng lực tính toán, điện năng và trung tâm dữ liệu, tạo nên làn sóng đầu tư công nghệ tương tự thời kỳ đường sắt và internet; mặt khác, AI cũng đang đẩy chi phí năng lượng lên cao, gia tăng áp lực tài khóa và tài trợ, đồng thời tác động đến kỳ vọng việc làm của giới trẻ, gián tiếp củng cố động cơ tìm kiếm cơ hội rủi ro cao, lợi nhuận cao của con người.
Tiền mã hóa đang trở thành cơ sở hạ tầng cho hoạt động đầu cơ. Nếu AI cung cấp lý do cho đầu cơ, thì công nghệ crypto cung cấp công cụ. Hợp đồng vĩnh viễn, meme coin, thị trường dự đoán và tài sản token hóa đã giảm mạnh rào cản tạo lập và giao dịch sản phẩm tài chính, cho phép ngày càng nhiều tài sản có thể giao dịch 24/7 trên phạm vi toàn cầu.
Nhu cầu đầu cơ đang vượt qua các loại tài sản truyền thống. Cá cược thể thao, quyền chọn đáo hạn trong ngày, thị trường dự đoán, tiền mã hóa và giao dịch xã hội, thoạt nhìn thuộc các thị trường khác nhau, thực chất phản ánh cùng một nhu cầu: nhà đầu tư muốn chuyển đánh giá về các sự kiện tương lai thành các vị thế có thể giao dịch và có tiềm năng sinh lời. Những hoạt động này đang dần hội tụ về cùng một nhóm nền tảng giao dịch.
Chiến lược đầu tư cốt lõi là "mua nhà cái, chứ không mua chip". Thay vì đặt cược vào công ty AI thành công tiếp theo, token bùng nổ tiếp theo hay sự kiện hot tiếp theo, hãy chú ý đến các nền tảng có thể liên tục thu doanh thu từ hoạt động giao dịch. Báo cáo tập trung thảo luận về mô hình kinh doanh và tiềm năng tăng trưởng của Robinhood, Hyperliquid, Lighter, cũng như Kalshi, Polymarket và các sàn giao dịch khác.
Nền tảng giao dịch không có nghĩa là chắc chắn sinh lời. Tăng trưởng khối lượng giao dịch không nhất thiết chuyển hóa thành lợi nhuận; cạnh tranh phí, rủi ro pháp lý, ưu đãi giao dịch rửa và chu kỳ thị trường đều có thể bào mòn giá trị nền tảng. Đặc biệt cần phân biệt cổ phần nền tảng giao dịch với token nền tảng: ngay cả khi token được hưởng cơ chế mua lại bằng phí, cũng không đồng nghĩa với việc nắm giữ cổ phần sàn giao dịch.
Cơ hội dài hạn nằm ở cơ sở hạ tầng đầu cơ, chứ không phải ở một chu kỳ thị trường cụ thể nào. Cả bong bóng đường sắt và internet trong lịch sử đều từng gây ra tổn thất vốn khổng lồ, nhưng lại để lại cơ sở hạ tầng có giá trị lâu dài. Delphi Digital cho rằng, bong bóng đầu cơ trong tương lai vẫn có thể vỡ, nhưng những mạng lưới khớp lệnh, thanh toán bù trừ và phân phối có thể tồn tại được, hứa hẹn sẽ trở thành tài sản cốt lõi liên tục nắm bắt nhu cầu giao dịch.
Dưới đây là nguyên văn:
Đầu cơ từ trước đến nay được thúc đẩy bởi hai động lực. Và ngày nay, hai động cơ lớn này đang vận hành đồng thời với cường độ chưa từng có, đồng thời được thúc đẩy bởi cùng một nhóm công nghệ.
Năm 1841, nhà báo Scotland Charles Mackay đã xuất bản cuốn "Những ảo tưởng phổ biến phi thường và sự điên loạn của đám đông" (Memoirs of Extraordinary Popular Delusions). Câu nói được lưu truyền rộng rãi nhất trong cuốn sách xuất hiện ở phần mở đầu: "Con người luôn suy nghĩ theo bầy đàn, lao vào điên loạn theo bầy đàn, nhưng chỉ có thể chậm rãi, từng người một, khôi phục lại lý trí."
Cuốn sách này ghi lại bong bóng Mississippi, bong bóng South Sea, cơn sốt hoa tulip Hà Lan, các cuộc săn phù thủy, các nhà giả kim thuật và các cuộc Thập tự chinh. Trong 185 năm sau đó, câu nói này liên tục được dùng để mô tả hết đợt này đến đợt khác các cơn sốt đầu cơ như cổ phiếu đường sắt, cổ phiếu khái niệm vô tuyến, cổ phiếu internet, bất động sản, cổ phiếu Meme, tiền mã hóa và quyền chọn đáo hạn trong ngày.
Quan sát của Mackay về hành vi bầy đàn là chính xác, nhưng ông đã đánh giá sai vị trí của hành vi này trong xã hội loài người. Ông mô tả hành vi nhóm như một cơn cuồng nhiệt ngắn ngủi lệch khỏi cuộc sống bình thường, cho rằng con người sẽ chìm đắm trong đó và cuối cùng sẽ khôi phục lý trí.
Nhưng trên thị trường, hành vi bầy đàn tự nó chính là trạng thái bình thường. Khi không ai biết tương lai sẽ ra sao, giá cả được quyết định bởi những người quan sát lẫn nhau và phỏng đoán lẫn nhau. Kể từ khi thị trường ra đời, quy luật này chưa từng thay đổi.
Nhà báo tài chính Edwin Lefèvre mô tả điều này với giọng điệu ít mang tính thuyết giáo hơn. Trong "Hồi ký của một tay đầu cơ chứng khoán" (Reminiscences of a Stock Operator), người kể chuyện do ông xây dựng dựa trên nguyên mẫu nhà giao dịch huyền thoại Jesse Livermore đã nói thẳng: "Phố Wall không có gì mới, và cũng không thể có. Bởi vì đầu cơ cũng cổ xưa như núi non. Mọi thứ xảy ra trên thị trường chứng khoán hôm nay đều đã từng xảy ra trong quá khứ, và sẽ lại xảy ra trong tương lai."
Công cụ tài chính không ngừng thay đổi, nhưng hành vi con người xoay quanh những công cụ này về cơ bản không hề thay đổi.
Chỉ cần con người có thể mua bán một loại quyền đòi đối với lợi nhuận trong tương lai, đầu cơ sẽ tồn tại. Sự khác biệt thực sự giữa các thời đại nằm ở cường độ đầu cơ, và ở việc con người cho rằng mình thực sự đang mua thứ gì.
Bài viết này bắt nguồn từ một câu hỏi đơn giản: Đầu cơ rốt cuộc là phản ứng của xã hội đối với thay đổi công nghệ, hay là phản ứng đối với sự suy thoái của trật tự chính trị và tiền tệ?
Lịch sử cho thấy, cả hai yếu tố đều có thể châm ngòi cho đầu cơ, và hầu hết các sự kiện đầu cơ nổi tiếng đều được thúc đẩy chủ yếu bởi một trong hai lực lượng này. Đôi khi, một công nghệ mới khiến những khả năng của tương lai trở nên rộng lớn hơn nhiều so với hiện tại; đôi khi, hệ thống tài chính và chính trị chịu áp lực lại thúc đẩy công chúng tham gia vào các giao dịch đầu cơ do chính hệ thống đó thiết kế và chào bán.
Ngày nay, hai lực lượng này đang vận hành đồng thời với tốc độ cao, và chính cùng một loại công nghệ đang cung cấp động lực cho cả hai. Đây chính là lý do chúng ta coi bản thân đầu cơ như một chủ đề có thể đầu tư. Thay vì đặt cược trực tiếp vào một tài sản đầu cơ nào đó, hãy nắm giữ các nền tảng cung cấp dịch vụ khớp lệnh và thanh toán bù trừ cho các giao dịch này.
Một, bóng ma của đầu cơ
Benjamin Graham, thầy của Warren Buffett, đã từng nhận ra sự khác biệt giữa đầu tư và đầu cơ với một cái giá đắt.
Từ năm 1929 đến năm 1932, công ty hợp danh đầu tư do ông quản lý đã lỗ khoảng 70%. Trong phần lớn sự nghiệp sau đó, ông luôn cố gắng ngăn mọi người tùy tiện áp dụng từ "đầu tư" cho bất kỳ tài sản nào vừa mới mua.
Năm 1934, định nghĩa do Graham và David Dodd đưa ra trong cuốn "Phân tích chứng khoán" (Security Analysis) cho đến nay vẫn là tiêu chuẩn kinh điển để phân biệt đầu tư và đầu cơ: "Hành vi đầu tư là hoạt động dựa trên phân tích sâu sắc, có thể đảm bảo an toàn cho vốn gốc và đạt được lợi nhuận thỏa đáng. Những hoạt động không đáp ứng các yêu cầu này chính là đầu cơ."
Nhưng Graham hiểu rất rõ rằng Phố Wall sẽ không bao giờ sử dụng những từ ngữ này một cách nghiêm ngặt theo tiêu chuẩn đó. Sau này ông viết: "Theo cách nói rộng rãi của Phố Wall, bất kể mua bán chứng khoán gì, vì mục đích gì, giao dịch ở mức giá nào, dù là giao dịch tiền mặt hay giao dịch ký quỹ, tất cả những người mua bán chứng khoán đều trở thành nhà đầu tư."
Tuy nhiên, Graham chưa bao giờ coi đầu cơ là một tội lỗi. Ông viết trong cuốn "Nhà đầu tư thông minh" (The Intelligent Investor): "Đầu cơ thuần túy không phạm pháp, cũng không trái đạo đức, và đối với hầu hết mọi người, nó cũng không làm cho ví của họ dày lên."
Ông còn chỉ ra thêm rằng, ở một mức độ nhất định, đầu cơ là cần thiết và không thể tránh khỏi. Suy cho cùng, luôn phải có người gánh chịu những rủi ro không thể loại bỏ hoàn toàn bằng mô hình. Điều ông thực sự phản đối là sự nhầm lẫn khái niệm.
Fred Schwed, một nhà giao dịch Phố Wall đã mất phần lớn tài sản trong cuộc sụp đổ thị trường chứng khoán năm 1929, trong cuốn sách "Du thuyền của khách hàng ở đâu?" (Where Are the Customers' Yachts?) xuất bản năm 1940, đã tóm tắt sự khác biệt này bằng hai câu: "Đầu cơ là cố gắng biến một khoản tiền nhỏ thành một khoản tiền lớn, dù rất có thể thất bại. Đầu tư là nỗ lực ngăn một khoản tiền lớn biến thành một khoản tiền nhỏ, và điều này lẽ ra có thể thành công."
John Maynard Keynes đã từng sử dụng một lượng lớn tiền cá nhân của mình để đầu cơ. Ông không quan tâm đến khía cạnh đạo đức của đầu cơ, mà là cơ chế vận hành của nó.
Trong chương 12 của cuốn "Lý thuyết tổng quát về việc làm, lãi suất và tiền tệ" (The General Theory), Keynes đã ví đầu tư chuyên nghiệp như một cuộc thi sắc đẹp do báo chí tổ chức vào thời đó: độc giả cần chọn ra sáu khuôn mặt xinh đẹp nhất từ một trăm bức ảnh, và người đoạt giải cuối cùng không phải là người chọn ra những khuôn mặt xinh đẹp nhất một cách khách quan, mà là người có lựa chọn gần nhất với kết quả lựa chọn trung bình của tất cả thí sinh.
Keynes giải thích: "Vấn đề không phải là chọn ra khuôn mặt mà bản thân cho là thực sự xinh đẹp nhất, thậm chí cũng không phải là chọn ra khuôn mặt mà công chúng nói chung cho là xinh đẹp nhất. Chúng ta đã bước vào tầng thứ ba: sử dụng trí tuệ của mình để dự đoán công chúng sẽ đánh giá như thế nào về phán đoán của công chúng khác."
Ông bổ sung rằng, một số người thậm chí còn thực hiện dự đoán ở tầng thứ tư, tầng thứ năm. Từ góc độ này, đầu cơ về bản chất là đánh giá xem người khác sẽ đánh giá như thế nào, và dòng tiền mặt của tài sản chỉ là một trong những yếu tố tham khảo.
Nhà kinh tế học tại Đại học Yale, người đoạt giải Nobel Kinh tế Robert Shiller, sau đó đã giải thích thêm về cách những kỳ vọng này lan truyền.
Trong cuốn "Sự phấn khích phi lý trí" (Irrational Exuberance) và "Kinh tế học tự sự" (Narrative Economics), ông đề xuất rằng tốc độ lan truyền của câu chuyện thường nhanh hơn dữ liệu tài chính. Và điều thực sự có thể thúc đẩy giá tài sản thường là những tự sự về "thời đại mới": giá nhà chỉ có thể tăng; internet sẽ thay đổi mọi thứ; một loại tiền tệ mà chính phủ không thể tùy ý phát hành thêm thì tốt hơn tiền pháp định.
Bất kể đúng hay sai, chỉ cần một câu chuyện đủ dễ để kể lại, nó có khả năng thúc đẩy thay đổi giá cả.
George Soros, người nổi tiếng nhờ tấn công đồng bảng Anh vào năm 1992, đã xây dựng sự nghiệp của mình thông qua việc giao dịch vòng phản hồi này. Ông gọi cơ chế này là "tính phản thân" (Reflexivity).
Trong một bài phát biểu năm 2009, Soros chỉ ra: "Mỗi bong bóng đều bao gồm hai thành phần: một xu hướng cơ bản thực sự tồn tại trong thực tế, và một nhận thức sai lầm liên quan đến xu hướng đó."
Khi cả hai củng cố lẫn nhau, giá cả ngày càng tăng dường như trở thành bằng chứng ủng hộ phán đoán ban đầu. Theo mô tả của Soros, giai đoạn hưng thịnh "dài và chậm", trong khi giai đoạn sụp đổ "ngắn và dốc, vì việc buộc phải thanh lý các vị thế không hợp lý sẽ càng củng cố đà giảm".
Trước khi xu hướng đảo chiều, đám đông không hề ngốc nghếch như Mackay ngụ ý. Họ chỉ đang tham gia vào một quá trình có thể mang lại lợi nhuận liên tục trong một thời gian, và lợi nhuận thường khá đáng kể. Thành công của chính Soros là bằng chứng.
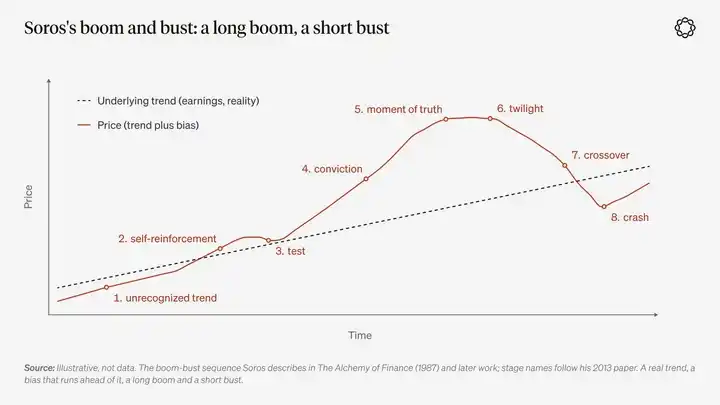
Bốn nhà tư tưởng này bất đồng quan điểm về nhiều vấn đề, nhưng về hành vi đám đông, kết luận cuối cùng của họ lại gần nhau hơn nhiều so với những gì phương pháp luận của mỗi người ngụ ý: giá ngắn hạn được quyết định bởi kỳ vọng của người tham gia thị trường về hành vi của người khác. Chừng nào hành vi đó còn tiếp tục mang lại lợi nhuận, đám đông trông có vẻ vẫn lý trí.
Nhưng không ai trong số họ trả lời triệt để một câu hỏi: điều gì đã thúc đẩy hành động của đám đông ngay từ đầu?
Hai, hai động cơ đầu cơ lớn
Đám đông cần một lý do để hành động, và lý do này thường đến từ khoảng cách giữa hai thế giới: một là thế giới thực tại mà giá tài sản đã phản ánh, hai là thế giới có thể xuất hiện trong tương lai.
Trong lịch sử, khoảng cách này chủ yếu được hình thành theo hai cách.
Cách thứ nhất là thay đổi công nghệ.
Đường sắt đã giảm mạnh chi phí vận chuyển và khoảng cách, điện lực đã tổ chức lại sản xuất trong nhà máy, và ngày nay các mô hình AI có thể đọc và viết đang định hình lại nhận thức của con người về giá trị lao động trí óc.
Mọi người có quan điểm khác nhau về thời điểm thay đổi xảy ra và cuối cùng ai sẽ nhận được lợi ích gia tăng, và thị trường có tính thanh khoản chính là nơi những bất đồng này được định giá và giao dịch.
Chúng ta có thể gọi đây là đầu cơ xây dựng (Construction Speculation).
Ai đó cuối cùng sẽ xây dựng một bản đồ ngành hoàn toàn mới, những người đến đầu tiên sẽ nhận được địa vị và lợi nhuận, và vốn thường sẽ đổ vào một cách nhanh chóng nhưng thô ráp. Mạng cáp quang đã được lắp đặt theo cách đó, trung tâm dữ liệu cũng được xây dựng theo cách đó. Đồng thời, một lượng lớn vốn cũng sẽ bị hủy diệt trong quá trình này.
Lực lượng thứ hai đến từ hệ thống chính trị và tiền tệ.
Khi một quốc gia đối mặt với áp lực tài chính, hoặc khi một chế độ chính sách có mục tiêu cụ thể của riêng mình, nó sẽ bắt đầu bán cho công chúng một loại đặt cược nào đó: chuyển nợ chiến tranh thành cổ phiếu công ty; mua bất động sản vì mua nhà là chính sách quốc gia; hoặc nắm giữ bất kỳ tài sản nào ngoài tiền mặt.
Ở cấp độ hộ gia đình, sự thay đổi này thể hiện ở chỗ: con đường sống bình thường hiện tại đã không còn có thể khiến người ta tin tưởng vào một cuộc sống tươm tất trong tương lai. Sức mua thực tế của tiền tệ dường như giảm nhanh hơn so với dữ liệu chính thức cho thấy, và thu nhập từ tiền lương cũng không còn có thể, ở cùng giai đoạn cuộc đời như thế hệ trước, chuyển hóa thành một căn nhà.
Chúng ta có thể gọi đó là đầu cơ kiểu xổ số (Lottery Speculation).
Lúc này, kiên nhẫn chờ đợi nghe ngày càng giống lời khuyên của những người đã sở hữu tài sản. Lựa chọn còn lại dường như chỉ là một tấm vé số: nếu đặt cược trúng khoản lợi nhuận khổng lồ với xác suất cực nhỏ, cuộc đời có thể thay đổi hoàn toàn; còn nếu thất bại, kết quả cũng chẳng khác gì trạng thái sống vốn có của kẻ đầu cơ.
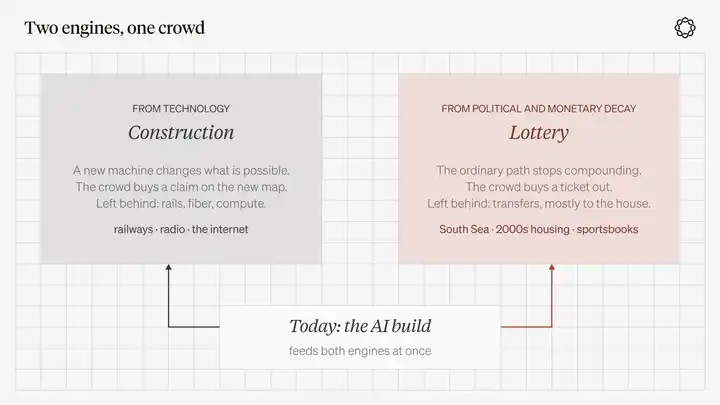
Chú thích biểu đồ: Đây là hai cách để một nhóm người hình thành câu chuyện chung. Hành vi tương tự, nhưng để lại kết quả khác nhau.
Cả hai khái niệm đều không mang nghĩa miệt thị, chúng mô tả lý do tại sao người ta tham gia đầu cơ, chứ không phải họ mua tài sản gì.
Một cổ phiếu đường sắt năm 1845 chủ yếu thuộc câu chuyện kiểu xây dựng, nhưng trong đó cũng chứa đựng trí tưởng tượng làm giàu kiểu xổ số. Một tấm vé cược xiên thể thao về bản chất là một tấm vé số, chỉ có điều đã học được cách sử dụng ngôn ngữ của thị trường tài chính. Một hợp đồng vĩnh viễn chỉ số chứng khoán thì có thể thuộc một trong hai loại, tùy thuộc vào đối thủ giao dịch là ai và tại sao họ bước vào thị trường.
Mackay thực ra đã quan sát thấy hai lực lượng này, chỉ là không đặt tên cho chúng.
Ông mở đầu chương về các cuộc Thập tự chinh bằng câu: mỗi thời đại đều có sự điên rồ đặc trưng của riêng mình: «Một kế hoạch, dự án hoặc ảo tưởng nào đó, sẽ khiến người ta dấn thân vào vì khát khao lợi ích, nhu cầu kích thích, hoặc sức mạnh thuần túy của sự bắt chước. Nếu những yếu tố này đều không tồn tại, thì nguyên nhân chính trị hoặc tôn giáo, hoặc tác động chung của cả hai, cũng sẽ thúc đẩy người ta rơi vào một cơn điên rồ nào đó.»
Khát khao lợi nhuận xoay quanh dự án tương ứng với đầu cơ kiểu xây dựng; sự thúc đẩy của lực lượng chính trị tương ứng với động cơ thứ hai. Bắt chước chính là hành vi bầy đàn, nó không quan tâm ban đầu rốt cuộc là lực lượng nào đã khởi động toàn bộ quá trình.
William Quinn và John Turner trong cuốn «Boom and Bust» xuất bản năm 2020 cũng đưa ra cách phân chia tương tự.
«Tam giác bong bóng» mà họ đề xuất gồm ba yếu tố: khả năng giao dịch của tài sản, tiền tệ và tín dụng, cùng với đầu cơ. Ngoài ra, bong bóng còn cần một điểm kích hoạt, và điểm kích hoạt này thường là công nghệ mới hoặc chính sách của chính phủ.
Theo phân tích của họ, bong bóng do ngân hàng tài trợ thường gây ra thiệt hại nghiêm trọng nhất, còn bong bóng do tiến bộ công nghệ gây ra thì có khả năng cao nhất để lại một số thứ thực sự hữu ích sau khi vỡ.
Ba, các nhóm đầu cơ trong lịch sử rốt cuộc đang làm gì?
Nếu câu nói "Phố Wall không có gì mới" của Lefèvre là đúng, thì cách có giá trị nhất để nghiên cứu lịch sử là nhận diện nguyên nhân của từng cơn sốt đầu cơ, xem xét chúng cuối cùng để lại gì, và nhận ra rằng tình huống cả hai động cơ lớn cùng vận hành mạnh mẽ thực sự hiếm hoi đến mức nào.
Cơn sốt hoa tulip: Tài sản giao dịch mới nổi trong một nước cộng hòa giàu có
Cơn sốt hoa tulip ở Hà Lan từ năm 1636 đến 1637 là một trong những câu chuyện bong bóng tài chính quen thuộc nhất, và cũng là một trong những sự kiện mà các nhà sử học dành nhiều công sức nhất để tái kiểm chứng.
Nhà sử học Anne Goldgar trong cuốn "Tulipmania" xuất bản năm 2007 đã phát hiện rằng những người tham gia giao dịch chủ yếu là một nhóm nhỏ thương nhân và thợ thủ công lành nghề ở Haarlem và Amsterdam, họ giao dịch một loại hàng hóa xa xỉ với nhau.
Sau này bà cho biết: "Tôi không tìm thấy bất kỳ ai bị phá sản vì điều này."
Thiệt hại do cơn sốt này gây ra chủ yếu tập trung ở khía cạnh niềm tin và danh tiếng. Nhưng vào thời điểm đó thực sự đã xuất hiện ba điều kiện: một loại hàng tiêu dùng thẩm mỹ mới nổi, hợp đồng kỳ hạn lấy củ hoa chưa được đào lên làm đối tượng, và một nước cộng hòa thương mại giàu có với cơ chế pháp lý hoàn thiện có thể giao dịch các cam kết tương lai.
Hoa tulip không phải là đổi mới công nghệ, nhưng những thứ mới lạ có thể được coi là một nhánh nhỏ của đầu cơ mang tính xây dựng. Một loại hàng hóa mới và một thị trường giao dịch kỳ hạn đã đủ để tạo ra nhóm đầu cơ trong một môi trường mà trật tự chính trị vận hành bình thường.
Hầu hết các hiện tượng được gọi là "bong bóng" trong thị trường giá lên bình thường thực ra đều tương tự như vậy, và thiệt hại thực tế gây ra thường nhỏ hơn nhiều so với mức độ mà các câu chuyện hậu thế thêu dệt.
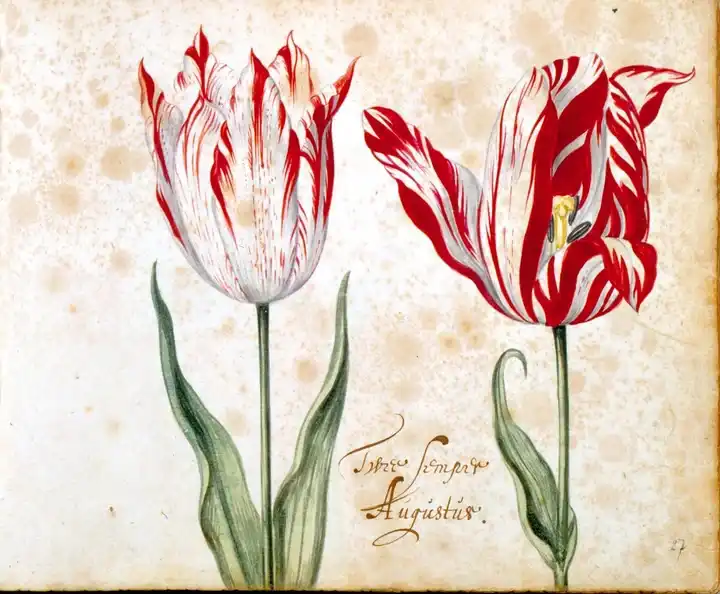
Ghi chú: Semper Augustus, giống hoa tulip nổi tiếng nhất trong giao dịch hoa tulip năm 1636—1637, hình ảnh lấy từ một cuốn sách minh họa hoa tulip thế kỷ 17.
Bong bóng Biển Nam và John Law: Đóng gói nợ tài chính quốc gia thành cổ phiếu
Tình hình năm 1720 hoàn toàn khác, công nghệ hầu như không đóng vai trò gì. Anh và Pháp sau khi Chiến tranh Kế vị Tây Ban Nha kết thúc đều gánh khoản nợ khổng lồ mà hệ thống thuế hiện hành khó có thể chi trả dễ dàng. Cả hai nước đều cố gắng tái cấp vốn nợ thông qua các công ty thương mại.
Tại London, Công ty Biển Nam đề xuất chuyển nợ chính phủ ra khỏi bảng cân đối công thông qua chuyển đổi nợ thành cổ phiếu. Giá cổ phiếu tăng khiến người nắm giữ nợ sẵn sàng chấp nhận hoán đổi cổ phiếu hơn, điều này lại đẩy giá cổ phiếu lên cao hơn, khiến vòng chuyển đổi nợ tiếp theo trở nên dễ dàng hơn.
Giá cổ phiếu của Công ty Biển Nam đã tăng từ khoảng 128 bảng Anh vào tháng 1 năm đó lên khoảng 1.000 bảng Anh vào cuối tháng 6. Trong thời gian tạm dừng đăng ký chuyển nhượng cổ phiếu vào mùa hè, thị trường vẫn giao dịch thông qua báo giá kỳ hạn. Tuy nhiên đến mùa thu, giá cổ phiếu đã mất đi phần lớn mức tăng.
Tại Paris, John Law còn đi xa hơn. Ông đã hợp nhất một ngân hàng hoàng gia, hệ thống tiền giấy và Công ty Mississippi thành một cơ chế tài chính thống nhất.
Trong vài tháng, cơ chế này dường như đã giúp một quốc gia đang trên bờ vực sụp đổ tài chính hoàn tất tái cấp vốn dưới bàn tay của một người Scotland thông minh. Nhưng cuối cùng, tiền giấy phải được đổi thành giá trị thực ngoài tiền giấy, chứ không thể mãi duy trì bằng cách phát hành thêm tiền giấy.
Pháp chịu tổn thương từ cuộc khủng hoảng này nghiêm trọng hơn Anh, vì hệ thống tiền tệ của nước này tự nó là một phần của toàn bộ kế hoạch đầu cơ.
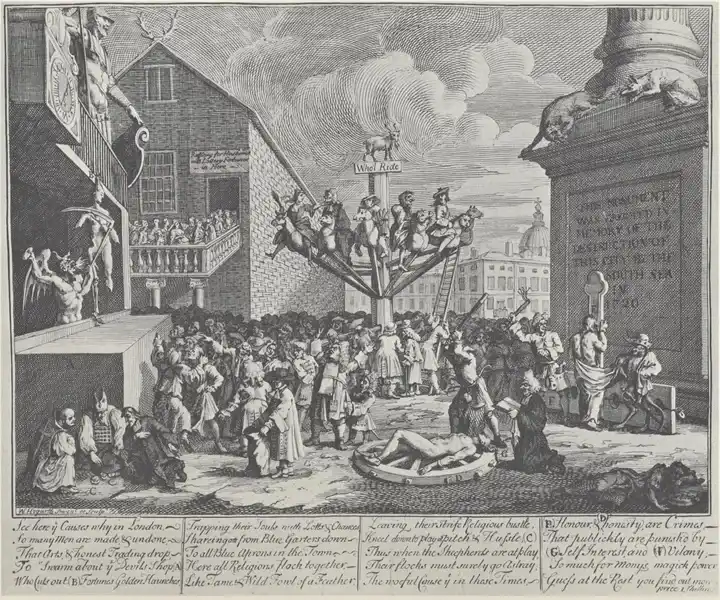
Chú thích ảnh: "Tranh biếm họa Bong bóng Biển Nam" của William Hogarth, sáng tác năm 1721, xuất bản năm 1724. Những kẻ đầu cơ ngồi trên vòng quay ngựa gỗ dưới tấm biển ghi "Ai muốn lên nào?", Tà ác quất roi Danh dự, Tư lợi trói Thành thật lên bánh xe tra tấn, còn tượng đài được khắc lại để tưởng niệm những thiệt hại mà Công ty Biển Nam gây ra cho thành phố.
Đây chính là mô hình điển hình của động cơ đầu cơ thứ hai. Nợ công được chuyển hóa thành cơ hội lợi nhuận tư nhân, còn công chúng cuối cùng bị yêu cầu gánh chịu rủi ro.
Chính sách nhà ở thập niên 2000 đã tái hiện một phiên bản khác của mô hình này thông qua các khoản vay thế chấp. Câu chuyện tiền tệ của tiền mã hóa lại diễn ra theo hướng ngược lại: khi tiền tệ chính thức tiếp tục mất giá, thị trường bắt đầu đua nhau săn đón một đơn vị tiền tệ khác.
Ngay cả khi không đồng tình với câu chuyện gần như mang tính tín ngưỡng đó, cũng không khó để hiểu cấu trúc phía sau. Khi một nhóm người không còn tin tưởng vào công cụ lưu trữ giá trị chính thức, họ sẽ sẵn sàng mua câu chuyện về một lựa chọn thay thế tốt hơn.
Cơn sốt đường sắt: công nghệ thực, vốn rẻ và Nghị viện tích cực cấp phép
Nước Anh giữa thập niên 1840 là nguyên mẫu lịch sử của mọi cơn sốt đầu cơ công nghệ sau này.
Đầu máy hơi nước là công nghệ có thật. Ngay từ năm 1830, tuyến đường sắt Liverpool - Manchester đã bắt đầu vận hành dịch vụ chở khách có thu phí. Sau đó, vốn trở nên ngày càng rẻ.
Năm 1844, Ngân hàng Anh giảm lãi suất từ 4% xuống 2,5%; nhà đầu tư chỉ cần trả một khoản đặt cọc nhỏ là có thể đăng ký mua cổ phiếu đường sắt; Nghị viện Anh phê duyệt các tuyến đường sắt mới với tốc độ còn nhanh hơn cả việc kỹ sư hoàn thành khảo sát tuyến đường.
Nhà toán học Andrew Odlyzko, người nghiên cứu lâu dài các tài liệu lịch sử đường sắt, đã thống kê và phát hiện rằng số dặm đường sắt mới được Quốc hội Anh phê duyệt là 805 dặm vào năm 1844, tăng lên 2.700 dặm vào năm 1845, và tiếp tục tăng lên 4.538 dặm vào năm 1846.
Đến năm 1847, chi tiêu hàng năm của Anh cho xây dựng đường sắt vào khoảng 44 triệu bảng Anh, trong khi ngân sách hàng năm của toàn bộ chính quyền trung ương vào thời điểm đó chỉ khoảng 50 triệu bảng Anh.
Dickens đã mô tả một thời đại tràn ngập các yếu tố đường sắt trong "Dombey and Son": «Khách sạn đường sắt, văn phòng đường sắt, nhà cho thuê và nhà trọ đường sắt; quy hoạch đường sắt, bản đồ, tranh phong cảnh, giấy gói, chai lọ, hộp bánh sandwich và thời gian biểu tàu.»
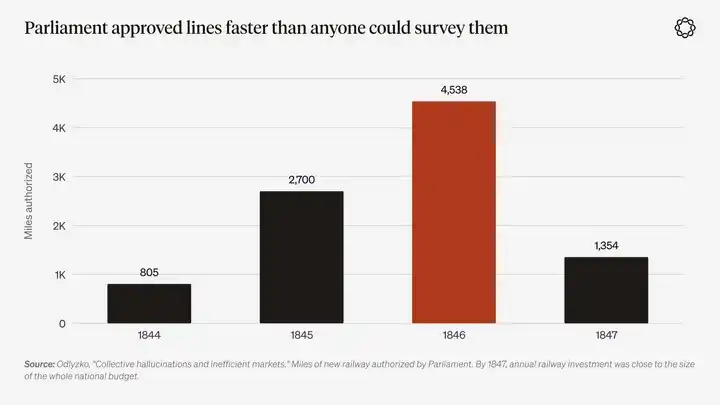
Chú thích biểu đồ: Số dặm đường sắt mới được Quốc hội Anh phê duyệt, dữ liệu từ "Ảo tưởng tập thể và thị trường kém hiệu quả" của Odlyzko. Đến năm 1847, quy mô đầu tư đường sắt hàng năm đã gần bằng ngân sách của toàn bộ chính quyền trung ương.
Vai trò của chính Mackay trong cơn sốt này là một giai đoạn đầy tính mỉa mai trong lịch sử tài chính.
Odlyzko đã xem lại tờ "Glasgow Argus" mà Mackay làm biên tập viên từ năm 1844 đến năm 1847, và phát hiện rằng tác giả của cuốn sách nổi tiếng nhất về ảo tưởng đám đông hóa ra cũng là «một trong những người cổ vũ nhiệt thành nhất cho cơn sốt đường sắt».
Vào tháng 10 năm 1845, khi thị trường đường sắt gần đạt đỉnh, tờ báo nơi Mackay làm việc vẫn nói với độc giả: «Những người đưa ra cảnh báo là sai lầm, hoàn toàn không có lý do gì để sợ hãi đối với bất kỳ đầu cơ đường sắt chính đáng nào.»
Khi sửa đổi tác phẩm của mình vào năm 1852, Mackay chỉ đề cập đến cơn sốt đầu cơ nghiêm trọng nhất mà ông đã trải qua bằng một chú thích duy nhất.
Nếu một người chuyên nghiên cứu hành vi bầy đàn mà khi ở trong bầy đàn lại không thể nhìn rõ nó, thì những người khác cũng không nên đánh giá quá cao khả năng nhận diện ảo tưởng đám đông của mình.
Các kết luận nghiên cứu khác của Odlyzko có giá trị tham khảo hơn cho hiện tại. Theo cách nói của ông, các cổ đông đường sắt cuối cùng đã «phải chịu đựng sự thất vọng vô cùng nghiêm trọng».
Nhưng mạng lưới đường sắt vẫn được xây dựng thành công, và để lại cho nước Anh thứ mà Odlyzko gọi là «cơ sở hạ tầng giao thông tốt nhất thế giới». Sự lãng phí vốn chủ yếu xảy ra ở thời điểm đầu tư và lựa chọn tuyến đường, chứ không phải tạo ra những thứ hoàn toàn vô giá trị từ hư không. Đây chính là hình thức kinh điển của đầu cơ mang tính xây dựng.
Đối với đầu tư AI, bài học từ lịch sử không phải là "đường sắt cuối cùng đã thành công, nên hãy mua vào các phòng thí nghiệm AI".
Bài học thực sự là: khi một công nghệ phổ quát, dòng vốn rẻ, và những nhà hoạch định chính sách khao khát sự ủng hộ chính trị cho các dự án xây dựng kết hợp lại với nhau, chúng sẽ đồng thời tạo ra tình trạng dư thừa công suất và một mạng lưới cơ sở hạ tầng có thể sử dụng lâu dài.
Mục tiêu đầu tư bạn chọn có thể trở thành người chiến thắng, hoặc cũng có thể về mo, nhưng bản thân công cuộc xây dựng quy mô lớn sẽ để lại cơ sở hạ tầng vật chất hữu ích.
Thập niên 1920: Bùng nổ công nghệ mới được thúc đẩy bởi vốn vay
Vào thập niên 1920, cỗ máy đầu cơ tương tự lại khởi động, chỉ khác là đòn bẩy cao hơn.
Vô tuyến điện, ô tô, điện khí hóa và sản xuất công nghiệp quy mô lớn đều là những tiến bộ công nghệ có thật, giống như đường sắt. Công ty Radio Corporation of America (RCA) đã trở thành cổ phiếu biểu tượng cho câu chuyện "kỷ nguyên mới" của thời đại đó. Ngày nay, một số ít công ty chip nhớ và bán dẫn, cùng các phòng thí nghiệm AI tiên phong hỗ trợ chúng, đang đóng vai trò tương tự.
Nhà kinh tế học Harvard John Kenneth Galbraith, khi viết cuốn "The Great Crash, 1929" (Đại khủng hoảng 1929) sau một thế hệ, đã từ chối quy sự bùng nổ quy mô lớn như vậy chỉ đơn giản cho một lần cắt giảm lãi suất nào đó của Cục Dự trữ Liên bang.
Theo ông, điều quan trọng hơn là tâm lý xã hội thời đó: người ta tin tưởng rộng rãi rằng người bình thường cũng đáng được trở nên giàu có. Nhiều thập kỷ sau, ông bổ sung thêm hai yếu tố ít được chú ý trước đó: "ký ức tài chính cực kỳ ngắn ngủi", và "sự liên kết sai lầm giữa tiền bạc và trí tuệ".
Nhiên liệu nuôi dưỡng cơn cuồng nhiệt này là tín dụng, và là tín dụng có chi phí cao. Quy mô cho vay ký quỹ của các công ty môi giới vượt quá 8,5 tỷ USD, và vào tháng 3 năm 1929, lãi suất vay ngắn hạn qua đêm có lúc chạm mức 20%.
Người ta sẵn sàng trả lãi suất cao như vậy vì họ dự đoán lợi nhuận đầu tư sẽ đạt gấp nhiều lần chi phí vay. Các quỹ tín thác đầu tư thì mua cổ phần của nhau, và biến việc sở hữu chéo vòng tròn này thành sáng tạo giá trị.
Biên tập viên tạp chí The Economist thời Victoria, Walter Bagehot, đã mô tả nguyên liệu cơ bản của hiện tượng này từ 70 năm trước: "Vào một số thời điểm nhất định, một lượng lớn tiền ngu ngốc nằm trong tay một lượng lớn người ngu ngốc."
Theo cách giải thích của ông, số tiền này bắt đầu tìm kiếm những người có thể nuốt chửng nó, giai đoạn này gọi là "dư thừa vốn"; khi chúng tìm được đối tượng, nó hình thành "đầu cơ"; và khi số tiền cuối cùng bị nuốt chửng, nó biến thành "hoảng loạn".
Từ tháng 9 năm 1929 đến tháng 7 năm 1932, chỉ số Dow Jones lao dốc 89%.
Ngày nay, tương ứng với giao dịch ký quỹ của thập niên 1920, là những công cụ đòn bẩy không bao giờ tự nhận là khoản vay: quyền chọn đáo hạn trong ngày, cơ chế phí funding của hợp đồng vĩnh viễn, và các vị thế đòn bẩy gấp mười lần được thiết lập chỉ bằng vài thao tác trên điện thoại, với tài sản thế chấp trên danh nghĩa thuộc về tiền mặt.
Sau khi bong bóng vỡ, câu chuyện chính thức thường cần tìm một kẻ phản diện, dù là người bán khống, người nước ngoài hay quan chức ngân hàng trung ương. Bởi vì thừa nhận rằng toàn xã hội đang tham gia một "cuộc thi sắc đẹp" rất khó tương thích với quan niệm "của cải có thể đo lường trí tuệ".
Nhà tư tưởng Pháp René Girard đặc biệt say mê hành vi bắt chước, và đã xây dựng lý thuyết văn hóa bắt chước xoay quanh cơ chế bắt chước và vật tế thần. Sau đó, các học giả khác đã đưa lý thuyết này vào kinh tế học.
Peter Thiel từng theo học Girard tại Đại học Stanford và trở thành nhà đầu tư bên ngoài đầu tiên của Facebook. Ông cũng từng sử dụng khung lý thuyết của Girard để giải thích khoản đầu tư này. Chu kỳ bùng nổ và sụp đổ phù hợp cao độ với lý thuyết này.
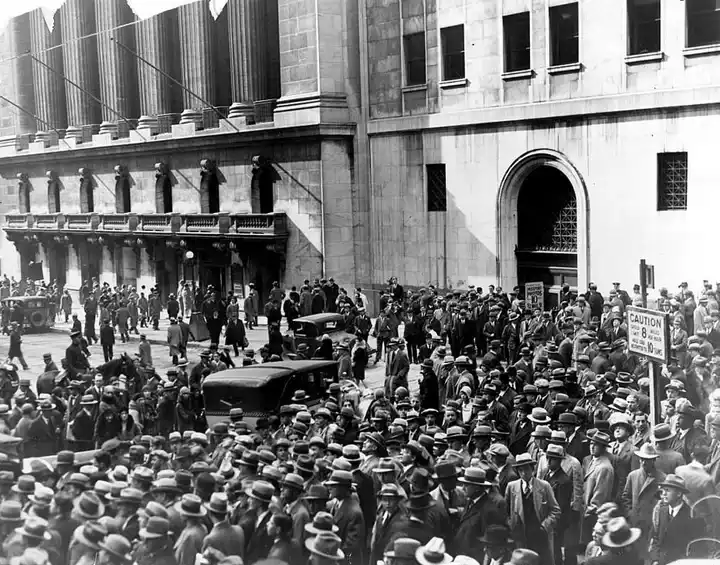
Chú thích ảnh: Đám đông tụ tập bên ngoài Sở Giao dịch Chứng khoán New York sau vụ sụp đổ thị trường chứng khoán năm 1929.
Bong bóng dotcom và bong bóng bất động sản: hai động lực khác nhau
Bong bóng dotcom cuối thập niên 1990 có thể nói là cơn sốt đường sắt bước vào kỷ nguyên chuột máy tính.
Internet thực sự đã thay đổi thế giới một cách vĩnh viễn, và câu chuyện "thời đại mới" mà Shiller mô tả đã thúc đẩy trò chơi kỳ vọng kiểu Keynes: những người tham gia thị trường tin rằng người khác cũng sẽ tin rằng các công cụ định giá truyền thống đã không còn phù hợp.
Từ tháng 3 năm 2000 đến tháng 10 năm 2002, chỉ số Nasdaq Composite giảm 78%, phần lớn các công ty niêm yết cuối cùng rời khỏi thị trường, nhưng những sợi cáp quang chôn dưới lòng đất vẫn được giữ lại.
Amazon là một dự án xây dựng đã thành công vượt qua giai đoạn đầu cơ kiểu xổ số. Pets.com thì là một tấm vé số được bán bằng cùng một bài diễn văn tiếp thị. Trong quá trình bong bóng phát triển, đám đông không thể phân biệt hai loại này trong thời gian thực. Và chính sự không chắc chắn này là nền tảng để "cuộc thi sắc đẹp" có thể tiếp diễn.
Sự bùng nổ bất động sản xuất hiện sau đó được thúc đẩy bởi một động cơ khác, và liên tục được tiếp thêm động lực thông qua chính sách.
Theo quan điểm của Shiller, quyền sở hữu nhà ở được định hình như một mục tiêu phát triển quốc gia, là một câu chuyện xã hội có tính lây lan, đã tồn tại từ trước khi nó được đóng gói thành các sản phẩm tài chính có cấu trúc.
Sau khi bong bóng dot-com vỡ, Cục Dự trữ Liên bang nới lỏng chính sách tiền tệ; các tổ chức cho vay thế chấp được chính phủ hậu thuẫn cùng áp lực chính trị đã cùng nhau mở rộng kênh tài trợ mua nhà; hệ thống ngân hàng và ngân hàng ngầm thì gánh chịu lượng đòn bẩy lớn.
Từ năm 2000 đến đỉnh điểm năm 2006, giá nhà trên toàn nước Mỹ tăng khoảng 85%, sau đó giảm 27%. Đây là trường hợp điển hình nhất về cảnh báo rủi ro bong bóng tài trợ ngân hàng của Quinn và Turner.
Tiền mã hóa: Ngay từ đầu đã sở hữu đồng thời hai động cơ
Là một loại tài sản, tiền mã hóa ngay từ khi ra đời đã được thúc đẩy bởi hai động cơ đầu cơ lớn.
Câu chuyện sáng lập của Bitcoin, về bản chất, là sự phản kháng đối với một chế độ tiền tệ khiến việc nắm giữ tiền mặt dường như liên tục mất đi của cải. Trong khi đó, stablecoin đã trở thành cách để cư dân các thành phố như Lagos và São Paulo nắm giữ USD mà không cần mở tài khoản ngân hàng Mỹ.
Ngay từ tháng 5 năm 2020, chúng tôi đã chỉ ra rằng: "Các điều kiện cho sự mất giá tiền tệ trên diện rộng đang dần hình thành ngay trước mắt chúng ta."
Đến tháng 12 cùng năm, chúng tôi tiếp tục gọi Bitcoin là "có thể nói là tài sản có mức độ tiếp xúc đòn bẩy lớn nhất đối với sự mất giá tiền tệ trên diện rộng".
Chainalysis trong báo cáo thường niên mới nhất thống kê rằng, quy mô dòng vốn stablecoin xuyên biên giới khoảng 220 tỷ USD, tăng 78% so với cùng kỳ. Stablecoin hiện chiếm 96% giá trị chuyển khoản ngang hàng trong nội địa các quốc gia.
Bản thân công nghệ nền tảng của tiền mã hóa cũng là một câu chuyện mang tính xây dựng. Nó mang theo khoảng 300 tỷ USD stablecoin và hỗ trợ hệ thống giao dịch sổ lệnh không bao giờ đóng cửa.
Cùng một mã tài sản mã hóa thường mang theo hai câu chuyện. Cuộc tranh luận về việc Bitcoin rốt cuộc là một công nghệ, một công cụ phòng ngừa rủi ro, hay một tín ngưỡng sẽ không bao giờ kết thúc, bởi vì nhóm người tham gia chưa bao giờ cần phải lựa chọn giữa những cách giải thích này.
Nhưng đối với logic đầu tư cốt lõi của bài viết này, vai trò thứ hai của tiền mã hóa quan trọng hơn: bản thân tiền mã hóa cũng là một công nghệ tạo ra hoạt động đầu cơ.
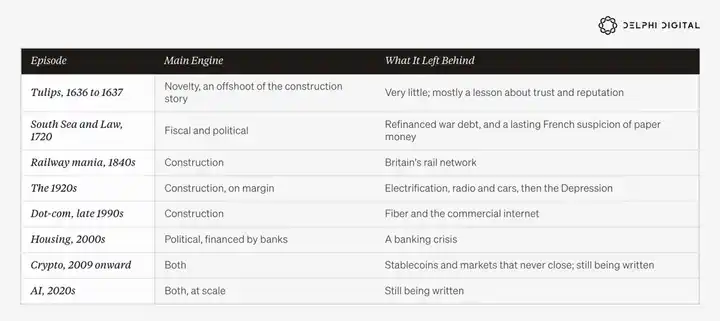
Nhìn lại lịch sử trên có thể thấy, mỗi làn sóng đầu cơ lớn chủ yếu được thúc đẩy bởi một động cơ nào đó.
Hoa tulip, đường sắt, vô tuyến và internet, đều thuộc về những câu chuyện mang tính xây dựng diễn ra trong một hệ thống chính trị và tiền tệ tổng thể vận hành bình thường. Sự bùng nổ của thập niên 1920 thì dựa vào vốn vay để thúc đẩy xây dựng công nghệ, và cuối cùng kết thúc bằng một cuộc khủng hoảng nghiêm trọng.
Bong bóng Biển Nam, hệ thống tài chính của John Law, và sự bùng nổ bất động sản, đều thuộc về các câu chuyện do chính sách dẫn dắt, hầu như không liên quan đến công nghệ mới mang tính đột phá.
Trong những trường hợp này, cơ hội đầu cơ đều do tầng lớp thượng tầng bán cho công chúng, bất kể là nhà nước muốn tái cấp vốn cho nợ chính phủ, hay chính phủ muốn nâng cao tỷ lệ sở hữu nhà ở.
Tiền mã hóa đồng thời được thúc đẩy bởi hai lực lượng, nhưng cho đến gần đây, quy mô của nó so với toàn bộ nền kinh tế vẫn còn rất nhỏ.
Và ngày nay, có hai điểm đã thay đổi.
Thứ nhất, hai động cơ lớn đang vận hành mạnh mẽ cùng lúc. Thứ hai, động cơ chính trị và tiền tệ không còn chủ yếu do tầng lớp thượng tầng thúc đẩy, mà còn được thúc đẩy mạnh mẽ bởi các hộ gia đình ở tầng lớp cơ sở, vì ngày càng nhiều gia đình không còn tin rằng con đường phát triển truyền thống trong cuộc sống có thể hiệu quả.
Thay đổi thứ hai, là lý do quan trọng khiến nhu cầu đầu cơ hiện nay trở nên rộng khắp đến vậy.
Bốn, hai động cơ đầu cơ lớn vận hành cùng lúc
Động cơ kiểu xổ số: nhà ở, nợ và việc làm
Sau cuộc khủng hoảng tài chính năm 2008, và sau đại dịch năm 2020, chính sách đã truyền tải hai tín hiệu đến cả một thế hệ: sức mua của tiền mặt sẽ không ngừng mất giá, và sự sụt giảm của thị trường tài sản sẽ được coi là sự kiện khẩn cấp cần can thiệp chính sách công.
Thâm hụt tài khóa không còn là tình trạng ngẫu nhiên, mà đã trở thành một thể chế chính sách thường trực.
Năm tài khóa 2025, thâm hụt tài khóa liên bang của Hoa Kỳ đạt 1,8 nghìn tỷ USD, chiếm khoảng 5,8% GDP, trong khi nền kinh tế Hoa Kỳ lúc đó không rơi vào suy thoái. Văn phòng Ngân sách Quốc hội Hoa Kỳ ước tính, tính đến năm tài khóa 2026 kết thúc vào tháng 9, thâm hụt tài khóa sẽ mở rộng thêm lên khoảng 2 nghìn tỷ USD.
Hiện tại, chi phí lãi ròng hàng năm của nợ liên bang Hoa Kỳ đã đạt khoảng 1 nghìn tỷ USD, vượt qua chi tiêu quốc phòng.
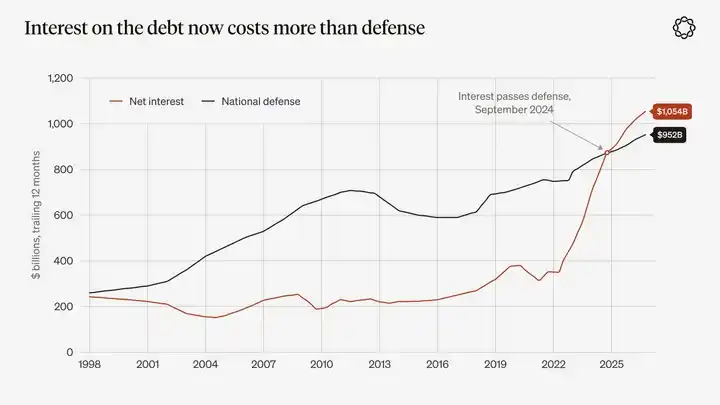
Chú thích biểu đồ: Chi phí lãi ròng và chi tiêu quốc phòng của chính phủ liên bang Hoa Kỳ, tổng hợp cuốn chiếu 12 tháng qua. Nguồn: Báo cáo Tài khóa Hàng tháng của Bộ Tài chính Hoa Kỳ. Chi phí lãi ròng lần đầu vượt chi tiêu quốc phòng vào tháng 9 năm 2024, và liên tục cao hơn kể từ tháng 12 năm 2024.
Suốt thập kỷ 2010, giá hàng tiêu dùng nhìn chung vẫn ở mức ôn hòa, nhưng thanh khoản dư thừa đã chảy vào thị trường tài sản: bất động sản, cổ phiếu có thời gian đáo hạn dài, và các loại tài sản có tính khan hiếm khác nhau. Sau năm 2020, áp lực lạm phát lại xuất hiện đồng thời ở cả hàng tiêu dùng và giá tài sản.
Quy định phân vùng đất đai và tình trạng thiếu hụt nguồn cung nhà ở, là những yếu tố quan trọng giải thích vấn đề nhà ở của Hoa Kỳ. Hơn nữa, kể từ năm 2008, lãi suất thực không phải năm nào cũng ở mức gần bằng không.
Nhưng điều mà bài viết này thực sự quan tâm là: khi thu nhập từ tiền lương đã không còn cho phép một gia đình mua căn nhà đầu tiên theo lịch trình của thế hệ trước, thì họ còn lại những lựa chọn nào?
Phương pháp đo lường của Trung tâm Nghiên cứu Pew (Pew Research Center) là trực quan nhất.
Từ năm 1975 đến năm 2000, tỷ lệ giữa giá trị nhà ở trung vị và thu nhập hộ gia đình trung vị của các hộ gia đình có chủ hộ dưới 40 tuổi được duy trì ở mức khoảng 2,5 lần trong thời gian dài. Tỷ lệ này đạt 3,6 lần vào đỉnh bong bóng bất động sản năm 2006, giảm xuống 2,9 lần vào năm 2019, tăng trở lại lên 3,6 lần vào năm 2022, và vẫn đạt 3,5 lần vào năm 2024.
Trung tâm Nghiên cứu Nhà ở Liên hợp của Đại học Harvard sử dụng thu nhập của toàn bộ hộ gia đình so sánh với giá giao dịch nhà ở, phát hiện rằng vào năm 2024, giá giao dịch trung vị toàn quốc của nhà ở một gia đình tại Mỹ tương đương 5 lần thu nhập hộ gia đình trung vị. Tại San Jose, Los Angeles, San Francisco và Honolulu, tỷ lệ này vượt quá 10 lần.
Khảo sát mới nhất của Hiệp hội Môi giới Bất động sản Quốc gia Mỹ cho thấy, tỷ lệ người mua nhà lần đầu trong tổng khối lượng giao dịch nhà ở giảm xuống mức kỷ lục 21%, trong khi độ tuổi trung vị của người mua nhà lần đầu tăng lên mức kỷ lục 40 tuổi.
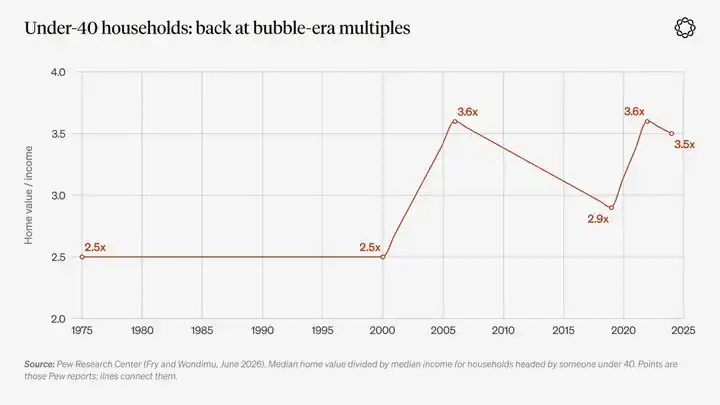
Chú thích biểu đồ: Tỷ lệ giữa giá trị nhà ở trung vị và thu nhập trung vị của các hộ gia đình có chủ hộ dưới 40 tuổi. Nguồn: Trung tâm Nghiên cứu Pew, Fry và Wondimu, tháng 6 năm 2026.
Ở mức giá như vậy, ý nghĩa kinh tế của việc tiết kiệm bắt đầu thay đổi. Đối với một gia đình, không đô la và một vạn đô la dường như không có khác biệt lớn, bởi vì dù trong trường hợp nào, số tiền đó cũng không đủ để trả tiền đặt cọc. Nhưng giữa một vạn đô la và một căn nhà, vẫn tồn tại một khoảng cách khổng lồ.
Xét trên nhiều phương diện, khế ước xã hội trước đây — làm việc chăm chỉ, tích lũy tiết kiệm, mua nhà ở, rồi thông qua việc tăng giá trị tài sản để đạt được sự gia tăng của cải — đã bị phá vỡ bởi các lựa chọn chính trị và chính sách tiền tệ. Điều này cũng thay đổi quan niệm của người dân thường về hành vi nào mới là lý trí.
Những người cảm nhận mạnh mẽ nhất là người trẻ, và trong đó nam giới trẻ đang đổ xô với số lượng lớn vào các nền tảng cá cược thể thao, ứng dụng giao dịch quyền chọn và thị trường dự đoán.
Trung tâm Nghiên cứu Pew phát hiện rằng, trong năm qua, 36% nam giới dưới 30 tuổi đã tham gia cá cược thể thao, so với tỷ lệ tổng thể của người trưởng thành Mỹ là 22%. Khảo sát của Quỹ Cơ quan Quản lý Ngành Tài chính Mỹ (FINRA) cho thấy, 43% nhà đầu tư dưới 35 tuổi đã từng giao dịch quyền chọn; tỷ lệ này ở nhà đầu tư từ 55 tuổi trở lên chỉ là 10%.
Các yếu tố sinh học và văn hóa có thể giải thích một phần sự khác biệt này. Ngay cả trước khi chế độ tiền tệ hiện tại xuất hiện, nam giới trẻ cũng luôn có xu hướng chấp nhận rủi ro cao hơn. Nhưng việc con đường tích lũy tài sản truyền thống bị cản trở rất có thể cũng là một trong những nguyên nhân khiến loại hành vi này mở rộng nhanh chóng, bên cạnh hai nguyên nhân khác là hợp pháp hóa cá cược và sự phổ biến của điện thoại thông minh.
Vào tháng 5 năm 2024, khi cơn sốt Meme coin đang ở đỉnh điểm, chúng tôi đã từng mô tả hiện tượng này: một thế hệ người trẻ "đối mặt với gánh nặng nợ nần, nhà ở xa vời, và tiền lương bị lạm phát bào mòn nhanh chóng", đối với họ, "cách duy nhất để giành chiến thắng trong cuộc đua tài sản mới này dường như là đạt được lợi nhuận gấp 100 lần".
Khi được hỏi tại sao lại chọn đầu tư rủi ro cao, câu trả lời của mọi người cũng khá trực tiếp.
Một nghiên cứu năm 2026 của Northwestern Mutual phát hiện rằng, trong số những người thuộc Gen Z được khảo sát bị thu hút bởi tài sản rủi ro cao, 80% cho biết họ tham gia vì cảm thấy tình hình tài chính cá nhân của mình đã bị tụt lại phía sau.
Nhưng điều này không có nghĩa là cả một thế hệ đã từ bỏ cách tích lũy tài sản truyền thống. Urban Institute phát hiện rằng trong năm qua chỉ có 17% người thuộc Gen Z tham gia cá cược thể thao, và phần lớn người trẻ vẫn đang sử dụng các cách tiết kiệm thông thường.
Tuy nhiên, chủ đề đầu tư này không cần phải thu hút được đại đa số người. Nó chỉ cần một nhóm người tham gia đủ lớn, có động lực đủ mạnh, và ai cũng có điện thoại thông minh.
Theo dữ liệu của American Gaming Association, tổng số tiền đặt cược cá cược thể thao hợp pháp tại Mỹ đã tăng từ 6,6 tỷ USD năm 2018 lên 166,9 tỷ USD năm 2025.
Vào tháng 5 năm 2018, phán quyết của Tòa án Tối cao Mỹ trong vụ Murphy v. NCAA đã thay đổi môi trường pháp lý của cá cược thể thao. Nhu cầu vốn đã tồn tại từ trước, và phán quyết này đã cung cấp kênh hợp pháp cho nhu cầu đó, đồng thời tạo ra nguồn thu thuế mới cho chính quyền các bang.
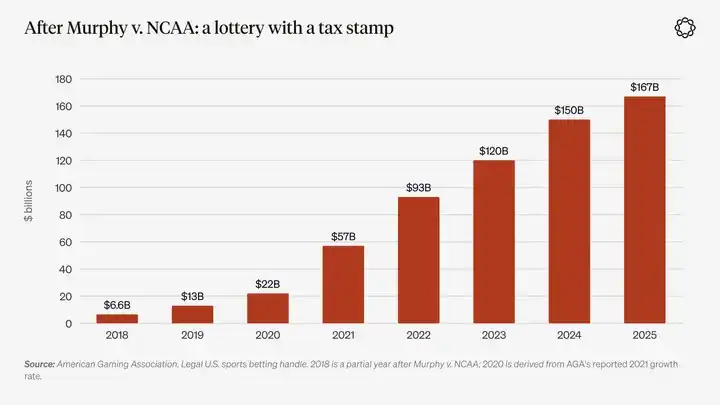
Chú thích biểu đồ: Tổng số tiền đặt cược cá cược thể thao hợp pháp tại Mỹ, nguồn: American Gaming Association. Năm 2018 chỉ bao gồm dữ liệu một phần của năm sau phán quyết liên quan, dữ liệu năm 2020 được tính toán dựa trên tốc độ tăng trưởng năm 2021 do hiệp hội này công bố.
Trong nửa đầu năm nay, yếu tố tiền tệ thúc đẩy đầu cơ đã phần nào suy yếu. Nhưng vào ngày 19 tháng 8, Bộ Tài chính Mỹ tuyên bố sẽ tăng ít nhất gấp đôi quy mô mua lại trái phiếu kho bạc dài hạn với "hỗ trợ thanh khoản", một lần nữa củng cố yếu tố này.
Ngày công bố thông tin, Scott Freeman của Delphi đã gọi thao tác này là: "Một hoạt động hợp nhất bảng cân đối kế toán giống hệt nới lỏng định lượng, chỉ khác là được thực hiện ở một tòa nhà khác."
Tháng 10 năm 2025, một báo cáo nghiên cứu của JPMorgan đã khiến thuật ngữ "giao dịch phá giá tiền tệ" (debasement trade) lan truyền rộng rãi. Vài ngày sau, giá vàng vượt mốc 4.000 USD mỗi ounce.
Trên thực tế, chúng tôi đã bắt đầu thảo luận về logic giao dịch này từ năm 2019. Trong triển vọng vĩ mô tháng 12 năm đó, chúng tôi đã đề xuất rằng "một vòng chính sách phá giá tiền pháp định toàn cầu mới đang ở giai đoạn đầu".
Tháng 1 năm 2025, khi giá vàng tiến gần 2.700 USD mỗi ounce, chúng tôi lại gọi đây là "một trong những biểu đồ đáng chú ý nhất hiện nay".
Tháng 1 năm 2026, giá vàng đạt đỉnh gần 5.600 USD mỗi ounce. Sau đó, giá vàng đã giảm khoảng một phần tư mức tăng, Cục Dự trữ Liên bang đã thực hiện lần tăng lãi suất đầu tiên kể từ năm 2023, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đóng cửa đầu tháng 10 ở mức trên 5,3%, mức cao nhất trong hơn hai mươi năm.
Nắm giữ tiền mặt giờ đây lại có thể mang lại một mức lợi suất nhất định, và những người hiểu giao dịch phá giá tiền tệ như một xu hướng tăng một chiều của vàng cũng đã chấp nhận sự điều chỉnh của thị trường.
Nhưng lãi suất cao hơn không mở lại nấc thang tích lũy tài sản truyền thống. Đối với người mua nhà khi giá nhà đạt 3,5 lần thu nhập hộ gia đình, lãi suất cao hơn đồng nghĩa với khoản vay thế chấp càng khó chi trả hơn.
Trong khi đó, nền kinh tế Mỹ đang ở trạng thái toàn dụng lao động, nhưng thâm hụt tài khóa vẫn ở mức gần 6% GDP. Chính phủ hiện cần tái cấp vốn cho khoản nợ ở mức lãi suất cao hơn, trong khi nhu cầu tài trợ AI đang mở rộng nhanh chóng lại đang cạnh tranh cho cùng một nguồn vốn tiết kiệm.
Vì vậy, động cơ đầu cơ kiểu xổ số ngày nay không còn chủ yếu dựa vào vàng, mà được xây dựng nhiều hơn trên áp lực về nhà ở, việc làm và tài khóa. Và AI đang đồng thời tác động đến cả ba lĩnh vực này.
Động cơ xây dựng: Làn sóng xây dựng vốn tư nhân lớn nhất trong nhiều thập kỷ
Câu chuyện xây dựng của thập kỷ này có một cái tên rõ ràng: AI. Hay giờ nên gọi là SI (trí tuệ siêu việt)?
Dù thế nào, Microsoft, Alphabet, Amazon và Meta trong năm 2025 đã chi tổng cộng khoảng 416 tỷ USD cho chi tiêu vốn, tăng khoảng hai phần ba so với năm 2024.
Theo hướng dẫn kết quả kinh doanh do bốn công ty này công bố, tổng chi tiêu vốn của họ trong năm 2026 dự kiến sẽ nằm trong khoảng 720 tỷ đến 745 tỷ USD, và con số này chưa bao gồm chi tiêu của Oracle.
Quy mô này tương đương khoảng 2,3% GDP của Hoa Kỳ, mặc dù một phần đầu tư diễn ra ở nước ngoài và một lượng lớn phần cứng phải nhập khẩu. Tỷ lệ này cao hơn gấp đôi mức khoảng 1% GDP vào thời kỳ đỉnh cao của làn sóng đầu tư viễn thông, và ở cùng tầm cỡ với quy mô đầu tư đường sắt của Hoa Kỳ vào những năm 1870 và 1880. Ngày nay, điều đang chống đỡ làn sóng đầu tư này chủ yếu là bảng cân đối kế toán của bốn công ty.
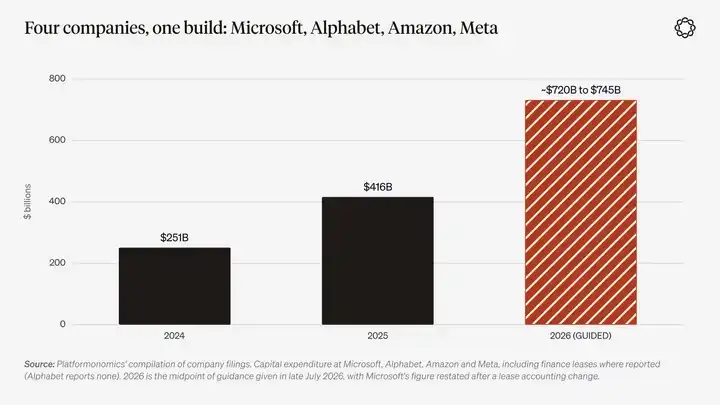
Chú thích biểu đồ: Chi tiêu vốn của Microsoft, Alphabet, Amazon và Meta, bao gồm chi phí thuê tài chính đã công bố. Dữ liệu năm 2024 và 2025 đến từ tổng hợp báo cáo tài chính doanh nghiệp của Platformonomics; năm 2026 sử dụng giá trị trung vị trong hướng dẫn của công ty vào cuối tháng 7 năm đó.
Nhà kinh tế Jason Furman tính toán phát hiện rằng trong nửa đầu năm 2025, đầu tư vào thiết bị xử lý thông tin và phần mềm đã đóng góp 92% vào tăng trưởng GDP của Hoa Kỳ. Tuy nhiên, con số này là đóng góp gộp.
Do một lượng lớn phần cứng phụ thuộc vào nhập khẩu, các nhà kinh tế của Goldman Sachs và Cục Dự trữ Liên bang chỉ ra rằng sau khi trừ đi yếu tố nhập khẩu, đóng góp ròng nhỏ hơn nhiều.
Dù thế nào đi nữa, quy mô của làn sóng xây dựng này đã đủ lớn để buộc toàn bộ hệ thống kinh tế, lưới điện và chính phủ phải phân bổ nguồn lực xoay quanh nó.
Soros có thể sẽ cho rằng ở đây thực sự tồn tại một xu hướng cơ bản có thật: sự mở rộng của cơ sở hạ tầng tính toán và điện năng. Nhưng đồng thời, cũng có thể tồn tại một nhận thức sai lầm: thị trường tin rằng doanh thu liên quan sẽ được thực hiện theo lịch trình khớp với khấu hao tài sản.
Giá tài sản không ngừng tăng cung cấp tài chính cho nhiều dự án xây dựng hơn, và đầu tư liên tục gia tăng lại khiến câu chuyện ban đầu trở nên đáng tin cậy hơn.
Cuối cùng, phần lớn đầu tư cổ phiếu có thể sẽ gây thất vọng giống như cổ phiếu đường sắt năm xưa, nhưng một phần cơ sở hạ tầng được hình thành từ chi tiêu vốn vẫn sẽ tồn tại lâu dài, giống như mạng lưới đường sắt cuối cùng vẫn được giữ lại.
Chiến lược đầu tư trực quan nhất là nắm giữ trực tiếp các tài sản cốt lõi trong làn sóng xây dựng này, bao gồm điện năng, chip và các phòng thí nghiệm AI cuối cùng sẽ tồn tại.
Xét từ góc độ những gì có thể còn lại sau khi bong bóng kết thúc, cách tiếp cận này là đúng đắn. Chúng ta cũng sẽ thảo luận vấn đề này một cách trực tiếp hơn trong loạt báo cáo triển vọng năm tiếp theo. Nhưng chiến lược này bỏ qua tác động của làn sóng xây dựng đối với tất cả những người quan sát.
Một công nghệ càng tạo ra nhiều khả năng cho tương lai, thì nhu cầu của con người về các hợp đồng tài chính cho phép đặt cược vào các kết quả tương lai khác nhau cũng càng lớn.
Hợp đồng vĩnh viễn, quyền chọn đáo hạn trong ngày và hợp đồng sự kiện xoay quanh cổ phiếu chip, quyết định lãi suất và tin tức AI chính là cách các nhà đầu tư ứng phó với sự bất định này. Suy cho cùng, không ai có thể biết trước rằng trong số các công ty tham gia xây dựng cơ sở hạ tầng AI ngày nay, ai sẽ trở thành Amazon, và ai sẽ trở thành Pets.com.
Giao điểm của hai động cơ
Trong hầu hết các sự kiện đầu cơ trong quá khứ, động cơ công nghệ và động cơ chính trị về cơ bản vận hành trên những quỹ đạo khác nhau. Nhưng ngày nay, quy mô của làn sóng xây dựng AI đã đủ lớn để đồng thời thúc đẩy cả hai.
Nó chủ yếu phát huy tác dụng thông qua bốn kênh: hóa đơn tiền điện, chính phủ, thị trường trái phiếu và thị trường việc làm.
Kênh đầu tiên là hóa đơn tiền điện.
Năm 2023, các trung tâm dữ liệu chiếm khoảng 4,4% mức tiêu thụ điện của Hoa Kỳ. Phòng thí nghiệm Quốc gia Lawrence Berkeley hiện dự báo đến năm 2030, tỷ lệ này sẽ gần 12%.
Lưới điện PJM bao phủ 13 bang của Hoa Kỳ và Washington D.C., phục vụ khoảng 67 triệu người. Lưới điện này tổ chức đấu giá hàng năm để xác định giá cho công suất phát điện trong tương lai.
Năm giao hàng 2024/25, giá thanh toán thị trường công suất là 28,92 USD mỗi MW mỗi ngày. Năm 2025/26, giá này tăng vọt lên 269,92 USD, và sau đó duy trì quanh mức giá trần khoảng 330 USD.
Cơ quan giám sát thị trường độc lập của PJM chỉ ra rằng, chỉ riêng trong đợt tăng giá mạnh đầu tiên, các trung tâm dữ liệu đã đóng góp 9,3 tỷ USD chi phí bổ sung.
Trong năm năm tính đến tháng 3 năm 2026, giá điện dân dụng của Hoa Kỳ đã tăng tích lũy khoảng 40%. Trong đó, nâng cấp lưới điện và giá nhiên liệu là những yếu tố thúc đẩy chính, còn phần đóng góp từ việc tăng giá thị trường công suất cũng ngày càng lớn.
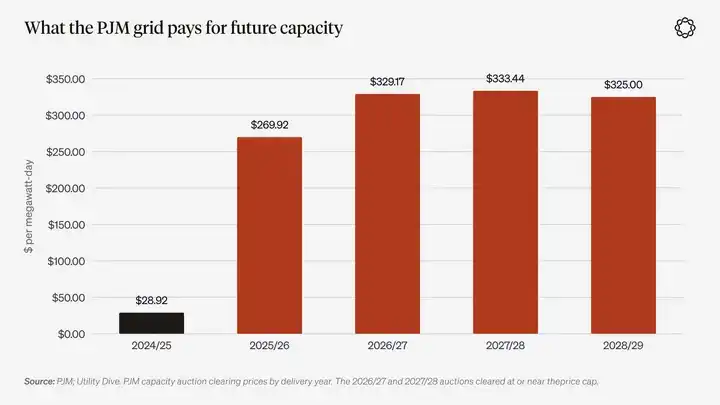
Chú thích biểu đồ: Giá thanh toán đấu giá thị trường công suất PJM theo từng năm giao hàng. Ba năm 2026/27, 2027/28 và 2028/29 đều đạt mức giá trần. Nguồn: PJM, Utility Dive.
Vấn đề hóa đơn tiền điện nhanh chóng trở thành vấn đề chính trị.
Tháng 11 năm 2025, các bang New Jersey và Virginia đã bầu ra các thống đốc lấy chi phí điện làm chủ đề tranh cử cốt lõi. Thống đốc bang New Jersey Mikie Sherrill cam kết ban bố "tình trạng khẩn cấp về chi phí tiện ích". Thống đốc bang Virginia Abigail Spanberger thì cam kết yêu cầu các trung tâm dữ liệu tự gánh chịu chi phí điện của chính mình.
Vào tháng 1 năm nay, Tổng thống Mỹ đã đăng bài phát biểu rằng người dân Mỹ không nên "trả tiền" cho việc này. Sau đó, Microsoft cam kết tự chịu toàn bộ chi phí điện năng của mình và giảm sử dụng các ưu đãi thuế địa phương.
Trong năm tài chính 2025, bang Virginia đã miễn thuế bán hàng cho các trung tâm dữ liệu, khiến bang này thất thu 1,6 tỷ USD tiền thuế.
Các tổ chức địa phương phản đối xây dựng trung tâm dữ liệu gần như có mặt khắp nơi. Theo thống kê của Data Center Watch, chỉ riêng quý I năm 2026, quy mô các dự án trung tâm dữ liệu bị chặn hoặc trì hoãn đã đạt khoảng 130 tỷ USD.
Ngày 29 tháng 9, Ủy ban Điều tiết Năng lượng Liên bang Mỹ (FERC) chỉ phê duyệt một phần phương án dự phòng của PJM về việc mua thêm điện cho các trung tâm dữ liệu, đồng thời yêu cầu sửa đổi cơ chế phân bổ chi phí.
Chủ tịch Ủy ban cho biết cơ quan quản lý "sẽ không bị buộc phải chấp nhận một cơ chế mua sắm có khiếm khuyết nghiêm trọng, được đề xuất vội vàng vào phút chót và có thể gây ảnh hưởng hàng tỷ USD cho người tiêu dùng".
Mô hình hình thành ở đây là: quyền yêu cầu lợi nhuận thuộc về doanh nghiệp tư nhân, nhưng một phần chi phí điện năng, đường truyền tải điện và thậm chí cả nhà máy phát điện cuối cùng lại đi vào sổ sách của khu vực công hoặc bán công, và được thanh toán thông qua tiền điện của người dùng, miễn giảm thuế và tín dụng thuế.
Câu chuyện hỗ trợ cho sự sắp đặt này là: những cơ sở hạ tầng này là cần thiết cho sự cạnh tranh quốc gia.
Bong bóng Biển Nam có hướng ngược lại, nó đóng gói nợ công thành cổ phần tư nhân để bán cho công chúng. Nhưng giữa hai bên có sự tương đồng rõ ràng: khu vực tư nhân hưởng lợi nhuận tiềm năng, trong khi bảng cân đối của khu vực công cung cấp chỗ dựa.
Bất động sản đã thực hiện điều này thông qua vay thế chấp, còn AI thì thực hiện cơ chế tương tự thông qua lưới điện.
Tất nhiên, sự sắp đặt này đang gặp phải sự phản đối. Công ty điện lực AEP ở Ohio hiện yêu cầu các trung tâm dữ liệu lớn phải trả ít nhất 85% chi phí cho công suất đã đặt trước. Các thống đốc bang trong khu vực PJM cũng muốn các trung tâm dữ liệu chịu chi phí cung cấp điện mới.
Do đó, trọng tâm của cuộc tranh luận hiện nay là nên phân bổ lại bao nhiêu chi phí cho các nhà vận hành trung tâm dữ liệu.
Kênh thứ hai là sự thay đổi vai trò của chính phủ.
Chính phủ không còn chỉ là cơ quan quản lý làn sóng xây dựng AI, mà đã bắt đầu trực tiếp nắm giữ một phần tài sản trong đó.
Tháng 8 năm 2025, chính phủ liên bang Mỹ đã có được 9,9% cổ phần của Intel, nguồn vốn chủ yếu đến từ các khoản trợ cấp của Đạo luật Chip chưa được giải ngân trước đó.
Nvidia và AMD đã đồng ý rằng, với điều kiện trả cho chính phủ một phần doanh thu bán chip cho Trung Quốc, họ sẽ đổi lấy giấy phép xuất khẩu. Tỷ lệ ban đầu được thỏa thuận là 15%; khi Nvidia H200 được phê duyệt xuất khẩu vào tháng 12 năm đó, tỷ lệ này đã tăng lên 25%.
Chính phủ Hoa Kỳ mô tả "Sứ mệnh Genesis" (Genesis Mission) của mình là "có tính cấp bách và tham vọng ngang với Dự án Manhattan". Chính phủ cũng đã ra lệnh đẩy nhanh tiến độ phê duyệt các trung tâm dữ liệu lớn.
Vào tháng 12 năm 2025, chính phủ Hoa Kỳ bắt đầu thách thức pháp lý đối với luật AI của các bang. Trước đó, Thượng viện đã bỏ phiếu với tỷ lệ 99 phiếu thuận, 1 phiếu chống để loại bỏ điều khoản tạm dừng thực thi luật AI cấp bang khỏi dự luật ngân sách.
Đồng thời, một ủy ban hành động chính trị siêu cấp (super PAC) trong ngành AI có tên Leading the Future đã được thành lập, với số vốn ban đầu hơn 100 triệu USD. Chỉ riêng trong một cuộc bầu cử sơ bộ Hạ viện tại bang New York vào tháng 6 năm nay, các nhóm liên quan đến hai phe phái về vấn đề AI đã cùng nhau đầu tư hơn 27 triệu USD.
Khi một chính phủ bắt đầu nắm giữ cổ phần của các nhà sản xuất chip và đặt việc xây dựng cơ sở hạ tầng AI ngang hàng với Dự án Manhattan, thực chất họ đang gửi đến thị trường một tín hiệu: chính phủ sẽ không cho phép vòng xây dựng này thất bại.
Điều này gần như tương đương với việc cung cấp một biện pháp bảo vệ quyền chọn bán mang tính chính sách cho câu chuyện đầu cơ xây dựng. Đồng thời, tại mỗi khu vực bầu cử có trung tâm dữ liệu, AI cũng đã trở thành một vấn đề thực sự ảnh hưởng đến bầu cử.
Kênh thứ ba là thị trường trái phiếu.
Tính đến đầu tháng 8 năm 2026, các doanh nghiệp công nghệ lớn đã phát hành khoảng 220 tỷ USD trái phiếu trong năm đó, vượt quy mô phát hành của cả năm 2025.
Khoản tài trợ 27 tỷ USD mà Meta huy động cho trung tâm dữ liệu Hyperion là giao dịch tín dụng tư nhân lớn nhất trong lịch sử, và còn sử dụng cấu trúc không được tính vào bảng cân đối kế toán của Meta.
Vào mùa thu năm nay, khi lợi suất trái phiếu kho bạc kỳ hạn 10 năm của Hoa Kỳ tăng lên trên 5%, nhu cầu vay vốn của các doanh nghiệp AI đã trở thành một trong những yếu tố được thị trường dùng để giải thích cho sự gia tăng lợi suất.
Trong "Báo cáo Ổn định Tài chính" công bố vào tháng 5, Cục Dự trữ Liên bang đã thuật lại lo ngại của các thành viên thị trường: "Chi tiêu vốn ngày càng dựa nhiều hơn vào tài trợ bằng nợ, đang làm tăng mức đòn bẩy của hệ thống tài chính."
Cơn sốt đầu tư AI của khu vực tư nhân và nợ chính phủ đang cạnh tranh cho cùng một bể tiết kiệm.
Kênh thứ tư là tiền lương và việc làm.
Tháng 8 năm 2026, Erik Brynjolfsson của Đại học Stanford cùng các cộng sự đã cập nhật bài nghiên cứu "Những con chim hoàng yến trong mỏ than" (Canaries in the Coal Mine).
Nghiên cứu phát hiện rằng, trong những ngành nghề chịu ảnh hưởng rõ rệt nhất từ AI, mức độ việc làm của người trẻ từ 22 đến 25 tuổi thấp hơn 19% so với mức giả định khi tốc độ tăng trưởng việc làm của họ duy trì đồng bộ với nhóm cùng lứa có mức độ tiếp xúc với AI thấp hơn. Các nhà nghiên cứu nhấn mạnh đây là phát hiện mang tính mô tả, không phải bằng chứng về quan hệ nhân quả.
Dữ liệu của Cục Dự trữ Liên bang New York cho thấy tỷ lệ thất nghiệp của sinh viên mới tốt nghiệp đại học là 5,6%, trong khi tỷ lệ thất nghiệp của toàn bộ lực lượng lao động khoảng 4,2%. Khoảng cách này đã bắt đầu mở rộng từ năm 2019, trước khi ChatGPT xuất hiện, vì vậy AI rõ ràng không phải là nguyên nhân duy nhất.
Theo dữ liệu của công ty tư vấn nghề nghiệp Challenger, Gray & Christmas, trong chín tháng đầu năm 2026, số vị trí việc làm mà doanh nghiệp viện dẫn AI là nguyên nhân khi công bố cắt giảm nhân sự vào khoảng 120.000, cao hơn gấp đôi so với cả năm 2025.
Tất nhiên, một phần trong số các doanh nghiệp này rất có thể chỉ đang khoác lên những đợt cắt giảm nhân sự vốn đã thường quy bằng vỏ bọc điều chỉnh do AI dẫn dắt.
Năm 2025, Giám đốc điều hành Anthropic Dario Amodei từng cảnh báo rằng AI có thể xóa sổ một nửa số vị trí việc làm văn phòng cấp đầu vào.
Khảo sát của Pew vào mùa hè năm nay cho thấy 73% người trưởng thành dưới 30 tuổi tin rằng AI sẽ đồng nghĩa với ít cơ hội việc làm hơn.
Hiện chưa có nghiên cứu nào trực tiếp chứng minh mối liên hệ giữa nỗi lo lắng việc làm do AI gây ra với cá cược thể thao hoặc giao dịch quyền chọn đáo hạn trong ngày. Do đó, mối liên hệ được nêu trong bài viết này là lập luận được xây dựng trên cơ sở nhiều bằng chứng độc lập, chứ không phải kết luận nhân quả đã được chứng minh trực tiếp.
Tuy nhiên, những bằng chứng này thực sự đều chỉ về cùng một hướng.
Làn sóng xây dựng AI một mặt mang đến cho thị trường câu chuyện xây dựng công nghệ hoành tráng nhất trong nhiều thập kỷ; mặt khác, nó cũng đang đẩy cao hóa đơn tiền điện của các hộ gia đình, thúc đẩy chính phủ trực tiếp tham gia đầu tư cổ phần và chính sách công nghiệp, cạnh tranh nguồn vốn tiết kiệm với Bộ Tài chính Hoa Kỳ, và khiến một người trẻ 23 tuổi lo lắng rằng: liệu những vị trí việc làm cấp đầu vào vốn được coi là điểm khởi đầu cho phát triển sự nghiệp có còn tồn tại trong tương lai hay không.
Tháng 7 năm nay, Delphi Ventures từng đặt ra một câu hỏi: Ai sẽ gánh chịu khoản nợ mà một thế giới già hóa và nặng gánh nợ nần này để lại?
Câu trả lời họ đưa ra là: "Giải pháp rõ ràng nhất và cũng khả thi nhất là kết hợp phá giá tiền tệ với tự động hóa tăng tốc."
AI có thể là lần đầu tiên trong lịch sử một cuộc bùng nổ công nghệ lớn đồng thời thúc đẩy cả đầu cơ kiểu xổ số lẫn đầu cơ kiểu xây dựng một cách trực tiếp đến vậy.
Mọi thứ đều hội tụ trong một chiếc điện thoại
Một điều mà thế kỷ 19 không thể thực hiện được là đặt cược đầu tư kiểu xây dựng và đầu cơ kiểu xổ số vào cùng một nơi. Bản cáo bạch cổ phiếu đường sắt và cửa hàng cá cược tồn tại ở những tòa nhà khác nhau, khu vực khác nhau của thành phố.
Nhưng ngày nay, một người 25 tuổi có thể đặt cược vào nhà sản xuất chip, vàng, trận bóng đá và quyết định lãi suất của ngân hàng trung ương, chỉ giữa hai thông báo trên điện thoại. Trong trải nghiệm của anh ta, bốn hành vi này không có sự khác biệt bản chất: đều là đưa ra phán đoán về một điều gì đó và hy vọng phán đoán này cuối cùng sẽ mang lại lợi nhuận.
Các sản phẩm tài chính cũng đang thích ứng với nhu cầu này.
Năm 2022, Sở Giao dịch Quyền chọn Chicago (Cboe) đã bổ sung hợp đồng quyền chọn chỉ số S&P 500 đáo hạn mỗi ngày giao dịch.
Trong tổng khối lượng giao dịch quyền chọn SPX, tỷ trọng quyền chọn đáo hạn trong ngày (0DTE) đã tăng từ khoảng 5% năm 2016 lên 45% năm 2023, và đạt 59% vào năm 2025. Tháng 7 năm 2026, tỷ lệ này lập kỷ lục tháng ở mức 66%.
Theo ước tính của chính Cboe, các nhà giao dịch cá nhân đóng góp hơn một nửa khối lượng giao dịch khách hàng của loại hợp đồng này.
Sự tăng trưởng này một phần là kết quả mang tính cơ học: khi mỗi ngày làm việc đều có hợp đồng đáo hạn, quyền chọn đáo hạn trong ngày đương nhiên tồn tại mỗi ngày. Nhưng Cboe tăng thêm các ngày đáo hạn này chính vì thị trường có đủ nhu cầu.
Tháng 6 năm 2026, cơ quan quản lý lại bãi bỏ yêu cầu tài sản tối thiểu 25.000 USD trong tài khoản đối với nhà giao dịch trong ngày theo mô hình, tiếp tục hạ thấp ngưỡng tham gia.
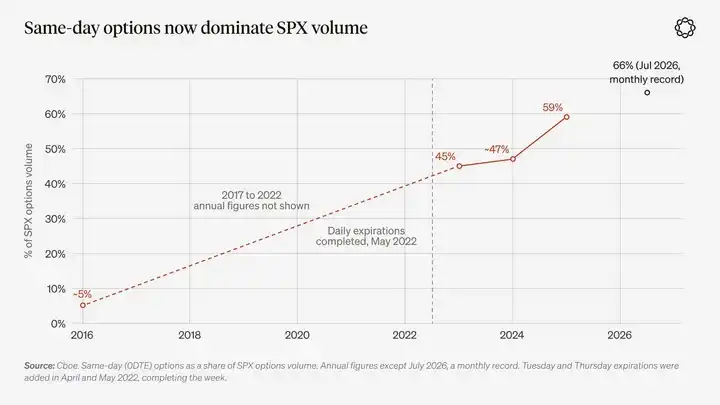
Chú thích biểu đồ: Tỷ trọng quyền chọn đáo hạn trong ngày trong khối lượng giao dịch quyền chọn SPX. Nguồn: Cboe. Ngoại trừ tháng 7 năm 2026 là kỷ lục tháng, các dữ liệu còn lại là dữ liệu năm.
Sự phát triển của hợp đồng sự kiện còn tiến xa hơn.
Giữa năm 2025, tổng khối lượng giao dịch hàng tháng của Kalshi và Polymarket vào khoảng 2 tỷ USD. Theo phân tích của Pew Research Center dựa trên dữ liệu của The Block, đến tháng 5 năm 2026, khối lượng giao dịch của hai nền tảng đã đạt 25,7 tỷ USD, tăng lên 47,7 tỷ USD vào tháng 6, và tiếp tục tăng lên 53 tỷ USD vào tháng 7.
Điều này có nghĩa là khối lượng giao dịch vào tháng 7 năm 2026 gấp khoảng 25 lần so với cùng kỳ năm 2025.
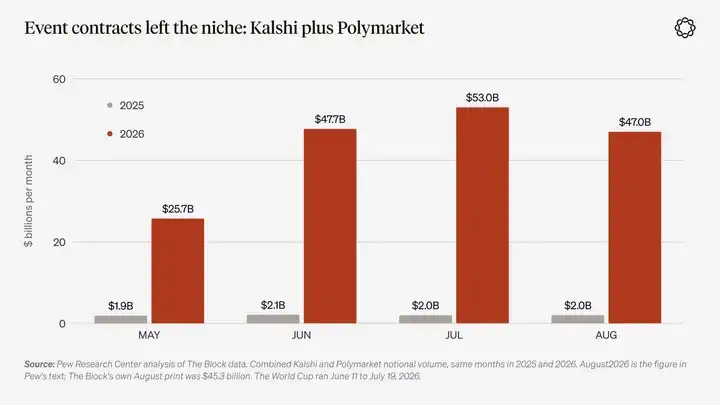
Chú thích biểu đồ: So sánh khối lượng giao dịch danh nghĩa giữa Kalshi và Polymarket trong cùng các tháng của năm 2025 và 2026. Nguồn: Pew Research Center, The Block. World Cup 2026 diễn ra từ ngày 11 tháng 6 đến ngày 19 tháng 7.
Thế hệ ứng dụng giao dịch mới nhất tiến xa hơn một bước, trực tiếp hiển thị hành vi đám đông trên màn hình người dùng.
Ứng dụng giao dịch tiền mã hóa Fomo ra mắt vào tháng 5 năm 2025, với thiết kế cốt lõi là hiển thị dòng giao dịch thực tế đã được xác minh của những người dùng khác. Người dùng có thể theo dõi các nhà giao dịch khác, xem lệnh mua, lệnh bán và lãi lỗ đã thực hiện của họ, đồng thời giao dịch trực tiếp trên cùng một giao diện.
Giao dịch hợp đồng vĩnh viễn của Fomo được thực hiện thông qua Hyperliquid, sàn giao dịch hợp đồng vĩnh viễn on-chain lớn nhất. Do đó, giao diện xã hội này đã được xây dựng trên cơ sở hạ tầng của nền tảng giao dịch on-chain.
Công ty cho biết tính đến tháng 6 năm 2026, số lượng người dùng đã vượt 600.000, với tổng khối lượng giao dịch tích lũy hơn 4 tỷ USD. Trong tháng đó, công ty đã hoàn tất vòng gọi vốn 75 triệu USD, với định giá được báo cáo đạt 550 triệu USD.
Đối tác thanh toán Crossmint của công ty cho biết khoảng 68.000 người dùng lần đầu mua tiền mã hóa đã nạp tiền vào tài khoản thông qua kênh thanh toán Apple Pay.
Cuộc thi sắc đẹp của Keynes yêu cầu người tham gia đoán xem người khác sẽ lựa chọn như thế nào. Trong khi đó, dòng thông tin giao dịch xã hội cho phép người dùng thấy ngay lập tức những lựa chọn mà người khác đang đưa ra.
Cá cược thể thao, ứng dụng sòng bạc, giao dịch xã hội, meme coin và quyền chọn đáo hạn trong ngày thường được coi là năm hiện tượng không liên quan đến nhau, mỗi hiện tượng đều gây ra nỗi lo ngại về đạo đức riêng.
Nhưng cách hiểu chính xác hơn là xem chúng như biểu hiện của cùng một nhu cầu trong các sản phẩm khác nhau.
Trong thời đại cả hai động cơ đầu cơ cùng vận hành, người ta chỉ cần vài giây thao tác trên điện thoại để biến bất kỳ kỳ vọng nào thành giao dịch.
Tiền mã hóa đã mang lại điều gì?
Nếu AI chủ yếu cung cấp cho con người lý do để đầu cơ, thì tiền mã hóa lại cung cấp cho họ công cụ để đầu cơ, và trong quá trình đó không ngừng thu hút những nhà đầu cơ mới.
Đầu tiên là chi phí để khởi tạo một giao dịch đầu cơ.
Trước đây, để tạo ra một loại tài sản có thể giao dịch mới, cần có luật sư, quy trình niêm yết trên sàn giao dịch và nhiều tháng chuẩn bị. Ngày nay, trên nền tảng phát hành Meme coin trong hệ sinh thái Solana là pump.fun, chi phí phát hành một loại token chưa đến 2 USD.
Kể từ tháng 1 năm 2024, nền tảng này đã tạo ra hơn 19 triệu loại token. Đến cuối tháng 9 năm nay, lượng token mới phát hành trong một ngày giao dịch điển hình vào khoảng 33.000 loại.
Nhưng chỉ khoảng 1% số token có thể vượt qua giai đoạn giao dịch đường cong liên kết ban đầu của nền tảng, trong khi phần lớn token ngừng giao dịch ngay trong ngày phát hành.
Quá trình tạo ra thị trường giao dịch cho bất kỳ tài sản nào cũng đang trải qua những thay đổi tương tự. Ngày nay, trên Hyperliquid, bất kỳ ai chỉ cần stake đủ số lượng tài sản là có thể tạo thị trường hợp đồng vĩnh viễn cho gần như bất kỳ tài sản cơ sở nào.
Sự mở rộng nguồn cung này đã vượt xa lĩnh vực tài sản mã hóa.
Theo dữ liệu của TokenInsight, khối lượng giao dịch hàng tháng của hợp đồng vĩnh viễn trên cổ phiếu, hàng hóa và ngoại hối do các sàn giao dịch tiền mã hóa cung cấp đã tăng từ khoảng 52 tỷ USD vào tháng 1 năm 2026 lên khoảng 268 tỷ USD vào tháng 6.
Chỉ riêng Binance đã niêm yết hợp đồng vĩnh viễn cho các tài sản cơ sở như vàng, Tesla, SpaceX chưa niêm yết và đồng real Brazil.
Vào mùa hè năm nay, tỷ trọng của các thị trường do các nhà xây dựng bên thứ ba triển khai trong khối lượng giao dịch của Hyperliquid dao động trong khoảng từ một phần tư đến hơn một nửa.
Quy mô của thị trường cổ phiếu được token hóa vẫn còn tương đối nhỏ. Theo thống kê của rwa.xyz, tổng giá trị của nó vào khoảng 3,2 tỷ USD, nhưng đang tăng trưởng.
Đáng chú ý là những thay đổi này diễn ra trong bối cảnh tổng vốn hóa thị trường tiền mã hóa đến tháng 6 năm nay đã giảm khoảng một nửa so với mức đỉnh năm 2025. Điều này cho thấy nhu cầu thị trường không hoàn toàn hướng vào bản thân tiền mã hóa, mà còn hướng vào cấu trúc giao dịch này.
Tài chính truyền thống cũng đang tiến hóa theo cấu trúc tương tự.
Tập đoàn Sở giao dịch hàng hóa Chicago (CME) đã bắt đầu cung cấp giao dịch hợp đồng tương lai và quyền chọn tiền mã hóa 24/7 từ tháng 5 năm nay.
Trong cùng tháng, Ủy ban Giao dịch hàng hóa tương lai Hoa Kỳ (CFTC) đã phê duyệt hợp đồng vĩnh viễn Bitcoin của Kalshi và công bố tuyên bố chính sách về hợp đồng vĩnh viễn.
Sau đó, Kalshi ra mắt hợp đồng vĩnh viễn vàng và bạc vào tháng 9, hợp đồng vĩnh viễn chỉ số chứng khoán vào tháng 10, và nộp đơn xin cấp phép cho hợp đồng vĩnh viễn cổ phiếu riêng lẻ.
Công ty Thanh toán Bù trừ và Lưu ký Chứng khoán Hoa Kỳ (DTCC) bắt đầu cung cấp dịch vụ thanh toán 24/7 vào tháng 6.
Nasdaq dự kiến khởi động giao dịch qua đêm vào tháng 12. Vào tháng 9, Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) đã mở ra kênh miễn trừ cho việc giao dịch cổ phiếu token hóa trên blockchain công khai.
Những thay đổi này đều đang thúc đẩy thị trường truyền thống tiến gần hơn đến mô hình mà các sàn giao dịch tiền mã hóa đã cung cấp trong nhiều năm qua.
Tiền mã hóa còn không ngừng tạo ra những nhà đầu cơ mới.
Năm 2023, khảo sát do Viện Chuyên gia Phân tích Tài chính Được cấp phép (CFA Institute) và Quỹ FINRA phối hợp công bố cho thấy, trong số nhà đầu tư thế hệ Z tại Hoa Kỳ, có 44% chọn tiền mã hóa làm khoản đầu tư đầu tiên của mình, tỷ lệ này cao hơn nhóm chọn cổ phiếu riêng lẻ làm khoản đầu tư đầu tiên.
Một nghiên cứu của Ngân hàng Thanh toán Quốc tế (BIS) bao phủ 95 quốc gia phát hiện rằng, giá Bitcoin tăng sẽ thu hút người dùng mới vào các ứng dụng giao dịch tiền mã hóa, trong đó khoảng 40% là nam giới dưới 35 tuổi.
Airdrop cũng đóng vai trò tương tự ở quy mô nhỏ hơn.
Một nghiên cứu gần đây phát hiện rằng, các ví nhận được airdrop BONK có mức độ hoạt động giao dịch trên Solana cao hơn khoảng 80% so với các ví tương tự nhưng không nhận được airdrop, và có xu hướng giao dịch các token có độ biến động cao hơn.
Ngay cả khi bản thân token nhận được từ airdrop bị mất giá, sự thay đổi hành vi này vẫn tồn tại.
Lợi nhuận được tạo ra bên trong thị trường tiền mã hóa cũng thường trở thành sức mua cho chu kỳ tiếp theo. Từ tháng 10 năm 2023 đến tháng 3 năm 2024, SOL đã tăng từ khoảng 20 USD lên khoảng 200 USD. Cơn sốt Meme coin trên Solana cũng phát triển song hành với đợt tăng giá này.
Vòng tuần hoàn này còn củng cố ngược trở lại chính các nền tảng giao dịch.
Nền tảng phát token cho nhà giao dịch để thu hút người dùng, nhà giao dịch trả phí giao dịch, và nền tảng sử dụng doanh thu từ phí để mua lại token của chính mình.
Năm 2024, Hyperliquid đã phân phối 31% token HYPE thông qua airdrop, thu hút một nhóm nhà giao dịch. Kể từ đó, phí giao dịch do những nhà giao dịch này trả đã hỗ trợ nền tảng mua lại hơn 1,3 tỷ USD HYPE.
Tuy nhiên, chi phí của hoạt động đầu cơ cũng rất rõ ràng.
Ngày 10 tháng 10 năm 2025, thị trường tiền mã hóa đã thanh lý khoảng 19 tỷ USD vị thế đòn bẩy trong vòng 24 giờ, liên quan đến khoảng 1,6 triệu nhà giao dịch, quy mô thanh lý vượt gấp mười lần so với đợt sụt giảm do đại dịch COVID-19.
Tính đến tháng 1 năm 2025, chỉ khoảng 0,4% ví pump.fun đạt được lợi nhuận trên 10.000 USD. Nghiên cứu của Ngân hàng Thanh toán Quốc tế ước tính rằng tính đến cuối năm 2022, khoảng ba phần tư người dùng bán lẻ có thể đã thua lỗ trong khoản đầu tư mua Bitcoin lần đầu. Giao dịch đối ứng và giao dịch rửa để nhận ưu đãi cũng đã đẩy khối lượng giao dịch được công bố trong lĩnh vực này lên cao.
Dữ liệu của CoinGecko cho thấy tỷ lệ ví sinh lời của pump.fun đã tăng lên vào năm 2026, nhưng thống kê này chỉ tính các giao dịch đã thực hiện và bao gồm cả bot giao dịch.
Trong khi đó, khảo sát hộ gia đình của Cục Dự trữ Liên bang vẫn cho thấy tỷ lệ sử dụng tiền mã hóa tại Mỹ thấp hơn mức của năm 2021.
Giống như cá cược thể thao, logic đầu tư này không dựa vào đa số xã hội, mà dựa vào một nhóm thiểu số có động cơ tham gia mạnh mẽ. Đối với họ, tiền mã hóa khiến việc đầu cơ trở nên rẻ hơn, nhanh hơn và mang tính toàn cầu hơn. Và dữ liệu của Ngân hàng Thanh toán Quốc tế cho thấy khi giá tiếp tục tăng, nhóm này sẽ còn mở rộng hơn nữa.
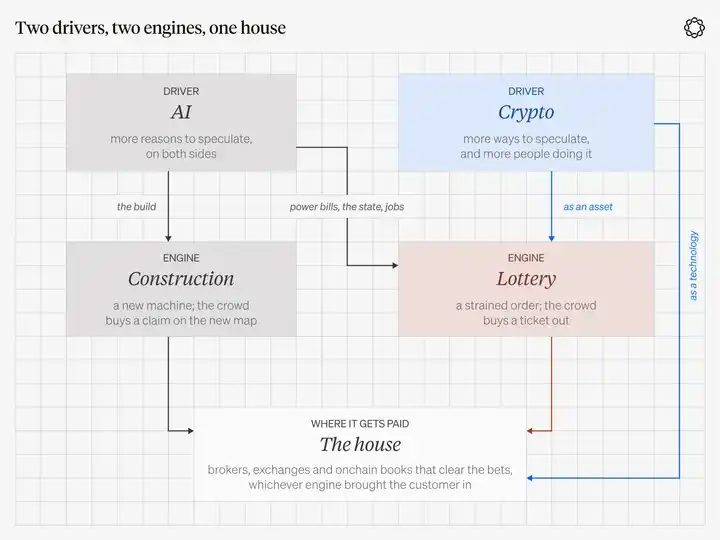
Chú thích biểu đồ: Hai động lực, hai động cơ, cuối cùng hội tụ về cùng một loại nền tảng giao dịch. AI chủ yếu cung cấp lý do đầu cơ; tiền mã hóa cung cấp công cụ đầu cơ, cùng một phần người tham gia mới.
Năm, đầu tư vào "nhà cái", thay vì đặt cược vào người thắng
Nếu đầu cơ là phản ứng của xã hội đối với một loại khoảng cách nào đó, và hiện nay hai loại khoảng cách cùng tồn tại, thì đối tượng mà người ta đặt cược sẽ liên tục luân chuyển.
Năm ngoái còn là mục tiêu hot trong câu chuyện đầu tư xây dựng, tháng sau có thể đã trở thành một tấm vé số.
Doanh nghiệp thực sự không cần chọn người thắng chính là những nền tảng có thể niêm yết và giao dịch tất cả các mục tiêu này.
Sòng bạc cần là bánh xe roulette tiếp tục quay. Việc người chơi có thực sự hiểu xác suất thắng hay không không quan trọng đối với sòng bạc.
Sàn giao dịch cần sự phân kỳ của thị trường, đòn bẩy, và tỷ lệ hoa hồng có thể duy trì được trong cạnh tranh. Việc câu chuyện đằng sau tài sản giao dịch cuối cùng có thành hiện thực hay không cũng không quá quan trọng.
Graham mong công chúng luôn ghi nhớ rằng mình đang tham gia đầu tư hay đầu cơ. Còn đối với nhà cái, dù nhà giao dịch cuối cùng có lãi hay lỗ, nó đều có thể thu phí từ đó.
Tất nhiên, một ý kiến phản đối hợp lý là: chiến lược "đầu tư vào nhà cái" nghe có vẻ quá đơn giản. Lịch sử cũng ủng hộ sự hoài nghi này.
Trong quá khứ, nước Mỹ từng tồn tại một loại địa điểm giao dịch mặt phố gọi là "bucket shops" (sòng bạc chứng khoán). Khách hàng có thể đặt cược vào sự tăng giảm giá cổ phiếu và ngũ cốc mà không cần thực sự mua các tài sản này.
Năm 1905, Tòa án Tối cao Hoa Kỳ ra phán quyết bất lợi cho chúng, cho phép các sàn giao dịch chính thức cắt đứt nguồn dữ liệu thị trường mà các bucket shop này dựa vào để kinh doanh. Đến những năm 1920, luật pháp các bang cuối cùng đã chấm dứt hoàn toàn mô hình kinh doanh này.
Tháng 10 năm 2026, Papertrade ra mắt trên HyperEVM của Hyperliquid, cho phép nhà giao dịch đặt cược với pool vốn chung của nền tảng. Các nhà phê bình đã so sánh nó với các bucket shop trong lịch sử.
Island từng là một nền tảng giao dịch sổ lệnh điện tử, giúp phá vỡ thế độc quyền chênh lệch giá niêm yết giữa các nhà tạo lập thị trường truyền thống của Nasdaq, nhưng cuối cùng bị sáp nhập vào Instinet, rồi sau đó vào hệ thống Nasdaq.
FTX cũng từng là một nhà cái. Hoa hồng giao dịch cổ phiếu cuối cùng đã bị cạnh tranh ép xuống mức bằng không.
Do đó, nắm giữ một nền tảng giao dịch chỉ thực sự có giá trị đầu tư trong một trường hợp: nền tảng đó phải sở hữu lợi thế nhượng quyền khó sao chép.
Điều này có nghĩa là nó phải có kênh phân phối khó bị đối thủ giành mất; sổ lệnh có thể tiếp tục mở khi các thị trường khác đóng cửa; khả năng điều chỉnh danh mục sản phẩm theo sự thay đổi quan tâm của nhà đầu cơ mà không mất khách hàng; và phí giao dịch thực sự có thể thu liên tục, thay vì doanh thu được ngụy trang bằng trợ cấp và các chương trình khuyến khích.
Ngoài ra, nhà cái cũng chỉ kiếm được tiền khi nhà giao dịch tiếp tục tham gia thị trường. Doanh thu của nền tảng giao dịch mang tính chu kỳ.
Nửa cuối năm 2025, doanh thu phí giao dịch bình quân hàng tháng của Hyperliquid khoảng 109 triệu USD, trong khi doanh thu phí giao dịch bình quân hàng tháng từ đầu năm 2026 đến nay khoảng 71 triệu USD.
Doanh thu mảng tiền mã hóa của Robinhood trong quý hai giảm 38% so với cùng kỳ năm trước.
Do đó, đầu tư vào nhà cái cũng đồng nghĩa với việc phải chấp nhận rủi ro từ biến động chu kỳ của khối lượng giao dịch. Định giá cũng quan trọng không kém. Ngay cả khi logic của toàn bộ chủ đề đầu tư là đúng, nếu nhà đầu tư mua một nền tảng giao dịch với bội số định giá cao tương ứng với khối lượng giao dịch đỉnh vào thời điểm khối lượng giao dịch đạt đỉnh, cuối cùng vẫn có thể gặp thua lỗ.
Đầu tư vào nhà cái rốt cuộc có nghĩa là gì?
Đầu tư vào nhà cái có nghĩa là nắm giữ các công cụ khớp lệnh, tài khoản môi giới chứng khoán và kênh phân phối - những thứ chuyển hóa quan điểm thị trường thành giao dịch thực tế, thay vì đặt cược vào chính những quan điểm đó.
Cách đơn giản nhất để phá hủy logic đầu tư này là làm cho danh mục đầu tư của bạn tràn ngập các loại tài sản đầu cơ được niêm yết trên các nền tảng giao dịch: phòng thí nghiệm AI, Meme, tiền mã hóa, hoặc các đội thể thao.
Đây chính là những đối tượng mà nhóm đầu cơ đặt cược trực tiếp, và cũng chính là thứ khiến nhóm đầu cơ cuối cùng thua lỗ và rời khỏi cuộc chơi.
Hiện tại, nhà cái còn có một lợi thế khác: nó không quan tâm loại động cơ đầu cơ nào đã thu hút khách hàng.
Một công ty môi giới được quản lý có thể bán quyền chọn cổ phiếu cho khách hàng lúc 10 giờ sáng, bán hợp đồng sự kiện khi trận đấu thể thao bắt đầu, và cung cấp cặp giao dịch tiền mã hóa vào tối Chủ nhật.
Nó có thể thu nhập từ cả đầu cơ xây dựng lẫn đầu cơ kiểu xổ số cùng một lúc, mà hoàn toàn không cần phân biệt hai loại này.
Tương tự, một sàn giao dịch hợp đồng vĩnh viễn on-chain có thể cung cấp giao dịch dầu thô khi thị trường truyền thống đóng cửa, đồng thời niêm yết hợp đồng chỉ số chứng khoán, vàng và tiền mã hóa, phục vụ những nhà đầu cơ không bị ràng buộc bởi giờ giao dịch truyền thống.
Logic đầu tư này không cần dự đoán câu chuyện hot tiếp theo là gì, chỉ cần tin rằng những câu chuyện thị trường mới sẽ liên tục xuất hiện, và những câu chuyện này luôn cần một nơi để giao dịch.
Lợi thế chuyên môn của Delphi nằm ở tiền mã hóa. Do đó, phần phân tích tiếp theo trong chương này sẽ tập trung nhiều hơn vào thị trường tiền mã hóa, đồng thời tạo tiền đề cho loạt báo cáo triển vọng thường niên sắp tới của chúng tôi.
Nhưng chủ đề đầu tư này bản thân không giới hạn ở bất kỳ loại tài sản nào, các nền tảng giao dịch trong lĩnh vực tài chính truyền thống cũng nên được đưa vào xem xét.
Cboe có lợi thế cạnh tranh trong mảng quyền chọn đáo hạn trong ngày của chỉ số S&P 500.
CME cung cấp các hợp đồng hỗ trợ FanDuel Predicts. Sản phẩm này đã ra mắt tại toàn bộ 50 bang của Mỹ vào tháng 1 năm nay.
DraftKings đã chuyển sản phẩm dự đoán của mình sang sàn giao dịch thuộc sở hữu của công ty vào tháng 6.
Coinbase cung cấp dịch vụ giao dịch thị trường dự đoán thông qua Kalshi. Kể từ khi mua lại Deribit với giá 2,9 tỷ USD vào tháng 8 năm 2025, Coinbase cũng sở hữu sàn giao dịch quyền chọn tiền mã hóa lớn nhất thế giới.
Interactive Brokers vận hành ForecastEx.
Các doanh nghiệp này đều sở hữu mô hình kinh doanh tương đối trưởng thành cùng hào kinh tế cạnh tranh mạnh mẽ.
Các nền tảng giao dịch on-chain đáng được chú ý vì một lý do khác. Chúng gần như có thể niêm yết bất kỳ tài sản nào, vận hành 24/7 và phục vụ khách hàng toàn cầu. Lấy Hyperliquid làm ví dụ, gần như toàn bộ doanh thu phí giao thức đều được dùng để mua lại token của nền tảng.
Do đó, các nền tảng giao dịch on-chain mang đến một khoản đầu tư có hệ số beta cao hơn đối với cùng một nhu cầu đầu cơ, tất nhiên đi kèm với rủi ro cao hơn tương ứng.
Robinhood: Các sản phẩm giao dịch đa dạng tạo ra doanh thu như thế nào
Trong quý II năm 2026, Robinhood lần đầu tiên công bố riêng hợp đồng sự kiện như một nguồn doanh thu.
Mảng kinh doanh này tạo ra 156 triệu USD doanh thu trong quý, vượt qua mảng giao dịch cổ phiếu với 129 triệu USD và mảng giao dịch tiền mã hóa với 100 triệu USD.
Quyền chọn vẫn là nguồn doanh thu liên quan đến giao dịch lớn nhất, đạt 342 triệu USD. Tổng doanh thu ròng của công ty trong quý đạt 1,31 tỷ USD.
Chỉ một năm trước, mảng hợp đồng sự kiện mỗi quý chỉ tạo ra khoảng 10 triệu USD doanh thu.
Robinhood cho biết trong số 28,4 triệu khách hàng đã nạp tiền, gần 2 triệu người đã sử dụng sản phẩm hợp đồng sự kiện, tỷ lệ thâm nhập khoảng 7%.
Vào tháng 9 năm nay, khi Morgan Stanley nâng xếp hạng cổ phiếu Robinhood, họ đặc biệt chỉ ra khoảng cách lớn giữa tỷ lệ thâm nhập này và quy mô khách hàng tổng thể.
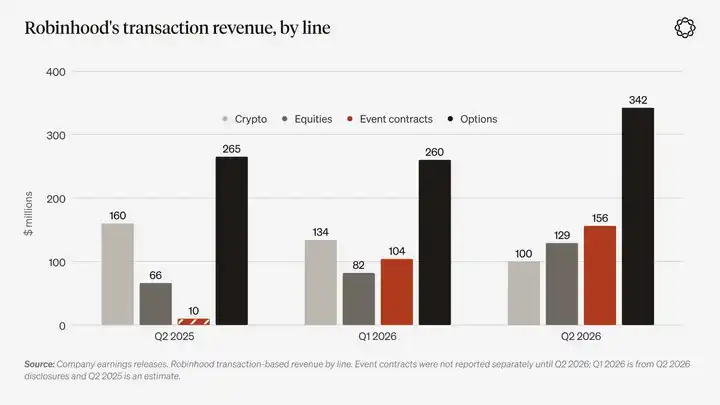
Chú thích biểu đồ: Doanh thu liên quan đến giao dịch của Robinhood phân theo loại hình kinh doanh. Nguồn: Báo cáo tài chính công ty. Mảng hợp đồng sự kiện chỉ bắt đầu được công bố riêng từ quý II năm 2026; dữ liệu quý I năm 2026 lấy từ công bố trong báo cáo quý II, dữ liệu quý II năm 2025 là giá trị ước tính.
Khách hàng mong muốn tìm được một nơi để bày tỏ nhận định thị trường và thu lợi từ đó.
Trong chu kỳ trước, tiền mã hóa đảm nhận vai trò này. Trong nhiều năm, quyền chọn luôn phát huy tác dụng tương tự. Và trong chu kỳ này, hợp đồng sự kiện đã trở thành phương tiện mới.
Nếu hợp đồng sự kiện có thể liên tục đóng góp khoảng một phần năm doanh thu liên quan đến giao dịch trong khi tỷ lệ thâm nhập khách hàng chưa đến 10%, thì dư địa để chuyển đổi người quan sát thành nhà giao dịch thực tế vẫn còn rất rộng lớn.
Nếu thị trường tiền mã hóa mạnh trở lại, nhu cầu giao dịch liên quan cũng sẽ đi vào cùng nhóm tài khoản khách hàng đó.
Trong thị trường tài chính được quản lý, giá trị của nhà cái đến từ sự kết hợp của nhiều sản phẩm giao dịch. Nhà đầu tư nên nắm giữ danh mục kinh doanh này chính vì không ai có thể biết trước loại sản phẩm nào sẽ sôi động nhất trong tương lai.
Tuy nhiên, tranh chấp pháp lý là một rủi ro có thật và vẫn đang tiếp tục leo thang.
Vào tháng 4 năm nay, Tòa án Phúc thẩm Liên bang Khu vực thứ ba của Hoa Kỳ đã ra phán quyết có lợi cho Kalshi trong vụ kiện giữa Kalshi và bang New Jersey.
Nhưng vào tháng 8, Tòa án Phúc thẩm Liên bang Khu vực thứ chín đã đưa ra phán quyết ngược lại. Trong vụ án của Kalshi và vụ án liên quan do Robinhood khởi kiện, tòa án xác định hợp đồng sự kiện thể thao không thuộc hợp đồng hoán đổi, do đó bang Nevada có thể áp dụng luật cờ bạc của bang đối với chúng.
Vào tháng 9, Tòa án Phúc thẩm Liên bang Khu vực thứ sáu lại ra phán quyết bất lợi cho Kalshi trong các vụ án liên quan đến bang Ohio và bang Tennessee.
Hiện tại, bang New Jersey và Robinhood đều đã nộp đơn lên Tòa án Tối cao Hoa Kỳ, yêu cầu tiếp nhận tranh chấp pháp lý liên quan.
Robinhood đã ngừng cung cấp hợp đồng sự kiện thể thao tại bang Nevada và đồng ý ngừng ra mắt hợp đồng sự kiện thể thao mới tại bang Michigan. Vào tháng 9, Tổng chưởng lý bang Missouri cũng đã gửi thư thông báo chấm dứt hành vi vi phạm pháp luật tới sáu nền tảng.
Nếu tòa án cuối cùng hạn chế sự phát triển của mảng kinh doanh hợp đồng sự kiện, các khách hàng liên quan vẫn sẽ ở lại trong hệ thống giao dịch quyền chọn và môi giới chứng khoán của Robinhood. Điều này sẽ khiến logic đầu tư trở nên phức tạp hơn, nhưng sẽ không lật ngược hoàn toàn.
Ngoài ra, doanh thu 156 triệu USD từ hợp đồng sự kiện trong quý hai cũng có thể được hưởng lợi một phần từ cơn sốt giao dịch do World Cup mang lại.
Robinhood sẽ công bố kết quả kinh doanh quý ba vào ngày 27 tháng 10.
Dữ liệu trong các quý tới sẽ giúp nhà đầu tư đánh giá: tỷ lệ thâm nhập sản phẩm hiện khoảng 7% rốt cuộc có nghĩa là một mảng kinh doanh mới chỉ vừa khởi đầu, hay là mức độ phổ biến của một sản phẩm mới đã đạt đỉnh.
Hyperliquid: thị trường giao dịch không cần ủy ban xét duyệt niêm yết
Sự xuất hiện của hợp đồng vĩnh viễn trên chuỗi giống như việc bản cáo bạch chào bán cổ phiếu của các tuyến đường sắt năm xưa đột nhiên không còn cần Quốc hội phê duyệt.
11 ngày sau khi ra mắt token HYPE, chúng tôi đã công bố "Triển vọng thị trường năm 2025" (Year Ahead for Markets 2025) và đưa Hyperliquid vào danh sách các chủ đề đầu tư cốt lõi.
Khi đó chúng tôi đã viết rằng Hyperliquid "mong muốn trở thành một danh từ đồng nghĩa gợi nhớ đến 'Binance trên chuỗi'".
Trong năm 2025, khối lượng giao dịch của Hyperliquid đạt khoảng 3 nghìn tỷ USD, tổng phí giao dịch mà các trader phải trả đạt khoảng 972 triệu USD.
Theo thống kê của DefiLlama, sau khi trừ đi khoản phí trả cho các nhà xây dựng hệ sinh thái và các khoản chia sẻ khác, khoảng 818 triệu USD trong số đó thuộc về doanh thu của giao thức.
Gần như toàn bộ doanh thu của giao thức đều chảy vào Quỹ Hỗ trợ (Assistance Fund), quỹ này mua HYPE trên thị trường thứ cấp và đưa chúng ra khỏi lưu hành.
Trong chín tháng đầu năm 2026, doanh thu phí nền tảng đạt khoảng 643 triệu USD, tốc độ tăng trưởng thấp hơn nửa cuối năm 2025. Điều này một lần nữa nhắc nhở nhà đầu tư rằng doanh thu của các nền tảng giao dịch vẫn sẽ biến động theo tâm lý thị trường tiền mã hóa.
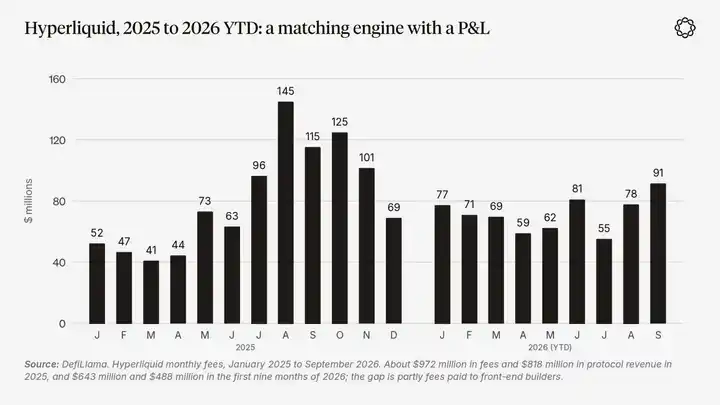
Chú thích biểu đồ: Doanh thu phí hàng tháng của Hyperliquid từ tháng 1 năm 2025 đến tháng 9 năm 2026. Nguồn: DefiLlama. Doanh thu phí năm 2025 khoảng 972 triệu USD, doanh thu giao thức khoảng 818 triệu USD; chín tháng đầu năm 2026 lần lượt khoảng 643 triệu USD và 488 triệu USD. Phần chênh lệch giữa hai con số đến từ phí trả cho các nhà xây dựng giao diện người dùng.
Điều thực sự phù hợp với logic "hai động cơ đầu cơ" của bài viết này là HIP-3, chứ không chỉ là mảng kinh doanh tiền mã hóa vốn có của Hyperliquid.
Kể từ tháng 10 năm 2025, bất kỳ ai chỉ cần stake 500.000 token HYPE đều có thể triển khai thị trường hợp đồng vĩnh viễn của riêng mình trên Hyperliquid và giữ lại tối đa một nửa doanh thu phí giao dịch.
Hiện tại nhà triển khai có quy mô lớn nhất là trade.xyz. Nền tảng này cung cấp giao dịch dầu thô, dầu Brent, vàng, bạc, chỉ số chứng khoán, cổ phiếu riêng lẻ và các tài sản liên quan đến công ty chưa niêm yết.
Theo thống kê của các nền tảng theo dõi dữ liệu khác nhau, trong 30 ngày tính đến ngày 6 tháng 10, khối lượng giao dịch của trade.xyz đạt khoảng 47 tỷ đến 58 tỷ USD.
Thứ Bảy ngày 28 tháng 2, khi Mỹ và Israel tiến hành không kích Iran, CME chưa mở cửa, nhưng hợp đồng vĩnh viễn dầu thô trên Hyperliquid vẫn đang giao dịch.
JPMorgan sau đó chỉ ra rằng khối lượng giao dịch dầu thô trong một ngày trên nền tảng này từng đạt đỉnh 1,7 tỷ USD.
Các trader phát hiện ra rằng thứ Bảy cũng có một thị trường giao dịch dầu thô mở cửa, nên đã tham gia giao dịch. Nếu hành vi này có thể duy trì, chu kỳ kinh doanh của Hyperliquid có thể thay đổi. Bởi vì hợp đồng vĩnh viễn tiền mã hóa chủ yếu biến động theo khẩu vị rủi ro của thị trường, trong khi mức độ hoạt động của sổ lệnh hàng hóa và chỉ số chứng khoán lại chịu ảnh hưởng nhiều hơn từ các sự kiện tin tức và nhu cầu giao dịch kinh tế tổng thể.
Tất nhiên, rủi ro vẫn tồn tại, và không hề phức tạp. Tỷ lệ chiết khấu phí có thể giảm do cạnh tranh. Mô hình tăng trưởng HIP-3 đã giảm phí của các thị trường mới xuống 90% hoặc thậm chí nhiều hơn, để thu hút khối lượng giao dịch. Các trader có thể giao dịch khống để nhận phần thưởng điểm chưa được xác định. Một nhà triển khai duy nhất cũng có thể thống trị toàn bộ thị trường. Trong quý II năm 2026, trade.xyz chiếm khoảng 95% khối lượng giao dịch HIP-3. Cơ quan quản lý cũng có thể ngăn khách hàng Mỹ truy cập vào các sổ lệnh này.
Ngoài ra, ngay cả khi một loại token được mua lại bằng doanh thu phí, nó vẫn không phải là cổ phần của nền tảng giao dịch.
HYPE đồng thời nằm ở cả hai phía của nguyên tắc đầu tư đầu tiên được đề cập sau đây: một mặt, nó đại diện cho một loại tiếp xúc gián tiếp với lợi ích kinh tế của nền tảng giao dịch; mặt khác, đối với hầu hết người nắm giữ, nó vẫn là tài sản được nhóm đầu cơ nắm giữ, giá của nó sẽ biến động theo tâm lý thị trường tiền mã hóa.
Hyperliquid đáng được thảo luận trọng tâm trong bài viết này vì nó cung cấp một trường hợp rõ ràng nhất, đã thực sự vận hành: một công cụ khớp lệnh giao dịch đang cố gắng trở thành sàn giao dịch tổng hợp có thể giao dịch gần như mọi loại tài sản, và đây chính là hình thái thị trường mà hai động cơ đầu cơ lớn cùng vận hành hướng tới.
Lighter: Tại sao thị trường có thể chứa đựng nhiều hơn một nền tảng giao dịch?
Chỉ một nền tảng giao dịch thành công có thể chỉ là câu chuyện về một công ty duy nhất. Nhưng nếu nhiều nền tảng cùng thành công, điều đó cho thấy phía sau tồn tại nhu cầu thị trường thực sự.
Theo khối lượng giao dịch 30 ngày qua do DefiLlama thống kê vào đầu tháng 10, Hyperliquid khoảng 203 tỷ USD, Variational là 66 tỷ USD, Aster là 60 tỷ USD, Lighter là 56 tỷ USD.
Ngoài ra, còn có rất nhiều đối thủ nhỏ hơn. Một phần khối lượng giao dịch đến từ giao dịch rửa được thúc đẩy bởi ưu đãi. Vào tháng 10 năm 2025, DefiLlama đã từng loại Aster khỏi bảng xếp hạng do nghi ngờ về dữ liệu khối lượng giao dịch. Nhưng ngay cả khi chiết khấu một mức độ nhất định đối với những khối lượng giao dịch này, quy mô thị trường hợp đồng vĩnh viễn trên chuỗi vẫn đủ lớn để chứa nhiều người thắng cuộc.
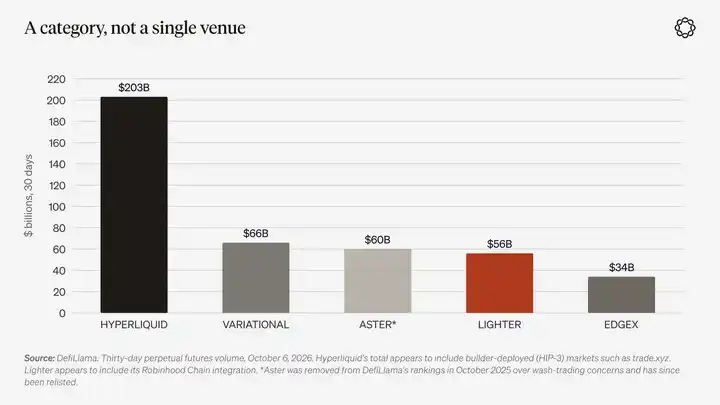
Chú thích biểu đồ: Khối lượng giao dịch hợp đồng vĩnh viễn trong 30 ngày qua tính đến ngày 6 tháng 10 năm 2026. Nguồn: DefiLlama. Tổng khối lượng giao dịch của Hyperliquid dường như bao gồm các thị trường được triển khai thông qua HIP-3 như trade.xyz; dữ liệu của Lighter dường như bao gồm hoạt động tích hợp Robinhood Chain của nó. Aster đã từng bị DefiLlama loại khỏi bảng xếp hạng vào tháng 10 năm 2025 do nghi ngờ giao dịch đối ứng, sau đó được đưa trở lại bảng xếp hạng.
Lighter hiện là ứng cử viên đầu tư rõ ràng thứ hai.
Nó vận hành một sổ lệnh mà kết quả khớp lệnh có thể được xác minh bằng chứng minh không kiến thức, không thu phí giao dịch đối với tài khoản thông thường, và cung cấp giao dịch cổ phiếu, hàng hóa và ngoại hối ngoài tiền mã hóa.
Robinhood đã tham gia vòng gọi vốn của Lighter vào tháng 11 năm 2025.
Kể từ tháng 7 năm nay, giao dịch hợp đồng vĩnh viễn mà Robinhood Wallet cung cấp cho người dùng ngoài Hoa Kỳ đã được thực hiện thông qua Lighter trên Robinhood Chain, hai bên áp dụng mô hình chia sẻ doanh thu.
Token LIT của Lighter được ra mắt vào tháng 12 năm 2025.
Do người dùng bán lẻ có thể giao dịch miễn phí, Lighter phải dựa vào tài khoản cao cấp, thỏa thuận hợp tác phân phối, và giá trị kinh tế mà token có thể nắm bắt để tạo doanh thu.
Vào ngày 20 tháng 9, trong kho mã của hệ thống chứng minh của Lighter đã xuất hiện một cam kết mã có tên "Binary options support" (hỗ trợ quyền chọn nhị phân). Bản cập nhật này đã thêm các vị thế dựa trên kết quả và chức năng thanh toán của chúng.
Tất nhiên, việc một tính năng xuất hiện trong kho mã không có nghĩa là nó đã có giá trị thương mại. Chỉ khi xuất hiện thanh khoản thực sự ở phía bên kia của thị trường, những đoạn mã này mới thực sự có ý nghĩa.
Nhưng ít nhất nó cho thấy Lighter tin rằng nhu cầu thị trường trong tương lai đang phát triển theo hướng nào.
Hợp đồng sự kiện: Sản phẩm tài chính được thiết kế cho kỷ nguyên điện thoại thông minh
Hợp đồng thị trường dự đoán và quyền chọn đại diện cho hai loại quyền yêu cầu lợi nhuận khác nhau.
Trong thị trường dự đoán, nhà giao dịch mua hợp đồng "Có" hoặc "Không" cho một sự thật sẽ được xác minh vào một ngày cụ thể. Giá hợp đồng có thể được hiểu là mức định giá của thị trường đối với xác suất xảy ra sự kiện. Nhà giao dịch tối đa chỉ mất chi phí hợp đồng đã thanh toán, không cần chịu phí tài trợ và cũng không bị thanh lý bắt buộc.
Xét về chức năng xã hội, loại sản phẩm này rất gần với cỗ máy đầu cơ kiểu xổ số. Con người vốn đã hình thành phán đoán của riêng mình về các trận đấu thể thao, bầu cử, dữ liệu lạm phát hoặc giá tài sản, và thị trường dự đoán cho phép họ chuyển phán đoán thành lợi nhuận tiềm năng trước khi sự thật cuối cùng được hé lộ.
So với nhiều sản phẩm tài chính trước đây, thị trường dự đoán đặc biệt phù hợp với giao dịch trên điện thoại. Bởi vì cùng một tài khoản vừa có thể nắm giữ phán đoán sự kiện dài hạn, vừa có thể tham gia đặt cược một trận đấu thể thao vào chiều thứ Bảy.
Vào tháng 1 năm 2023, khi chúng tôi lần đầu viết bài thảo luận về thị trường dự đoán, Kalshi vẫn đang "chuẩn bị ra mắt" sản phẩm liên quan, còn Polymarket thì vừa nộp phạt CFTC và ngừng cung cấp dịch vụ cho người dùng Hoa Kỳ.
Ngày nay, Kalshi đã trở thành nền tảng giao dịch thị trường dự đoán được cấp phép tại Hoa Kỳ. Theo báo cáo, công ty này đang tìm cách gọi vốn với mức định giá khoảng 40 tỷ USD.
Polymarket là nền tảng thị trường dự đoán hướng tới toàn cầu, nhiều người ngày nay thậm chí còn coi đó là nguồn thông tin tin tức. Nền tảng này đã tái gia nhập thị trường Hoa Kỳ vào cuối năm 2025.
Robinhood thì đóng vai trò nhà phân phối, và đã phát hiện ra rằng doanh thu từ hợp đồng sự kiện có thể vượt qua mảng kinh doanh tiền mã hóa.
Các nền tảng này cùng nhau chứng minh rằng nhu cầu thị trường dự đoán đã vượt xa lĩnh vực tiền mã hóa.
Ý kiến phản đối phổ biến nhất là: cái gọi là thị trường dự đoán thực ra chỉ là cá cược thể thao dưới một cái tên khác.
Trung tâm Nghiên cứu Pew đã phân tích dữ liệu khối lượng giao dịch từ tháng 7 năm 2024 đến tháng 4 năm 2026. Kết quả cho thấy hợp đồng liên quan đến thể thao chiếm 80% khối lượng giao dịch của Kalshi và 39% khối lượng giao dịch của Polymarket.
Vào mùa hè năm nay, tỷ trọng giao dịch thể thao tiếp tục tăng. Trung tâm Nghiên cứu Pew chỉ ra rằng sự tăng trưởng này không thể đơn giản quy cho World Cup.
Nếu cấu trúc giao dịch này tiếp tục duy trì, thì thị trường dự đoán thực tế có thể chỉ là một nền tảng cá cược thể thao được đóng gói thương hiệu tốt hơn, đồng thời chịu sự giám sát của liên bang.
Nhưng ngay cả như vậy, logic "nhà cái đầu tư" vẫn đứng vững. Chỉ có điều, đó sẽ là logic đầu tư về cơ sở hạ tầng giao dịch cá cược, chứ không phải logic đầu tư về thị trường thông tin.
Phép thử thực sự nằm ở chỗ: khi lịch thi đấu thể thao không còn dày đặc, liệu các thị trường chính trị, kinh tế vĩ mô và sự kiện doanh nghiệp có thể tiếp tục tăng trưởng hay không.
Nếu không, nhà đầu tư nên xác định vị thế đầu tư liên quan theo logic cơ sở hạ tầng cá cược thể thao.
Chất lượng khối lượng giao dịch trên thị trường cũng đáng được quan tâm.
Tờ Wall Street Journal đưa tin rằng CFTC đang điều tra các cáo buộc về giao dịch đối ứng (wash trading) liên quan đến Kalshi. Kalshi phủ nhận các cáo buộc và đang chấm dứt chương trình khuyến khích khối lượng giao dịch của mình.
Điều này một lần nữa nhắc nhở nhà đầu tư rằng, một phần khối lượng giao dịch được công bố trong toàn ngành thực chất được mua lại thông qua các biện pháp khuyến khích.
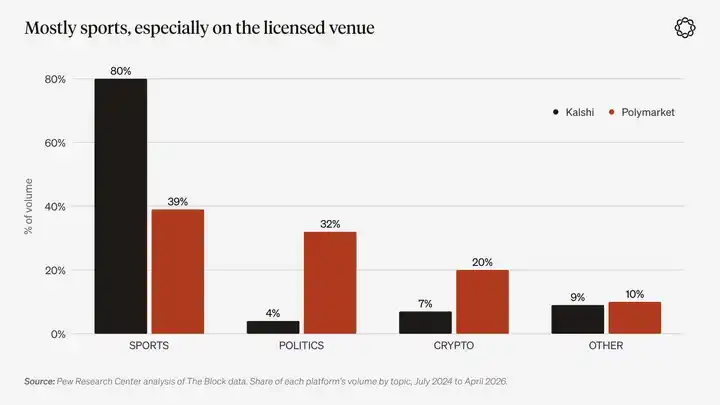
Chú thích biểu đồ: Tỷ trọng khối lượng giao dịch theo chủ đề của Kalshi và Polymarket từ tháng 7 năm 2024 đến tháng 4 năm 2026. Nguồn: Phân tích dữ liệu The Block của Trung tâm Nghiên cứu Pew.
HIP-4 là thị trường do Hyperliquid ra mắt dành cho hợp đồng sự kiện, đồng thời là hình thức triển khai của sản phẩm cùng loại trong môi trường chuỗi không cần cấp phép.
Nó vận hành cùng với thị trường hợp đồng vĩnh viễn trên Hyperliquid, sử dụng cùng loại tài sản thế chấp và thường được thanh toán theo kết quả 0 hoặc 1.
Ngày 2 tháng 5 năm 2026, thị trường sự kiện đã được sàng lọc chính thức ra mắt. Sản phẩm đầu tiên là hợp đồng nhị phân Bitcoin thanh toán hàng ngày, thanh toán vào lúc 06:00 giờ Phối hợp Quốc tế (UTC).
Ngày 29 tháng 8, HIP-4 mở cửa triển khai thị trường cho tất cả người dùng. Người triển khai cần đặt cọc 500.000 token HYPE. Nếu người xây dựng tạo ra thị trường không hợp lý hoặc không hoàn tất thanh toán bình thường, các validator có thể tịch thu tài sản đặt cọc của họ.
Outcome, Skew và trade.xyz là những bên triển khai đầu tiên.
Tính đến đầu tháng 10, theo thống kê từ các nền tảng dữ liệu khác nhau, tổng khối lượng giao dịch tích lũy của HIP-4 vào khoảng 317 triệu đến 395 triệu USD.
Trong 30 ngày qua tính đến ngày 5 tháng 10, khối lượng giao dịch của nó vào khoảng 45 triệu USD. Trong khi đó, chỉ riêng nền tảng Kalshi, khối lượng giao dịch trong tháng 9 năm nay tính đến ngày 29 đã đạt khoảng 53 tỷ USD.
HIP-4 hiện vẫn chỉ là một nguyên thủy tài chính cơ bản. Nếu ví quy mô giao dịch ở giai đoạn hiện tại của nó trực tiếp với Polymarket thứ hai, thì chẳng khác nào chỉ dựa vào một công cụ tài chính cơ bản để mô tả nó như một mô hình kinh doanh đã trưởng thành.
Đổi mới thực sự mà HIP-4 mang lại là sự thống nhất của hệ thống tài khoản.
Vào 3 giờ sáng, một nhà giao dịch có thể, trong cùng một sổ lệnh và cùng một số dư ký quỹ, đồng thời nắm giữ vị thế mua hợp đồng vĩnh viễn Bitcoin, và vị thế mua hợp đồng nhị phân được hưởng lợi khi cùng mức giá đánh dấu đó giảm xuống dưới một mức giá thực hiện cụ thể.
Các nền tảng khác cũng đang tiến gần đến hướng tương tự. Polymarket đã tham gia hợp đồng vĩnh viễn bên ngoài nước Mỹ vào tháng 9, còn Kalshi bắt đầu cung cấp loại sản phẩm này từ tháng 6.
Khi thị trường dự đoán và nền tảng giao dịch hợp đồng vĩnh viễn dần hội tụ, lợi thế mà HIP-4 có khả năng duy trì lâu dài nhất là có thể niêm yết thị trường mới mà không cần cấp phép.
Tuy nhiên, phí giao dịch cần được chia sẻ với người triển khai. Do đó, nếu một nhà xây dựng nào đó thống trị mẫu hợp đồng chính, giao thức Hyperliquid có thể giữ được thương hiệu nhưng buộc phải nhường phần lớn doanh thu phí.
Đây là rủi ro tương tự mà HIP-3 phải đối mặt, chỉ khác là xảy ra ở một loại sản phẩm hợp đồng khác.
Quyền chọn niêm yết: thị trường biến động chưa trưởng thành
Quyền chọn là một sản phẩm tài chính khó xây dựng hơn hợp đồng sự kiện.
Một quyền chọn có giá thực hiện, ngày đáo hạn, các chỉ số rủi ro Hy Lạp, và một bề mặt biến động đầy đủ. Phải có người báo giá cho các hợp đồng này và sẵn sàng đứng ở phía đối diện của giao dịch để trở thành đối tác. Điều này tạo ra một bài toán thanh khoản khác với hợp đồng sự kiện.
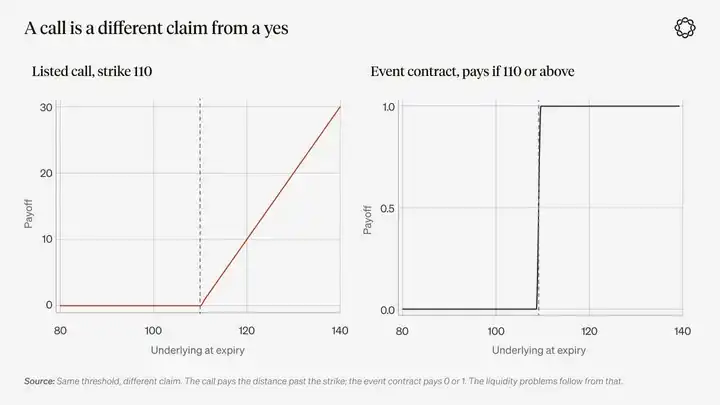
Chú thích biểu đồ: Cùng một ngưỡng giá, tương ứng với các quyền yêu cầu lợi nhuận khác nhau. Lợi nhuận của quyền chọn mua phụ thuộc vào mức giá của tài sản cơ sở vượt quá giá thực hiện bao nhiêu, trong khi lợi nhuận của hợp đồng sự kiện thường chỉ có hai kết quả là 0 hoặc 1. Bài toán thanh khoản phát sinh từ đó cũng khác nhau.
Nhà đầu tư bán lẻ đã chứng minh đầy đủ rằng họ có nhu cầu mạnh mẽ đối với các sản phẩm tài chính có mức lỗ giới hạn nhưng lợi nhuận tiềm năng mang tính lồi.
Dù là quyền chọn đáo hạn trong ngày của chỉ số S&P 500, hay doanh thu giao dịch quyền chọn hàng quý lên tới 342 triệu USD của Robinhood, đều cho thấy điều này.
Nhu cầu đầu cơ kiểu xổ số sẵn sàng trả tiền cho cấu trúc lợi nhuận lồi, đặc biệt là khi các nền tảng giao dịch hiện đại đã khiến loại sản phẩm này trở nên rất thuận tiện. Nhưng trên thị trường on-chain, sổ lệnh quyền chọn thực sự có quy mô vẫn còn rất nhỏ.
Derive đã trở thành nền tảng giao dịch quyền chọn on-chain hàng đầu. Tính đến giữa tháng 9 năm nay, Derive chiếm khoảng 87% tổng khối lượng giao dịch phí quyền chọn on-chain năm 2026. Theo dữ liệu của một ngày giao dịch đã được công bố vào tháng 9, khối lượng giao dịch quyền chọn của Derive đạt 163 triệu USD. Trong khi đó, Deribit có khối lượng giao dịch cùng ngày là 3,56 tỷ USD. Deribit hiện thuộc sở hữu của Coinbase và nắm giữ gần 80% tổng hợp đồng mở quyền chọn tiền mã hóa toàn cầu.
Một nền tảng khác là Paradex được ươm tạo bởi mạng lưới giao dịch tổ chức của Paradigm. Vào giữa tháng 9, Paradex đã tích hợp công cụ yêu cầu báo giá (RFQ) của Paradigm. Trong bốn ngày tiếp theo, quy mô hợp đồng mở quyền chọn của nền tảng này đã tăng lên 2,6 lần, đạt 202 triệu USD.
Ngay cả khi cộng gộp tất cả các nền tảng giao dịch quyền chọn on-chain, quy mô của chúng so với Deribit vẫn nhỏ đến mức gần như không đáng kể.
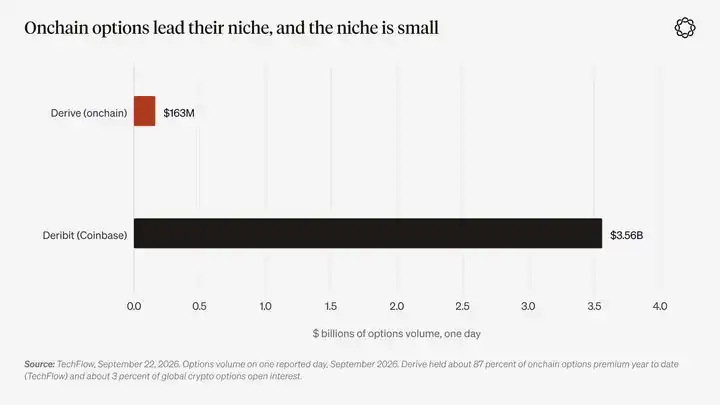
Chú thích biểu đồ: Khối lượng giao dịch quyền chọn của một ngày giao dịch đã được công bố vào tháng 9 năm 2026. Nguồn: TechFlow, ngày 22 tháng 9 năm 2026. Derive tính từ đầu năm đến nay chiếm khoảng 87% khối lượng giao dịch phí quyền chọn on-chain (Alea Research), và chiếm khoảng 3% tổng hợp đồng mở quyền chọn tiền mã hóa toàn cầu.
Bề mặt biến động của quyền chọn on-chain thiếu thanh khoản chủ yếu do nguyên nhân từ chính cấu trúc thị trường.
Đối với hợp đồng vĩnh viễn, mỗi loại tài sản cơ sở chỉ cần một sổ lệnh. Nhưng đối với quyền chọn, mỗi loại tài sản cơ sở, mỗi mức giá thực hiện, mỗi ngày đáo hạn và mỗi loại quyền chọn đều có thể cần sổ lệnh riêng. Do đó, thanh khoản bị phân tán vào rất nhiều hợp đồng khác nhau.
Trước khi các nền tảng giao dịch tiền mã hóa có thể khiến giao dịch quyền chọn trở nên đơn giản như quyền chọn đáo hạn trong ngày của chỉ số S&P 500, và xây dựng được một bề mặt biến động thực sự có người sẵn sàng phòng ngừa rủi ro, quyền chọn niêm yết vẫn chỉ là một phân khúc thị trường có nhu cầu thực nhưng thanh khoản sổ lệnh mỏng.
Cách hiểu hợp lý hơn về Derive và Paradex là xem chúng như một quyền chọn mua chi phí thấp đối với bề mặt biến động quyền chọn trong tương lai đang dần hình thành.
Trong khi đó, các nền tảng giao dịch đã có thể thu được doanh thu từ nhu cầu lợi nhuận lồi dễ đạt được hơn thông qua các cách khác: thị trường được quản lý cung cấp quyền chọn đáo hạn trong ngày, các sàn giao dịch khác cung cấp hợp đồng sự kiện.
Hyperliquid có thể là một trong những nền tảng đầu tiên cố gắng giải quyết vấn đề này.
Vào đầu tháng 10 năm nay, Jeff Yan, nhà sáng lập Hyperliquid, trong cuộc phỏng vấn với podcast Empire thuộc Blockworks, cho biết quyền chọn rất có thể là hướng phát triển tiếp theo của nền tảng.
Ông chỉ ra rằng HIP-4 đã cung cấp cho các nhà xây dựng hệ sinh thái một con đường rõ ràng để phát triển giao thức quyền chọn, đồng thời kế thừa sổ lệnh giao ngay hiện có của Hyperliquid, cơ chế ký quỹ danh mục đầu tư, và khả năng phòng ngừa rủi ro Delta thông qua thị trường hợp đồng vĩnh viễn.
Tuy nhiên, ông không đưa ra mốc thời gian cụ thể.
Nếu cuối cùng có người có thể phát triển thành công loại sản phẩm này, thì nền tảng giao dịch sở hữu thanh khoản hợp đồng vĩnh viễn on-chain sâu nhất rất có thể cũng là nơi phù hợp nhất để từng bước xây dựng bề mặt biến động quyền chọn hoàn chỉnh.
Làm thế nào để xây dựng danh mục đầu tư?
Danh mục đầu tư được xây dựng xoay quanh chủ đề này có thể chia thành bốn phần.
Vị thế cốt lõi nên là những nền tảng giao dịch có lợi nhuận thực sự hoặc thu nhập từ phí, và nắm giữ các kênh phân phối khó bị đối thủ cạnh tranh chiếm đoạt.
Vị thế vệ tinh có thể phân bổ vào một số nền tảng giao dịch mới hơn, mà mô hình kinh doanh và hiệu quả kinh tế vẫn còn cần được kiểm chứng.
Cơ hội đầu tư sớm đến từ một số nguyên thủy tài chính cơ bản, ví dụ như nền tảng giao dịch quyền chọn on-chain. Những sản phẩm này trong tương lai có thể đóng vai trò cực kỳ quan trọng, hoặc cũng có thể cuối cùng trở nên vô giá trị.
Đối với những nền tảng giao dịch tư nhân chưa niêm yết, tạm thời chưa thể đầu tư, có thể đưa vào danh sách theo dõi trước.
Còn những tài sản được nhóm đầu cơ nắm giữ trực tiếp, tức là các phòng thí nghiệm AI, Meme, tiền mã hóa và đội thể thao được niêm yết trên nền tảng giao dịch, thì nên loại trừ khỏi danh mục đầu tư này.
Trọng số đầu tư cụ thể và mức độ tin cậy trong đánh giá sẽ được thảo luận thêm trong báo cáo triển vọng thường niên của chúng tôi.
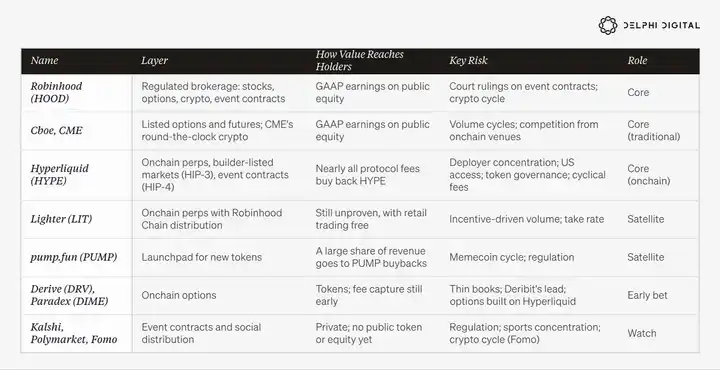
Quản lý danh mục đầu tư này cần tuân thủ năm nguyên tắc.
1. Quản lý tách biệt tài sản do nhà cái nắm giữ và tài sản do nhóm đầu cơ nắm giữ.
Nếu doanh thu của một doanh nghiệp đến từ phí thu được trên giao dịch đầu cơ của người khác, thì đó là nhà cái. Nếu bản thân một tài sản là đối tượng bị đầu cơ, thì đó là tài sản do nhóm đầu cơ nắm giữ.
Một số tài sản, ví dụ như HYPE, có thể đồng thời mang hai thuộc tính. Do đó, khi xác định quy mô vị thế, phải nhận thức đầy đủ về thuộc tính kép này.
2. Chú ý đến tỷ lệ chiết khấu phí giao dịch và cấu trúc thu nhập, chứ không chỉ khối lượng giao dịch.
"Đồng tiền ngu ngốc" mà Bagehot nói đến có thể khiến một nền tảng giao dịch cung cấp sản phẩm miễn phí xuất hiện khối lượng giao dịch bị thổi phồng.
Mô hình tăng trưởng của Hyperliquid, cơ chế miễn phí giao dịch bán lẻ của Lighter, và mô hình thanh toán luồng lệnh (PFOF) của Robinhood đều là những giải pháp khác nhau cho cùng một vấn đề kinh doanh. Nhưng mỗi mô hình đều có những cách thức thất bại riêng.
Nếu khối lượng giao dịch khổng lồ cuối cùng không thể chuyển hóa thành doanh thu mà nền tảng thực sự có thể thu được, thì đó chỉ là hoạt động giao dịch, chứ không phải giá trị kinh tế mà nhà đầu tư có thể nắm bắt.
3. Coi quy định pháp lý là một phần của mô hình kinh doanh.
Một nền tảng giao dịch có giấy phép, ngay cả khi quy mô kinh doanh bị hạn chế, vẫn có thể là một hoạt động kinh doanh chất lượng, giống như hoạt động xổ số của các bang ở Mỹ.
Một nền tảng giao dịch không có giấy phép có thể bị buộc phải chuyển ra thị trường nước ngoài, nhưng vẫn có thể tiếp tục hoạt động trong thời gian thị trường Mỹ đóng cửa.
Nếu nhà đầu tư chỉ đặt cược vào một trong hai mô hình, thực chất cũng là đặt cược vào cách tòa án sẽ phán quyết.
4. Ưu tiên chọn công cụ đầu tư gần nhất với cổ phần hạ tầng giao dịch.
Robinhood công bố dữ liệu lợi nhuận phù hợp với Nguyên tắc Kế toán Chung của Mỹ (GAAP). Hyperliquid công bố doanh thu phí giao dịch và tình hình mua lại token.
Hai bên là các loại công cụ đầu tư khác nhau, có cấu trúc quản trị và rủi ro đuôi khác nhau. Nhưng mức độ tương đồng về thuộc tính kinh tế của chúng vẫn cao hơn mức độ tương đồng giữa bất kỳ bên nào với các tài sản đầu cơ được niêm yết giao dịch trên nền tảng của họ.
5. Xác định vị thế dựa trên xu hướng văn hóa dài hạn, chứ không phải hiệu suất của một quý đơn lẻ.
Khi khoảng cách giữa thực tại và tương lai dần thu hẹp, văn hóa đầu cơ cũng sẽ suy giảm theo. Ví dụ, khi thu nhập từ tiền lương lại đủ để hỗ trợ mua nhà, khi các công việc cấp thấp xuất hiện trở lại, hoặc khi một công nghệ mới cuối cùng trở nên phổ biến và nhàm chán như điện lực, thì động lực thúc đẩy đầu cơ sẽ suy yếu.
Nhưng trước đó, vòng quay vẫn sẽ tiếp tục quay, chỉ có điều đối tượng đầu cơ trên vòng quay sẽ không ngừng thay đổi.
Xu hướng này cuối cùng sẽ đi về đâu?
Xu hướng này chủ yếu có hai kết cục khả dĩ.
Thứ nhất là ngày càng nhiều thứ trong cuộc sống sẽ trở thành đối tượng có thể giao dịch: bầu cử, quyết định lãi suất, thời tiết, sản phẩm tiếp theo của doanh nghiệp, hoặc trận đấu tiếp theo của vận động viên.
Quy mô của mỗi lần đặt cược có thể trở nên nhỏ hơn, tốc độ thực thi nhanh hơn, tần suất xảy ra cao hơn, và ngày càng nhiều giao dịch sẽ được phần mềm tự động hoàn thành.
Một AI agent thực hiện nhiệm vụ thay người dùng có thể, mà người dùng hoàn toàn không cần mở ứng dụng giao dịch, thể hiện cùng một phán đoán thị trường thông qua hàng chục hợp đồng trên nhiều nền tảng giao dịch.
Điều này sẽ tiếp tục thúc đẩy giá trị kinh tế tập trung vào người vận hành công cụ khớp lệnh giao dịch và lớp thanh toán.
Phát triển theo con đường này, cường độ hoạt động đầu cơ vẫn sẽ lên xuống theo chu kỳ thị trường, nhưng cơ sở hạ tầng nền tảng sẽ tiếp tục mở rộng. Cuối cùng, nhà cái sẽ ngày càng giống một doanh nghiệp tiện ích cung cấp dịch vụ công cơ bản.
Kết cục thứ hai là tình huống mà mọi cơn sốt đầu cơ lịch sử được thảo luận trong bài viết này cuối cùng đều từng trải qua.
Hoạt động đầu cơ quy mô lớn như vậy, trong lịch sử không có ngoại lệ nào là không kết thúc bằng sụp đổ. Không có lý do đầy đủ để tin rằng lần này sẽ khác. Điều thực sự quan trọng là sau khi bong bóng vỡ, rốt cuộc có gì có thể tồn tại.
Đường sắt là hình mẫu lịch sử điển hình nhất: cổ đông chịu tổn thất nghiêm trọng, nhưng mạng lưới đường sắt vẫn được giữ lại.
Tất nhiên, nhà cái cũng không hoàn toàn miễn nhiễm với cú sốc. FTX cuối cùng về 0, và khi nhóm đầu cơ rút khỏi thị trường, doanh thu của nền tảng giao dịch cũng sẽ giảm mạnh.
Đợt lao dốc thị trường ngày 10 tháng 10 năm 2025 là một cuộc kiểm tra áp lực quy mô nhỏ hơn.
Trong sự kiện thanh lý trong một ngày có quy mô lớn nhất từng được ghi nhận, nhà sáng lập Hyperliquid cho biết nền tảng đã đạt 100% thời gian hoạt động bình thường và không phát sinh nợ xấu.
Tuy nhiên, sàn giao dịch cũng buộc phải khởi động cơ chế tự động giảm vị thế ký quỹ chéo lần đầu tiên sau hơn hai năm.
Trong thời gian thị trường sụp đổ, một nền tảng giao dịch vận hành tốt có thể mất doanh thu, trong khi tài sản mà nhóm đầu cơ nắm giữ có thể trực tiếp về 0.
Hai con đường phát triển này không loại trừ lẫn nhau. Trên thực tế, kết quả có khả năng xảy ra nhất là cả hai cùng diễn ra: bong bóng đầu cơ cuối cùng sẽ vỡ vào một thời điểm nào đó, nhưng cơ sở hạ tầng liên quan vẫn sẽ tiếp tục tồn tại sau sụp đổ, và do một số doanh nghiệp nắm giữ.
Tiếp theo, chúng ta sẽ thông qua các chỉ số sau đây để xác định thị trường đang thực sự phát triển theo con đường nào.
Chúng ta đang theo dõi những chỉ số nào?
Trong năm tới, chúng ta sẽ liên tục theo dõi các tín hiệu sau đây và dần dần định lượng chúng.
1. Thị phần.
Liệu các nền tảng giao dịch on-chain có thể tiếp tục giành khối lượng giao dịch hợp đồng vĩnh viễn từ các sàn giao dịch tập trung lớn, hay chỉ đơn thuần hưởng lợi từ sự tăng trưởng của toàn bộ thị trường hợp đồng vĩnh viễn?
2. Thị trường hợp đồng sự kiện sau World Cup.
Khi lịch thi đấu thể thao không còn dày đặc, liệu hợp đồng sự kiện có thể tiếp tục trở thành nguồn thu nhập bền vững cho các nhà môi giới? Liệu phạm vi kinh doanh của thị trường dự đoán có thể mở rộng từ các sự kiện thể thao sang nhiều lĩnh vực khác?
3. Giao dịch tài sản truyền thống thông qua cơ sở hạ tầng crypto.
Liệu cổ phiếu, hàng hóa và ngoại hối có tiếp tục chuyển dịch lên on-chain? Đồng thời, các sàn giao dịch truyền thống sẽ thu hẹp khoảng cách với các nền tảng giao dịch crypto nhanh đến mức nào thông qua giao dịch 24/7 và cổ phiếu token hóa?
4. Phán quyết của tòa án.
Liệu hợp đồng sự kiện cuối cùng sẽ được xác định là hợp đồng tương lai, hay bị coi là cá cược? Liệu việc xác định pháp lý này có dẫn đến việc các nền tảng giao dịch trong nước Mỹ và các nền tảng giao dịch offshore đi theo những con đường phát triển khác nhau?
5. Tác động của AI đối với hóa đơn tiền điện và bầu cử.
Liệu chi phí xây dựng cơ sở hạ tầng AI có tiếp tục được phản ánh trong hóa đơn tiền điện của các hộ gia đình và các cuộc bầu cử chính trị? Liệu thị trường việc làm cho các vị trí cấp đầu vào có thể phục hồi?
Điều gì sẽ chứng minh phán đoán của chúng ta là sai?
Nếu lãi suất thực tế duy trì ở mức cao trong thời gian dài, đồng thời thị trường nhà ở trở nên dễ tiếp cận hơn, thì động cơ đầu cơ kiểu xổ số có thể suy yếu. Việc Fed tăng lãi suất gần đây, cùng với lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vượt 5%, đang đặt phán đoán này vào thử thách.
Nếu làn sóng xây dựng AI cuối cùng khiến thị trường hình thành sự đồng thuận rộng rãi, thay vì liên tục tạo ra những bất đồng mới, hoặc bản thân chi tiêu vốn cho AI bắt đầu chậm lại, thì động cơ đầu cơ kiểu xây dựng cũng sẽ suy yếu.
Nếu tỷ lệ hoa hồng của các nền tảng giao dịch bị ép xuống mức zero trong cạnh tranh, hoặc khối lượng giao dịch chỉ được duy trì nhờ các chương trình khuyến khích, thì thị trường dù vẫn còn nhiều hoạt động giao dịch cũng sẽ không để lại nhiều giá trị kinh tế thực sự đáng nắm giữ.
Nếu chính phủ quyết định ở cấp độ chính trị rằng toàn bộ ngành này là một tệ nạn cần bị hạn chế, và thực sự triển khai các biện pháp quản lý liên quan, thì thị trường cuối cùng có thể chỉ còn lại số lượng ít hơn các nền tảng giao dịch được cấp phép. Tòa án Tối cao Mỹ có thể sớm có cơ hội thông qua các phán quyết liên quan để thúc đẩy thị trường phát triển theo hướng này.
Ngoài ra, bản thân khung phân tích về "hai động cơ đầu cơ" cũng tồn tại một vấn đề. Nếu mọi sự kiện đầu cơ trong lịch sử đều có thể được giải thích sau khi xảy ra là đầu cơ kiến tạo hoặc đầu cơ xổ số, thì khung này trở nên quá rộng, thiếu sức ràng buộc giải thích đầy đủ.
Do đó, tiêu chuẩn kiểm nghiệm thực sự nên cụ thể hơn: tài sản mà nhà đầu cơ giao dịch liên tục luân chuyển, nhưng nền tảng chịu trách nhiệm khớp lệnh và thanh toán các giao dịch này liệu có thể liên tục thu được doanh thu?
Sai lầm dễ mắc phải nhất, chính là rõ ràng đang nắm giữ tài sản mà nhóm đầu cơ đặt cược, nhưng lại nhầm tưởng mình đang đầu tư vào nhà cái.
Sáu, câu trả lời của chúng tôi
Đầu cơ rốt cuộc là phản ứng của xã hội đối với thay đổi công nghệ, hay là phản ứng đối với sự suy thoái của trật tự chính trị và tiền tệ? Câu trả lời của chúng tôi là: đầu cơ là phản ứng của con người đối với một khoảng cách nào đó, và cả hai lực lượng trên đều có thể tạo ra khoảng cách này.
Thay đổi công nghệ mở ra khoảng cách này từ phía trên, cung cấp cho nhóm một câu chuyện về xây dựng và tăng trưởng trong tương lai. Trật tự chính trị và tiền tệ chịu áp lực lại mở ra khoảng cách này từ phía dưới, trao cho nhóm một tấm vé số.
Nhìn từ lịch sử, hai lực lượng này phần lớn phát huy tác dụng riêng biệt. Hơn nữa, khi động cơ chính sách khởi động, thường là nhà nước từ trên xuống dưới bán cho công chúng một cơ hội đầu cơ nào đó.
Nhưng ngày nay, hai động cơ đang vận hành đồng thời.
Đầu cơ xổ số không chỉ được thúc đẩy bởi chính sách chính phủ, mà còn được thúc đẩy từ dưới lên bởi các hộ gia đình bình thường. Và cùng một công nghệ, đang cung cấp động lực cho cả hai loại hoạt động đầu cơ cùng lúc.
Bản thân môi trường thị trường cũng đã thay đổi. Trước đây, tham gia đầu cơ kiến tạo cần có nhà môi giới chứng khoán, tham gia đầu cơ xổ số cần có nhà cái cá cược. Ngày nay, cả hai hoạt động đều có thể hoàn thành qua cùng một chiếc điện thoại. Chúng còn cùng đối mặt với một địa vị pháp lý chưa được xác định, các tranh chấp liên quan vẫn đang tiếp diễn tại tòa án.
Đồng thời, thực tiễn chính sách khoảng mười lăm năm qua đã khiến mọi người dần hình thành nhận thức: dựa vào con đường truyền thống để tích lũy tài sản, tốc độ tăng trưởng lãi kép đã không còn đủ nhanh.
Đối tượng mà mọi người đặt cược sẽ liên tục thay đổi, tên gọi của tài sản hot cũng sẽ liên tục thay thế. Nhưng nhóm đầu cơ luôn cần một nơi để đặt cược.
Và đây, mới chính là phần thực sự đáng để đầu tư.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






