




Goldman Sachs nâng giá mục tiêu của Microsoft lên 640 USD, đặt cược vào sự bùng nổ đăng ký Copilot.

TL;DR
· Theo báo cáo nghiên cứu của Goldman Sachs, giá mục tiêu 12 tháng của Microsoft được nâng từ 610 USD lên 640 USD, khuyến nghị mua được giữ nguyên.
· Doanh thu quý 4 năm tài chính 2026 của Microsoft đạt 90,007 tỷ USD, Azure tăng trưởng 43%, số ghế trả phí Copilot vượt 30 triệu.
· Chi tiêu vốn theo số liệu từ cuộc gọi hội nghị đạt 41 tỷ USD, việc gia hạn Copilot và mô hình thanh toán theo mức tiêu thụ vẫn là thách thức.
Theo báo cáo nghiên cứu của Goldman Sachs, sau báo cáo tài chính quý 4 năm tài chính 2026 của Microsoft, giá mục tiêu 12 tháng được nâng từ 610 USD lên 640 USD. Giá cổ phiếu cơ sở trong báo cáo là 390,54 USD, tương ứng với tiềm năng tăng khoảng 64%. Nếu tính theo giá thị trường gần đây khoảng 451 USD, mức tăng tiềm năng khoảng 42%.
Chìa khóa của đợt nâng này không chỉ là Microsoft một lần nữa công bố báo cáo tài chính vượt kỳ vọng, mà còn là tín hiệu rõ ràng hơn về vấn đề lợi nhuận từ đầu tư AI mà thị trường quan tâm nhất. Microsoft vẫn chi tiêu lớn cho trung tâm dữ liệu AI và hạ tầng đám mây, nhưng tăng trưởng Azure tiếp tục tăng tốc, số ghế trả phí Microsoft 365 Copilot vượt 30 triệu, khách hàng doanh nghiệp bắt đầu đưa các tính năng AI vào ngân sách phần mềm văn phòng và dịch vụ đám mây.
Thông báo ngày 29 tháng 7 của Microsoft cho thấy, doanh thu quý 4 năm tài chính 2026 đạt 90,007 tỷ USD, tăng 18% so với cùng kỳ, tăng 17% theo tỷ giá cố định. EPS Non-GAAP đạt 4,74 USD, tăng 23% so với cùng kỳ. Doanh thu mảng đám mây thông minh đạt 39,306 tỷ USD, tăng 32% so với cùng kỳ, doanh thu Azure và các dịch vụ đám mây khác tăng 43%.
Azure tăng tốc, trước tiên xoa dịu lo ngại về chi tiêu AI quá mạnh
Câu hỏi mà báo cáo tài chính này của Microsoft trả lời trực tiếp nhất là liệu đầu tư AI đã bắt đầu tương ứng với tăng trưởng doanh thu hay chưa.
Doanh thu quý 4 năm tài chính 2026 và EPS Non-GAAP đều cao hơn kỳ vọng thị trường, tốc độ tăng trưởng doanh thu Azure và các dịch vụ đám mây khác đạt 43%, cao hơn khoảng kỳ vọng trước đó khoảng 40%. Biên lợi nhuận hoạt động sau điều chỉnh đạt 45%, tăng 80 điểm cơ bản so với cùng kỳ.
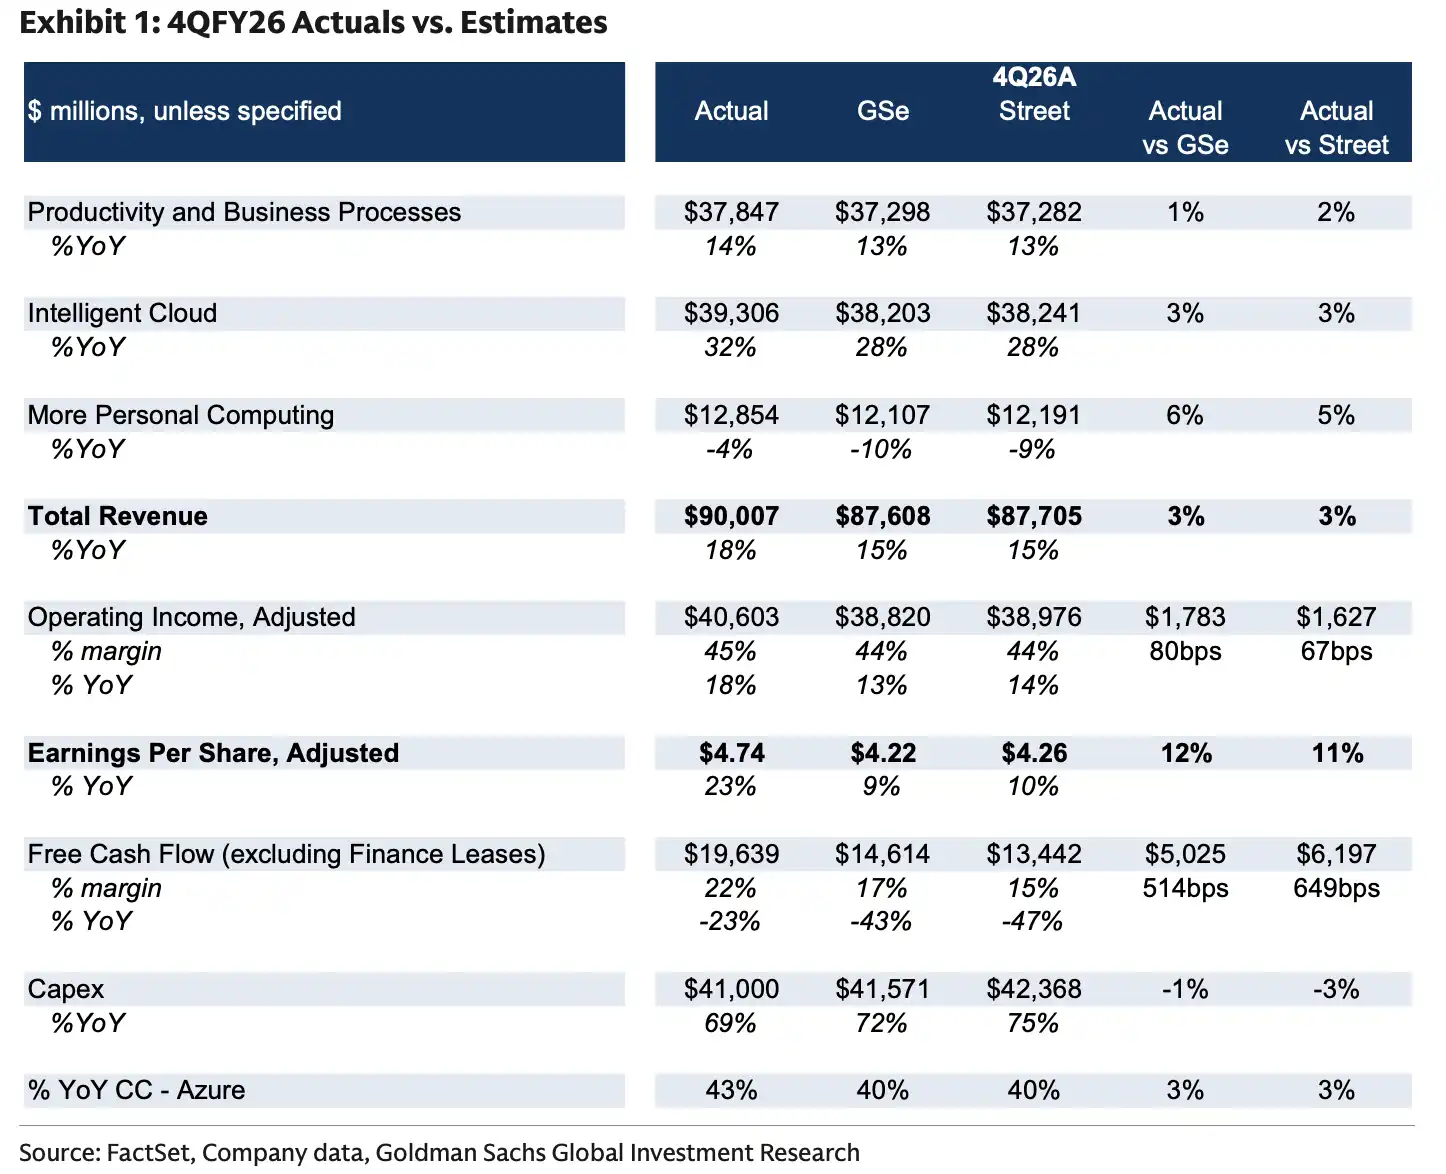
Kết quả thực tế quý 4 năm tài chính 2026 vs kỳ vọng Goldman Sachs/thị trường, doanh thu 90,007 tỷ USD, EPS Non-GAAP 4,74 USD, tăng trưởng Azure 43% đều cao hơn kỳ vọng.
Nhóm con số này đưa câu chuyện AI của Microsoft tiến gần hơn đến giai đoạn xác nhận thương mại hóa. Trong năm qua, nhà đầu tư chủ yếu lo ngại rằng chi phí đầu tư vào hạ tầng AI sẽ kéo giảm dòng tiền tự do và biên lợi nhuận trước, trong khi doanh thu phản ánh chậm trễ. Giờ đây, doanh thu đám mây, biên lợi nhuận và EPS đồng thời vượt kỳ vọng, tạo lý do để thị trường tiếp tục chấp nhận mức chi tiêu cao.
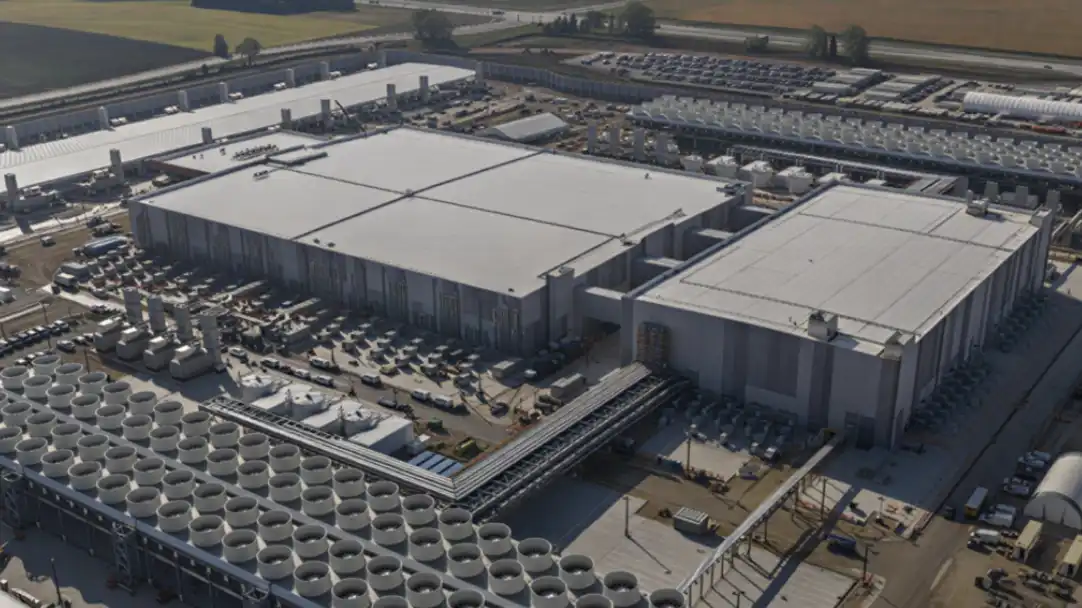
Tuy nhiên, cường độ chi tiêu không hề giảm. Theo thông tin từ cuộc gọi hội nghị của Microsoft, chi tiêu vốn quý 4 là 41 tỷ USD. Trong báo cáo lưu chuyển tiền tệ, chi phí mua sắm tài sản và thiết bị là 35,802 tỷ USD, ngoài ra còn có thuê tài chính. Dòng tiền tự do khoảng 19,6 tỷ USD.
Điều này cho thấy Microsoft vẫn đang ở giai đoạn thâm dụng vốn nặng nề cho hạ tầng AI. Chỉ cần nhu cầu Azure và mức độ áp dụng Copilot tiếp tục tăng trưởng, khoản chi tiêu này sẽ được giải thích là xây dựng năng lực dài hạn; nhưng một khi tốc độ tăng trưởng đám mây chậm lại, mức chi tiêu theo quý 41 tỷ USD sẽ lại trở thành áp lực lên biên lợi nhuận và dòng tiền.
Copilot vượt 30 triệu ghế, phần mềm văn phòng bắt đầu định giá cho AI
Điều giải thích rõ hơn việc Goldman Sachs nâng giá mục tiêu so với tăng trưởng đám mây chính là số lượng ghế Copilot.
Microsoft tiết lộ, tính đến cuối quý 4, số ghế trả phí Microsoft 365 Copilot vượt 30 triệu, tăng ròng 10 triệu trong quý. Thông tin từ cuộc gọi hội nghị được trích dẫn trong báo cáo nghiên cứu còn cho thấy, mức độ hài lòng của người dùng đã tăng gấp đôi trong ba quý qua, số lượng hội thoại mỗi người dùng tăng khoảng gấp đôi so với cùng kỳ, mức độ tương tác trung bình đã tiến gần đến mức của Outlook và Teams.
Điều này cung cấp bằng chứng trực tiếp hơn cho việc thương mại hóa AI của Microsoft: Copilot không chỉ là tính năng dùng thử của doanh nghiệp, mà đang đi vào nhiều tình huống văn phòng hàng ngày hơn. Đối với Microsoft, tăng trưởng số ghế đồng nghĩa với việc trong tương lai có thể thu được nhiều doanh thu hơn thông qua nâng cấp gói M365, phụ phí tính năng AI và mô hình tính phí theo mức sử dụng.
SKU E7 cũng được đưa vào giả định điều chỉnh tăng. Báo cáo nghiên cứu cho biết, trong vòng hai tháng kể từ khi ra mắt, sản phẩm này đã được hàng trăm khách hàng doanh nghiệp áp dụng, bao phủ hàng triệu ghế, trong đó có triển khai 400.000 ghế của EY. Microsoft dự kiến, tăng trưởng đám mây thương mại M365 sẽ tăng tốc trong cả năm tài chính 2027, với các yếu tố thúc đẩy bao gồm mức độ áp dụng Copilot, cải thiện cơ cấu SKU cao cấp, và mở rộng từ mô hình tính phí theo ghế thuần túy sang nhiều loại phí theo mức sử dụng hơn.
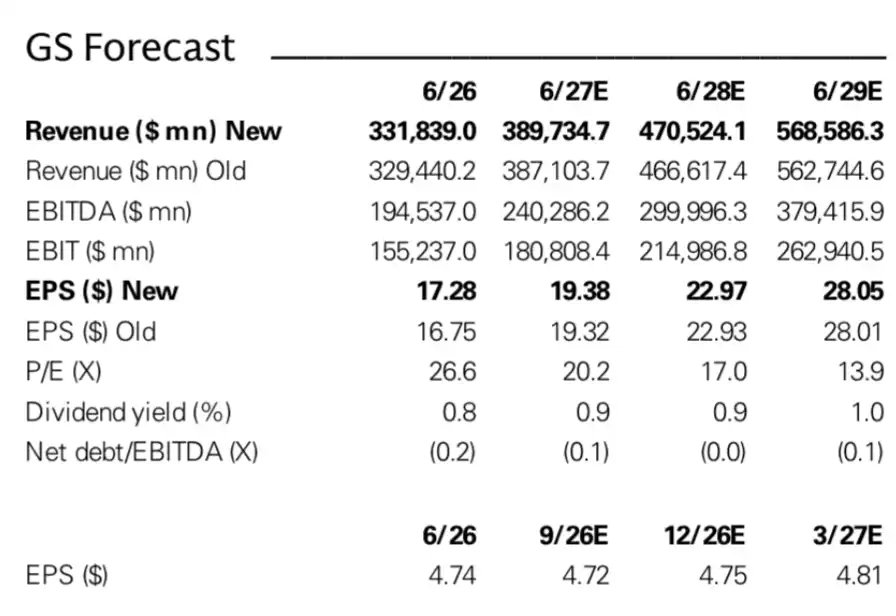
Doanh thu năm tài chính 2027 được điều chỉnh tăng lên 389,7 tỷ USD, EPS 19,38 USD; doanh thu năm tài chính 2028 là 470,5 tỷ USD, EPS 22,97 USD; doanh thu năm tài chính 2029 là 568,6 tỷ USD, EPS 28,05 USD.
Goldman Sachs đã nâng dự báo doanh thu năm tài chính 27 lên 389,7 tỷ USD, so với mức 387,1 tỷ USD trước đó; dự báo doanh thu năm tài chính 28 và 29 lần lượt là 470,5 tỷ USD và 568,6 tỷ USD. EPS điều chỉnh tương ứng là 19,38 USD, 22,97 USD và 28,05 USD.
Mức điều chỉnh tăng này không quá mạnh, nhưng hướng đi rất quan trọng. Copilot và phân khúc cao cấp M365 đã được đưa vào mô hình doanh thu và lợi nhuận trong vài năm tới, không còn chỉ là câu chuyện ra mắt sản phẩm và thử nghiệm khách hàng.
Microsoft đặt cược vào cổng vào AI doanh nghiệp, thay vì chỉ một mô hình đơn lẻ
Một lý do khác khiến Goldman Sachs đưa ra mục tiêu giá cao hơn cho Microsoft là vị thế của họ trong mảng AI doanh nghiệp.
Khách hàng doanh nghiệp không chỉ cần một mô hình lớn, mà còn cần quản lý quyền truy cập, tuân thủ bảo mật, kết nối dữ liệu, tích hợp ứng dụng, kiểm soát chi phí và hỗ trợ triển khai. Lợi thế của Microsoft nằm ở chỗ Azure cung cấp sức mạnh tính toán và dịch vụ mô hình, M365 cung cấp cổng vào văn phòng, GitHub bao phủ nhà phát triển, Dynamics và Power Platform kết nối quy trình kinh doanh.
Khi AI chuyển từ thử nghiệm mô hình sang quy trình doanh nghiệp, các cổng vào này dễ dàng chuyển hóa thành doanh thu hơn. Khách hàng có thể liên tục gọi các tính năng AI trong Outlook, Teams, Office, phát triển mã và hệ thống kinh doanh, còn Microsoft có thể kết nối hạ tầng, đăng ký phần mềm và phí sử dụng theo khối lượng với nhau.
Báo cáo nghiên cứu đề cập rằng Microsoft, thông qua chương trình Frontier và công nghệ định tuyến mô hình, giúp khách hàng chọn mô hình phù hợp theo từng nhiệm vụ và tối ưu hóa hiệu quả token. Nói đơn giản, doanh nghiệp không cần gọi mô hình đắt nhất và lớn nhất cho mọi nhiệm vụ, mà có thể kết hợp các mô hình khác nhau dựa trên độ phức tạp, chi phí và nhu cầu phản hồi.
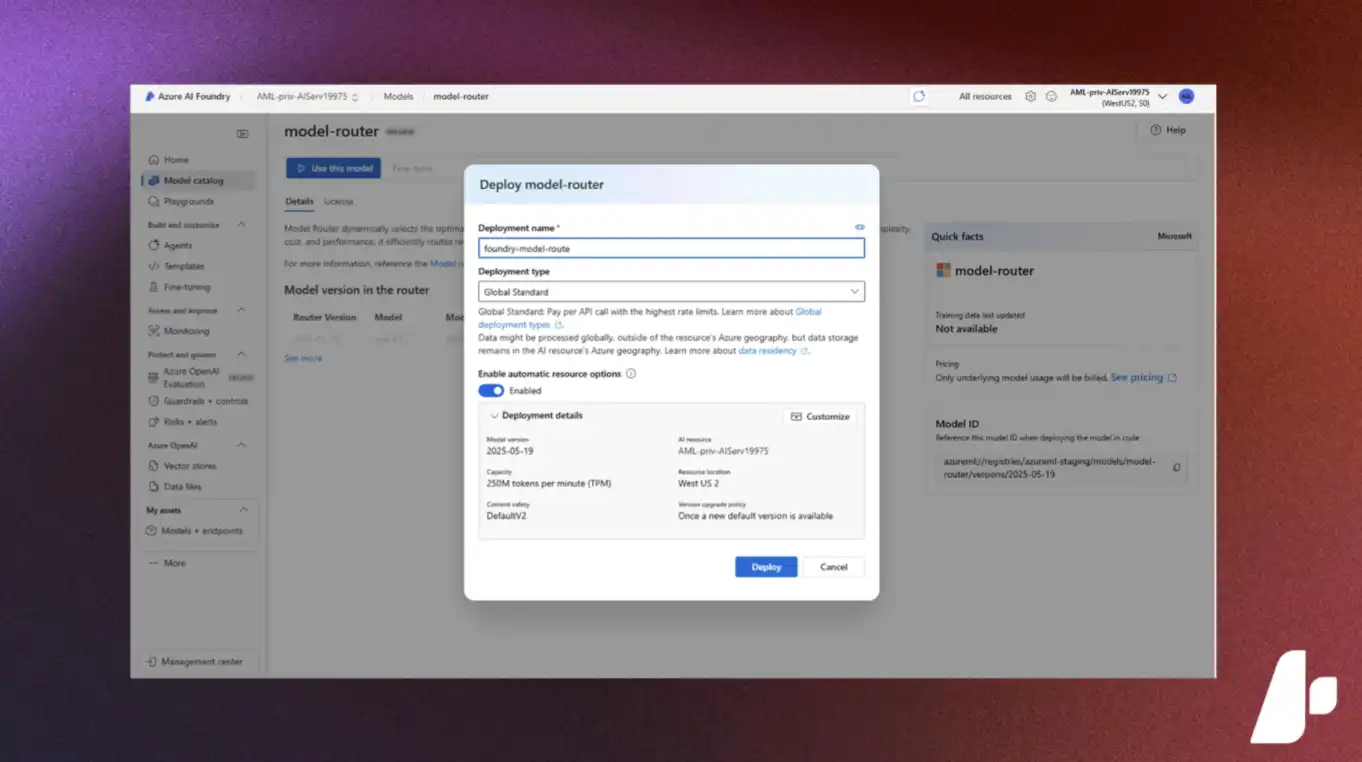
Cơ chế định tuyến mô hình của Azure AI Foundry phân bổ yêu cầu giữa các mô hình khác nhau dựa trên nhu cầu nhiệm vụ, nhằm tối ưu hóa chất lượng, độ trễ và chi phí token
Điều này mang lại hai lợi ích cho Microsoft. Khách hàng dễ dàng kiểm soát chi phí sử dụng AI hơn, giảm rào cản triển khai; Microsoft cũng có thể gắn kết Azure, Copilot và phần mềm doanh nghiệp sâu hơn, thay vì chỉ cạnh tranh giá với các nhà cung cấp đám mây khác ở thị trường sức mạnh tính toán cơ bản.
Ngưỡng của mục tiêu giá 640 USD là số ghế chuyển thành doanh thu bền vững
Đằng sau mục tiêu giá 640 USD vẫn có một số ràng buộc.
Thứ nhất là chi phí vốn. Chi phí vốn quý 4 của Microsoft là 41 tỷ USD, mức tăng so với cùng kỳ khá cao, cho thấy đầu tư vào trung tâm dữ liệu AI, GPU và hạ tầng đám mây vẫn ở mức cao. Nếu Azure và Copilot tăng trưởng đủ nhanh, số tiền này có thể hỗ trợ doanh thu tương lai; nếu doanh thu chậm lại, chi phí vốn sẽ nén biên độ dòng tiền tự do.
Thứ hai là năng lực sản xuất và chip tự nghiên cứu. Goldman Sachs liệt kê các rủi ro giảm giá bao gồm tốc độ phát triển chip silicon nội bộ chậm hơn dự kiến, điều này có thể hạn chế khả năng giành thị phần của Microsoft hoặc làm suy yếu không gian cải thiện biên lợi nhuận gộp. Đối với các nhà cung cấp đám mây, sức mạnh tính toán AI không chỉ phụ thuộc vào nhu cầu mà còn phụ thuộc vào nguồn cung chip, điện năng trung tâm dữ liệu và hiệu quả phần cứng tự nghiên cứu.
Thứ ba là chuyển đổi thanh toán Copilot. Hơn 30 triệu chỗ ngồi trả phí là tín hiệu tích cực, nhưng số chỗ ngồi không đồng nghĩa với việc doanh thu đã được hiện thực hóa hoàn toàn. Độ co giãn doanh thu trong tương lai phụ thuộc vào việc doanh nghiệp có tiếp tục thanh toán hay không, có sẵn sàng mua các gói SKU cao cấp hơn hay không, cũng như liệu mô hình tính phí theo mức tiêu thụ có được khách hàng chấp nhận hay không.
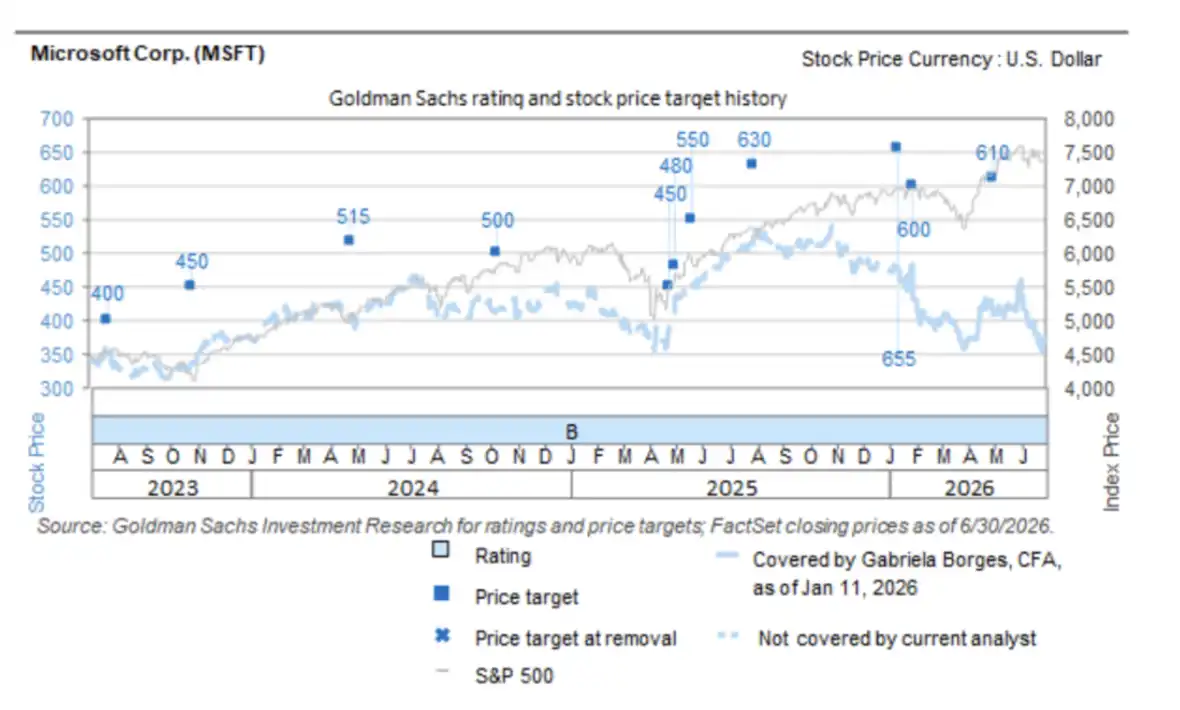
Giá mục tiêu được nâng từ 610 USD lên 640 USD, đồng thời báo cáo cho thấy giá cổ phiếu đã có sự điều chỉnh rõ rệt so với mức đỉnh trước đó.
Tín hiệu mạnh mẽ mà Microsoft đưa ra lần này là doanh thu AI không còn chỉ nằm trong tưởng tượng xa vời. Azure vẫn đang tăng tốc, số chỗ ngồi Copilot vượt 30 triệu, và gói cao cấp M365 đã được các khách hàng lớn áp dụng. Phần khó khăn hơn nằm ở phía sau: những chỗ ngồi này phải chuyển thành doanh thu từ gia hạn, tăng giá và mức sử dụng, thì mới có thể hỗ trợ mức chi tiêu vốn hàng quý khoảng 41 tỷ USD tiếp tục được thị trường chấp nhận.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
