Ngân hàng Mỹ giải thích: Cùng đốt tiền xây AI, tại sao thị trường chỉ định giá Meta ở mức thấp nhất?

TL;DR
· Bank of America nâng dự báo chi tiêu vốn cho Alphabet, Meta và AWS, cho rằng tổng công suất đến năm 2027 có thể đạt 57GW.
· Phân tích mô hình cho thấy, giá trị ẩn chứa trong mỗi GW công suất AI của Meta chỉ khoảng 4 tỷ USD, thấp hơn nhiều so với hai ông lớn đám mây.
· Meta trông có vẻ rẻ nhất, nhưng doanh số bán AI cho doanh nghiệp, khả năng kết nối điện và mức chi trả của khách hàng vẫn chưa được chứng minh đầy đủ.
Trong báo cáo mới nhất, Bank of America đã nâng dự báo chi tiêu vốn và công suất trung tâm dữ liệu trong tương lai của Alphabet, Meta và Amazon AWS, đồng thời đưa ra một định giá phân tách trái ngược: Theo mô hình của họ, giá trị ẩn chứa trong mỗi GW công suất AI của Meta trong giá cổ phiếu hiện tại chỉ khoảng 4 tỷ USD, thấp hơn nhiều so với khoảng 110 tỷ USD/GW của Alphabet và khoảng 59 tỷ USD/GW của Amazon.
Điểm đáng chú ý của báo cáo này không phải là ai chi tiêu nhiều nhất, mà là dù cùng mở rộng trung tâm dữ liệu AI, thị trường lại định giá hoàn toàn khác nhau cho công suất của các công ty khác nhau. AWS và Google Cloud đã có mảng kinh doanh đám mây trưởng thành, có thể bán sức mạnh tính toán cho khách hàng doanh nghiệp. Meta phụ thuộc nhiều hơn vào mảng quảng cáo, hiệu quả đề xuất AI và các sản phẩm AI doanh nghiệp còn ở giai đoạn sơ khai, do đó giá trị trung tâm dữ liệu phản ánh trong giá cổ phiếu cũng thấp hơn.
Đối với các nhà đầu tư, chi tiêu vốn cho AI cuối cùng phải trả lời một câu hỏi thực tế: Liệu điện năng, GPU và công suất phòng máy có thể chuyển hóa thành doanh thu đám mây, doanh thu dịch vụ AI doanh nghiệp, hay hiệu quả quảng cáo cao hơn hay không. Mức chiết khấu của Meta chính là dấu hiệu cho thấy câu hỏi này vẫn chưa được thị trường chấp nhận hoàn toàn.
Công suất của ba ông lớn có thể đạt 57GW vào năm 2027, chi tiêu vốn tiếp tục được điều chỉnh tăng
Theo dự báo của Bank of America, kỳ vọng chi tiêu vốn của Alphabet, Meta và AWS trong giai đoạn 2026-2027 được nâng lên tổng thể. Trong đó, kỳ vọng chi tiêu vốn năm 2026 của Alphabet được nâng từ 187 tỷ USD lên 195 tỷ USD, năm 2027 từ 257 tỷ USD lên 290 tỷ USD. Meta năm 2026 từ 130 tỷ USD lên 145 tỷ USD, năm 2027 từ 157 tỷ USD lên 185 tỷ USD. AWS năm 2026 giữ nguyên 159 tỷ USD, năm 2027 từ 196 tỷ USD lên 230 tỷ USD.
Những con số này gần với dự báo mô hình của Bank of America hơn, không hoàn toàn tương đương với hướng dẫn công khai của các công ty. Trong các tuyên bố công khai, Meta trước đó đã nâng hướng dẫn chi tiêu vốn năm 2026 lên 125-145 tỷ USD, trong khi hướng dẫn công khai của Alphabet là khoảng 180-190 tỷ USD.
Tương ứng với công suất trung tâm dữ liệu, Bank of America ước tính tổng công suất của ba công ty vào cuối năm 2025 là khoảng 27GW, tăng lên 39GW vào năm 2026 và tiếp tục tăng lên 57GW vào năm 2027. Nói cách khác, trong vòng hai năm, công suất mới tăng thêm khoảng 30GW.
Công ty có mức tăng nhiều nhất là Amazon. Từ năm 2026 đến 2027, AWS dự kiến tăng thêm khoảng 15GW, Google tăng khoảng 9GW, và Meta tăng khoảng 6GW. AWS vốn có nền tảng cơ sở hạ tầng đám mây lớn hơn, nhu cầu khách hàng, dịch vụ thương mại điện tử nội bộ và AI cùng nhau hấp thụ công suất, do đó quy mô mở rộng là lớn nhất.
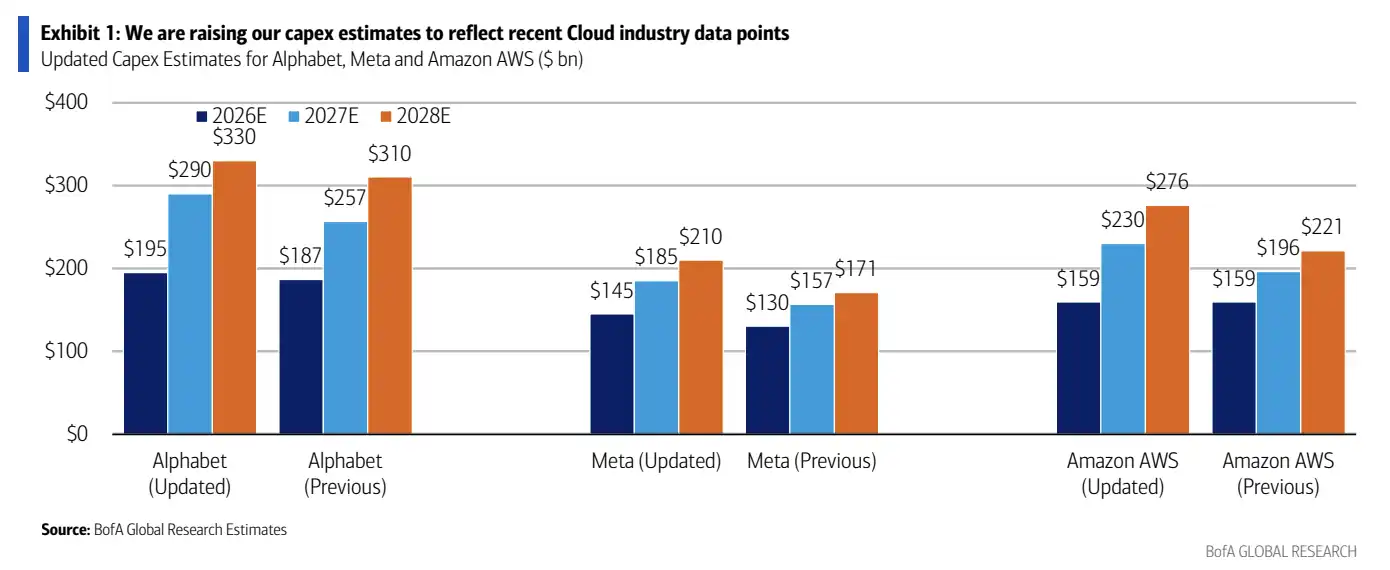
So sánh dự báo chi tiêu vốn cũ và mới của Alphabet, Meta, AWS giai đoạn 2026-2028, cho thấy mức điều chỉnh tăng rõ rệt nhất vào năm 2027.
Xây dựng cùng một công suất 1GW, chi phí cũng khác nhau. Theo ước tính của Bank of America, trong chi phí mỗi GW công suất mới vào năm 2026, Amazon khoảng 25 tỷ USD, Google khoảng 37 tỷ USD, Meta khoảng 45 tỷ USD. Amazon có chi phí thấp nhất, chủ yếu nhờ lợi thế quy mô và chip tự phát triển. Meta có chi phí cao nhất, chịu ảnh hưởng nhiều hơn từ đầu tư xây dựng cơ bản giai đoạn đầu và sự phụ thuộc vào GPU bên ngoài.
Điều này khiến Meta rơi vào vị trí khó xử hơn: công suất mới không phải nhiều nhất, nhưng chi phí xây dựng mỗi GW lại cao hơn. Nếu trong tương lai không thể hình thành doanh thu doanh nghiệp một cách suôn sẻ, hoặc không phản ánh rõ ràng vào hiệu quả quảng cáo, thì thị trường càng khó định giá cao hơn cho phần tài sản này trước thời hạn.
Khoảng cách định giá mở rộng: Meta chỉ trị giá 4 tỷ USD mỗi GW
Phương pháp phân tách định giá của Bank of America là trước tiên tách riêng giá trị kinh doanh truyền thống của ba công ty, sau đó suy ngược ra giá trị ngầm mà thị trường dành cho công suất AI.
Sau khi tính toán ngược dựa trên bội số doanh thu từ quảng cáo cốt lõi, bán lẻ, v.v. vào năm 2027, định giá ngầm mỗi GW công suất AI của Meta chỉ khoảng 4 tỷ USD. Alphabet khoảng 110 tỷ USD/GW, Amazon khoảng 59 tỷ USD/GW.
Khoảng cách này chỉ ra trực tiếp sự khác biệt trong con đường thương mại hóa của ba công ty. Thị trường đã sẵn sàng coi công suất trung tâm dữ liệu của Alphabet và Amazon là tài sản có thể chuyển đổi thành tiền mặt, nhưng vẫn thận trọng rõ rệt với công suất AI của Meta.
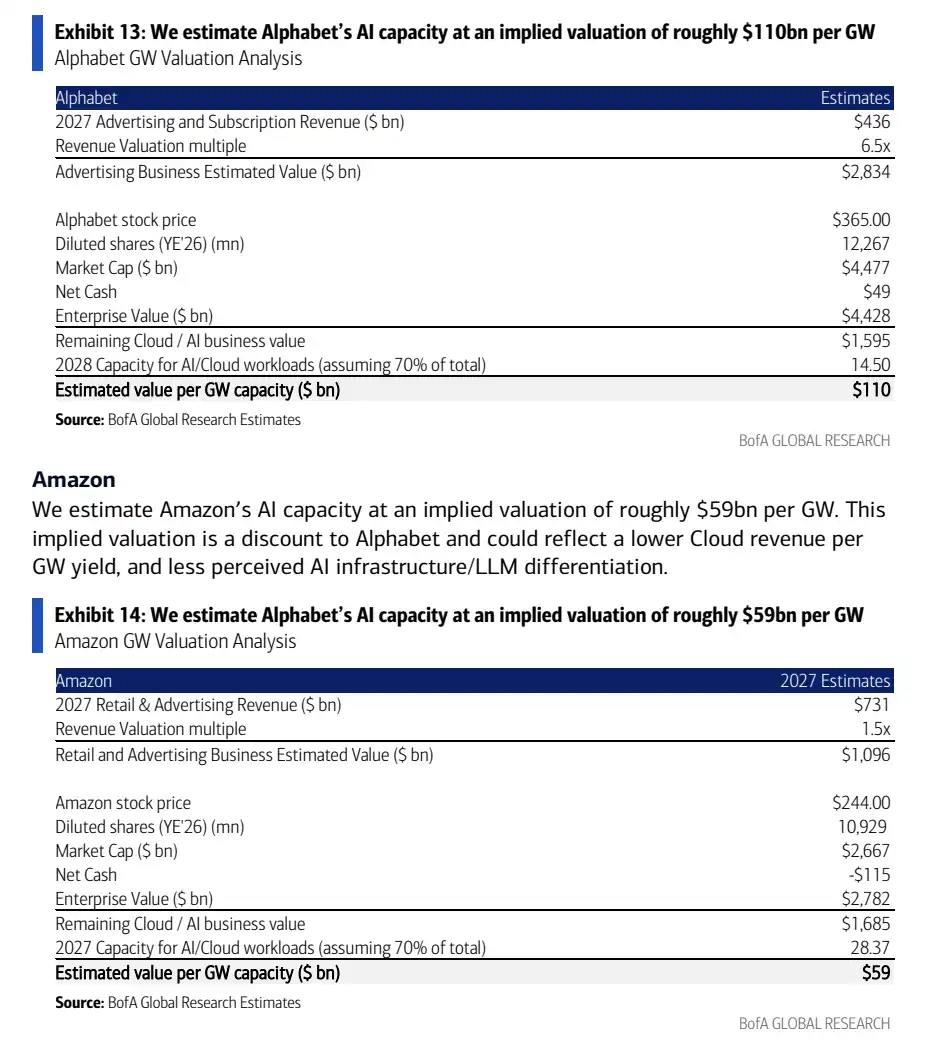
So sánh định giá ngầm mỗi GW công suất: Alphabet khoảng 110 tỷ USD, Amazon khoảng 59 tỷ USD, Meta khoảng 4 tỷ USD.
Dung lượng của AWS và Google Cloud dễ dàng tương ứng với doanh thu đám mây hơn. Theo mô hình của Bank of America, đến năm 2026, doanh thu đám mây trên mỗi GW của AWS là khoảng 10,6 tỷ USD, còn Google Cloud là khoảng 15,7 tỷ USD. Khách hàng doanh nghiệp mua sức mạnh tính toán đám mây, dịch vụ đào tạo và suy luận AI, lộ trình doanh thu tương đối rõ ràng.
Meta thì khác. Công ty sở hữu mảng quảng cáo khổng lồ và hệ thống đề xuất AI, nhưng doanh thu AI cấp doanh nghiệp vẫn đang ở giai đoạn sơ khai. Ngay cả khi Meta đẩy nhanh xây dựng trung tâm dữ liệu AI, thị trường vẫn sẽ đặt câu hỏi: Liệu dung lượng này chủ yếu nâng cao hiệu quả quảng cáo của chính họ, hay có thể bán ra ngoài như các nhà cung cấp đám mây?
Nếu chủ yếu được sử dụng cho các sản phẩm nội bộ, phương pháp định giá sẽ gần với cải thiện hiệu quả quảng cáo hơn, chứ không phải là một tài sản cơ sở hạ tầng đám mây độc lập. Để Meta đạt được định giá trên mỗi GW cao hơn, cần cho thị trường thấy một lộ trình rõ ràng hơn về sản phẩm AI doanh nghiệp, doanh thu đăng ký hoặc doanh số bán Business Agent.
Dư địa tăng trưởng của Meta nằm ở khả năng bán được dung lượng
Trong kịch bản lạc quan của Bank of America, đến năm 2030, dung lượng trung tâm dữ liệu của Meta có thể đạt khoảng 22,8 đến 23 GW. Nếu 40% trong số đó được sử dụng cho doanh số bán AI doanh nghiệp, và tính theo doanh thu 12 tỷ USD/GW, thì cơ hội doanh thu tiềm năng từ doanh nghiệp là khoảng 110 tỷ USD.
Đây vẫn chỉ là giả định của mô hình, không phải mục tiêu của ban lãnh đạo, cũng không phải cơ hội doanh thu đã được xác nhận. Nó giải thích câu chuyện "Meta bị định giá thấp" đến từ đâu: Nếu trong tương lai Meta có thể sản phẩm hóa một phần dung lượng AI, bán dịch vụ AI, sản phẩm đăng ký hoặc khả năng Business Agent cho doanh nghiệp, thì giá trị ngầm hiện tại khoảng 4 tỷ USD/GW trở nên rất thấp.
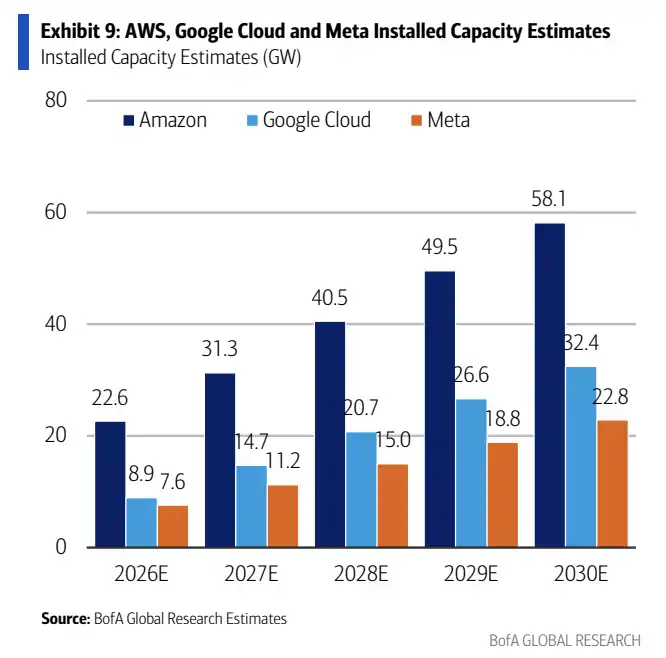
Dự báo tăng trưởng dung lượng lắp đặt của Amazon, Google Cloud và Meta giai đoạn 2026-2030, dung lượng của Meta đến năm 2030 khoảng 22,8 GW.
Vấn đề là giả định này vẫn chưa được hiện thực hóa. AWS và Google Cloud đã có khách hàng, hợp đồng và chỉ số doanh thu đám mây. Meta cần chứng minh rằng mình không chỉ "xây dựng sức mạnh tính toán để tự dùng", mà còn có thể tạo ra doanh thu AI doanh nghiệp bền vững.
Các chất xúc tác tiềm năng được báo cáo liệt kê bao gồm cải thiện biên lợi nhuận đám mây, tăng khả năng hiển thị của sản phẩm AI doanh nghiệp và đăng ký của Meta, cũng như công bố chi tiết hơn về phân tách doanh thu AI. Một số sản phẩm và hợp tác dài hạn hơn vẫn nằm ở cấp độ giả định, không thể trực tiếp coi là đóng góp kinh doanh đã được triển khai.
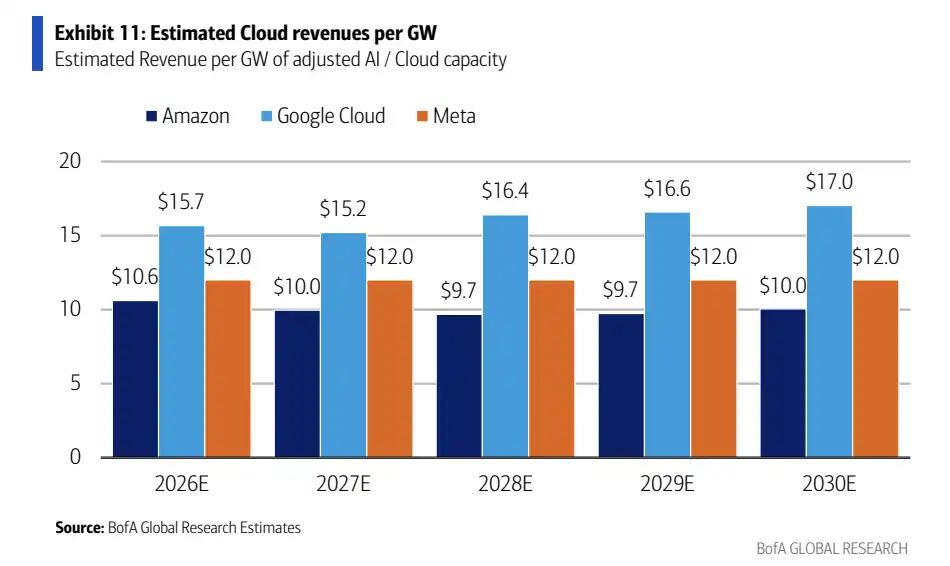
Ước tính doanh thu từ Cloud/AI trên mỗi GW giai đoạn 2026-2030, AWS khoảng 10-10,6 tỷ USD, Google Cloud khoảng 15,2-17 tỷ USD, Meta giả định thận trọng khoảng 12 tỷ USD.
Đối với Meta, điều thực sự có thể thay đổi quan điểm thị trường không phải là công bố một kế hoạch trung tâm dữ liệu lớn hơn nữa, mà là để các nhà đầu tư thấy được những dung lượng này có thể mang lại doanh thu gì. Đặc biệt, tỷ lệ bán hàng AI doanh nghiệp, hình thái sản phẩm và công bố doanh thu hiện vẫn chưa đủ rõ ràng.
Tài sản rẻ nhất, cũng cần chứng minh bản thân nhiều nhất
Meta trông có vẻ là công ty có định giá dung lượng AI rẻ nhất trong ba công ty, nhưng rẻ tự nó không phải là câu trả lời.
Ràng buộc đầu tiên là điện năng. Trang web của Bộ Năng lượng Mỹ trước đây trích dẫn ước tính của EPRI rằng đến năm 2030, mức tiêu thụ điện của trung tâm dữ liệu có thể chiếm tới khoảng 9% tổng lượng điện sử dụng của Mỹ, so với khoảng 4% vào năm 2023. Các nghiên cứu gần đây của EPRI và Phòng thí nghiệm Quốc gia Lawrence Berkeley có phạm vi cao hơn, cho thấy áp lực điện năng có thể tiếp tục gia tăng. Khả năng tiếp cận điện, truyền tải, phê duyệt địa phương và giá năng lượng đều sẽ ảnh hưởng đến việc liệu dung lượng GW đã lên kế hoạch có thể đi vào hoạt động đúng hạn hay không.
Ràng buộc thứ hai là chip và tiến độ xây dựng. Nguồn cung GPU, thiết bị mạng, cơ sở hạ tầng điện và chu kỳ xây dựng dân dụng đều ảnh hưởng đến nhịp độ vận hành. Tăng chi tiêu vốn không đồng nghĩa với việc dung lượng sẽ ngay lập tức có sẵn, cũng không đồng nghĩa với việc doanh thu sẽ được ghi nhận ngay lập tức.
Ràng buộc thứ ba là khách hàng chi trả. Nhu cầu AI doanh nghiệp vẫn đang tăng trưởng, nhưng khách hàng sẵn sàng chi trả liên tục cho các dịch vụ suy luận, huấn luyện và tác nhân thông minh ở quy mô nào, cần thêm nhiều dữ liệu báo cáo tài chính để xác thực. Đối với Meta, nếu doanh thu AI doanh nghiệp không được công bố rõ ràng trong thời gian dài, thị trường sẽ khó định giá dung lượng trung tâm dữ liệu của họ theo tiêu chuẩn của các nhà cung cấp cloud.
Vì vậy, báo cáo của Bank of America này không đưa ra kết luận rằng "Meta đã hiện thực hóa giá trị AI", mà là một sự tương phản định giá trực tiếp hơn: Trong bối cảnh cả ba gã khổng lồ Internet đều tiếp tục mở rộng chi tiêu vốn AI, thị trường định giá dung lượng trung tâm dữ liệu của Meta ở mức thấp nhất. Và nó cũng cần chứng minh nhiều nhất, vừa phải xây dựng được dung lượng, vừa phải khiến các nhà đầu tư tin rằng những dung lượng này có thể biến thành doanh thu hữu hình.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia