




Phỏng vấn Bybit: Con hào bảo vệ của sàn giao dịch khi làm TradFi là gì?

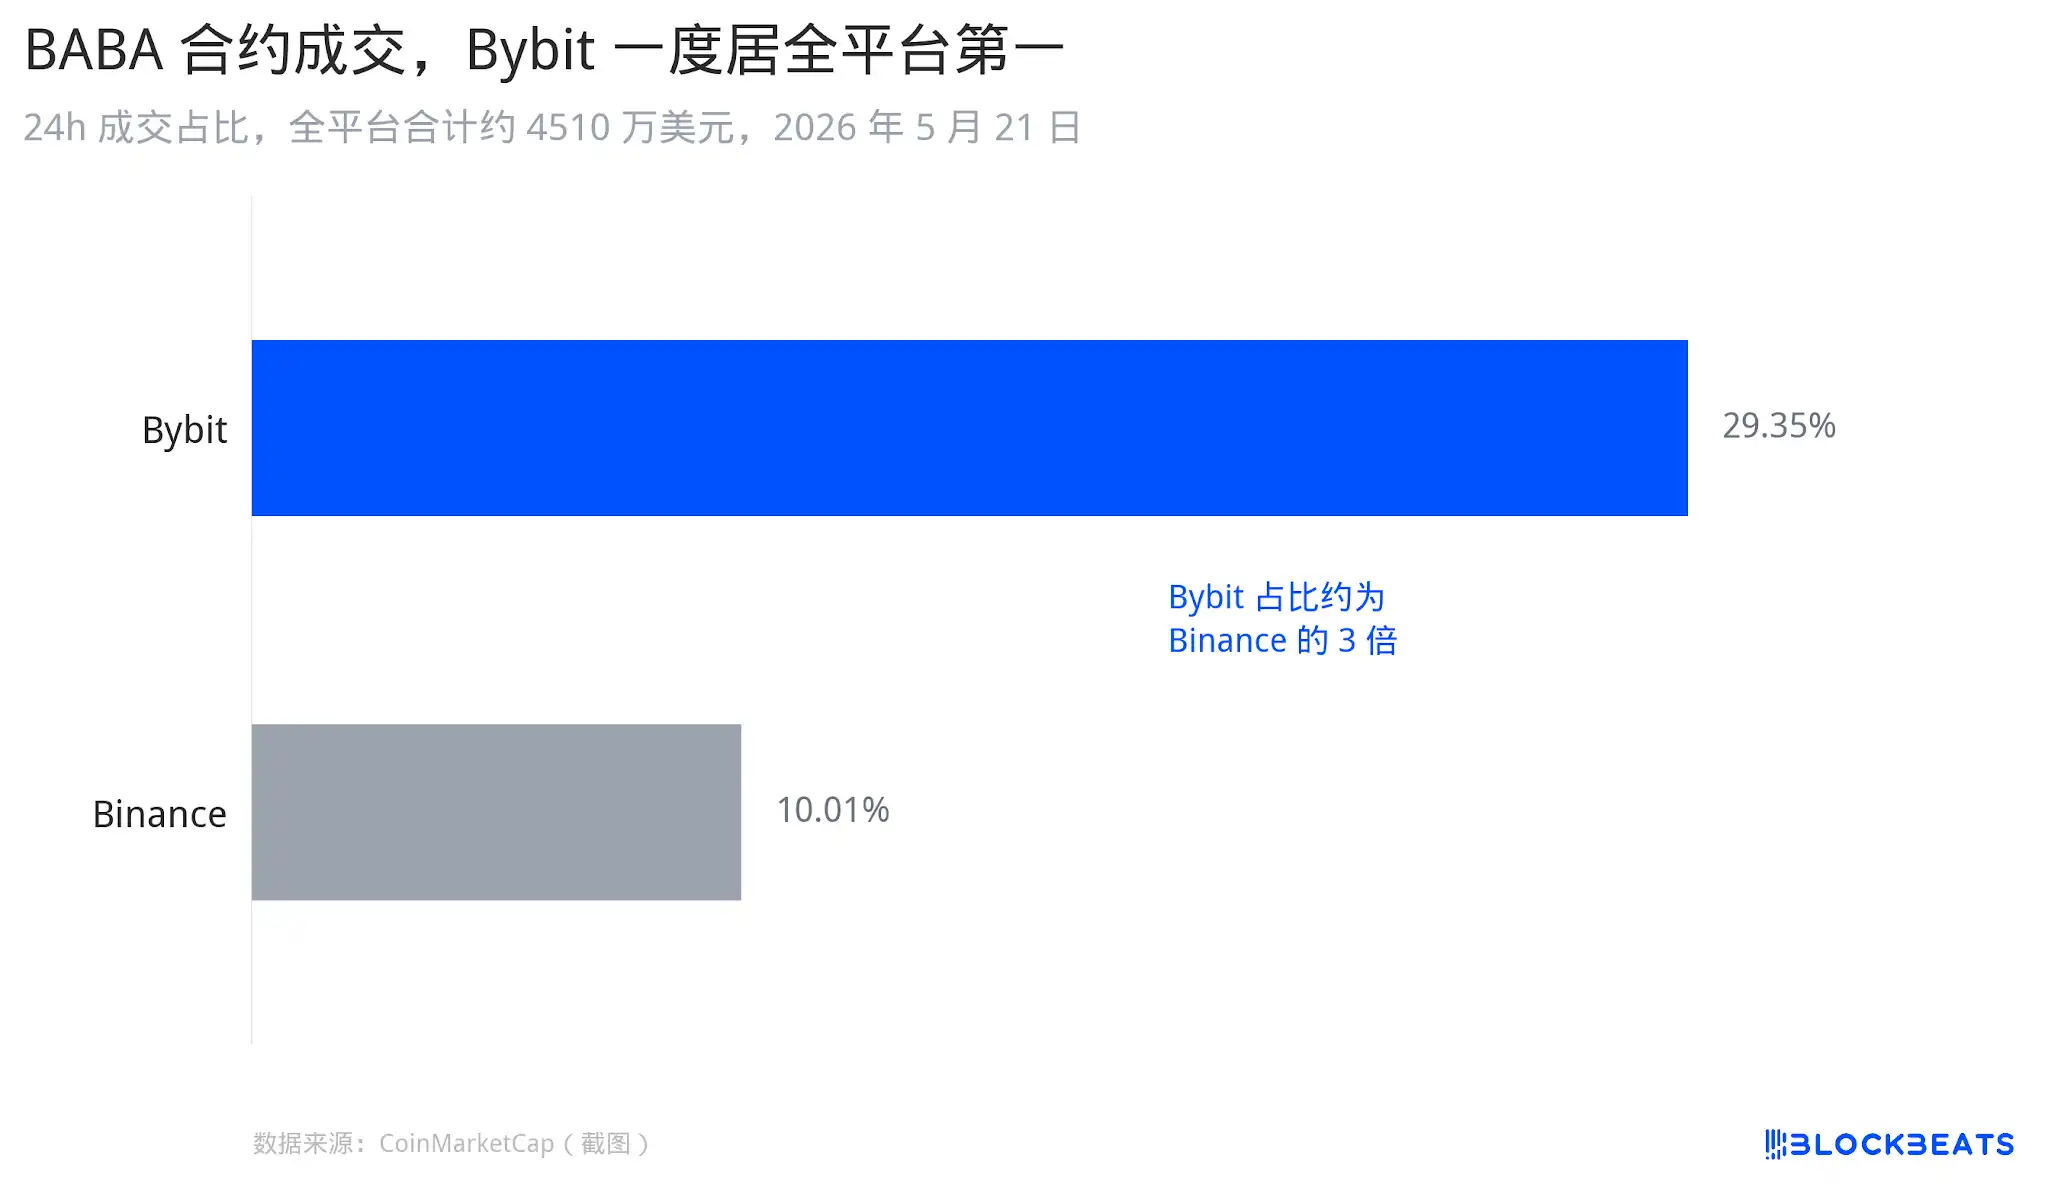
Ngày 21 tháng 5, một ảnh chụp màn hình thị trường phái sinh BABA đã đưa những thay đổi đang diễn ra trên các sàn giao dịch tiền mã hóa ra ánh sáng. Cùng ngày, thị phần khối lượng giao dịch hợp đồng vĩnh viễn BABA/USDT của Bybit đã đạt 29,35%, đứng đầu trong số các nền tảng chính thống.
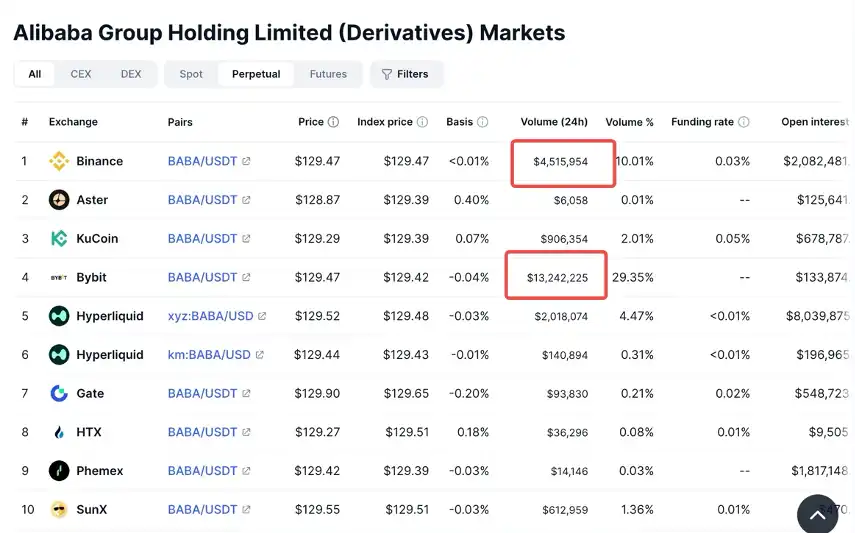
Theo dữ liệu từ nền tảng bên thứ ba, khối lượng giao dịch 24 giờ của hợp đồng vĩnh viễn BABA/USDT trên toàn bộ nền tảng vào ngày hôm đó đạt khoảng 45,1 triệu USD, trong đó Bybit chiếm gần 30%, vượt quá 13 triệu USD.
Đây là một bức tranh rất điển hình về hiện trạng ngành.
Thị trường giao dịch Crypto native đã bước vào giai đoạn cạnh tranh tổng bằng không. BTC, ETH, altcoin, độ sâu hợp đồng, tốc độ niêm yết – những yếu tố từng tạo ra khoảng cách giữa các sàn giao dịch – đang ngày càng trở nên chật chội. Đối với các sàn giao dịch, cửa tăng trưởng rõ ràng nhất hiện tại lại đến từ các tài sản tài chính truyền thống như cổ phiếu, ETF, vàng, dầu thô.
Đây cũng là lý do tại sao hầu hết các nền tảng hàng đầu đều đang đổ xô vào TradFi. Dòng thông tin đã lưu chuyển 24/7, nhưng thị trường tài chính truyền thống vẫn có giờ mở cửa cố định. Báo cáo tài chính, quy định, dữ liệu vĩ mô, tin tức ngành AI, sự kiện địa chính trị – không chờ đến khi thị trường chứng khoán Mỹ mở cửa mới xảy ra. Và điều mà các sàn giao dịch tiền mã hóa làm tốt, chính là định giá bằng USDT, đòn bẩy, hai chiều long/short, tài khoản thống nhất và giao dịch 24/7. Khi tài sản truyền thống bước vào hệ thống này, khoảng thời gian chênh lệch vốn chỉ có thể "chờ mở cửa" đã trở thành một cửa sổ giao dịch mới.
Nhưng tại sao BABA/USDT lại có thể tạo ra khối lượng giao dịch này trên Bybit? Và khối lượng này có ý nghĩa gì? Với những câu hỏi này, BlockBeats đã trao đổi với Max Xu, Giám đốc vận hành phái sinh của Bybit.
Khối lượng TradFi của Bybit đến từ đâu?
Trong bất kỳ mô hình kinh doanh nào, thời điểm là yếu tố quan trọng nhất.
Sản phẩm giao dịch cũng vậy. Việc một tài sản có thể được giao dịch sôi động hay không không chỉ phụ thuộc vào việc nó có hot hay không, mà còn phụ thuộc vào việc tại thời điểm nó được đưa ra trước mặt người dùng, thị trường có đủ sự phân hóa và xung lực mạnh mẽ hay không. Đối với cổ phiếu, cửa sổ giao dịch tự nhiên nhất chính là báo cáo tài chính. Báo cáo tài chính là khoảng thời gian thông tin dày đặc nhất, kỳ vọng hỗn loạn nhất và giao dịch sôi động nhất. Tăng hay giảm chỉ là kết quả, thứ thực sự đẩy khối lượng lên cao là sự bất định.
Bybit đã niêm yết hợp đồng vĩnh cửu BABAUSDT vào giữa tháng 5, và Alibaba cũng công bố kết quả kinh doanh quý trong cùng kỳ báo cáo. Trong vài ngày sau đó, thị trường tiếp tục hấp thụ thông tin dựa trên kết quả kinh doanh, môi trường vĩ mô, tâm lý cổ phiếu Trung Quốc và nhịp độ đầu tư của công ty. Đến ngày 21 tháng 5, khối lượng giao dịch của BABAUSDT trên Bybit bùng nổ tập trung.
"Gần đây chúng tôi đã ra mắt nhiều sản phẩm tài chính truyền thống và các cặp giao dịch hợp đồng liên quan đến cổ phiếu, vì chúng tôi thấy dòng thanh khoản đang tràn vào thị trường hợp đồng." Max Xu cho biết, vào ngày 21 tháng 5, thị phần giao dịch hợp đồng BABAUSDT của Bybit đã đứng đầu bảng xếp hạng, với tổng khối lượng giao dịch trên toàn nền tảng trong 24 giờ đạt khoảng 45,1 triệu USD, Bybit chiếm 29,35%, đứng đầu trong số các nền tảng giao dịch chính thống.
Báo cáo tài chính quý công bố vào ngày 13 tháng 5 và môi trường vĩ mô thời điểm đó đã cùng nhau tạo nên đợt biến động giá cổ phiếu này. Đối với thị trường giao dịch hợp đồng, dù tăng hay giảm, biến động đều mang lại cơ hội, và hoạt động giao dịch tự nhiên sẽ tăng theo.
"Nhưng tôi không cho rằng đợt khối lượng giao dịch này là do người dùng crypto đột nhiên lạc quan hay bi quan về Alibaba. Chính xác hơn, các nền tảng giao dịch tiền điện tử đã cung cấp một không gian hoàn toàn mới cho các nhà giao dịch sản phẩm cổ phiếu. Đây là lần đầu tiên nhiều nhà đầu tư có thể giao dịch các sự kiện vĩ mô một cách dễ dàng và thuận tiện theo thời gian thực."
Theo đánh giá của Max Xu, BABA là một cổ phiếu vốn hóa siêu lớn trong nhóm cổ phiếu Trung Quốc. Tin tức quốc tế, công bố của công ty hoặc diễn biến quản lý trong thời gian nghỉ giao dịch đều có thể khiến cổ phiếu có quy mô này biến động từ 5% đến 10% trong một chu kỳ nghỉ giao dịch. "Do đó, khi các nhà giao dịch toàn cầu thấy tin tức và phát hiện có thể giao dịch 24/7 thông qua hợp đồng trên Bybit, thanh khoản tự nhiên sẽ được kéo theo."
Logic tương tự cũng xảy ra với NVIDIA.
Vào ngày 20 tháng 5, trước khi công bố báo cáo tài chính của NVIDIA, thị trường đã tập trung chú ý vào việc xuất xưởng chip Blackwell, tính bền vững của nhu cầu AI và hướng dẫn kết quả kinh doanh trong tương lai. NVIDIA hiện không chỉ là một cổ phiếu công nghệ, mà gần như là điểm neo chung của chuỗi ngành AI, mức độ chấp nhận rủi ro của Nasdaq và tâm lý thị trường vốn toàn cầu. Trước và sau báo cáo tài chính, đây vốn là thời điểm giao dịch sôi động nhất.
Bybit đã cung cấp ba lối vào tại thời điểm này: CFD cổ phiếu TradFi, hợp đồng vĩnh cửu NVIDIA và cổ phiếu token hóa NVDAX. Một là giao dịch chênh lệch cổ phiếu truyền thống, một là hợp đồng vĩnh cửu USDT quen thuộc với người dùng crypto, và một là cổ phiếu token hóa gắn kết 1:1 với cổ phiếu Mỹ thực tế.
Vì vậy, Bybit không chỉ đơn giản là niêm yết các cổ phiếu hot. Nó giống như việc tổ chức sản phẩm theo lịch sự kiện hơn: cửa sổ báo cáo tài chính của Alibaba tương ứng với BABA, cửa sổ báo cáo tài chính của NVIDIA tương ứng với NVIDIA.
Một nửa là lựa chọn mã, nửa còn lại là lựa chọn thời điểm. Đối với các sàn giao dịch, mùa báo cáo tài chính, câu chuyện AI, dữ liệu vĩ mô và các sự kiện quy định đều có thể được chuyển đổi thành điểm vào thanh khoản.
Lần đầu tiên trong ngành, chiến lược TradFi của Bybit
Nhìn lại từ trường hợp của NVIDIA, chiến lược TradFi của Bybit không phải là một sản phẩm đơn lẻ, mà là một ma trận sản phẩm.
Lớp đầu tiên là sản phẩm CFD trong Bybit TradFi. Nó gần với giao dịch chênh lệch cổ phiếu truyền thống hơn, phù hợp với những người dùng muốn giao dịch biến động giá của cổ phiếu Mỹ, hàng hóa, chỉ số và ngoại hối, nhưng chưa nhất thiết phải bước vào logic tài sản on-chain. Ngay từ năm 2024, Bybit đã là sàn giao dịch hàng đầu đầu tiên ra mắt cách tiếp cận CFD cho tài sản truyền thống, và đã tích hợp thành Bybit TradFi vào tháng 6 năm ngoái. Theo thông tin từ Trung tâm trợ giúp chính thức của Bybit, Bybit TradFi hỗ trợ hơn 400 cặp giao dịch, bao gồm các tài sản như kim loại, cổ phiếu, chỉ số, ngoại hối và hàng hóa; trong phần CFD cổ phiếu, người dùng không nắm giữ cổ phiếu cơ sở, mà giao dịch thông qua biến động giá của hợp đồng, hỗ trợ đòn bẩy tối đa 5x và sử dụng USDT làm điểm vào vốn. Sau khi chuyển vốn vào tài khoản TradFi, nó sẽ được hiển thị dưới dạng đơn vị kế toán nội bộ USDx, duy trì tỷ lệ chuyển đổi 1:1 với USDT.
Lớp thứ hai là hợp đồng vĩnh viễn TradFi. Nó gần gũi hơn với cách giao dịch mà người dùng crypto vốn quen thuộc: định giá bằng USDT, thanh toán bằng USDT, hai chiều long/short, ký quỹ, đòn bẩy và giao dịch 7×24. Bybit bắt đầu ra mắt đợt đầu tiên gồm 20 hợp đồng vĩnh viễn cổ phiếu Mỹ bao gồm GOOGL, NVDA, ORCL, MSTR từ ngày 21 tháng 4 năm 2026, sau đó mở rộng với tốc độ bổ sung hàng tuần. Theo thông tin Bybit công bố ngày 8 tháng 5, tại thời điểm đó, hợp đồng vĩnh viễn TradFi đã bao phủ hơn 20 cổ phiếu Mỹ, 3 hàng hóa (vàng, bạc, dầu thô) và 3 ETF toàn cầu. Đòn bẩy khác nhau tùy theo mã, ví dụ BABAUSDT, NVDAUSDT tối đa 10x, SPYUSDT tối đa 20x; hợp đồng vĩnh viễn Pre-IPO SpaceX SPCXUSDT ra mắt ngày 21 tháng 5 cũng có đòn bẩy tối đa 10x.
Lớp thứ ba là xStocks cổ phiếu token hóa. Ví dụ như các sản phẩm NVDAX, gần với logic RWA và spot on-chain hơn. xStocks được phát hành bởi Backed, được thiết kế tương ứng 1:1 với cổ phiếu Mỹ hoặc ETF thực, và giao dịch bằng USDT trên Bybit Spot / Alpha, hỗ trợ giao dịch spot 24/7. Cần lưu ý rằng, nó khác với hợp đồng vĩnh viễn cổ phiếu và CFD cổ phiếu: xStocks nhấn mạnh hơn vào chuyển giao on-chain, mức độ tiếp xúc tài sản token hóa và giao dịch spot, nhưng không tương đương với việc nắm giữ trực tiếp cổ phiếu thực, và người dùng cũng không được hưởng cổ tức và quyền cổ đông như cổ phiếu truyền thống.
Nhìn từ góc độ này, ba lớp sản phẩm của Bybit thực chất đáp ứng ba nhu cầu khác nhau: CFD giải quyết giao dịch chênh lệch giá tài sản truyền thống, hợp đồng vĩnh viễn giải quyết giao dịch biến động tức thời trong các sự kiện báo cáo tài chính và vĩ mô, còn xStocks giải quyết nhu cầu tiếp xúc với cổ phiếu token hóa và tài sản trên chuỗi. Tất cả đều được đặt trong hệ thống tài khoản và hệ sinh thái sản phẩm của Bybit, người dùng không cần phải chuyển đổi qua lại giữa các sàn chứng khoán truyền thống, nền tảng hợp đồng tương lai, ví trên chuỗi và sàn giao dịch tiền mã hóa, mà vẫn có thể tiếp cận cổ phiếu, ETF, hàng hóa và tài sản token hóa bằng tài sản mã hóa.
Theo quan điểm của Max Xu, việc tài sản truyền thống có thể gia nhập sàn giao dịch tiền mã hóa hay không không chỉ phụ thuộc vào mức độ nổi tiếng của tài sản đó. Bybit nội bộ sẽ xem xét bốn khía cạnh: mức độ phổ biến thực tế trên thị trường, đặc điểm biến động, nhu cầu giao dịch của người dùng, cũng như khả năng tiếp nhận của việc tạo lập thị trường và quản lý rủi ro.
“Các tài sản như NVIDIA, QQQ, vàng, dầu thô vốn đã có câu chuyện thị trường rõ ràng, nhiệt huyết giao dịch liên tục và không gian biến động đầy đủ, đồng thời cũng có hệ sinh thái tạo lập thị trường trưởng thành và cơ chế định giá tương đối minh bạch, có thể hỗ trợ hoạt động liên tục 24/7 của hợp đồng vĩnh viễn,” ông nói. Ngoài ra, còn phải đánh giá liệu các nhà tạo lập thị trường có thể cung cấp báo giá và chênh lệch ổn định hay không, kết hợp với mô hình quản lý rủi ro và yêu cầu tuân thủ để xác định mức độ kiểm soát ở các khu vực và đòn bẩy khác nhau.
“Bybit có thể không phải là nền tảng ra mắt nhanh nhất hay có số lượng sản phẩm nhiều nhất mỗi lần, nhưng chúng tôi coi trọng hơn khả năng chịu tải của bản thân và vòng đời của sản phẩm.”
Đối với các sàn giao dịch, việc niêm yết một tài sản tài chính truyền thống không khó, cái khó là trong những thời điểm biến động mạnh nhất như báo cáo tài chính, dữ liệu vĩ mô, tin tức quản lý, sản phẩm vẫn có thể hoạt động liên tục, giá cả vẫn bám sát, chênh lệch vẫn ổn định và thanh lý không gặp vấn đề. Trong một ngành công nghiệp quen với tư duy “ai lên nhanh người đó chiếm ưu thế”, Max Xu thể hiện một quan điểm sản phẩm khác: tất cả tài sản TradFi của Bybit đều là những dòng sản phẩm được coi trọng và duy trì lâu dài.
Toàn ngành đều tranh giành cùng một bàn bài
Bybit không phải là người duy nhất nhìn thấy bàn bài này.
Báo cáo sàn giao dịch quý 1 năm 2026 của TokenInsight cho thấy, tổng khối lượng giao dịch của các sàn giao dịch tiền mã hóa trong quý 1 giảm xuống còn 17,9 nghìn tỷ USD, giảm 32% so với quý trước. Trong bối cảnh khối lượng giao dịch crypto truyền thống suy giảm, các sàn giao dịch cần tìm kiếm nguồn giao dịch và cửa ngõ người dùng mới. TokenInsight cũng đề cập rằng Equity Perpetuals đã trở thành mặt trận cạnh tranh mới, mặc dù vẫn còn ở giai đoạn đầu, nhưng khối lượng giao dịch hàng ngày đã đạt khoảng 423 triệu USD.
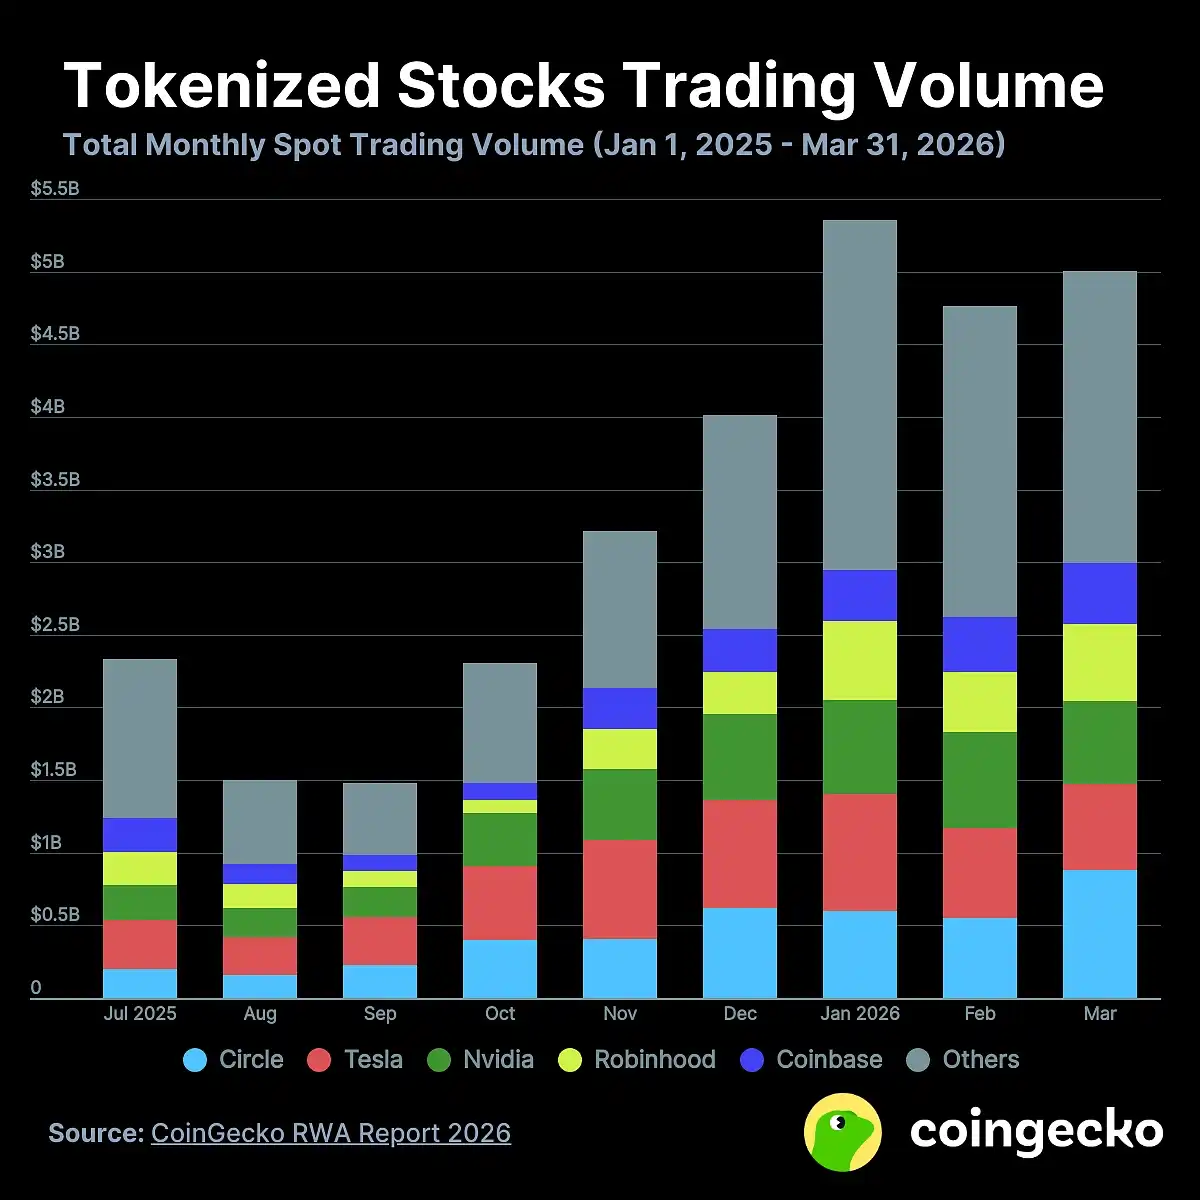
Nhìn vào dữ liệu từ báo cáo CoinGecko “RWA Report 2026”, cổ phiếu token hóa đã mở rộng từ khoảng 2 triệu USD vào giữa năm 2025 lên 486 triệu USD vào cuối quý 1 năm 2026; chỉ riêng trong quý 1 năm 2026, khối lượng giao dịch giao ngay của cổ phiếu token hóa đã đạt 15,1 tỷ USD, vượt qua tổng khối lượng 14,8 tỷ USD của nửa cuối năm 2025.
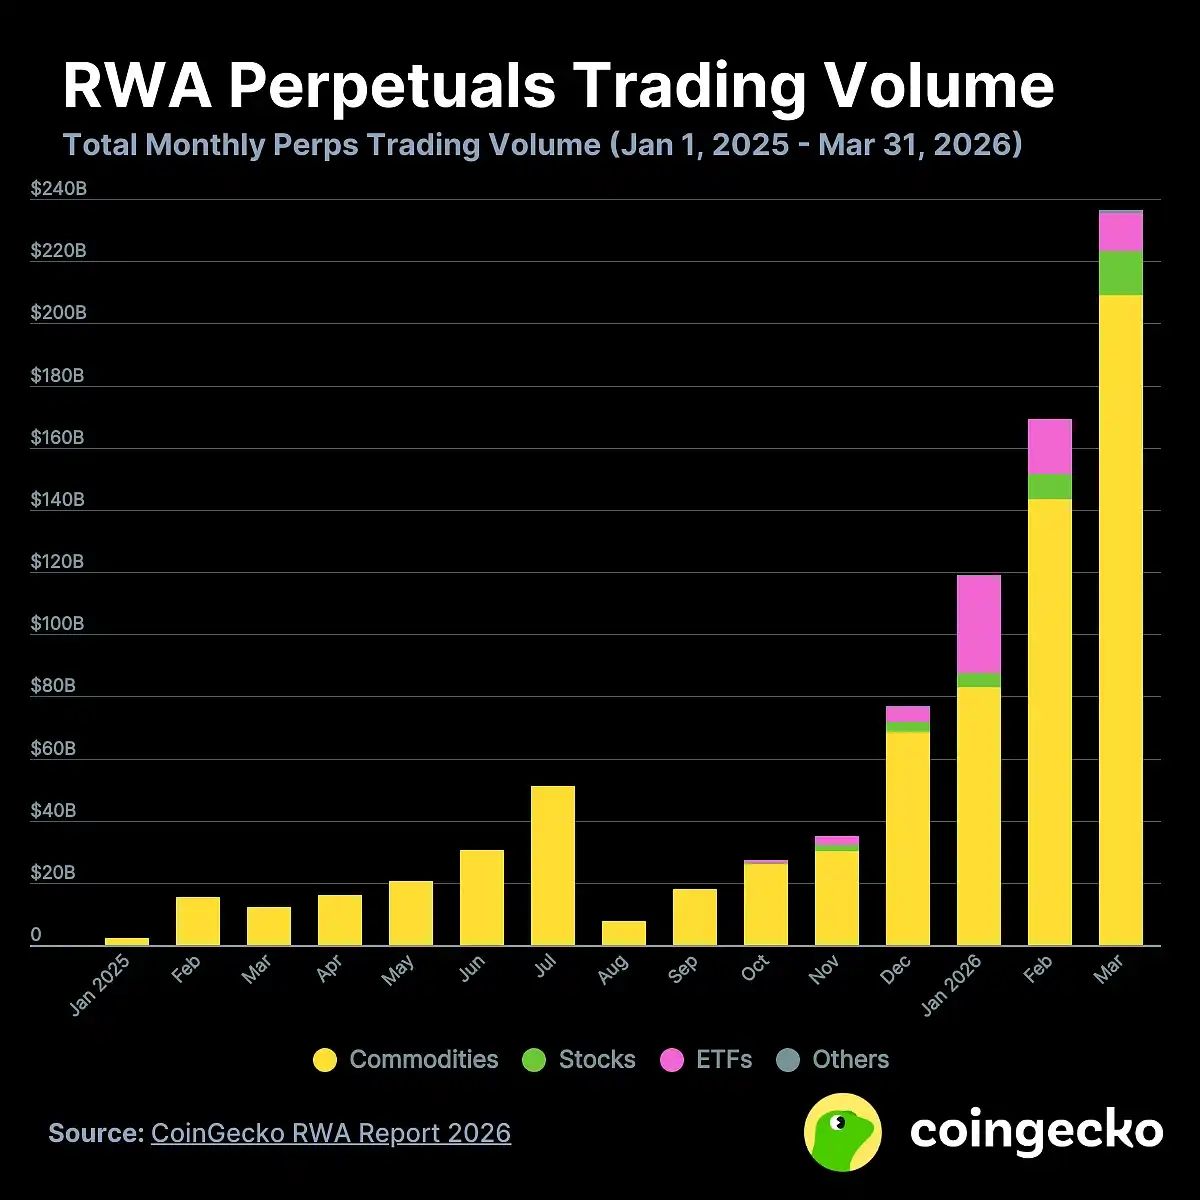
Đường cong phía hợp đồng phái sinh còn ấn tượng hơn. Cùng một báo cáo cho thấy, khối lượng giao dịch hợp đồng vĩnh viễn RWA trong quý 1 năm 2026 đạt 524,79 tỷ USD, đã vượt qua tổng số 313,02 tỷ USD của cả năm 2025, đồng thời là quý thứ tư liên tiếp tăng trưởng theo quý; khối lượng mở hàng ngày của hợp đồng vĩnh viễn RWA đã tăng từ 140 triệu USD đầu năm 2025 lên 6,68 tỷ USD vào ngày 31 tháng 3. Nhờ HIP-3, đến tháng 3, Hyperliquid đã chiếm 28,6% khối lượng giao dịch hợp đồng vĩnh viễn RWA hàng tháng.
Đây có thể là thị trường tăng trưởng cuối cùng của ngành tiền điện tử.
Ở phía bên kia, ranh giới giữa CEX và DEX cũng đang thay đổi. Báo cáo hoạt động giao dịch CEX/DEX của CoinGecko cho thấy, thị phần giao dịch spot trên DEX đã tăng từ 6,9% vào tháng 1 năm 2024 lên 13,6% vào tháng 1 năm 2026; trong thị trường hợp đồng vĩnh viễn, thị phần của DEX chủ yếu thuộc hệ Hyper đã mở rộng từ 2,0% lên 10,2%. Giao dịch on-chain đang dần mở rộng từ meme coin và tài sản đuôi dài sang cơ sở hạ tầng giao dịch tài sản rủi ro hoàn chỉnh hơn.
Thị trường tăng trưởng mới đồng nghĩa với việc CEX có thể sắp xếp lại thứ hạng, do đó, kế hoạch TradFi của CEX bắt đầu được đẩy nhanh.
Ví dụ, gần đây Binance cũng tham gia cuộc cạnh tranh này, nhấn mạnh vào cổng tài chính đa tài sản, cung cấp giao dịch hơn 7.000 cổ phiếu Mỹ và ETF; Kraken/xStocks tập trung vào cổ phiếu token hóa và khả năng kết hợp on-chain; hệ Hyper thì đang thử nghiệm biến hợp đồng vĩnh viễn thành thị trường khám phá giá on-chain cho bất kỳ tài sản nào.
Ngược lại, chiến lược của Bybit nhấn mạnh hơn vào cửa sổ sự kiện, ma trận sản phẩm và khả năng tiếp nhận hợp đồng.
Điều này cũng giải thích tại sao cùng một loại cổ phiếu, trong hệ thống sản phẩm của Bybit có thể xuất hiện dưới hai hình thức, chẳng hạn như NVDA có hai dạng tương ứng: một là hợp đồng phái sinh NVDAUSDT thanh toán bằng USDT, theo dõi giá NVDA, và dạng còn lại là cổ phiếu token hóa spot NVDAx.
Sự khác biệt nằm ở chỗ: một loại là hợp đồng vĩnh viễn dùng để giao dịch biến động giá, loại kia là cổ phiếu token hóa gần với spot on-chain hơn. Bởi vì loại trước giải quyết vấn đề "tôi muốn giao dịch ngay sự tăng giảm của cổ phiếu này", còn loại sau giải quyết vấn đề "tôi muốn nắm giữ một tài sản on-chain gắn liền với cổ phiếu thực".
Đưa cổ phiếu Mỹ lên blockchain, vướng mắc ở đâu?
Dù các sàn giao dịch đang ngày càng tăng tốc, nhưng Max Xu vẫn không đánh giá quá lạc quan về RWA và cổ phiếu token hóa.
Theo quan điểm của anh, cổ phiếu Mỹ tập trung những năng lực sản xuất cốt lõi nhất của xã hội thương mại hiện đại, đồng thời đại diện cho những tầm nhìn thương mại vĩ đại nhất của thời đại này. "Bạn có thể mua câu chuyện truyền thống của Coca-Cola, có thể đặt cược vào tham vọng lên sao Hỏa của SpaceX, nếu không chắc chắn thì vẫn có thể đầu tư vào ETF chỉ số."
Ở một mức độ nào đó, điều này cho thấy rõ tính đặc thù của cổ phiếu Mỹ.
Từ tiêu dùng, công nghệ, AI, cho đến hàng không vũ trụ, chỉ số, tài sản dòng tiền, cổ phiếu Mỹ gần như đã gói gọn mọi khẩu vị rủi ro quan trọng nhất của xã hội thương mại hiện đại. Cũng chính vì vậy, việc đưa trọn vẹn sức mạnh này vào thế giới on-chain trong thời gian ngắn là điều không thực tế.
Max Xu cho rằng, tuân thủ pháp lý, thanh khoản, minh bạch lưu ký, khả năng kết hợp on-chain và nhận thức của người dùng, tất cả những nút thắt này đều tồn tại thực tế và ảnh hưởng lẫn nhau. Khi người dùng tăng lên, thanh khoản sẽ tốt hơn; thanh khoản tốt hơn, các nhà tạo lập thị trường sẵn sàng báo giá hơn; cạnh tranh thị trường gia tăng, tính minh bạch lưu ký và tiêu chuẩn tuân thủ cũng buộc phải được nâng cao.
Vì vậy, anh không hoàn toàn đồng ý với việc coi "giáo dục người dùng" là vấn đề duy nhất. "Thường thì người dùng không được giáo dục trước rồi mới bắt đầu sử dụng sản phẩm. Ngược lại, người dùng phát sinh nhu cầu trước, sau đó tìm kiếm câu trả lời trong quá trình sử dụng."
Người dùng ban đầu chỉ muốn mua cổ phiếu thuận tiện hơn, điều này đã thúc đẩy thị trường cổ phiếu token hóa tuân thủ pháp lý; khi những tài sản này có thêm nhiều người nắm giữ và độ sâu giao dịch, nó sẽ tiếp tục phát sinh các sản phẩm sinh lời, sản phẩm hợp đồng, tài sản thế chấp và chiến lược kết hợp. Một hệ sinh thái không lớn lên nhờ kể chuyện, mà nhờ nhu cầu từng lớp từng lớp phát triển.
Tuy nhiên, nếu chỉ nhìn vào giai đoạn hiện tại, Max Xu vẫn đặt tuân thủ pháp lý lên hàng đầu.
"Các yêu cầu quản lý đối với cổ phiếu token hóa, hàng hóa và ETF ở các khu vực pháp lý khác nhau rất khác biệt, ảnh hưởng trực tiếp đến việc sản phẩm của sàn giao dịch tuân thủ có thể ra mắt hay không, phục vụ khu vực nào, và liệu có thể vận hành ổn định lâu dài hay không."
Thanh khoản là rào cản thứ hai. Nếu không có đủ độ sâu và chênh lệch giá hợp lý, người dùng sẽ không muốn đưa tiền thật vào, và các nhà tạo lập thị trường cũng sẽ không liên tục cung cấp báo giá. Đối với tài sản TradFi, tuân thủ quyết định có thể làm hay không, thanh khoản quyết định sau khi làm ra có ai dùng hay không.
Hai ba năm nữa, các sàn giao dịch thực sự cạnh tranh điều gì?
Nếu chỉ nhìn vào hôm nay, tài sản TradFi trong các sàn giao dịch tiền mã hóa vẫn còn là thứ mới mẻ. Dù là hợp đồng vĩnh viễn cổ phiếu, CFD, hay cổ phiếu token hóa, so với thị trường cổ phiếu Mỹ thực tế vẫn còn rất nhỏ bé.
Tuy nhiên, các sàn giao dịch sẽ không chờ đến khi một thị trường hoàn toàn trưởng thành mới bắt đầu hành động. Đặc biệt là khi thị trường crypto native đã bước vào giai đoạn cạnh tranh trong tổng thể hiện có, ai tìm ra được điểm vào tài sản mới trước, người đó sẽ có cơ hội tái tổ chức hành vi giao dịch của người dùng.
Max Xu nhận định, nếu nhìn xa trong khoảng 2 đến 3 năm, tài sản TradFi rất có thể sẽ thay thế tài sản tiền mã hóa, dần trở thành động lực tăng trưởng cốt lõi quan trọng của các sàn giao dịch.
Ông đề cập rằng Bybit đã bắt đầu triển khai hợp đồng vĩnh viễn TradFi một cách có hệ thống từ tháng 4 năm 2026, và trong vài tháng đã mở rộng ra hàng chục cổ phiếu Mỹ, ETF toàn cầu, cũng như các hàng hóa như vàng, bạc, dầu thô. Sự quan tâm giao dịch của người dùng đối với các sản phẩm hoạt động 24/7 này đã mở ra một đường đua mới cho toàn bộ ngành.
Theo quan điểm của Max Xu, người dùng tiền mã hóa vốn dĩ là những người có tính tò mò cao và quen với việc tìm kiếm cơ hội xuyên suốt các thị trường. "Họ ngày xưa đã nhìn thấy đại dương xanh của tiền mã hóa, thì bây giờ tự nhiên cũng thấy được đại dương xanh của đổi mới tài chính truyền thống."
Câu nói này trong bối cảnh cạnh tranh sàn giao dịch hiện tại đã có nhiều dấu hiệu: Người dùng tiền mã hóa không nhất thiết chỉ muốn giao dịch tài sản tiền mã hóa. Họ đã quen với thị trường nhanh hơn, hiệu suất vốn cao hơn, ít chuyển đổi tài khoản hơn và thể hiện rủi ro trực tiếp hơn. Chỉ cần những trải nghiệm này còn tồn tại, tài sản có thể chuyển từ BTC, ETH sang các quyền lợi cơ bản như BABA, NVIDIA, QQQ, vàng và dầu thô.
Vì vậy, việc Bybit làm TradFi không phải là sàn đơn phương tạo ra nhu cầu. Max Xu thà hiểu đó là sự thành tựu hai chiều giữa người dùng và sàn giao dịch: Người dùng muốn phân bổ tài sản đa dạng hơn, sàn giao dịch có động lực kết nối thêm nhiều tài sản rủi ro toàn cầu; sản phẩm của sàn càng hoàn chỉnh, người dùng càng sẵn lòng giữ nhiều tài sản và hành vi giao dịch trong cùng một hệ thống.
Chiến trường cạnh tranh của các sàn giao dịch đang dịch chuyển sang các điểm vào tăng trưởng mới.
Ai có thể biến những khoảnh khắc biến động dày đặc nhất của tài chính truyền thống như mùa báo cáo tài chính, câu chuyện AI, dữ liệu vĩ mô, chu kỳ hàng hóa thành những khoảnh khắc giao dịch trên nền tảng của mình, người đó sẽ giành được điểm vào người dùng lớn hơn trong vòng cạnh tranh sàn giao dịch tiếp theo.
Việc Bybit làm TradFi không chỉ là "thêm một dòng sản phẩm", mà là tìm lối thoát tăng trưởng trong cạnh tranh tổng thể hiện có. Đây cũng là lý do tại sao Max Xu nói "Tài sản TradFi rất có thể sẽ dần trở thành động lực tăng trưởng cốt lõi quan trọng của các sàn giao dịch".
Một kỷ nguyên mới sắp đến rồi.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
