




Coinbase: "Lời nguyền tháng 9" có thể đã kết thúc và DAT sẽ tiếp tục hỗ trợ thị trường tiền điện tử
Tiêu đề gốc: Triển vọng hàng tháng: Phá bỏ huyền thoại về tính thời vụ
Tác giả gốc: David Duong, Trưởng phòng Nghiên cứu Toàn cầu, Coinbase; Colin Basco, Trợ lý Nghiên cứu, Coinbase
Bản dịch gốc: xiaozou, Golden Finance
Điểm chính:
Chúng tôi dự báo sức mạnh của thị trường tiền điện tử vào đầu quý 4 năm 2025 nhờ thanh khoản ổn định, bối cảnh kinh tế vĩ mô thuận lợi và các diễn biến pháp lý hỗ trợ, với Bitcoin dự kiến sẽ vượt trội.
Nhu cầu kỹ thuật đối với trái phiếu kho bạc tài sản kỹ thuật số (DAT) dự kiến sẽ tiếp tục hỗ trợ thị trường tiền điện tử, ngay cả khi ngành này bước vào giai đoạn cạnh tranh "người chơi đấu với người chơi".
Nghiên cứu của chúng tôi chỉ ra rằng tính thời vụ hàng tháng trong lịch sử (đặc biệt là "hiệu ứng tháng 9") không phải là yếu tố dự báo đáng kể hoặc đáng tin cậy về hiệu suất của thị trường tiền điện tử.
1. Tổng quan
Chúng tôi tin rằng thị trường tăng giá tiền điện tử có dư địa để tiếp tục đến đầu quý IV năm 2025, chủ yếu nhờ môi trường thanh khoản ổn định, bối cảnh kinh tế vĩ mô thuận lợi và các diễn biến pháp lý hỗ trợ. Chúng tôi tin rằng Bitcoin, nói riêng, sẽ tiếp tục vượt xa kỳ vọng của thị trường, nhờ được hưởng lợi trực tiếp từ các yếu tố vĩ mô thuận lợi hiện có. Nói cách khác, trừ khi giá năng lượng biến động đáng kể (hoặc các yếu tố khác có thể tác động tiêu cực đến xu hướng lạm phát), rủi ro gián đoạn chính sách tiền tệ của Hoa Kỳ hiện đang ở mức khá thấp. Trong khi đó, nhu cầu công nghệ đối với kho bạc tài sản kỹ thuật số (DAT) sẽ tiếp tục cung cấp hỗ trợ mạnh mẽ cho thị trường tiền điện tử.
Tuy nhiên, những lo ngại về tính theo mùa vẫn tiếp tục ảnh hưởng đến không gian tiền điện tử—theo lịch sử, Bitcoin đã giảm so với đô la Mỹ vào tháng 9 trong sáu năm liên tiếp từ năm 2017 đến năm 2022. Mặc dù xu hướng này khiến nhiều nhà đầu tư tin rằng tính theo mùa tác động đáng kể đến hiệu suất của thị trường tiền điện tử, nhưng giả định này đã bị bác bỏ vào năm 2023 và 2024. Thật vậy, nghiên cứu của chúng tôi chỉ ra rằng quy mô mẫu nhỏ và khả năng phân phối kết quả rộng rãi hạn chế ý nghĩa thống kê của các chỉ số theo mùa như vậy. Câu hỏi quan trọng hơn đối với thị trường tiền điện tử là: Chúng ta đang ở giai đoạn đầu hay giai đoạn cuối của chu kỳ DAT? Tính đến ngày 10 tháng 9, các DAT công khai nắm giữ hơn 1 triệu BTC (110 tỷ đô la), 4,9 triệu ETH (21,3 tỷ đô la) và 8,9 triệu SOL (1,8 tỷ đô la), trong khi những người đến sau đã bắt đầu nhắm mục tiêu vào các altcoin ở xa hơn trên đường cong rủi ro. Chúng tôi tin rằng chúng ta hiện đang ở giai đoạn "người chơi đấu với người chơi" (PvP) của chu kỳ, giai đoạn này sẽ tiếp tục thúc đẩy dòng vốn đổ vào các tài sản tiền điện tử lớn. Tuy nhiên, đây cũng có thể là dấu hiệu báo trước cho giai đoạn hợp nhất sắp tới của những người tham gia DAT nhỏ hơn.
2. Triển vọng vẫn tích cực
Đầu năm, chúng tôi dự đoán thị trường tiền điện tử sẽ chạm đáy vào nửa đầu năm 2025 và đạt mức cao kỷ lục mới vào nửa cuối năm 2025. Đây là một quan điểm trái chiều vào thời điểm đó—những người tham gia thị trường lo ngại về khả năng suy thoái, đặt câu hỏi liệu giá cả tăng có phải là một đợt tăng đột biến của thị trường hay không và lo ngại về tính bền vững của bất kỳ sự phục hồi nào. Tuy nhiên, chúng tôi nhận thấy những quan điểm này gây hiểu lầm và do đó đã quay trở lại với quan điểm kinh tế vĩ mô độc đáo của mình.
Bước vào quý IV, chúng tôi duy trì triển vọng tích cực cho thị trường tiền điện tử, kỳ vọng sự hỗ trợ liên tục từ thanh khoản mạnh, môi trường kinh tế vĩ mô thuận lợi và những diễn biến pháp lý đáng khích lệ.Về chính sách tiền tệ, chúng tôi kỳ vọng Cục Dự trữ Liên bang sẽ thực hiện cắt giảm lãi suất vào ngày 17 tháng 9 và ngày 29 tháng 10, do có bằng chứng rõ ràng về sự yếu kém của thị trường lao động Hoa Kỳ. Thay vì hình thành một đỉnh cục bộ, chúng tôi tin rằng điều này thực sự sẽ kích hoạt các quỹ bên lề. Thật vậy, chúng tôi đã lưu ý vào tháng 8 rằng lãi suất giảm có thể thúc đẩy một phần đáng kể trong số 7,4 nghìn tỷ đô la trong các quỹ thị trường tiền tệ thoát khỏi lập trường chờ đợi và quan sát. Tuy nhiên, một sự thay đổi đáng kể trong quỹ đạo lạm phát hiện tại, chẳng hạn như giá năng lượng tăng, sẽ gây ra rủi ro cho triển vọng này. (Lưu ý: Chúng tôi tin rằng rủi ro thực tế từ thuế quan thấp hơn nhiều so với một số quan điểm cho thấy.) Tuy nhiên, OPEC+ gần đây đã đồng ý tăng sản lượng dầu một lần nữa và nhu cầu dầu toàn cầu đang có dấu hiệu chậm lại. Tuy nhiên, triển vọng về các lệnh trừng phạt bổ sung đối với Nga cũng có thể đẩy giá dầu lên cao hơn. Hiện tại, chúng tôi không kỳ vọng giá dầu sẽ vượt ngưỡng khiến kịch bản kinh tế rơi vào tình trạng lạm phát đình trệ. 3. Chu kỳ DAT đang trưởng thành Trong khi đó, chúng tôi tin rằng nhu cầu công nghệ đối với kho bạc tài sản kỹ thuật số (DAT) dự kiến sẽ tiếp tục hỗ trợ thị trường tiền điện tử. Thật vậy, hiện tượng DAT đã đạt đến một điểm uốn quan trọng. Chúng ta không còn trong giai đoạn áp dụng sớm đặc trưng của 6-9 tháng qua nữa, chúng tôi cũng không tin rằng chúng ta đang đến gần cuối chu kỳ. Trên thực tế, chúng ta đã bước vào giai đoạn mà chúng tôi gọi là "Người chơi đấu với Người chơi" (PvP) - một bối cảnh cạnh tranh, nơi thành công ngày càng phụ thuộc vào việc thực thi, chiến lược khác biệt và thời điểm, thay vì chỉ đơn giản là sao chép mô hình vận hành của MicroStrategy. Mặc dù những người dùng sớm như MicroStrategy từng được hưởng mức chênh lệch đáng kể so với giá trị tài sản ròng (NAV), nhưng áp lực cạnh tranh, rủi ro thực thi và các ràng buộc về quy định đã dẫn đến việc nén mNAV (vốn hóa thị trường so với giá trị tài sản ròng). Chúng tôi tin rằng mức chênh lệch khan hiếm vốn có lợi cho những người dùng sớm đã giảm bớt. Mặc dù vậy, các DAT tập trung vào Bitcoin hiện nắm giữ hơn 1 triệu BTC, chiếm khoảng 5% nguồn cung lưu hành của token này. Tương tự, các DAT hàng đầu tập trung vào ETH nắm giữ tổng cộng khoảng 4,9 triệu ETH (21,3 tỷ đô la), chiếm hơn 4% tổng nguồn cung lưu hành của ETH.Hình 1. Kho bạc tài sản kỹ thuật số dành riêng cho ETH tiếp tục đẩy nhanh việc mua lại. Vào tháng 8, tờ Financial Times đưa tin rằng 154 công ty niêm yết tại Hoa Kỳ đã huy động được khoảng 98,4 tỷ đô la để mua lại tài sản tiền điện tử vào năm 2025, tăng đáng kể so với mức 33,6 tỷ đô la do 10 công ty hàng đầu huy động trong năm nay (dựa trên dữ liệu từ Architect Partners). Đầu tư vốn vào các mã thông báo khác cũng đang tăng lên, đặc biệt là Sol và các altcoin khác. (Forward Industries gần đây đã huy động được 1,65 tỷ đô la để thành lập kho bạc tài sản kỹ thuật số dựa trên Sol, được hỗ trợ bởi Galaxy Digital, Jump Crypto và Multicoin Capital.) Sự tăng trưởng này đã dẫn đến việc giám sát chặt chẽ hơn. Trên thực tế, các báo cáo gần đây chỉ ra rằng Nasdaq đang tăng cường giám sát DAT, yêu cầu sự chấp thuận của cổ đông đối với một số giao dịch nhất định và ủng hộ việc công bố thông tin chặt chẽ hơn. Tuy nhiên, Nasdaq đã làm rõ rằng họ chưa đưa ra bất kỳ thông cáo báo chí chính thức nào liên quan đến các quy tắc mới đối với DAT. Hiện tại, chúng tôi tin rằng chu kỳ DAT đang trưởng thành, nhưng không sớm cũng không muộn. Điều chắc chắn là, theo quan điểm của chúng tôi, thời đại của lợi nhuận dễ dàng và phí bảo hiểm mNAV được đảm bảo đã qua—trong giai đoạn PvP này, chỉ những người chơi kỷ luật và chiến lược nhất mới có thể phát triển mạnh. Chúng tôi kỳ vọng thị trường tiền điện tử sẽ tiếp tục được hưởng lợi từ dòng vốn chưa từng có đổ vào các công cụ này, từ đó thúc đẩy lợi nhuận. 3. Rủi ro theo mùa có thực sự tồn tại? Trong khi đó, biến động theo mùa luôn là mối lo ngại thường trực đối với những người tham gia thị trường tiền điện tử. Bitcoin đã giảm giá so với đô la Mỹ vào tháng 9 trong sáu năm liên tiếp từ năm 2017 đến năm 2022, với mức lợi nhuận âm trung bình là 3% trong thập kỷ qua. Điều này khiến nhiều nhà đầu tư có ấn tượng rằng tính theo mùa tác động đáng kể đến hiệu suất của thị trường tiền điện tử và tháng 9 thường là thời điểm bất lợi để nắm giữ các tài sản rủi ro. Tuy nhiên, nếu giao dịch dựa trên giả định này, giả định này sẽ bị bác bỏ vào cả năm 2023 và 2024.
Trên thực tế, chúng tôi tin rằng biến động theo mùa hàng tháng không phải là tín hiệu giao dịch hợp lệ cho Bitcoin. Việc xác minh bằng nhiều phương pháp khác nhau, bao gồm biểu đồ phân phối tần suất, tỷ lệ cược logistic, chấm điểm ngoài mẫu, thử nghiệm giả dược và các biến kiểm soát, luôn kết luận rằng tháng trong năm không phải là yếu tố dự báo đáng tin cậy về mặt thống kê cho lợi nhuận logarit hàng tháng dương hay âm của BTC. (Lưu ý: Chúng tôi sử dụng lợi nhuận logarit để đo lường tăng trưởng hình học hoặc tăng trưởng kép vì chúng phản ánh tốt hơn các xu hướng dài hạn và giải thích cho mức độ biến động cao hơn của Bitcoin.)
Hình 2. Bản đồ nhiệt về Lợi nhuận nhật ký hàng tháng của Bitcoin
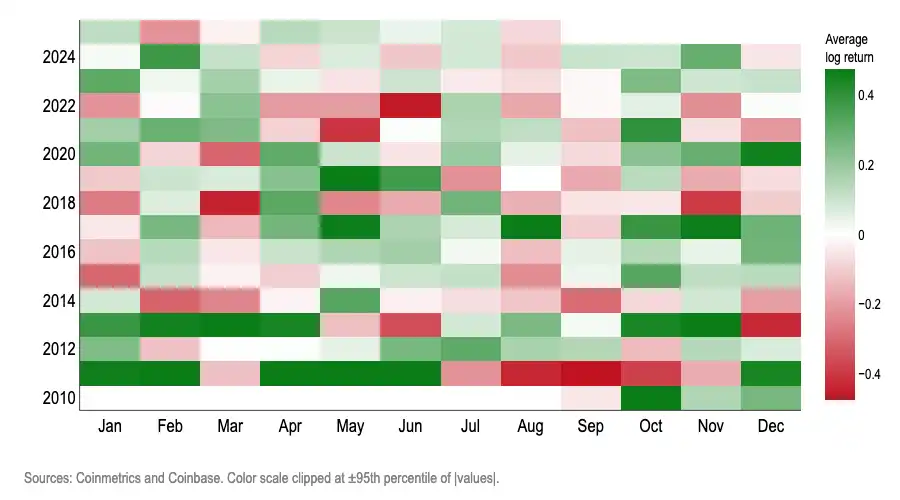
Các bài kiểm tra sau đây cho thấy "tháng dương lịch" không đáng tin cậy để dự đoán giá trị dương hoặc âm của lợi nhuận nhật ký hàng tháng của Bitcoin:
(1) Khoảng tin cậy Wilson
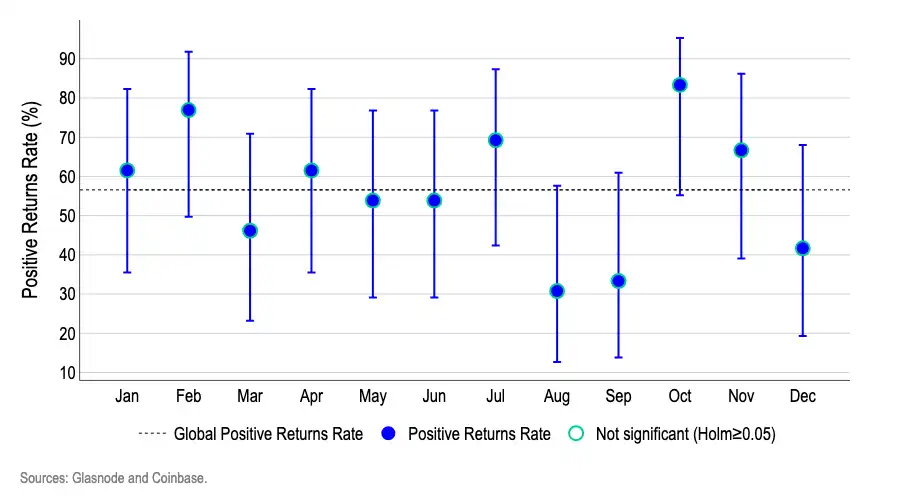
Hình 3 cho thấy sau khi tính đến mức độ không chắc chắn của mẫu nhỏ, không có tháng nào vượt qua ngưỡng tính theo mùa đáng kể trong dự báo. Phạm vi lỗi của các tháng có vẻ "cao" (tháng 2/tháng 10) hoặc "thấp" (tháng 8/tháng 9) trùng với giá trị trung bình chung và các tháng khác, cho thấy phương sai ngẫu nhiên thay vì hiệu ứng lịch liên tục.
Mỗi dấu chấm cho thấy xác suất BTC sẽ kết thúc tháng theo xu hướng tăng; Các đường thẳng đứng/thanh biểu thị các dải khoảng tin cậy Wilson 95% - đây là một số liệu phù hợp khi chỉ có khoảng 12-13 điểm dữ liệu mỗi tháng, vì nó cung cấp ngưỡng không chắc chắn chính xác hơn cho các mẫu nhỏ.
Đường chấm chấm biểu thị xác suất trung bình của một mức tăng chung. Vì chúng ta đang xem xét dữ liệu của 12 tháng cùng một lúc, nên chúng ta sử dụng phương pháp điều chỉnh kiểm định bội số Holm để tránh một tháng may mắn ngụy trang thành một mô hình thông thường.
Hình 3. Lợi nhuận logarit dương của BTC và khoảng tin cậy Wilson 95%
(2) Phân tích hồi quy logistic
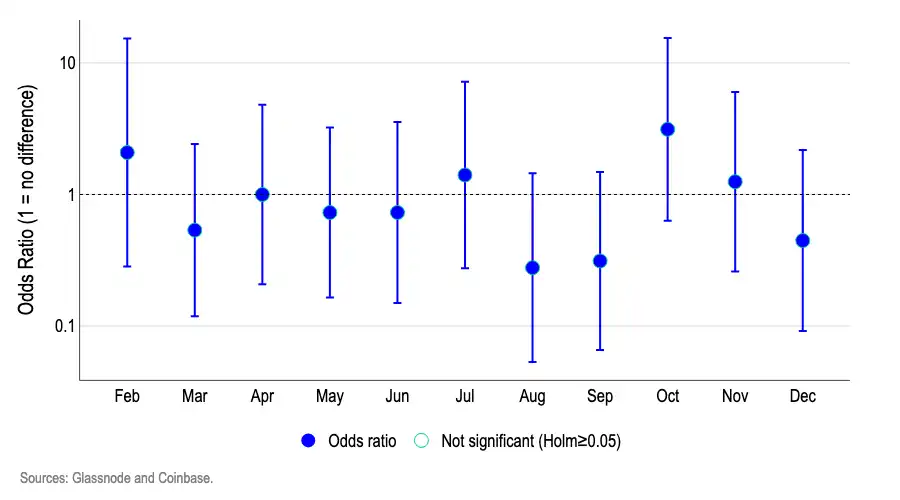
Chúng tôi sử dụng mô hình hồi quy logistic để kiểm tra tác động của một tháng cụ thể đến xác suất Bitcoin tăng hoặc giảm (với tháng 1 làm chuẩn mực). Hình 4 cho thấy tỷ lệ cược cho mỗi tháng chủ yếu tập trung quanh mức 1,0. Điều quan trọng là tất cả các khoảng tin cậy 95% của chúng đều vượt qua đường 1.0. Các giá trị gần 1.0 cho thấy "xác suất lợi nhuận logarit dương giống như tháng 1", các giá trị trên 1.0 cho thấy "xác suất cao hơn" và các giá trị dưới 1.0 cho thấy "xác suất thấp hơn". Ví dụ: tỷ lệ chênh lệch 1,5 có nghĩa là "xác suất của một tháng dương cao hơn khoảng 50% so với tháng 1", trong khi tỷ lệ chênh lệch 0,7 cho thấy "xác suất thấp hơn khoảng 30%". Vì hầu hết các khoảng tin cậy đều vượt qua 1.0 và không có tháng nào có ý nghĩa sau khi điều chỉnh theo kiểm định bội số Holm, chúng ta không thể kết luận rằng tháng dương lịch là một yếu tố dự báo hiệu quả cho lợi nhuận logarit Bitcoin dương hay âm.
Hình 4. Hồi quy logistic — Tỷ lệ xác suất lợi nhuận logarit BTC hàng tháng dương và âm so với tháng 1 (đường cơ sở)
(3) Dự báo ngoài mẫu
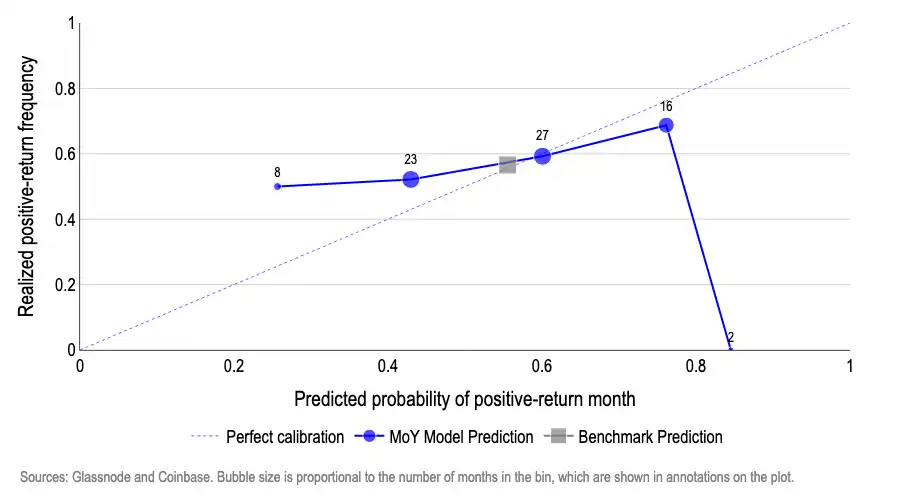
Ở mỗi bước, chúng tôi ước tính lại hai mô hình chỉ bằng cách sử dụng dữ liệu có sẵn cho đến tháng đó (ban đầu đào tạo trên một nửa tập dữ liệu):
Mô hình cơ sở là mô hình logistic chỉ có một điểm cắt, chỉ đơn giản là dự đoán một xác suất không đổi (bằng với tỷ lệ chuẩn của tỷ lệ lịch sử các tháng có lợi nhuận dương). Mô hình tháng trong năm (MoY) là hồi quy logistic với một tháng giả định; mô hình này dự đoán xác suất của một tháng dương trong tháng dương lịch hiện tại dựa trên hiệu suất trong quá khứ của tháng đó. Kết quả của chúng tôi được trình bày trong Hình 5, trong đó trục x biểu thị xác suất dự đoán của một tháng có lợi nhuận logarit dương và trục y biểu thị tỷ lệ các tháng có lợi nhuận dương thực tế. Khi vẽ biểu đồ dự báo, các điểm dữ liệu của mô hình được hiệu chỉnh hoàn hảo phải nằm dọc theo một đường 45 độ—ví dụ: dự đoán 50% về xác suất dương sẽ dẫn đến tỷ lệ thực tế là 50% các tháng dương. Mô hình tháng trong năm (MoY) thể hiện độ lệch đáng kể. Ví dụ: Khi xác suất tăng được dự đoán là khoảng 27%, tần suất thực tế là khoảng 50% (quá bi quan); trong phạm vi dự đoán 45-60%, dự báo chỉ gần đúng mục tiêu; và trong phạm vi xác suất cao, dự báo đã quá tự tin—ví dụ, dự báo khoảng 75% dẫn đến việc thực hiện khoảng 70%, trong khi ở mức cực đoan, dự báo khoảng 85% dẫn đến việc thực hiện khoảng 0%. Ngược lại, mô hình cơ sở, luôn dự đoán tỷ lệ cơ sở lịch sử (xác suất tăng khoảng 55-57%), bám sát đường 45°, đường này hầu như không dịch chuyển do xác suất tương đối ổn định của các tháng dương trong lịch sử Bitcoin. Tóm lại, kết quả này cho thấy các tháng theo lịch có ít sức mạnh dự đoán trong các dự báo ngoài mẫu.Hình 5: Độ chính xác dự đoán ngoài mẫu của mô hình hồi quy logistic hiệu ứng tháng (MoY)
(4) Kiểm định ngẫu nhiên giả dược
Để xác minh xem "nhãn tháng" có giúp dự đoán lợi nhuận logarit dương và âm hay không, chúng tôi sử dụng một mô hình logistic đơn giản với các biến giả tháng và thực hiện một kiểm định tổng thể để xác định xem các biến này có cải thiện độ phù hợp so với mô hình cơ sở không có tháng hay không (kiểm định kết hợp tỷ lệ khả năng chuẩn). Giá trị p quan sát được là 0,15, điều này có nghĩa là ngay cả khi yếu tố tháng không đáng kể, thì xác suất nhìn thấy ít nhất một mẫu có ý nghĩa như vậy chỉ bằng ngẫu nhiên là khoảng 15%. Sau đó, chúng tôi xáo trộn ngẫu nhiên các nhãn tháng hàng nghìn lần, chạy lại cùng một kiểm định kết hợp mỗi lần.
Kết quả cho thấy khoảng 19% các thao tác xáo trộn ngẫu nhiên tạo ra kết quả nhỏ hơn hoặc bằng giá trị p quan sát được (Hình 6).
Tóm lại, kết quả này rất phổ biến trong điều kiện hoàn toàn ngẫu nhiên, điều này củng cố kết luận rằng "không có tín hiệu tháng". Nếu nhãn tháng có ý nghĩa thống kê, kiểm định kết hợp dữ liệu thực tế sẽ cho thấy giá trị p <0,05 và tỷ lệ các giá trị p nhỏ như vậy được tạo ra bởi thao tác xáo trộn phải nhỏ hơn 5%.
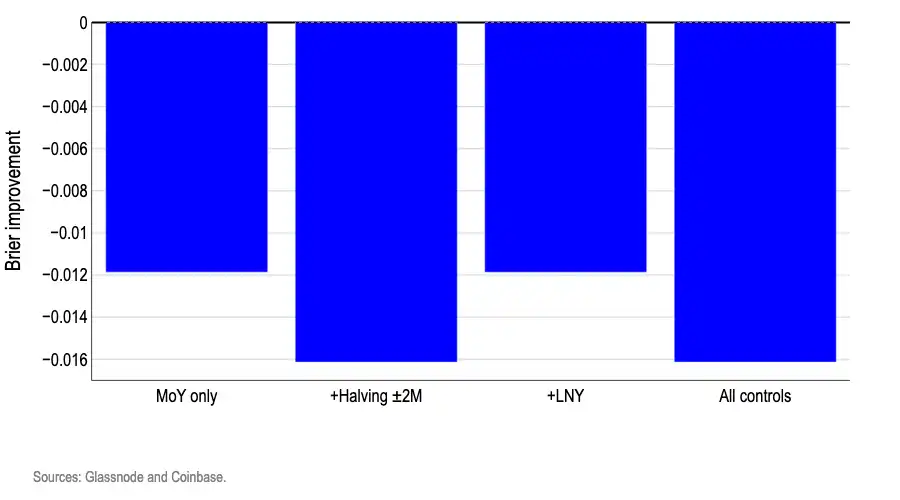
Hình 6. Phân phối các giá trị p giả dược được tạo ra bằng cách xáo trộn ngẫu nhiên các nhãn "tháng" trong mô hình logistic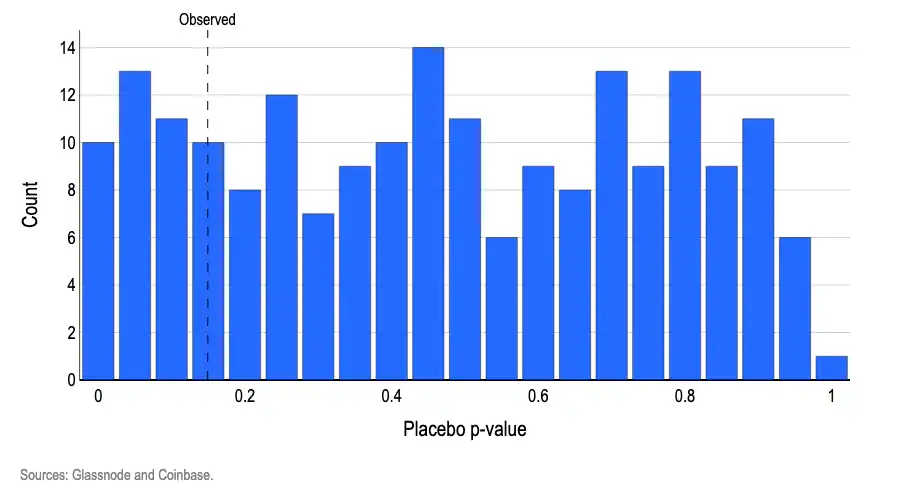 (5) Kiểm định biến kiểm soát Việc thêm các điểm đánh dấu lịch thực tế không mở ra lợi thế có thể giao dịch được—và thường làm giảm độ chính xác của các dự đoán hướng lên và xuống. Chúng tôi ước tính lại "xác suất tháng lợi nhuận dương" bằng cách sử dụng các biến giả của cùng một tháng, sau đó thêm các biến kiểm soát thực tế cho hai sự kiện chính: 1) có thể ảnh hưởng đến lợi nhuận logarit của Bitcoin; và 2) xảy ra vào các tháng khác nhau mỗi năm—Tết Nguyên đán và cửa sổ chia đôi Bitcoin (±2 tháng). Chúng tôi chỉ sử dụng các biến kiểm soát tương ứng với các tháng dương lịch khác nhau mỗi năm để tránh các biến giả dư thừa dẫn đến ước tính mô hình không ổn định. Kiểm định này nhằm xác minh hai mối quan tâm phổ biến: (i) các hiện tượng có vẻ là "hiệu ứng tháng" có thể chỉ là các sự kiện mang tính chu kỳ trá hình—chẳng hạn như thanh khoản Tết Nguyên đán (LNY) hoặc hiệu ứng chia đôi Bitcoin; và (ii) ngay cả khi mô hình tháng ban đầu yếu, nó vẫn có thể tạo ra tiện ích sau khi tính đến các yếu tố thúc đẩy này. Ban đầu, chúng tôi sử dụng một nửa tập dữ liệu để huấn luyện và một nửa để kiểm tra. Dự báo xác suất hàng tháng được đánh giá bằng điểm Brier, phản ánh sai số bình phương trung bình giữa xác suất dự đoán và mức tăng hoặc giảm giá thực tế (tức là mức độ lệch của giá trị dự đoán so với thực tế). Hình 7 cho thấy biểu đồ thanh thể hiện sự cải thiện Brier của từng mô hình so với đường cơ sở đơn giản (chỉ sử dụng một giá trị duy nhất của tỷ lệ tăng giá lịch sử trong cửa sổ huấn luyện). Tất cả các thanh đều dưới 0, nghĩa là mỗi biến thể biến kiểm soát đều hoạt động kém hơn đường cơ sở xác suất hằng số. Tóm lại, việc thêm các điểm đánh dấu lịch vào nhãn tháng chỉ đơn giản là thêm nhiễu. Hình 7: Điểm cải thiện Brier cho dự báo ngoài mẫu của mô hình hồi quy logistic với các biến kiểm soát
 4. Kết luận Tính theo mùa của thị trường tạo ra một xiềng xích có hại cho tâm lý nhà đầu tư và có thể trở thành một lời tiên tri tự ứng nghiệm. Tuy nhiên, mô hình của chúng tôi cho thấy rằng việc chỉ giả định xác suất lãi hoặc lỗ hàng tháng gần đúng với mức trung bình lịch sử dài hạn sẽ vượt trội hơn tất cả các chiến lược giao dịch dựa trên lịch. Điều này cho thấy rõ ràng rằng các mô hình lịch không chứa thông tin hữu ích để dự đoán hướng đi hàng tháng của Bitcoin. Vì các tháng trong lịch không thể dự đoán một cách đáng tin cậy hướng đi của lợi nhuận logarit, nên khả năng dự đoán mức độ lợi nhuận của chúng càng trở nên xa vời. Những đợt giảm giá tháng 9 trước đó, và thậm chí cả những đợt tăng giá huyền thoại trong "Cơn sóng thần tháng 10" của Bitcoin, có thể thú vị về mặt thống kê, nhưng cả hai đều không có ý nghĩa thống kê. Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






