




Mint Ventures: Giải pháp đúng đắn duy nhất cho cuộc thảo luận kinh doanh trái phiếu kho bạc RWA, Web3 ngắn hạn và trung hạn
Tiêu đề gốc: " Câu trả lời đúng duy nhất cho RWA ngắn và trung hạn: Thảo luận về kinh doanh trái phiếu kho bạc Web3 》
Nguồn gốc: Mint Ventures
Tác giả gốc: Colin Lee
Trong Bài viết trước Trong bài viết, chúng tôi đã đề cập rằng danh mục con của RWA có nhiều khả năng bùng nổ về quy mô và cấp độ người dùng trong ngắn hạn và trung hạn là RWA trái phiếu chính phủ. Theo dữ liệu từ rwa.xyz, dự án RWA loại trái phiếu kho bạc hiện tại (không bao gồm nợ của Hoa Kỳ trong MakerDAO) đã token hóa tài sản trái phiếu kho bạc đạt gần 700 triệu USD, tăng khoảng 240% so với đầu năm. Ngoài ra, RWA trái phiếu kho bạc trong MakerDAO cũng tăng trưởng nhanh chóng lên mức hàng tỷ đô la. Tốc độ tăng trưởng chung của trái phiếu kho bạc RWA tương đối nhanh.
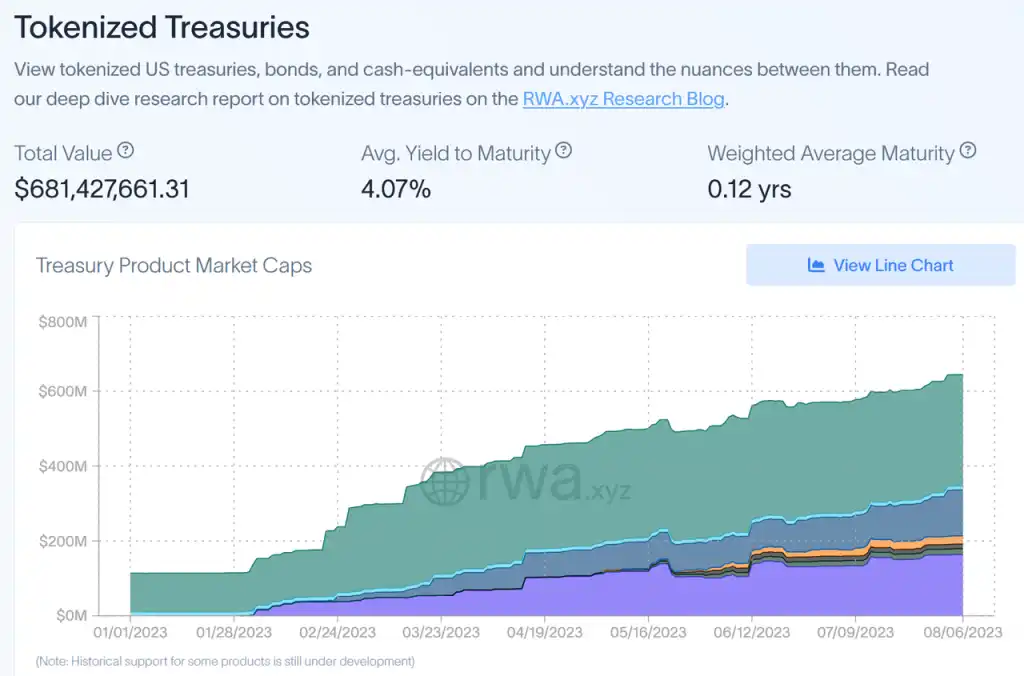
Nguồn: https://app.rwa.xyz/treasuries
Dựa trên nền tảng ngành nêu trên, chúng tôi sẽ phân tích các sản phẩm chủ đạo trên thị trường Kho bạc RWA để phân tích.
Tầm quan trọng của nợ quốc gia RWA
Trong bài viết trước "Cách xác định lãi suất cơ bản trong thế giới tiền điện tử? " và "Thế giới tiền điện tử Trong "Triển vọng thị trường trái phiếu bản địa", chúng tôi thảo luận về lãi suất chuẩn gốc và thị trường trái phiếu tiềm năng trong thế giới tiền điện tử. Chúng ta có thể nghĩ đại khái rằng lợi suất PoS của chuỗi công khai là lãi suất phi rủi ro của chuỗi công khai và thị trường trái phiếu có thể dần dần phát triển xung quanh lãi suất.
Nhưng ngay cả khi thị trường trái phiếu gốc tiền điện tử tương tự như quy mô của thị trường trái phiếu truyền thống hiện tại không phát triển nhanh chóng trên chuỗi trong tương lai, thì sự xuất hiện của "on- lãi suất phi rủi ro chuỗi" LSD vẫn sẽ Điều này rất quan trọng đối với các nhà đầu tư: Các nhà đầu tư sử dụng mã thông báo chuỗi công cộng (chẳng hạn như ETH) làm tiêu chuẩn kế toán của họ có thể thu được lợi nhuận có rủi ro thấp dựa trên tiền tệ ngay cả trong thị trường giá xuống. Từ quan điểm này, một số chiến lược đầu tư tại các thị trường truyền thống có thể được chuyển sang các ngành công nghiệp có nguồn gốc từ tiền điện tử một cách suôn sẻ hơn: chẳng hạn như chiến lược cân bằng trái phiếu chứng khoán.
Trái phiếu kho bạc RWA, giống như LSD, một khi lãi suất phi rủi ro của thị trường tài chính truyền thống có thể được đưa vào thế giới trực tuyến, các nhà đầu tư ở U có thể kích hoạt các chiến lược phân bổ truyền thống. Việc này có một số lợi ích:
(1) Các nhà đầu tư ở U vẫn có một nơi tương đối an toàn và ổn định để kiếm lãi sau khi thị trường đi xuống. Lấy thị trường stablecoin làm ví dụ, sau khi thị trường bắt đầu chuyển sang xu hướng giảm dần vào giữa năm 2021, thị trường stablecoin tổng thể đã giảm từ 188 tỷ USD xuống dưới 130 tỷ USD hiện nay. Việc giảm quy mô của stablecoin cũng ảnh hưởng đến tính thanh khoản chung của thị trường;
(2) Các sản phẩm tài chính lai trái phiếu cổ phiếu dễ ra mắt và được chấp nhận hơn Tại các thị trường truyền thống, các sản phẩm tài chính lai cũng quen thuộc với hầu hết các nhà đầu tư. Điều này cũng sẽ thúc đẩy sự đổi mới trong lĩnh vực quản lý tài sản DeFi.
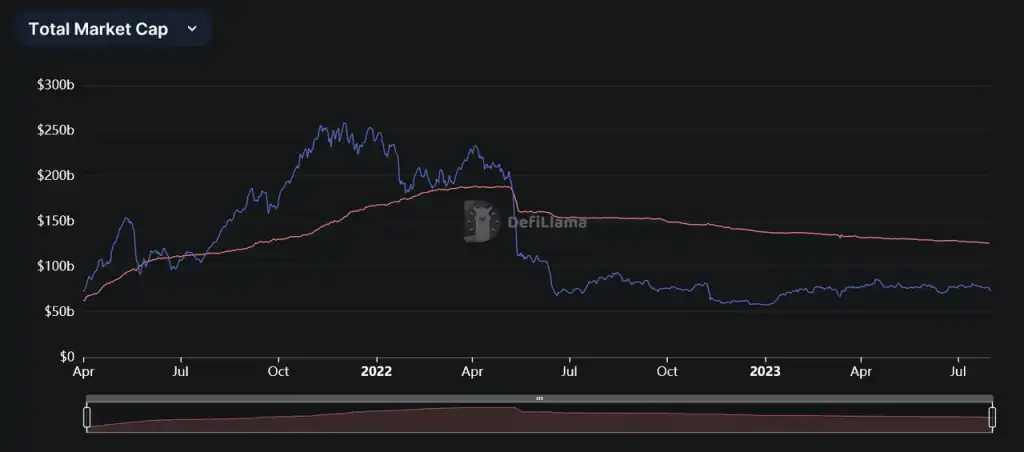
Nguồn: https://defillama.com/stablecoins
Ví dụ điển hình nhất hiện nay là MakerDAO. Sau khi thị trường giảm giá và lợi suất trái phiếu Hoa Kỳ tăng đáng kể, MakerDAO đã đưa trái phiếu Hoa Kỳ vào phạm vi đầu tư của mình. Sau khi bước sang năm 2023, lợi nhuận của MakerDAO đã cải thiện đáng kể.
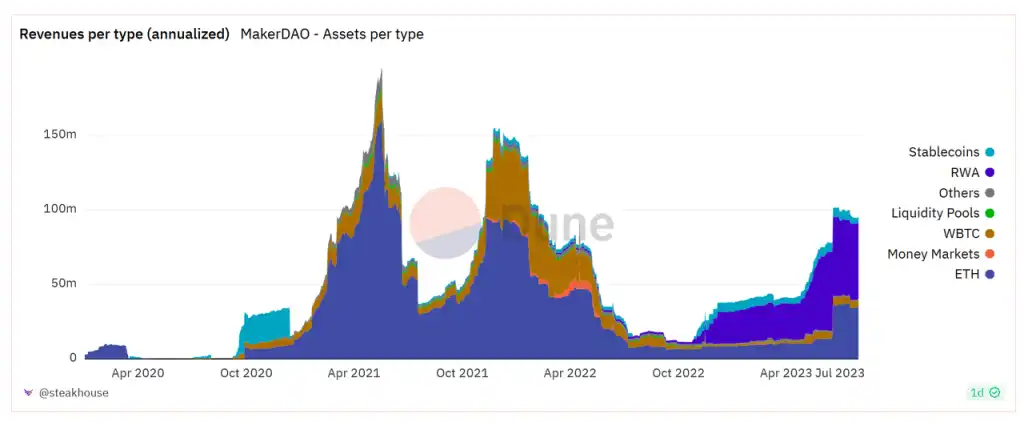
Nguồn: https://dune.com/SebVentures/maker—accounting_1
Do đó, có lý do để tin rằng cái khác Sau khi chứng kiến “màn trình diễn” của MakerDAO, các dự án DeFi cũng sẽ hy vọng cải thiện khả năng sinh lời của dự án thông qua các chiến lược đa dạng hơn như RWA. Đặc biệt trong thị trường giá xuống, RWA có thể cung cấp nguồn thu nhập ổn định và đủ để dự án vận hành ổn định.
Mô hình kinh doanh trái phiếu kho bạc RWA
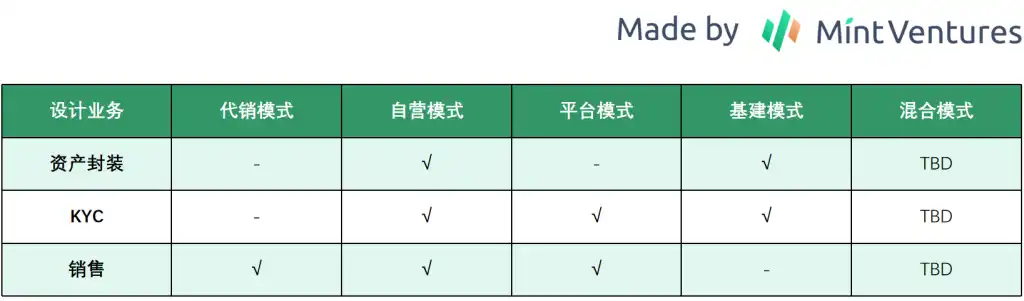
Hiện nay có 5 mô hình kinh doanh chính của trái phiếu kho bạc RWA , cụ thể là: chế độ bán hàng đại lý, chế độ nền tảng, chế độ cơ sở hạ tầng, chế độ tự vận hành và chế độ kết hợp.
Mô hình bán hàng đại lý, không trực tiếp tham gia vào việc đóng gói tài sản cơ bản cũng như không cung cấp dịch vụ KYC cho người dùng, chủ yếu thông qua mã hóa gốc Để có được khách hàng thông qua nhiều phương pháp khác nhau, trọng tâm là tiếp thị kinh doanh, thu hút vốn và mở rộng các kịch bản ứng dụng và sinh thái. Các dự án tiêu biểu là TProtocol, v.v. Loại dự án này không khác gì cơ sở hạ tầng được sử dụng hàng ngày như Aave và Hợp chất. Nó thường đạt được tính thanh khoản bằng cách thiết lập một quỹ quỹ, sau đó gộp tiền của người dùng lại với nhau và sau đó cho một người vay vay tiền để mua các tài sản cơ bản như vậy. như Kho bạc Hoa Kỳ.
Mô hình nền tảng, tức là bên dự án chỉ cung cấp một loạt giải pháp dịch vụ như on-chain, sales, KYC, v.v., nhưng không đóng gói tài sản một cách cá nhân. Các dự án tiêu biểu là Desmo Labs và các dự án khác. Loại dự án này thường cung cấp ba loại dịch vụ: (1) dịch vụ mã hóa tài sản/vốn chủ sở hữu; (2) dịch vụ thông tin có thể xác minh trên chuỗi; (3) dịch vụ KYC của người dùng, v.v. Về mặt lý thuyết, loại dự án này có thể giúp gói gọn bất kỳ loại tài sản/cổ phiếu nào từ các thị trường truyền thống, không giới hạn ở trái phiếu kho bạc RWA và gần hơn về mặt thương mại với mô hình nền tảng Internet. Nếu muốn nổi bật trong lĩnh vực này, bạn cần xem xét tính dễ sử dụng của giải pháp một cửa của chính dự án cũng như khả năng thu hút khách hàng của dự án.
Chế độ cơ sở hạ tầng, cung cấp RWA trên chuỗi, mua tài sản, quản lý tài sản và các dịch vụ khác nhưng không liên hệ trực tiếp với C -side/B Người dùng mua trái phiếu kho bạc. Các dự án tiêu biểu bao gồm Centrifuge, Monetalis Group, v.v.
Mô hình tự vận hành, tức là bên dự án tự tìm tài sản tương ứng, thiết lập cơ cấu kinh doanh với các đối tác bên ngoài, và làm tốt công việc quản lý tài sản Cô lập rủi ro và mã hóa tài sản/cổ phiếu. Hiện tại có nhiều dự án áp dụng loại mô hình này, chẳng hạn như MakerDAO, Franklin OnChain U.S. Government Money Fund, Frax Finance, v.v. So với hai mô hình đầu tiên, loại mô hình này có mức độ phức tạp kinh doanh ngoài chuỗi cao hơn và yêu cầu đầu tư vào các vấn đề pháp lý, thiết lập cơ cấu kinh doanh của công ty cũng như lựa chọn tài sản và đối tác. Tuy nhiên, một lợi thế quan trọng của loại dự án này cũng đến từ điều này: tài sản cơ bản có thể kiểm soát được tương đối và bên tham gia dự án có khả năng chủ động quản lý rủi ro.
Chế độ hỗn hợp, có thể là sự kết hợp của bốn chế độ trên. Loại dự án này có thể tự cung cấp các dịch vụ tương ứng như trên chuỗi, KYC và các dịch vụ khác, đồng thời, nó cũng sẽ tự tìm kiếm tài sản và trực tiếp cung cấp cho người dùng các cơ hội đầu tư tương ứng. Đại diện cho loại dự án này là Fortunafi. Lấy Fortunafi làm ví dụ, nó cung cấp 4 loại dịch vụ: (1) Access Capital, cung cấp cho các nhà tài chính quyền truy cập vào tiền; (2) Kiếm lợi nhuận, là tài sản trọn gói mà người dùng có thể đầu tư trực tiếp sau khi hoàn thành KYC; Các dịch vụ cung cấp dịch vụ quản trị, quản lý ngân quỹ và các dịch vụ khác cho các giao thức khác; (4) các sản phẩm được gắn nhãn trắng, cung cấp các dịch vụ trên chuỗi đầy đủ quy trình cho RWA. Tất nhiên, dịch vụ RWA cho loại dự án này không chỉ giới hạn ở trái phiếu kho bạc mà còn có thể cung cấp dịch vụ đóng gói trên chuỗi cho các tài sản khác.
Tất nhiên, ngoài 5 chế độ trên, còn có cơ sở hạ tầng giao dịch thuần túy hơn như DEX phục vụ RWA, chẳng hạn như DigiFTv.v. Tuy nhiên, loại dự án này không tham gia sàng lọc, on-chain và bán tài sản cơ bản nên tôi sẽ không đi sâu vào chi tiết ở đây.
Bên tài sản: tài sản cơ bản và cấu trúc bên tài sản
Tài sản cơ bản
Hiện tại có các tài sản sau tài sản trên thị trường Loại:
(1) U.S. Bond ETF. Các dự án sử dụng loại tài sản cơ bản này bao gồm Tài chính được hỗ trợ, Swarm, MakerDAO và ARKS Labs. Ưu điểm của việc sử dụng loại giải pháp này là tính đơn giản: việc quản lý tài sản cơ bản được giao cho tổ chức phát hành và người quản lý ETF, bao gồm các vấn đề về thanh khoản và luân chuyển trái phiếu mà không cần phía dự án của loại dự án này phải đích thân quản lý. Nó. Các quỹ ETF trái phiếu của Hoa Kỳ chưa gặp phải vấn đề rủi ro lớn, vì vậy đối với loại chủ dự án này, không cần phải lo lắng đặc biệt về rủi ro hoạt động trong quản lý tài sản và các khía cạnh khác. Họ chỉ cần bao gồm các tài sản lớn nhất và có tính thanh khoản cao nhất trên thị trường. . Có thể.
(2) Trái phiếu kho bạc Hoa Kỳ. Các dự án sử dụng loại tài sản cơ bản này bao gồm OpenEden, TrueFi, Matrixdock, v.v. Loại dự án này thường chọn nợ ngắn hạn của Mỹ và tính thanh khoản của nó không khác gì tiền mặt. Tuy nhiên, do dự án trực tiếp tìm kiếm khách hàng để hợp tác nên bản thân loại dự án này phải chịu rủi ro liên quan đến quản lý tài sản nên việc lựa chọn đối tác phù hợp là rất quan trọng.
(3) Nợ Kho bạc Hoa Kỳ, Nợ Cơ quan Chính phủ Hoa Kỳ, Thỏa thuận Tiền mặt/Mua lại ) sự kết hợp của ba loại tài sản. Các dự án sử dụng loại tài sản cơ bản này bao gồm Franklin OnChain U.S. Government Money Fund, Superstate Trust, TProtocol, Arca Labs, Maple Finance, v.v. Tương tự, loại dự án này sẽ giao phó việc quản lý tài sản cơ bản cho các nhà quản lý chuyên nghiệp. Các vấn đề về tính liên tục và thanh khoản của tài sản cơ bản sẽ liên quan trực tiếp đến bên tham gia dự án. Ở cấp độ vận hành, một khi bên dự án không chọn được người quản lý đủ chất lượng thì vấn đề có thể phát sinh.
Cơ cấu phí
3 đã thảo luận ở trên Khác nhau tài sản cơ bản dẫn đến các cấu trúc phí khác nhau. Không tính đến phí gas do giao dịch trên chuỗi gây ra, cấu trúc tỷ giá chính như sau:
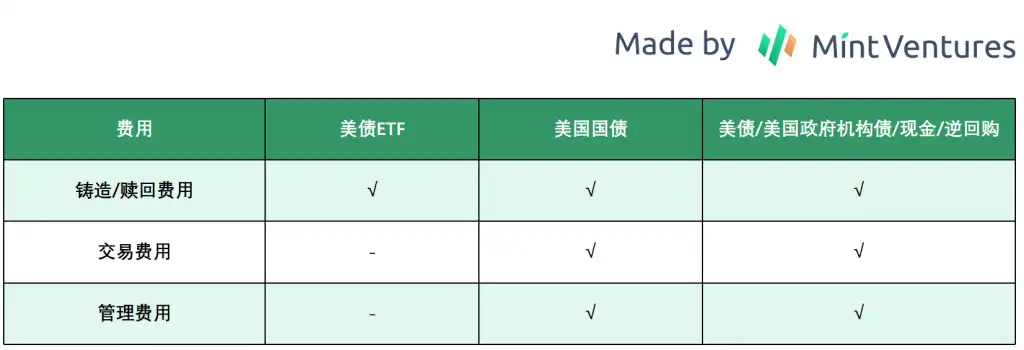
Vì việc quản lý các quỹ ETF trái phiếu Hoa Kỳ được giao cho các nhà quản lý ETF nên vấn đề chi phí chính đến từ các liên kết chuyển đổi và mua lại sau này thường ở khoảng 0,05%-0,5%; quản lý tài sản cơ bản, họ đã thêm phí quản lý và giao dịch vào khoảng 0,3% -0,5%. Phí giao dịch bao gồm phí chuyển khoản ngân hàng và các khía cạnh khác, và tỷ lệ này cũng khoảng 0,2%.
Cơ cấu tài sản kinh doanh
Sự khác biệt về tài sản cơ bản cũng sẽ ảnh hưởng đến toàn bộ kiến trúc logic kinh doanh. Thị trường hiện tại có các loại sau:
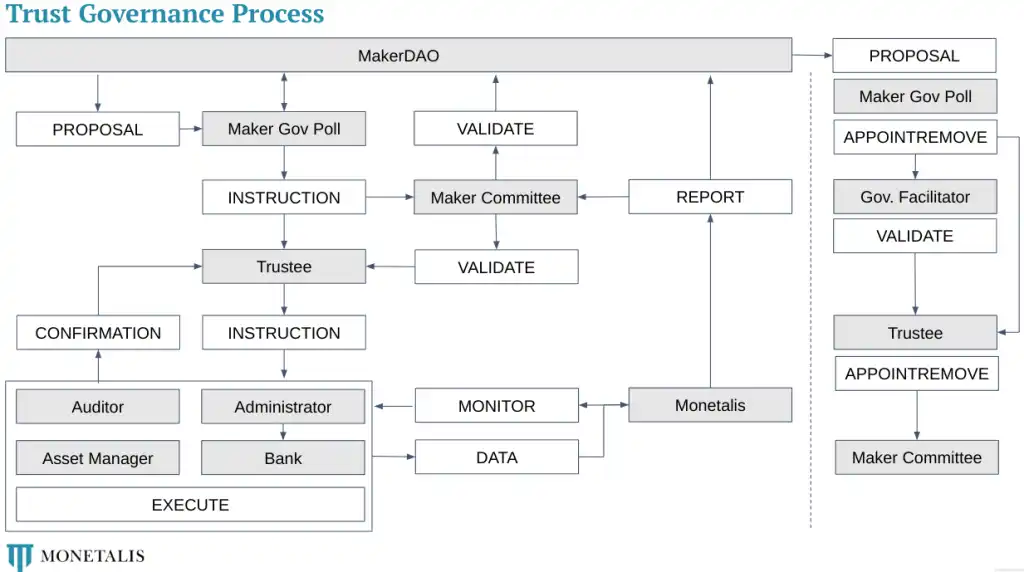
(1) Cấu trúc tin cậy:Các dự án hiện đang sử dụng giải pháp này bao gồm MakerDAO, v.v.
Nguồn: https://forum.makerdao.com/t/mip65-clydesdale-governance-framework-setup/16565
Cơ chế hoạt động ủy thác là người khởi xướng chuyển tài sản cho SPV để thiết lập mối quan hệ ủy thác. Người khởi xướng có được quyền thu nhập từ ủy thác, sau đó chuyển quyền thụ hưởng ủy thác cho các nhà đầu tư thông thường. Lấy cấu trúc RWA nợ Hoa Kỳ của MakerDAO làm ví dụ, nó bao gồm nhiều vai trò khác nhau như người quản lý và kiểm toán viên, nhưng một phần của cấu trúc kinh doanh ngoài chuỗi được xây dựng bởi Monetalis Group. Việc mua tài sản tương ứng, báo cáo thường xuyên và trên chuỗi đều được Monetalis Group hoàn thành. Trong kiến trúc này, MakerDAO sử dụng khả năng quản trị để tác động đến các chi tiết như quy mô và việc mua tài sản cơ bản.
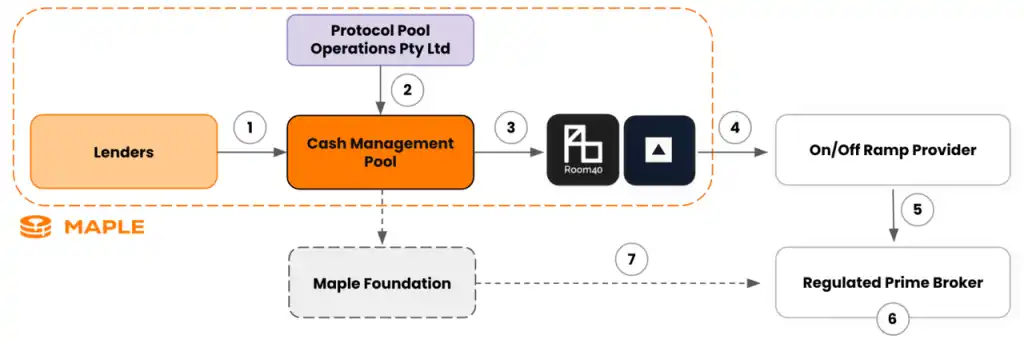
(2) Cơ cấu kinh doanh SPV hợp tác hữu hạn: Hiện tại, các dự án như Maple Finance và Matrixdock đang áp dụng loại kiến trúc kinh doanh này. Dự án sẽ tham gia vào quá trình tìm kiếm tài sản và mua lại thanh khoản.
SPV là tên viết tắt của “Security Vehicle” - một loại xe chuyên dùng. Chức năng chính của SPV là huy động vốn từ các nhà đầu tư trong quá trình chứng khoán hóa/mua tài sản. Mục đích thiết kế ban đầu là để cô lập rủi ro phá sản. Nói đúng ra, cấu trúc ủy thác đầu tiên được đề cập ở trên cũng có thể được coi là cấu trúc SPV. Sự phát triển của SPV ngày nay đã trưởng thành hơn, ngoài việc cô lập rủi ro phá sản, nó còn có một số ưu điểm:
· Đơn giản hóa quy trình quản lý tài chính và loại bỏ các công ty truyền thống. Quy trình tài chính trong cơ cấu doanh nghiệp liên quan đến quá nhiều phòng ban và luồng kinh doanh không rõ ràng;
· Thuận tiện cho việc quản lý xuyên suốt. Nói chung, một SPV duy nhất tương ứng. vào một dự án/tài sản duy nhất, điều này có thể tránh được các vấn đề về quản lý. Ví dụ, trong một ngân hàng thương mại, nhà đầu tư khó có thể hiểu sâu sắc về tình trạng của tài sản cơ sở vì ngân hàng sẽ không tiết lộ quá nhiều chi tiết. Loại thông tin này chỉ có thể được tiết lộ ở cấp độ kế toán quản trị được sử dụng trong nội bộ ngân hàng. ngân hàng. Đối với khoản vay mua nhà ở cá nhân, đặc điểm của loại khoản vay này sẽ không được tiết lộ trong các báo cáo tài chính, báo cáo thường niên công bố ra bên ngoài chứ chưa nói đến thông tin cụ thể về cá nhân khách nợ. Tuy nhiên, nếu khoản vay mua nhà cá nhân được gói trong SPV, thông tin khoản vay phải được tiết lộ chi tiết hơn, chẳng hạn như thời hạn, lãi suất, tài sản thế chấp và số tiền vay, đôi khi đến thông tin cụ thể của một khoản vay. Trong trường hợp này, thông tin mà SPV có thể cung cấp sẽ phong phú hơn nhiều;
· Giảm thuế đối với một số tài sản cơ bản, SPV có tiêu chuẩn thuế thấp hơn.
Nguồn: https://downloads.eth.maple.finance/docs/legal/abe08ded-5d07-42cf-b435-a0d8d8156ca5 /Cash_Mngt_T&C.pdf
Có hai lớp cấu trúc trong kiến trúc kinh doanh này:
Cấp độ thứ nhất, người dùng và SPV: Những gì người dùng trực tiếp nhận được là quyền chủ nợ của SPV. Điều kiện tiên quyết để đảm bảo thu nhập của người dùng là SPV có thể thực hiện hợp đồng đúng thời hạn;
Cấp độ thứ hai, SPV và các ngân hàng thương mại: SPV sẽ tham gia thị trường trái phiếu kho bạc và thị trường liên ngân hàng để mua lại đảo ngược và các hoạt động khác. Trong quá trình này, nếu việc mua lại ngược lại giữa các ngân hàng bị vỡ nợ, nó có thể rủi ro hơn việc nắm giữ trực tiếp chứng khoán Kho bạc Hoa Kỳ.
Ngoài ra, trong kiến trúc này, người dùng sẽ phải đối mặt với một lớp rủi ro bổ sung: đó là bản thân SPV có thể gặp một số rủi ro.
ARKS Labs đã mở rộng kiến trúc kinh doanh trên: lồng ghép các SPV nhỏ vào kiến trúc kinh doanh lớn, có thể đạt được khả năng mở rộng quy mô kinh doanh, đồng thời cũng sẽ rất thuận tiện để hoạt động khi thêm tài sản cơ bản mới trong tương lai. Điều này nhất quán với báo cáo trước đó trong RWA Talk: Tài sản cơ bản, Cơ cấu kinh doanh và Lộ trình phát triển" rất giống nhau.
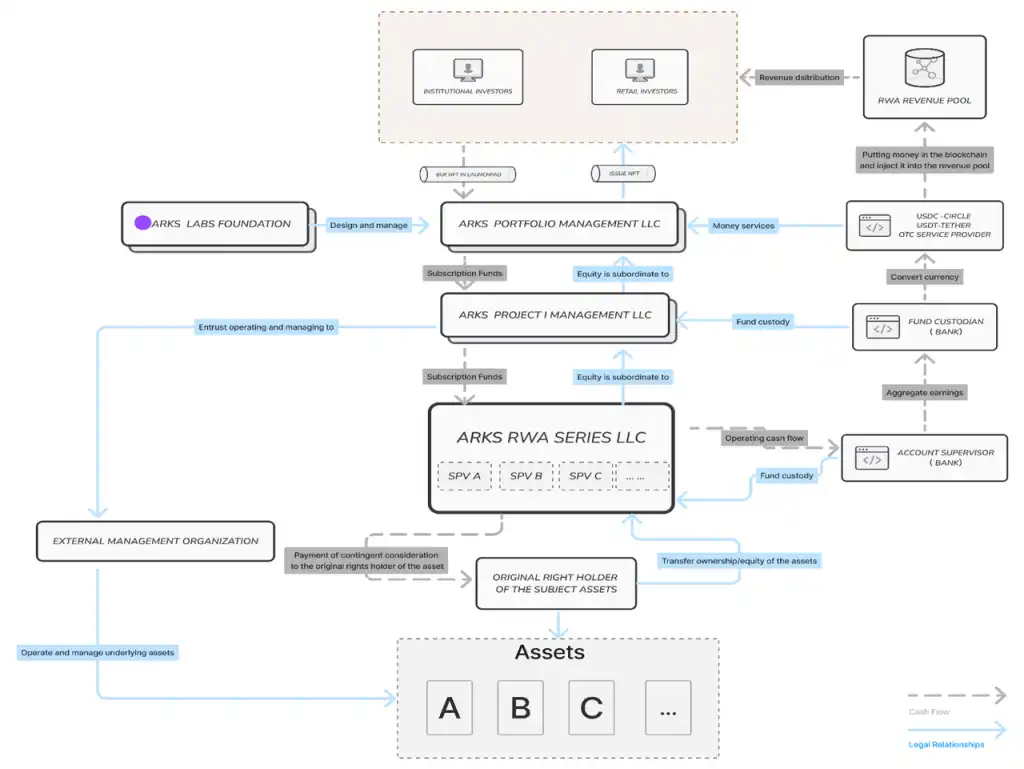
Nguồn: ARKS Labs
(3) Nền tảng cho vay + cấu trúc SPV: Hiện TProtocol áp dụng loại cấu trúc kinh doanh này. So với cơ cấu kinh doanh SPV thứ hai nêu trên, điểm khác biệt là trong cơ cấu kinh doanh SPV thứ hai, một trong các bên liên quan của SPV là bên dự án và bên dự án sẽ tham gia tìm kiếm, đóng gói tài sản. Trong TProtocol, SPV không liên quan đến TProtocol nhưng là nguồn tạo ra nội dung RWA.
Lấy hình dưới đây làm ví dụ, người khởi xướng SPV có thể là các tổ chức khác nhau và các nhà cung cấp dịch vụ trên chuỗi và nhà môi giới tài sản tiếp theo cũng có thể khác nhau . Tổ chức kinh doanh của TProtocol linh hoạt hơn nhưng không phải là không có chi phí: khi số lượng đối tác tăng lên, việc quản lý và kiểm soát tiếp theo của SPV, bao gồm cả khả năng kiểm tra và quản lý của các nhà cung cấp dịch vụ, cũng có thể bị giảm ở một mức độ nhất định.
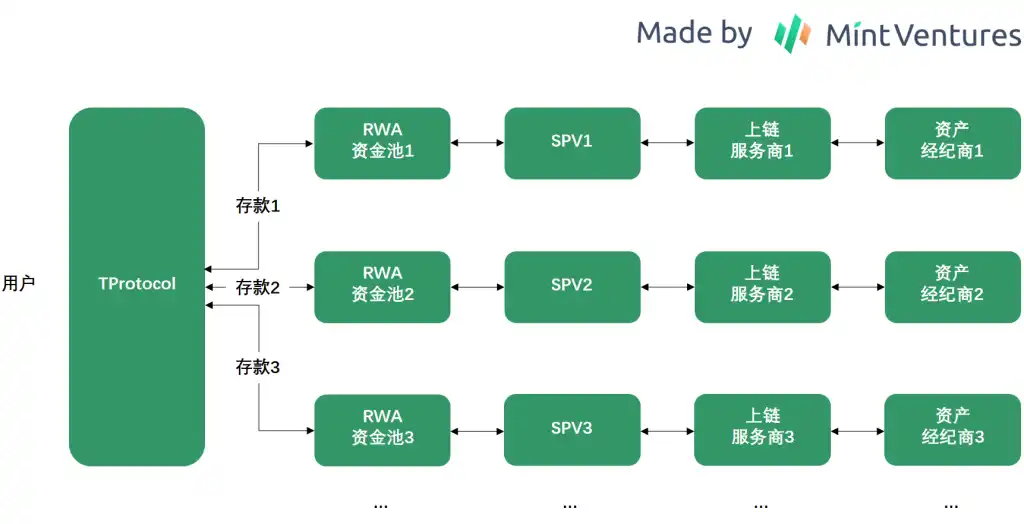
(4) Chia sẻ quỹ trên chuỗi:Tương tự như chiến lược mua quỹ truyền thống, bạn cần biết thông tin chi tiết về người mua và trao đổi trực tiếp với địa chỉ. Hiện tại, Quỹ Tiền tệ Chính phủ Hoa Kỳ Franklin OnChain đang áp dụng cơ cấu kinh doanh như vậy. Loại dự án này giống với cái trước đây thường được gọi là "cải cách chuỗi", tức là bên dự án tải tài sản ngoài chuỗi và thông tin người mua lên chuỗi, đồng thời thông tin chuyển nhượng trong tương lai cũng sẽ được ghi vào sổ sách kế toán và sau đó lại được ghi lại. -được ghi lại trên blockchain Record.
Mặc dù lộ trình RWA hiện đang ở giai đoạn đầu, quy mô người dùng và vốn không có yêu cầu cao đối với kiến trúc kinh doanh, do giá trị của trái phiếu kho bạc RWA dần được các nhà đầu tư công nhận, nhưng "khả năng mở rộng" của kiến trúc đã trở nên khó khăn hơn. rất quan trọng, việc có thể đóng gói tài sản mới một cách kịp thời và tiếp cận nhiều nhà cung cấp dịch vụ ngoài chuỗi hơn có thể là người chiến thắng trong giai đoạn phát triển nhanh chóng của đường đua.
Khách hàng: KYC và các yêu cầu khác
Do sự khác biệt về tài sản cơ bản và cơ cấu kinh doanh, Các bên tham gia dự án cũng có những yêu cầu khác nhau đối với người dùng. Hiện tại, có ba điểm khác biệt chính:
(1) Ngưỡng đầu tư tối thiểu:Các dự án do MakerDAO, ARKS Labs và TProtocol dẫn đầu, không có giới hạn số tiền đầu tư tối thiểu cho người dùng, nhưng các dự án như Maple Finance, TrueFi, Arca Labs, Backed Finance, v.v. đều đặt ra giới hạn số tiền đầu tư tối thiểu rõ ràng. "Không có giới hạn số tiền đầu tư tối thiểu" phù hợp hơn với thói quen của người dùng DeFi hiện tại. Một số dự án có số tiền đầu tư ban đầu hơn 100.000 đô la Mỹ chủ yếu nhắm đến người dùng có giá trị ròng cao hơn.
(2) Yêu cầu KYC:Theo độ khó của KYC, có thể chia thành 3 loại: Không có dự án KYC, chẳng hạn như Flux Finance, ARKS Labs và TProtocol; KYC nhẹ, chẳng hạn như Desmo Labs, chỉ yêu cầu tải lên hộ chiếu và các thông tin khác; KYC nặng, chẳng hạn như OpenEden, Ondo Finance, Maple Finance, Matrixdock, v.v., yêu cầu gửi thông tin KYC tương đương với ngành tài chính truyền thống. Ngưỡng KYC cao không chỉ có nghĩa là ngưỡng trong ngành tài chính truyền thống mà còn khó chấp nhận đối với người dùng DeFi hiện tại.
(3) Các yêu cầu khác: Một số dự án cũng giới hạn nhà đầu tư của họ ở một số khu vực nhất định, chẳng hạn như chỉ phục vụ người dùng không phải ở Hoa Kỳ hoặc chỉ phục vụ người dùng ở các khu vực không thuộc Hoa Kỳ, không phải Singapore và không phải Hồng Kông. Loại hạn chế này thường được thực hiện bằng cách giới hạn địa chỉ IP.
Các yêu cầu của một số dự án đối với người dùng, chẳng hạn như KYC và các hạn chế trong khu vực, thường được kiểm tra thông qua các nhà cung cấp dịch vụ KYC bên thứ ba. Bên dự án không trực tiếp tham gia. KYC trong quá trình xem xét.
Chiến lược phân phối thu nhập và khả năng kết hợp
Chiến lược phân phối thu nhập
Hiện nay có hai chiến lược phân phối thu nhập chính trên thị trường:
Chiến lược đầu tiên là phổ biến nhất, đó là phân bổ trực tiếp thông qua mối quan hệ chủ nợ. Cho dù người dùng nắm giữ yêu cầu SPV hay nhận ETF trái phiếu kho bạc, trái phiếu kho bạc, v.v. thông qua các cấu trúc khác, người dùng cuối có thể nhận được phần lớn thu nhập do trái phiếu kho bạc tạo ra. Không bao gồm việc đúc tiền và tiêu hủy, cũng như thu nhập kiếm được từ người trung gian, người dùng có thể có được thu nhập ròng khoảng 4 điểm phần trăm.
Phương thức phân phối doanh thu này rất giống với LSD: phần lớn doanh thu đặt cược được trả lại cho người dùng và chỉ một phần phí xử lý được khấu trừ.
Chiến lược thứ hai hiện chỉ xuất hiện trong dự án MakerDAO, đó là thông qua lãi suất tiền gửi. Vì tiền của người dùng không tương ứng trực tiếp với tài sản cơ bản nên MakerDAO sử dụng mô hình chênh lệch lãi suất tương tự như mô hình của các ngân hàng thương mại: về mặt tài sản, tài sản được đầu tư vào các tài sản hiện có lãi suất tương đối cao như RWA về mặt nợ, DSR; được sử dụng để điều chỉnh thu nhập mà người dùng thu được. Tính đến thời điểm hiện tại, DSR đã được điều chỉnh 4 lần, cụ thể: (1) từ 1% xuống 3,49%; (2) từ 3,49% xuống 3,19%; (3) từ 3,19% xuống 8%; đến 5%.
Chiến lược này mang lại cho nhóm dự án sự linh hoạt cao hơn, nhưng nhược điểm cũng có thể rõ ràng: người dùng thiếu khung phân tích rõ ràng hơn về lợi nhuận trong tương lai. Ban đầu nó là trái phiếu kho bạc RWA Người dùng hiểu trực tiếp rằng lẽ ra họ phải đạt được mức thu nhập tương tự như lãi suất trái phiếu kho bạc. Tuy nhiên, chẳng hạn, thông qua chính sách tiền tệ, MakerDAO gần đây đã cung cấp thu nhập vượt mức cho người dùng gửi tiền, khiến nó tăng vọt lên 8. % Sau đó, nếu số tiền gửi của người sử dụng tăng đủ. Nếu số tiền quá lớn, lợi suất sẽ giảm xuống quanh mức lãi suất trái phiếu Mỹ. Loại biến động này không thân thiện với các nhà đầu tư hy vọng rằng mức lợi suất sẽ ổn định.
Đối với lợi suất trái phiếu kho bạc RWA, “khả năng dự đoán” rõ ràng là rất quan trọng nên chiến lược phân phối thu nhập thứ nhất có thể tốt hơn chiến lược thứ hai. Tuy nhiên, một khi dự án sử dụng chiến lược thứ hai xác định rõ ràng lợi suất trái phiếu chính phủ thì sẽ không có sự khác biệt giữa hai chiến lược này xét từ góc độ lợi suất.
Khả năng kết hợp
Hạn theo yêu cầu KYC, khả năng kết hợp của token RWA Trái phiếu Kho bạc cũng đã khác nhau:
Một số dự án có tiêu chuẩn KYC nghiêm ngặt, chẳng hạn như Ondo Finance, Matrixdock, Franklin OnChain U.S. Government Money Fund, v.v., có các hạn chế về danh sách trắng đối với địa chỉ, vì vậy ngay cả khi có nhóm giao dịch mã thông báo tương ứng trên chuỗi, người dùng không thể giao dịch theo ý muốn nếu không có quyền truy cập. Đối với loại dự án này, trừ khi quy mô của tài sản cơ bản đủ lớn, sẽ khó nhận được sự hỗ trợ từ nhiều dự án DeFi và có được khả năng kết hợp phong phú hơn.
Các dự án không yêu cầu KYC hiện không gặp khó khăn về khả năng kết hợp của loại dự án này là nguồn lực kinh doanh, khả năng BD và khả năng kết hợp của chính dự án. các yếu tố của dự án như quy mô của nó.
Tóm tắt
Qua việc phân loại các dự án RWA trái phiếu kho bạc nêu trên, chúng ta có thể mơ hồ thấy được điều này loại mô hình kinh doanh mà dự án có thể giành được trong ngắn và trung hạn:
Tài sản cơ bản:Sử dụng quỹ ETF trái phiếu kho bạc có thể là một Những vấn đề như quản lý thanh khoản được giao cho những gã khổng lồ trong lĩnh vực tài chính truyền thống. Nếu trực tiếp mua trái phiếu hoặc tài sản hỗn hợp của Hoa Kỳ, điều này sẽ kiểm tra khả năng lựa chọn đối tác của bên dự án;
Cơ cấu kinh doanh: Đã có những mô hình tương đối hoàn thiện có thể được áp dụng. Tốt nhất là có khả năng mở rộng mạnh mẽ để tạo điều kiện mở rộng nhanh hơn và đưa vào các danh mục tài sản mới trong tương lai;
Phía người dùng:Trong ngắn hạn và trung hạn, các dự án không yêu cầu KYC và không có yêu cầu về ngưỡng tài chính sẽ có cơ sở người dùng rộng hơn. Trong tương lai, nếu các yêu cầu pháp lý yêu cầu KYC thì các dự án KYC đơn giản có thể trở thành giải pháp phổ biến hơn;
Phân phối thu nhập:Để thực hiện kỳ vọng của các nhà đầu tư trái phiếu kho bạc RWA về lợi suất ổn định và an toàn hơn, giải pháp tốt nhất là lãi suất mà dự án cung cấp cho người dùng phải phù hợp với lãi suất trái phiếu kho bạc;
Khả năng kết hợp: Trước khi cơ quan giám sát áp đặt các hạn chế đối với quyền truy cập tài sản RWA trên chuỗi, cần phải mở rộng các kịch bản sử dụng mã thông báo RWA trái phiếu kho bạc của người dùng càng nhiều càng tốt để mỗi dự án có thể đạt được thành công trong trung và dài hạn. Là yếu tố quan trọng để đạt được khối lượng kinh doanh lớn hơn.
Trong cuộc cạnh tranh trung và dài hạn, một số dự án KYC nhẹ có thể có cơ hội lớn hơn do sự can thiệp ngày càng sâu của cơ quan giám sát.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
