Nghiên cứu mô hình đồng hồ Merrill Lynch: Hiện trạng tiền điện tử
Tiêu đề gốc: "Nghiên cứu về mô hình đồng hồ Merrill Lynch"
Tác giả gốc: Huobi Research
Tóm tắt
Hệ sinh thái hiện tại của lĩnh vực tiền điện tử ngày càng trở nên phong phú, những người tham gia ngày càng đa dạng hơn và ngày càng có nhiều tiền tích lũy hơn. Trong trường hợp này, chúng tôi cần các công cụ đầu tư mới để. xoay vòng toàn bộ lĩnh vực Phân tích và lựa chọn sản phẩm. Do đó, chúng tôi đã tiến hành nghiên cứu về mô hình đồng hồ Merrill Lynch, mô hình này tương đối trưởng thành và nổi tiếng trong lĩnh vực tài chính truyền thống, với hy vọng sẽ áp dụng nó vào lĩnh vực tiền điện tử.
Mô hình đồng hồ Merrill Lynch là mô hình phân tích kinh tế vĩ mô và phân bổ tài sản lớn do Merrill Lynch đề xuất vào năm 2004. Nó sử dụng dữ liệu khoảng cách sản lượng và CPI làm hai chỉ số chính để đo lường mức độ tăng trưởng kinh tế và giá cả. Bằng cách phân tích dữ liệu của Hoa Kỳ từ năm 1970, nó đưa ra một loạt kết luận, tức là theo sự gia tăng xen kẽ của khoảng cách sản lượng và dữ liệu CPI, Báo cáo kinh tế cho biết. chu kỳ có thể được chia thành bốn chu kỳ, đó là suy thoái, phục hồi, mở rộng và lạm phát đình trệ. Các chu kỳ này xuất hiện lần lượt và tạo thành một chu kỳ hoàn chỉnh. Dựa trên nguồn gốc lý thuyết đồng hồ và xác minh dữ liệu, chúng tôi cung cấp sự phân bổ tối ưu cho các loại tài sản lớn trong mỗi chu kỳ.
Sau cuộc khủng hoảng tài chính toàn cầu năm 2008, các ngân hàng trung ương do Cục Dự trữ Liên bang đại diện đã thực hiện chính sách lãi suất thấp trong một thời gian dài và nhiều lần sử dụng biện pháp nới lỏng định lượng để kích thích nền kinh tế. Điều này đã có một số tác động đến chu kỳ kinh tế theo đồng hồ Merrill Lynch, chủ yếu như sau: thời gian của thời kỳ suy thoái và lạm phát đình trệ được rút ngắn lại và thời gian phục hồi của toàn bộ chu kỳ của đồng hồ Merrill Lynch không còn nữa; tồn tại và mỗi chu kỳ luân phiên; các tài sản khác nhau trở nên biến động hơn và cổ phiếu hoạt động tốt trong suốt thời kỳ kinh tế đi lên nhưng các tài sản mạnh trong các chu kỳ đồng hồ khác nhau vẫn nằm trong khuôn khổ của đồng hồ Merrill Lynch.
Sau đó, chúng tôi đã phân tích ngành công nghiệp tiền điện tử nên ở đâu trong khung phân tích đồng hồ Merrill Lynch, cũng như giai đoạn nào của đồng hồ Merrill Lynch mà thời điểm hiện tại thuộc về và cách phân bổ tài sản tối ưu hiện tại. Chúng tôi đã đi đến kết luận sau: chúng ta đang trong thời kỳ giảm phát; khoản phân bổ tối ưu trong chu kỳ hiện tại là trái phiếu; trong lĩnh vực phân bổ cổ phiếu, cổ phiếu phòng thủ và cổ phiếu tăng trưởng dài hạn được ưu tiên trong lĩnh vực tiền điện tử, phòng thủ; các cổ phiếu như BTC và LTC là những loại tiền tệ được ưa thích và những loại tiền tệ tăng trưởng dài hạn như ETH và MATIC.
1. Mẫu đồng hồ Merrill Lynch truyền thống
Với sự phát triển bùng nổ của lĩnh vực tiền điện tử, giá trị thị trường tổng thể của nó tiếp tục tăng và các loại của nó và các bài hát Ngày càng phong phú. Và trong hai năm qua, ngày càng có nhiều tổ chức và tổ chức tài chính truyền thống bước vào lĩnh vực tiền điện tử để đầu tư và tham gia phát triển dự án. Trước tình hình hệ sinh thái của lĩnh vực mã hóa ngày càng phong phú, người tham gia ngày càng đa dạng và số tiền tích lũy ngày càng tăng, chúng tôi rất cần các công cụ phân tích đầu tư mới để tiến hành phân tích chu kỳ và nghiên cứu lựa chọn đa dạng trên toàn bộ lĩnh vực. Vì vậy, chúng tôi đã tiến hành nghiên cứu mô hình đồng hồ Merrill Lynch, mô hình này tương đối trưởng thành và nổi tiếng trong lĩnh vực đầu tư tài chính truyền thống, với hy vọng có thể áp dụng nó vào lĩnh vực tiền điện tử. Vì đây là một dự án tương đối lớn và phức tạp nên phần tiếp theo sẽ được trình bày dưới dạng một loạt bài viết. Là bài đầu tiên trong loạt bài viết, bài viết này trước tiên sẽ phân tích mẫu đồng hồ Merrill Lynch và những thay đổi của nó sau khi thêm QE.
Năm 2004, Merrill Lynch lần đầu tiên đề xuất khái niệm đồng hồ Merrill Lynch trong báo cáo "Đồng hồ đầu tư: Kiếm tiền từ vĩ mô". Báo cáo thu thập số liệu thống kê về dữ liệu kinh tế của Hoa Kỳ trong 30 năm qua, sử dụng dữ liệu tăng trưởng CPI hàng năm và chênh lệch sản lượng làm chỉ số, đồng thời chia chu kỳ kinh tế thành bốn giai đoạn phục hồi, quá nóng, đình trệ và tái phát. phân bổ tài sản tối ưu trong từng giai đoạn. Mô hình này được phân tích sâu hơn dưới đây.
1.1 Phân tích mẫu đồng hồ Merrill Lynch truyền thống:
Hai chỉ số được Merrill Lynch sử dụng để phân chia chu kỳ kinh tế là CPI hàng năm dữ liệu về tăng trưởng và sản lượng hàng năm. Dữ liệu chênh lệch sản lượng là một chỉ số kinh tế đo lường khoảng cách giữa sản lượng thực tế của một nền kinh tế và sản lượng tiềm năng đầy đủ của nó (tức là năng lực sản xuất). Chênh lệch sản lượng có hai hướng: tích cực và tiêu cực: khi sản lượng thực tế vượt quá năng lực sản xuất thì chênh lệch sản lượng là dương. Khi sản lượng dưới mức công suất, chênh lệch sản lượng âm, nghĩa là có năng lực dư thừa do nhu cầu yếu và giá sẽ giảm.
Đo lường khoảng cách đầu ra là một khó khăn lớn trong mô hình. Điều này chủ yếu là do mức sản lượng tiềm năng không thể được quan sát trực tiếp và chỉ có thể được ước tính thông qua các phương pháp khác nhau. Phương pháp ước lượng phổ biến là chọn các chỉ số như PMI, GDP, chỉ số lao động và đầu tư vốn để hình thành hàm sản xuất, sau đó sử dụng phương pháp lọc HP (Hodrick-Prescott) để tách xu hướng dài hạn và biến động ngắn hạn. của hàm và lọc ra những thay đổi mang tính chu kỳ ngắn hạn để có được ước tính về sản lượng tiềm năng. Ngoài ra, giá trị sản lượng tiềm năng cũng có thể thu được thông qua khảo sát tại chỗ các nhà sản xuất.
Tuy nhiên, các phương pháp ước lượng trên không tránh khỏi sai sót. Và loại dữ liệu và phương pháp nào được sử dụng để hình thành các hàm và thu được các giá trị ước tính sẽ quyết định độ chính xác của mô hình, đây cũng là bí mật của các tổ chức nghiên cứu và đầu tư khác nhau. Nội dung nghiên cứu trong lĩnh vực này rất phong phú và phức tạp, thậm chí bạn có thể viết một bài riêng để giải thích về nghiên cứu nên tôi sẽ không đi sâu vào chi tiết ở đây.
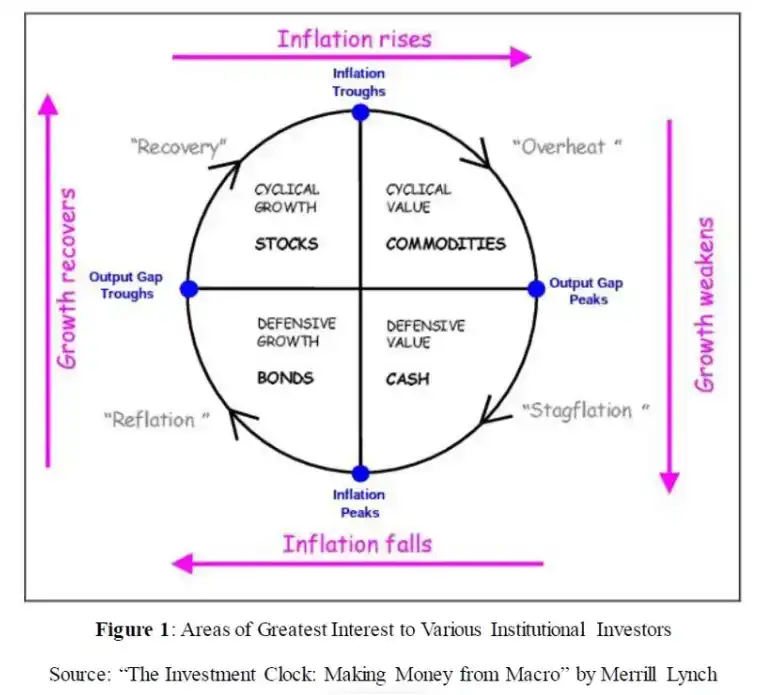
Như có thể thấy từ hình trên, đồng hồ Merrill Lynch về cơ bản sử dụng hai yếu tố chính là tăng trưởng kinh tế và mức giá để phân chia chu kỳ kinh tế, và theo kinh tế khác nhau Các tài sản khác nhau được chọn để phân bổ dựa trên sự khác biệt về tỷ suất lợi nhuận của các loại tài sản chính khác nhau trong chu kỳ. Logic đằng sau nó là các điều kiện kinh tế vĩ mô của bất kỳ quốc gia nào sẽ ảnh hưởng đến hiệu suất của các tài sản khác nhau trên thị trường quốc gia đó và sẽ thúc đẩy quốc gia đó điều chỉnh các chính sách tài chính và tiền tệ của mình. Mặc dù các chính sách tài chính và tiền tệ được điều chỉnh sẽ có tác động tiêu cực đến điều kiện kinh tế của đất nước nhưng chúng cũng sẽ có tác động đến nhiều tài sản khác nhau trên thị trường. Nói chung, những thay đổi mang tính chu kỳ trong điều kiện kinh tế vĩ mô và chính sách kinh tế đồng thời dẫn đến hiệu suất mang tính chu kỳ của nhiều loại tài sản khác nhau.
Theo khung đồng hồ Merrill Lynch, chu kỳ kinh tế có thể chia thành 4 giai đoạn, mỗi giai đoạn có những tài sản mạnh tương ứng:
Thời kỳ suy thoái (tăng phát): Tăng trưởng kinh tế và mức giá cùng giảm, hoặc thậm chí tốc độ tăng trưởng GDP hoặc CPI hàng năm trở nên âm. Trong giai đoạn này, hàng hóa giảm, thị trường chứng khoán giảm khi thu nhập doanh nghiệp giảm và đường cong lãi suất trái phiếu dịch chuyển xuống dưới và dốc lên. Đây là thời điểm các ngân hàng trung ương thường bắt đầu cắt giảm lãi suất trong nỗ lực đưa tăng trưởng kinh tế trở lại đúng hướng. Trái phiếu là khoản đầu tư tốt nhất trong giai đoạn này. Khi nói đến cổ phiếu, hãy ưu tiên những cổ phiếu phòng thủ. Về mặt tiền điện tử, các dự án dựa trên ngành như BTC và ETH được ưu tiên hơn.
Phục hồi: Chính sách tiền tệ lãi suất thấp và chính sách kích thích kinh tế đã từng bước đưa tốc độ tăng trưởng GDP trở lại đúng hướng, nhưng nhu cầu yếu do công suất nhàn rỗi chưa được tận dụng hết, tức là chênh lệch sản lượng vẫn âm. Kết quả là giá sản phẩm vẫn giảm và số liệu CPI tiếp tục giảm. Trong giai đoạn này, được hưởng lợi từ các chính sách tài chính và tiền tệ lỏng lẻo, lợi nhuận doanh nghiệp bắt đầu phục hồi và cổ phiếu trở thành khoản đầu tư tốt nhất, ưu tiên cổ phiếu có tính chu kỳ và cổ phiếu có giá trị ngắn hạn.
Thời kỳ mở rộng (Quá nóng): Năng lực sản xuất dần phục hồi, khoảng cách sản lượng dần biến mất và tỷ lệ lạm phát bắt đầu tăng. Lúc này, ngân hàng trung ương bắt đầu tăng lãi suất để đảm bảo tăng trưởng kinh tế bền vững và ngăn chặn tình trạng quá nóng, nhưng tốc độ tăng trưởng kinh tế vẫn mạnh. Đây là giai đoạn trái phiếu bắt đầu giảm và đường cong lợi suất phẳng dần. Thị trường chứng khoán phải đối mặt với sự cân bằng giữa tăng trưởng thu nhập doanh nghiệp và định giá cao, trong đó các cổ phiếu mang tính chu kỳ và cổ phiếu có giá trị ngắn hạn hoạt động tốt hơn. Hưởng lợi từ lạm phát gia tăng trong giai đoạn này, hàng hóa là lựa chọn đầu tư tốt nhất.
Lạm phát đình trệ: Tăng trưởng GDP chậm lại và năng suất giảm, nhưng do chênh lệch sản lượng dương và nhu cầu mạnh, các công ty tăng giá sản phẩm để đối phó với vòng xoáy giá lương tăng cao và bảo vệ lợi nhuận doanh nghiệp. Trong giai đoạn này, ngân hàng trung ương sẽ áp dụng các chính sách thắt chặt tiền tệ chặt chẽ hơn cho đến khi lạm phát giảm, điều này sẽ ảnh hưởng đến hiệu quả hoạt động của trái phiếu, trong khi cổ phiếu sẽ sụt giảm do chính sách tiền tệ thắt chặt hơn và lợi nhuận doanh nghiệp sụt giảm. Trong giai đoạn này, tài sản tiền mặt là lựa chọn đầu tư tốt nhất, còn cổ phiếu phòng thủ và cổ phiếu có giá trị dài hạn là những lựa chọn tốt nhất cho cổ phiếu.
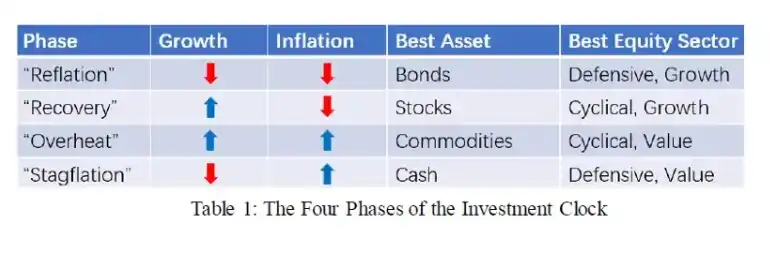
Khung chu kỳ của Merrill Lynch Clock cũng có thể giúp chúng tôi tiến hành nghiên cứu về chiến lược phân bổ ngành cho cổ phiếu và tiền điện tử:
Khi tăng trưởng kinh tế tăng tốc, cổ phiếu trong các ngành có tính chu kỳ như thép và ô tô hoạt động tốt hơn. Trong lĩnh vực tiền điện tử, Token chuỗi công khai và Defi được ưa chuộng hơn. Mã thông báo v.v.; Các cổ phiếu phòng thủ, không theo chu kỳ sẽ tương đối tốt hơn khi tăng trưởng kinh tế chậm lại và BTC được ưa chuộng hơn trong không gian tiền điện tử.
Khi lạm phát giảm, chi phí tài chính thấp và các cổ phiếu tăng trưởng dài hạn cũng như các dự án cơ bản như chuỗi công cộng được ưu tiên hơn. Mã thông báo ; Hàng hóa và tiền mặt hoạt động tốt nhất khi lạm phát tăng. Tại thời điểm này, việc lựa chọn các cổ phiếu có chủ đề và loại hình đầu cơ như NFT và GameFi là phù hợp. Mã thông báo .
Tóm lại, mô hình đồng hồ Merrill Lynch sử dụng hai chỉ số là tăng trưởng kinh tế và mức độ lạm phát làm trục để chia chu kỳ kinh tế thành bốn giai đoạn. Và mô hình kết hợp chu kỳ kinh tế và việc lựa chọn các loại tài sản lớn. Logic đằng sau điều này là hai yếu tố tăng trưởng kinh tế và lạm phát sẽ thúc đẩy việc điều chỉnh các chính sách kinh tế quốc gia, và cùng với chúng, thúc đẩy hoạt động mang tính chu kỳ của các loại tài sản lớn khác nhau. Mô hình này sẽ được kiểm chứng dưới đây.
1.2 Kiểm tra lại dữ liệu mô hình đồng hồ Merrill Lynch:
Trong phần này, chúng tôi sẽ sử dụng Văn phòng Ngân sách Quốc hội Hoa Kỳ (CBO: Văn phòng Ngân sách Quốc hội) Dữ liệu chênh lệch sản lượng danh nghĩa hàng năm được công bố và dữ liệu CPI hàng năm do Cục Thống kê Lao động Hoa Kỳ công bố đã được kiểm chứng lại. Chúng tôi sử dụng dữ liệu từ năm 1970 đến năm 2007 để phân tích. Sau năm 2008, do sự xuất hiện của các công cụ tiền tệ mới như QE, tác động của nó đến chu kỳ kinh tế đã gây ra những thay đổi trong mô hình đồng hồ Merrill Lynch. Phần này sẽ được thực hiện ở chương tiếp theo. . phân tích.
Trước tiên, chúng tôi chia chênh lệch sản lượng và dữ liệu CPI hàng năm thành bốn kỳ theo tiêu chuẩn của mô hình, như trong hình bên dưới. Sau đó, số liệu thống kê sẽ được thực hiện về thời lượng của mỗi chu kỳ và hiệu suất của các loại tài sản chính khác nhau trong mỗi chu kỳ.
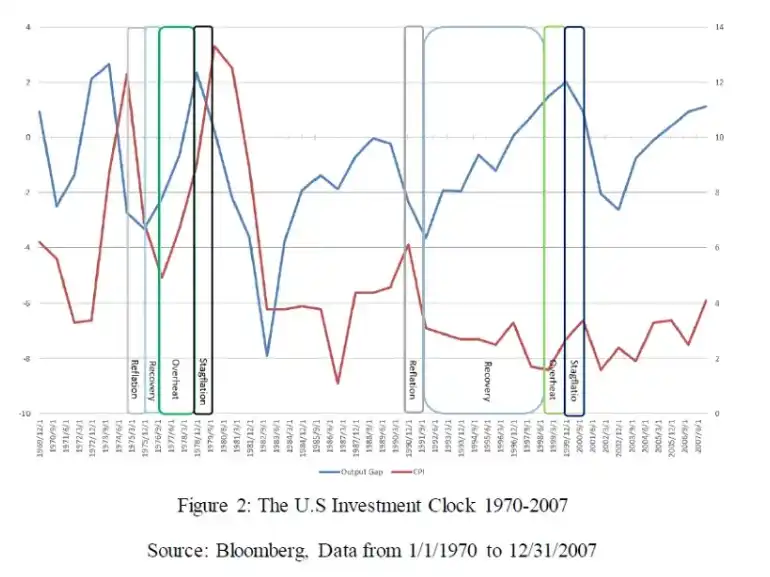
Hình trên minh họa hai chiếc đồng hồ Merrill Lynch bốn chu kỳ điển hình. Thông qua số liệu thống kê, chúng tôi đã thu được tổng thời lượng và thời lượng trung bình của từng chu kỳ trong dữ liệu 152 quý trong giai đoạn kiểm tra ngược, cũng như tỷ lệ của toàn bộ mẫu, như được hiển thị trong bảng sau:
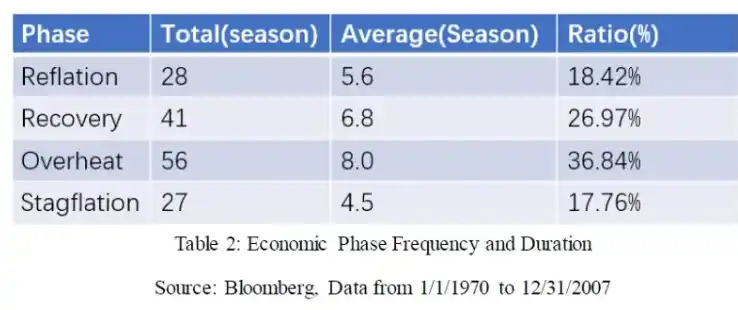
Chúng ta có thể thấy từ số liệu thống kê: Trong 37 năm từ 1970 đến 2007, tỷ lệ tăng trưởng kinh tế chiếm khoảng 63,81%, tỷ lệ suy thoái Thời điểm lạm phát tăng chiếm khoảng 54,6% và thời điểm lạm phát giảm chiếm khoảng 45,4%. Ngoài ra, xét theo thời gian trung bình của mỗi chu kỳ, thời gian trung bình của giai đoạn phục hồi và mở rộng vượt quá thời kỳ lạm phát và giảm phát. Thời gian trung bình của giai đoạn phục hồi là hơn một năm rưỡi và thời gian trung bình của giai đoạn này. thời gian mở rộng là hai năm; trong khi thời gian trung bình của thời kỳ trì trệ là hơn một năm rưỡi, thời gian trung bình của thời kỳ tăng trưởng và giảm phát lần lượt là khoảng một năm rưỡi. Tuy nhiên, do thời gian của mỗi chu kỳ dài và số lượng mẫu tổng thể nhỏ nên kết quả thống kê bị ảnh hưởng rất nhiều bởi dữ liệu mẫu cực đoan. Ví dụ, thời kỳ giảm phát 1980–1982 kéo dài 11 quý, và các chu kỳ mở rộng 1987–1989 và 1994–1996 cũng kéo dài 11 quý. Những mẫu này đã có tác động lớn hơn đến số liệu thống kê của dữ liệu mẫu tổng thể.
Bước tiếp theo, chúng tôi sẽ tính toán hiệu suất của các loại tài sản chính khác nhau trong mỗi chu kỳ theo thời gian của mỗi chu kỳ. Trong số đó, tài sản trái phiếu sử dụng dữ liệu trái phiếu kho bạc kỳ hạn 10 năm của Hoa Kỳ, tài sản cổ phiếu sử dụng Chỉ số S&P 500, hàng hóa sử dụng Chỉ số hàng hóa Bloomberg và tiền mặt sử dụng dữ liệu trái phiếu kho bạc kỳ hạn 3 tháng của Hoa Kỳ. Chúng tôi sẽ tính toán riêng mức tăng và giảm trung bình hàng quý của từng loại tài sản chính trong các chu kỳ khác nhau. Bởi vì sự tăng giảm trong các thời kỳ khác nhau bị ảnh hưởng rất lớn bởi tỷ lệ lạm phát trong thời kỳ đó. Ví dụ, vào những năm 1980, tỷ lệ lạm phát lên tới 20%, và sau khi bước vào thế kỷ 21, tỷ lệ lạm phát đã ở mức dưới 3. % trong một thời gian dài. Hiệu suất sinh lời của cùng một tài sản trong hai khoảng thời gian này. Sự khác biệt là rất lớn. Vì vậy, chúng tôi sử dụng mức tăng hoặc giảm thực tế sau khi trừ đi các yếu tố lạm phát, kết quả thống kê như sau:
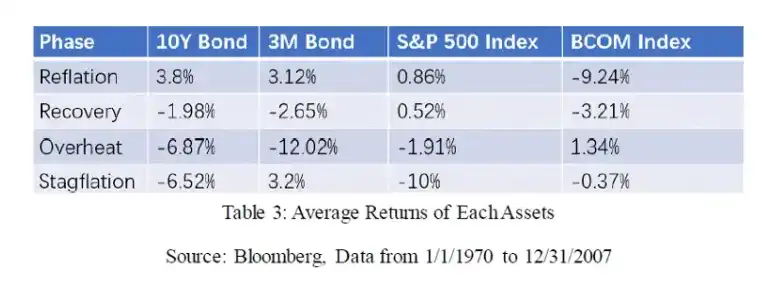
Từ kết quả trên chúng ta có thể thấy:
Thời kỳ suy thoái (tăng phát): Trái phiếu kho bạc kỳ hạn 10 năm hoạt động tốt nhất và khi lãi suất trái phiếu tăng trở lại, trái phiếu kho bạc ngắn hạn được đại diện bởi trái phiếu kho bạc kỳ hạn 3 tháng cũng hoạt động tốt. Tương ứng, hàng hóa hoạt động kém nhất trong giai đoạn này.
Phục hồi: Khi lợi nhuận doanh nghiệp dần phục hồi, cổ phiếu hoạt động tốt nhất và quỹ chuyển từ thị trường trái phiếu sang thị trường chứng khoán, khiến hiệu suất trái phiếu xấu đi; tuy nhiên, do giá sản phẩm vẫn giảm nên tỷ lệ lạm phát tiếp tục giảm , hàng hóa vẫn là những mặt hàng có diễn biến tệ nhất.
Thời kỳ mở rộng (Quá nóng): Do tỷ lệ lạm phát chung cao trong giai đoạn này, ngân hàng trung ương bắt đầu tăng lãi suất và lợi suất thực của trái phiếu, tài sản tiền mặt và thị trường chứng khoán đều âm, trong khi hàng hóa được thực hiện một cách mạnh mẽ.
Lạm phát đình trệ: Do lãi suất liên tục tăng của ngân hàng trung ương và tốc độ tăng trưởng kinh tế suy giảm, trái phiếu, cổ phiếu và hàng hóa đã bị đàn áp và hiệu quả hoạt động kém, trong khi tài sản tiền mặt lại hoạt động xuất sắc.
Sau khi kiểm tra lại dữ liệu, chúng tôi đã xác minh rằng sự khác biệt về hiệu suất của các loại tài sản chính khác nhau trong các giai đoạn khác nhau chia theo đồng hồ Merrill Lynch là rõ ràng và các đánh giá về các loại và mô hình tài sản chính có hiệu suất vượt trội trong các thời kỳ khác nhau một cách nhất quán. Vì vậy, đồng hồ Merrill Lynch tương đối rõ ràng là khuôn khổ phân tích các chu kỳ kinh tế vĩ mô và là cơ sở chiến lược cho việc phân bổ tài sản quy mô lớn.
2. Mẫu đồng hồ Merrill Lynch sau khi thêm QE
Từ cuối năm 2008 đến đầu năm 2009, cuộc khủng hoảng thế chấp dưới chuẩn ở Hoa Kỳ Các quốc gia gây ra một cuộc khủng hoảng tài chính toàn cầu. Trong giai đoạn này, chênh lệch sản lượng và tỷ lệ lạm phát của Mỹ cùng nhau giảm nhanh chóng và cả hai đều chuyển sang âm. Để ứng phó với khủng hoảng, Cục Dự trữ Liên bang đã sử dụng biện pháp nới lỏng định lượng (Quantitative Easing), một công cụ chính sách tiền tệ mới. Kể từ đó, Cục Dự trữ Liên bang đã nhiều lần sử dụng biện pháp nới lỏng định lượng để kích thích nền kinh tế. Vậy công cụ này sẽ có tác động gì tới mẫu đồng hồ Merrill Lynch? Chúng ta sẽ phân tích điều này trong chương tiếp theo.
2.1 Giới thiệu về QE
Trước tiên hãy hiểu những công cụ chính sách tiền tệ nào mà Cục Dự trữ Liên bang thường sử dụng trước QE và nó ảnh hưởng như thế nào đến tính thanh khoản và lãi suất của thị trường các mức tỷ lệ. Nói chung, các biện pháp chính sách tiền tệ truyền thống chủ yếu hoạt động dựa trên lãi suất. Lãi suất có thể hiểu đơn giản là chi phí sử dụng tiền. Khi nền kinh tế quá nóng và tỷ lệ lạm phát quá cao, ngân hàng trung ương tăng lãi suất để làm tăng chi phí tài chính của doanh nghiệp và cá nhân, từ đó cản trở doanh nghiệp mở rộng sản xuất và tiêu dùng cá nhân; ngược lại, khi nền kinh tế suy thoái và tỷ lệ lạm phát giảm, Ngân hàng trung ương cắt giảm lãi suất để kích thích mở rộng kinh doanh và nhu cầu tiêu dùng cá nhân, từ đó kích thích nền kinh tế.
Lấy Hoa Kỳ làm ví dụ. Công cụ lãi suất chính được Cục Dự trữ Liên bang sử dụng để điều tiết thị trường là Lãi suất Quỹ Liên bang, là lãi suất trên thị trường cho vay liên ngân hàng Hoa Kỳ, quan trọng nhất trong đó là lãi suất cho vay qua đêm. Bằng việc điều chỉnh mức lãi suất này, Fed có thể tác động trực tiếp đến chi phí vốn của các ngân hàng thương mại, từ đó ảnh hưởng tới toàn bộ nền kinh tế vĩ mô. Tuy nhiên, chuỗi điều chỉnh lãi suất từ lãi suất cho vay qua đêm ở thời điểm ngắn nhất đến chi phí vốn ở nhiều bộ phận khác nhau của nền kinh tế vĩ mô khá dài và phức tạp, đồng thời có nhiều yếu tố ảnh hưởng nằm ngoài tầm kiểm soát của Cục Dự trữ Liên bang. Vì vậy, khi cuộc khủng hoảng tài chính nổ ra năm 2008, các công cụ chính sách tiền tệ truyền thống phần nào kém hiệu quả. Để cứu thanh khoản thị trường, đặc biệt là kiềm chế sự tăng vọt của lãi suất dài hạn, Cục Dự trữ Liên bang đã sử dụng QE làm công cụ tiền tệ.
Khác với điều chỉnh lãi suất truyền thống, QE đề cập đến việc ngân hàng trung ương chuyển trọng tâm của chính sách tiền tệ từ kiểm soát chi phí vốn sang kiểm soát số lượng vốn. Mục tiêu là duy trì hệ thống tài chính trong môi trường thanh khoản lỏng lẻo bằng cách bơm vốn vào thị trường. Phương pháp chung của QE là trong khi ngân hàng trung ương hạ lãi suất chuẩn, họ cũng mua trái phiếu chính phủ và trái phiếu doanh nghiệp để giảm lãi suất dài hạn và duy trì tính thanh khoản thị trường dồi dào. Công cụ chính sách tiền tệ này lần đầu tiên được Ngân hàng Nhật Bản đề xuất vào năm 2001 và trở nên nổi tiếng khắp thế giới khi được Cục Dự trữ Liên bang áp dụng trong cuộc khủng hoảng tài chính năm 2008. Từ năm 2008 đến nay, chính sách QE được Hoa Kỳ áp dụng như sau:

Sau khi QE được Nhật Bản phát minh và Hoa Kỳ nổi tiếng khắp thế giới, nhiều quốc gia và nền kinh tế trên thế giới đã sử dụng công cụ tiền tệ này, vì vậy QE được rất quan trọng đối với thế giới. Tác động của chu kỳ kinh tế là sâu rộng và lan rộng. Tiếp theo, chúng tôi một lần nữa sử dụng mô hình đồng hồ Merrill Lynch để kiểm tra lại dữ liệu kinh tế sau năm 2008 để xem chu kỳ kinh tế khác biệt như thế nào sau QE.
2.2 Kiểm tra lại dữ liệu đồng hồ Merrill Lynch sau khi tham gia QE
Trong phần này, chúng tôi cũng sử dụng Văn phòng Ngân sách Quốc hội Hoa Kỳ (CBO: Congressional Budget The dữ liệu chênh lệch sản lượng danh nghĩa hàng năm do Văn phòng Thống kê Lao động công bố và dữ liệu CPI hàng năm do Cục Thống kê Lao động Hoa Kỳ công bố đã được kiểm tra lại. Khoảng thời gian là 1/1/2008–31/3/2022. Sau khi phân tích, phép chia thời gian thu được như sau:
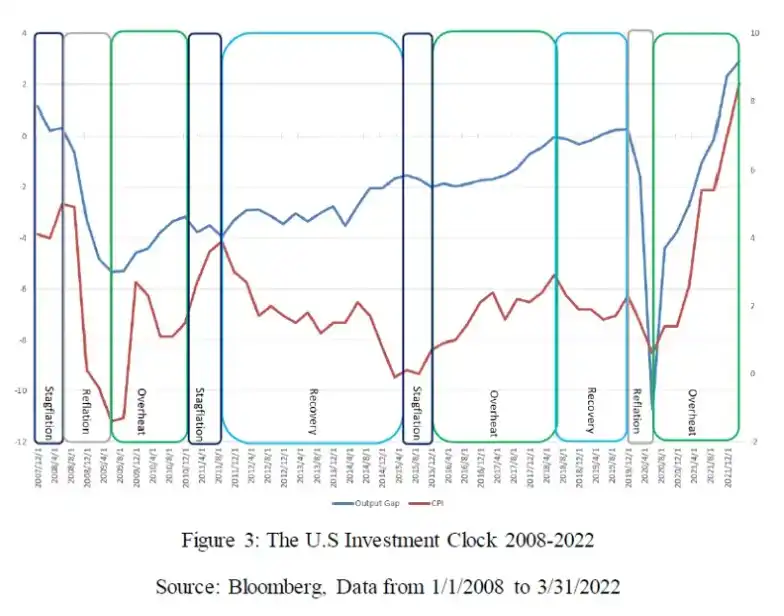
Hình trên hiển thị đồng hồ Merrill Lynch cho từng khoảng thời gian trong khoảng thời gian và sau đó chúng tôi đếm số lần xuất hiện và thời lượng trung bình của từng khoảng thời gian, như được hiển thị trong bảng sau:
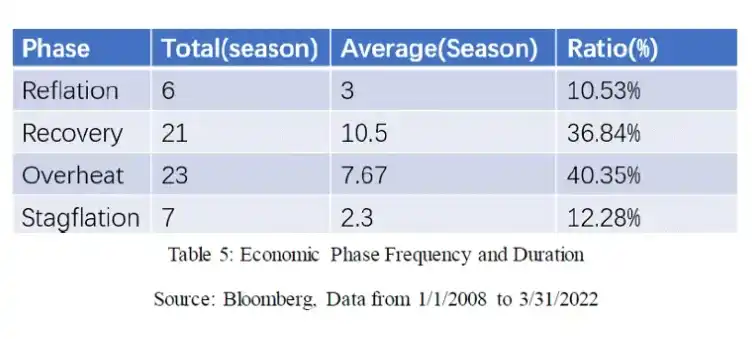
Bằng cách so sánh dữ liệu chu kỳ trước và sau năm 2008, chúng ta có thể tìm thấy những đặc điểm sau:
a) Sau năm 2008, không có chu kỳ suy thoái-phục hồi-mở rộng-dừng lạm phát hoàn chỉnh. Theo sau suy thoái thường là mở rộng hoặc giữa phục hồi và mở rộng. xen kẽ với một thời kỳ đình trệ.
b) Trong giai đoạn này, chênh lệch năng lực âm trong thời gian dài, kéo dài từ cuối năm 2008 đến đầu năm 2019. Khoảng thời gian này chưa từng thấy trong lịch sử. Ngoài ra, số liệu CPI so với cùng kỳ vẫn duy trì ở mức dưới 3% trong một thời gian dài, cơ bản ở mức thấp nhất trong kỳ thống kê. Việc kết hợp hai số liệu có thể đưa ra nhận định rằng mô hình tăng trưởng kinh tế của Hoa Kỳ trong giai đoạn này đã trải qua sự thay đổi sâu sắc so với lịch sử.
c) So sánh số liệu như thời gian trung bình của từng chu kỳ và tỷ lệ tổng thời gian trong hai khoảng thời gian, có thể thấy rằng thời gian trung bình của thời kỳ đình trệ và suy thoái đã giảm từ hơn 1 năm trước 2008 đến quý 2-3, đồng thời, thời gian trung bình của thời kỳ phục hồi tăng gần 1 năm, và thời gian trung bình của thời kỳ mở rộng về cơ bản không thay đổi. Từ góc độ tỷ lệ tổng thời gian, tỷ lệ thời gian của thời kỳ đình trệ và thời kỳ suy thoái giảm lần lượt khoảng 5,5% và 8%, tỷ lệ thời gian của thời kỳ phục hồi tăng 10% và thời gian mở rộng tăng khoảng 4%. . Nói tóm lại, so với trước đây, thời gian trung bình và tỷ trọng tổng thời gian của các giai đoạn đình trệ và suy thoái sau năm 2008 đã giảm đáng kể, trong khi thời gian trung bình và tỷ trọng tổng thời gian của thời kỳ phục hồi đã tăng lên đáng kể.
Tiếp theo, chúng tôi cũng sẽ tính toán hiệu suất của các loại tài sản chính khác nhau trong mỗi chu kỳ. Dữ liệu loại tài sản chính và phương pháp thống kê được sử dụng giống như trên. Kết quả thống kê như sau:
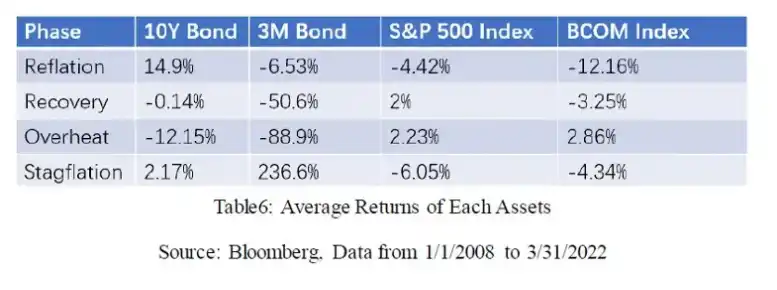
So sánh kết quả trên với hiệu suất backtest trước năm 2008, chúng ta có thể thấy:
Các loại tài sản chính hoạt động tốt nhất trong các chu kỳ khác nhau vẫn phù hợp với suy luận của khung đồng hồ của Merrill Lynch, nghĩa là trái phiếu hoạt động tốt nhất trong thời kỳ suy thoái, cổ phiếu trong quá trình phục hồi, hàng hóa trong quá trình mở rộng và tiền mặt trong thời kỳ lạm phát đình trệ. Tối ưu.
Những thay đổi về trái phiếu và tài sản tiền mặt trong các chu kỳ khác nhau lớn hơn nhiều so với trước năm 2007. Ví dụ, lãi suất trái phiếu trung bình trong thời kỳ giảm phát là 14,9%, cao hơn mức lãi suất 3,8% trong cùng kỳ trước Năm 2007, trong thời kỳ lạm phát đình trệ, tài sản tiền mặt trong nước tăng giảm 236,6% vượt xa mức 3,2% trong cùng kỳ trước năm 2007. Điều này chủ yếu là do lạm phát cao trong những năm 1980, khiến Cục Dự trữ Liên bang phải tăng lãi suất chuẩn lên hơn 20%. Kể từ đó, tâm điểm của lãi suất chuẩn đã giảm dần và sau năm 2008 nó được duy trì ở mức này. mức 0,25% trong một thời gian dài. Trong chu kỳ tăng lãi suất từ năm 2015 đến năm 2018, Cục Dự trữ Liên bang đã nâng lãi suất chuẩn lên 2,5%. Do ảnh hưởng của cơ sở thấp, lãi suất đã tăng gấp 10 lần. Dưới ảnh hưởng này, lãi suất của tài sản tiền mặt đã tăng lên. vốn bị ảnh hưởng nhiều nhất bởi lãi suất chuẩn cũng biến động đáng kể.
Lợi nhuận dương cao liên tục của cổ phiếu trong giai đoạn phục hồi và mở rộng cũng khác với trước năm 2008. Tất nhiên, điều này tương ứng với thị trường giá lên trên thị trường chứng khoán Mỹ đã kéo dài nhiều năm, về cơ bản là do Cục Dự trữ Liên bang đã hạ lãi suất cơ bản xuống gần 0 và có thanh khoản dồi dào.
Qua phân tích trên, có thể thấy, sau khi xuất hiện QE vào năm 2008, mô hình tăng trưởng kinh tế của Hoa Kỳ đã trải qua một số thay đổi sâu sắc. Những thay đổi này khiến khoảng cách sản lượng của Hoa Kỳ trở nên tiêu cực đối với một thời gian dài trong thời gian này, và tỷ lệ lạm phát ở mức 3 trong một thời gian dài dưới %. Và chính sách tiền tệ lỏng lẻo của Fed và việc sử dụng QE nhiều lần đã khiến cho có thể chưa có một chu kỳ đồng hồ hoàn chỉnh về giảm phát-phục hồi-mở rộng-dừng lạm phát trong giai đoạn này. Hơn nữa, khoảng thời gian trung bình và tổng thời gian của các giai đoạn giảm phát và đình trệ thấp hơn đáng kể so với trước năm 2008. Thay vào đó, thời gian trung bình và tổng thời gian của các giai đoạn phục hồi lại lớn hơn trước năm 2008. Tuy nhiên, những tài sản hoạt động tốt nhất trong mỗi chu kỳ vẫn phù hợp với phân tích của Đồng hồ Merrill Lynch.
Tóm lại, chúng ta có thể rút ra kết luận sau: chính sách lãi suất thấp dài hạn và QE sau năm 2008 giống như chất kích thích, rút ngắn đáng kể thời gian của giai đoạn suy thoái tăng trưởng kinh tế, nhưng không làm giảm sự suy giảm trong tăng trưởng kinh tế với tần suất xuất hiện và làm gián đoạn toàn bộ chu kỳ kinh tế.
3. Phân tích chu kỳ kinh tế hiện tại và cấu hình tiền điện tử
Theo lý thuyết của đồng hồ Merrill Lynch, chúng ta có thể dựa vào đầu ra gần đây Dữ liệu khoảng cách và dữ liệu CPI phân tích phạm vi chu kỳ hiện tại. Do dữ liệu chênh lệch sản lượng danh nghĩa hàng năm do Văn phòng Ngân sách Quốc hội Hoa Kỳ (CBO: Văn phòng Ngân sách Quốc hội) công bố hiện chỉ được cập nhật đến quý đầu tiên của năm 2022, nên ở đây chúng tôi sẽ sử dụng sản lượng của Hoa Kỳ do Ngân hàng Dự trữ Liên bang St Louis công bố. dữ liệu chênh lệch được phân tích với dữ liệu CPI hàng năm do Cục Thống kê Lao động Hoa Kỳ công bố, như dưới đây:
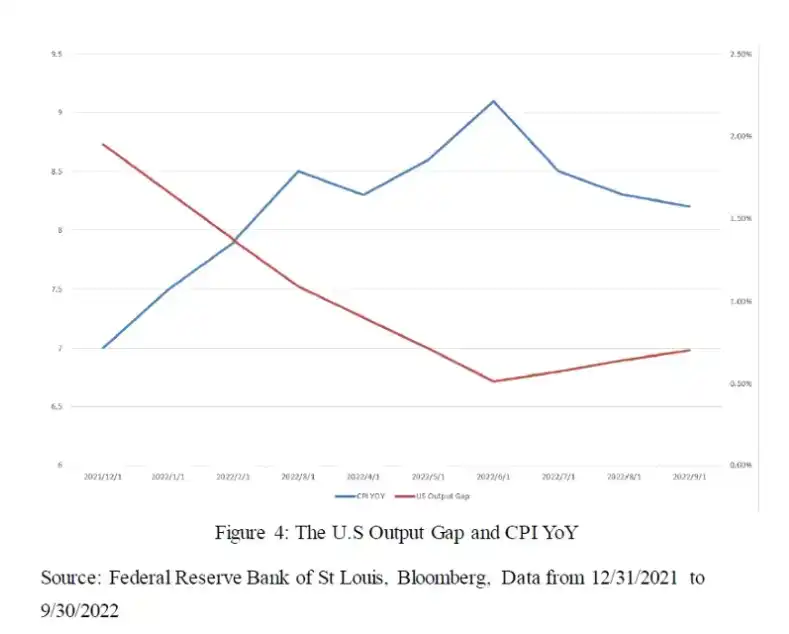
Như có thể thấy từ dữ liệu trong hình trên, sự sụt giảm về chênh lệch sản lượng trong hai quý đầu năm nay đi kèm với sự gia tăng trong dữ liệu CPI, rõ ràng là phù hợp với đặc điểm của thời kỳ đình trệ. Dữ liệu CPI đã giảm kể từ đầu quý 3, trong khi dữ liệu chênh lệch sản lượng ở mức thấp. Theo dữ liệu kinh tế gần đây như PMI, dữ liệu chênh lệch sản lượng trong quý 4 có thể giảm trở lại, vì vậy chúng ta có thể đánh giá đại khái. rằng chúng ta hiện đang trong thời kỳ giảm phát. Và theo lộ trình tăng lãi suất của Fed, chu kỳ tăng lãi suất này có thể kéo dài đến quý 1 năm 2023, nên có thể suy ra rằng cho đến lúc đó nhìn chung sẽ là giai đoạn giảm phát. Theo khung phân tích của Merrill Lynch Clock, trong thời kỳ giảm phát, lạm phát giảm và tăng trưởng kinh tế chậm lại. Việc phân bổ tài sản tối ưu ở giai đoạn này là trái phiếu, cổ phiếu phòng thủ và cổ phiếu tăng trưởng dài hạn được ưu tiên. .
Tiếp theo, chúng ta có thể học từ phương pháp phân loại các loại cổ phiếu để phân chia tiền điện tử thành tiền tệ phòng thủ và tiền tệ theo chu kỳ. Tiền tệ theo chu kỳ có thể được chia thành tiền tệ tăng trưởng dài hạn và tiền tệ chủ đề ngắn hạn. , như thể hiện trong bảng sau:
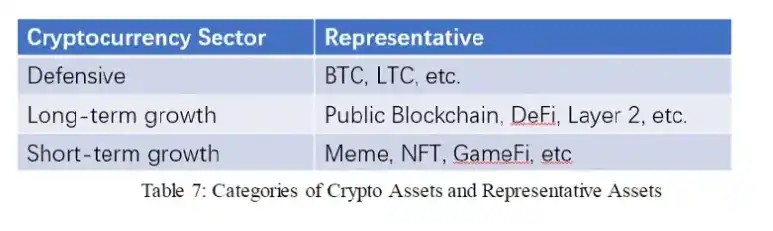
Theo khung phân tích của Merrill Lynch Clock, trong giai đoạn giảm phát hiện nay, các loại tiền tệ có tính phòng thủ như BTC, LTC và ETH, UNI, MATIC, v.v. ưa thích đồng tiền tăng trưởng dài hạn.
4. Tóm tắt và những điểm chính khi sử dụng mẫu đồng hồ Merrill Lynch
Mô hình đồng hồ Merrill Lynch là một phân tích kinh tế vĩ mô do Merrill Lynch đề xuất vào năm 2004 và các mô hình phân bổ tài sản rộng rãi. Nó sử dụng dữ liệu khoảng cách sản lượng và CPI làm hai chỉ số chính để đo lường mức độ tăng trưởng kinh tế và giá cả. Bằng cách phân tích dữ liệu của Hoa Kỳ từ năm 1970, nó đưa ra một loạt kết luận, tức là theo sự gia tăng xen kẽ của khoảng cách sản lượng và dữ liệu CPI, Báo cáo kinh tế cho biết. chu kỳ có thể được chia thành bốn chu kỳ, đó là suy thoái, phục hồi, mở rộng và lạm phát đình trệ. Các chu kỳ này xuất hiện lần lượt và tạo thành một chu kỳ kinh tế hoàn chỉnh. Dựa trên nguồn gốc lý thuyết đồng hồ và xác minh dữ liệu, chúng tôi cung cấp sự phân bổ tối ưu cho các loại tài sản lớn trong mỗi chu kỳ.
Sau cuộc khủng hoảng tài chính toàn cầu năm 2008, các ngân hàng trung ương do Cục Dự trữ Liên bang đại diện đã thực hiện chính sách lãi suất thấp trong thời gian dài và nhiều lần sử dụng biện pháp nới lỏng định lượng để kích thích nền kinh tế. Điều này đã có một số tác động đến khung phân tích của đồng hồ Merrill Lynch, chủ yếu như sau: thời gian của thời kỳ suy thoái và lạm phát đình trệ được rút ngắn và thời gian của giai đoạn phục hồi được kéo dài ra khỏi chu kỳ hoàn chỉnh của đồng hồ Merrill Lynch; tồn tại lâu hơn và mỗi chu kỳ thay thế nhau Xuất hiện; sự biến động của các tài sản khác nhau đã trở nên lớn hơn và cổ phiếu đã hoạt động tốt trong suốt thời kỳ đi lên của nền kinh tế;
Khi sử dụng đồng hồ Merrill Lynch, bạn cần chú ý những điểm sau:
Lựa chọn dữ liệu khoảng cách đầu ra. Vì dữ liệu chênh lệch đầu ra là ước tính nên mỗi cơ quan có phương pháp tính toán riêng, dẫn đến có sự khác biệt nhỏ về dữ liệu giữa các cơ quan khác nhau. Điều này có thể gây ra sự khác biệt trong dữ liệu khi chúng tôi sử dụng khung đồng hồ Merrill Lynch để phân chia thời gian.
Dữ liệu chênh lệch đầu ra giống nhau được công bố hàng quý ở hầu hết các tổ chức. Do đó, nếu muốn lấy dữ liệu thường xuyên hơn, bạn có thể chọn các chỉ số kinh tế của riêng mình để xây dựng dữ liệu. Khi đó việc lựa chọn các chỉ tiêu và phương pháp xây dựng sẽ ảnh hưởng tới độ chính xác của số liệu đó.
Lý do chúng tôi hy vọng nhận được dữ liệu thường xuyên hơn và chính xác hơn là vì ngoài việc sử dụng mô hình này để làm rõ chu kỳ kinh tế hiện tại, chúng tôi còn hy vọng xác định chính xác thời điểm chuyển đổi chu kỳ, để Điều chỉnh phân bổ tài sản kịp thời nhằm thu được lợi nhuận và tránh rủi ro. Vì vậy, việc đánh giá thời điểm chuyển đổi chu kỳ đồng hồ của Merrill Lynch là một điểm quan trọng trong việc sử dụng mô hình này.
Dựa trên phân tích trước đó, chúng tôi đã phân tích vị trí của ngành tiền điện tử trong khung phân tích đồng hồ Merrill Lynch, cũng như thời điểm hiện tại thuộc về giai đoạn nào của đồng hồ Merrill Lynch và cách phân bổ tài sản tối ưu hiện tại . Chúng tôi đã đi đến kết luận sau: chúng ta đang trong thời kỳ lạm phát đình trệ; khoản phân bổ tối ưu trong chu kỳ hiện tại là trái phiếu; trong lĩnh vực phân bổ cổ phiếu, cổ phiếu phòng thủ và cổ phiếu tăng trưởng dài hạn được ưu tiên trong lĩnh vực tiền điện tử, phòng thủ; chẳng hạn như BTC và LTC là các loại tiền tệ được ưa thích và các loại tiền tệ tăng trưởng dài hạn như ETH và MATIC.
Trên cơ sở nghiên cứu hiện tại, những gì có thể được nghiên cứu thêm là nghiên cứu chi tiết và định lượng hơn về phân chia ngành tiền điện tử và trên cơ sở này, kết hợp với khuôn khổ Đồng hồ Merrill Lynch và dữ liệu lịch sử, kiểm tra lại xác minh. Phần này sẽ được hoàn thiện trong công việc tiếp theo.
Bài viết này được gửi đi và không thể hiện quan điểm của BlockBeats
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia